

Fed beklese de tahvil piyasası beklemez


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Temmuz FOMC toplantısında asıl haber, faiz kararından değil, 9’a 3’lük bölünmeden ve uzun vadeli tahvillerin verdiği sert tepkiden geldi. Fed faizleri değiştirmedi. Buna bakıp “Toplantı beklendiği gibi bitti.” diyebiliriz. Ancak bu kez asıl hikaye, kararın arkasında oluşan çatlakta ve tahvil piyasasının verdiği sert tepkideydi. Kısacası FED bekledi, piyasa ise beklemedi.
Bir merkez bankası kararını yalnızca politika faizine bakarak okumak bazen bizi yanıltır. FOMC, federal fonlama faizi hedef aralığını %3,50–3,75’te sabit bıraktı. Fakat karar 9’a karşı 3 oyla alındı. Beth Hammack, Neel Kashkari ve Lorie Logan 25 baz puanlık artış istedi. Üstelik aynı yönde üç faiz artırımı muhalefeti 2016’dan bu yana ilk kez görülüyor. Bu nedenle toplantının asıl haberi Komite içinde faiz artışını açıkça savunan bir çekirdeğin oluşmasıydı.
Elbette üç oy çoğunluk değil. Dokuz üye beklemeyi tercih etti ve bu da FED’in mevcut sıkılığın ekonomiye nasıl yansıdığını biraz daha görmek istediğini gösteriyor. Yine de Haziran toplantısındaki 12’ye 0’lık oy birliğinden yalnızca birkaç hafta sonra 9’a 3’e gelinmesi önemli. Demek ki yüksek enflasyona karşı sabır azalıyor ve tartışma da indirimden çok, yeni bir artışın ne zaman gerekli olacağına kayıyor.
Kevin Warsh’ın önündeki denklem kolay değil. Bir taraftan %2 enflasyon hedefinin pazarlığa açık olmadığını söylüyor. Beş yılı aşkın süredir devam eden yüksek enflasyonun birkaç iyi haftayla veya tek bir zayıf veriyle telafi edilemeyeceğini vurguluyor. Diğer taraftan, enflasyon hâlâ hedefin üzerindeyken politika faizini artırmıyor. Bu iki tutumu aynı anda savunmak, başkanı ister istemez kredibilite tartışmasının içine çekiyor.
Peki Fed neden faiz artırmadı? Warsh’ın cevabı kabaca şu: Piyasa zaten sıkılaştırıyor. Son haftalarda nominal ve reel tahvil faizleri yükseldi. Mortgage oranları, şirketlerin borçlanma maliyeti ve ekonomide kullanılan iskonto oranları da yukarı geldi. Yani politika faizi değişmese bile finansal koşullar sıkılaşıyor. Bu argümanın makul bir tarafı var. Merkez bankaları ekonominin karşı karşıya olduğu toplam finansman koşullarına bakar.
Fakat burada çok ince bir ayrım var. Uzun vadeli faizler, Fed başarılı olduğu için de yükselebilir; piyasa FED’e yeterince güvenmediği için de. Birinci durumda yükseliş, arzu edilen parasal sıkılaşmanın parçasıdır. İkinci durumda ise enflasyon risk primi, kamu borçlanması, belirsiz iletişim ve yükselen vade primi devrededir. Aynı fiyat hareketi dışarıdan benzer görünür, ancak ekonomiye verdiği mesaj bambaşkadır.
Karar sonrasında tahvil piyasası tam da bu ayrımı tartıştı. Faiz artışı gelmeyince kısa vadeli tahvillerde önce bir rahatlama alımı gördük. Buna karşılık uzun vadeli faizler yükseldi ve 30 yıllık ABD Hazine tahvili getirisi gün içinde %5,21’e kadar çıktı. Bu seviye, 2007 ortalarından bu yana görülen en yüksek düzeydi. Üstelik 30 yıllık ile 2 yıllık faiz arasındaki fark da hızla açıldı.
Ben bu hareketi basitçe “Piyasa faiz artırımı istiyor.” diye okumuyorum. Daha doğru ifade şu: Piyasa, FED’in enflasyonu düşürme kararlılığının maliyetsiz biçimde test edilemeyeceğini hatırlatıyor. Warsh güvercin sayılabilecek bir ton kullanırken uzun vadeli faizin sert biçimde yükselmesi, ciddi bir kredibilite uyarısıdır. Çünkü piyasa, daha düşük politika faizinin bedelinin daha yüksek enflasyon ve daha yüksek uzun vadeli faiz olabileceğini fiyatlamaya başlar.
Normalde güvercin bir merkez bankası mesajının finansal koşulları rahatlatması beklenir. Oysa bu kez mesaj, enflasyon beklentileri ve vade primi üzerinden uzun vadeli faizleri yükseltti; sonuçta ekonomi için daha sıkılaştırıcı bir tablo oluştu. Başka bir ifadeyle FED faiz artırmadı, ancak piyasanın uyguladığı fiilî sıkılaşma daha da güçlendi.
Warsh’ın iletişim tercihi de bu tabloyu büyütüyor. Piyasaların “hakeme değil, topa bakmasını” istiyor; yani yatırımcıların FED’in her cümlesinden bir sonraki faiz kararını çıkarması yerine ekonomik verilere odaklanmasını savunuyor. Bu yaklaşımın faydası, FOMC’nin elini bağlamaması ve seçenekleri açık tutması. Fakat maliyeti de var. Daha az yönlendirme, daha fazla faiz oynaklığı ve daha yüksek risk primi demek olabilir.
Üstelik ekonominin büyüme tarafı da FED’e rahat bir alan bırakmıyor. Yapay zekâ bağlantılı teknoloji yatırımları güçlü; çipten sunucuya, enerjiden veri merkezine kadar geniş bir yatırım dalgası var. Bu yatırımlar orta vadede verimliliği artırarak enflasyonu düşürebilir. Ancak kısa vadede güçlü talep yaratıyor, kapasiteyi zorluyor ve bazı teknoloji ile enerji fiyatlarını yukarı itiyor. Yani yapay zeka yatırımları, FED açısından dikkatle izlenmesi gereken bir fiyat baskısı.
Şimdi gözler 16 Eylül toplantısında. Karar gecesi itibarıyla vadeli piyasa, 25 baz puanlık artışa %53,2; faizin sabit tutulmasına ise %46,8 olasılık veriyordu. Bu fiyatlama bize tek bir şey söylüyor: Eylül toplantısı canlı. Fakat “faiz artışı kesin” demek için henüz erken. Önümüzde iki yeni çekirdek enflasyon verisi, istihdam rakamları, petrol fiyatları ve uzun vadeli tahvil faizlerinin seyri var.
Özellikle 30 yıllık faiz kritik. Eğer bu faiz %5,21 çevresinde kalır veya daha da yükselirse Warsh, “Piyasa zaten sıkılaştırıyor.” diyerek bir süre daha bekleyebilir. Ancak yükselişin kaynağı enflasyon beklentilerindeki bozulma ve kredibilite kaybı olursa aynı faiz seviyesi bu kez artış gerekçesine dönüşür. Dolayısıyla seviyeye değil, o seviyeye neden gelindiğine bakmak gerekiyor.
Bu tartışmanın Türkiye’yi ilgilendiren tarafı oldukça somut. ABD’nin uzun vadeli tahvil faizi, küresel dolar fonlamasının temel referansıdır. 30 yıllık faizin 19 yılın zirvesine çıkması; bankaların, şirketlerin ve Hazine’nin dolar cinsi borçlanma maliyetine doğrudan olmasa bile güçlü biçimde yansır. Eurobond ve sendikasyon pencereleri daralabilir, vade primi yükselebilir ve hedge maliyetleri artabilir.
Yatırımcı açısından da tablo tek yönlü değil. Yüksek uzun vadeli faiz, hisselerin değerlemesini baskılar, doların zayıflamasını sınırlar ve altın gibi faiz hassasiyeti yüksek varlıklarda oynaklığı artırır. Fakat FED’in enflasyona karşı daha sert bir çizgiye geçmesi, bir süre sonra uzun vadeli beklentileri yeniden çıpalayarak eğrinin uzun ucunu rahatlatabilir. Kısacası piyasa FED’in güvenilirliğini fiyatlıyor.
Temmuz toplantısını tek cümleyle özetlemek gerekirse: FED faizleri artırmadı, ancak indirim rejiminde de değil. Eylül’de asıl soru yalnızca yeni bir artış gerekip gerekmediği olmayacak; aynı zamanda piyasanın yaptığı sıkılaşmanın FED’e ne kadar zaman kazandırdığı da tartışılacak. Bu yüzden önümüzdeki haftalarda FED’in sözlerinden çok tahvil piyasasının sesini dinlemek gerekiyor.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
YAZARLAR
Doç. Dr. Filiz Eryılmaz
Bursa Uludağ Üniversitesi İktisat Bölümü Öğretim Görevlisi.

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR

Bu hafta yurt içinde TCMB'nin yılın son Enflasyon Raporu, Eylül ayı sanayi üretimi, cari işlemler dengesi ve Kasım ayı Piyasa Katılımcıları Anketi öne çıkarken, yurt dışında ABD'de Ekim ayı enflasyonu, İngiltere'de üçüncü çeyrek büyümesi ve Avro Bölgesi büyüme ve istihdam verileri ön planda.
08 Kas 2026

İş Bankası’nın ana destekçiliğinde 2017'den bu yana süren Workup Girişimcilik Programı’nın 14. dönemi, çevrimiçi düzenlenen Demo Day etkinliğiyle tamamlandı. Yapay Zekâ Fabrikası’nın yürüttüğü bu dönemde 10 teknoloji girişimi mezun oldu. Dönemi öne çıkaran iki gelişme var: Mezunların 10'da 8'i işini doğrudan yapay zeka üzerine kuruyor ve seçim süreci bu kez bilinçli olarak İstanbul, Ankara ve İzmir’in dışına açıldı. Yeni mezunlarla birlikte programın toplam mezun sayısı 198'e ulaştı.
05 Kas 2026

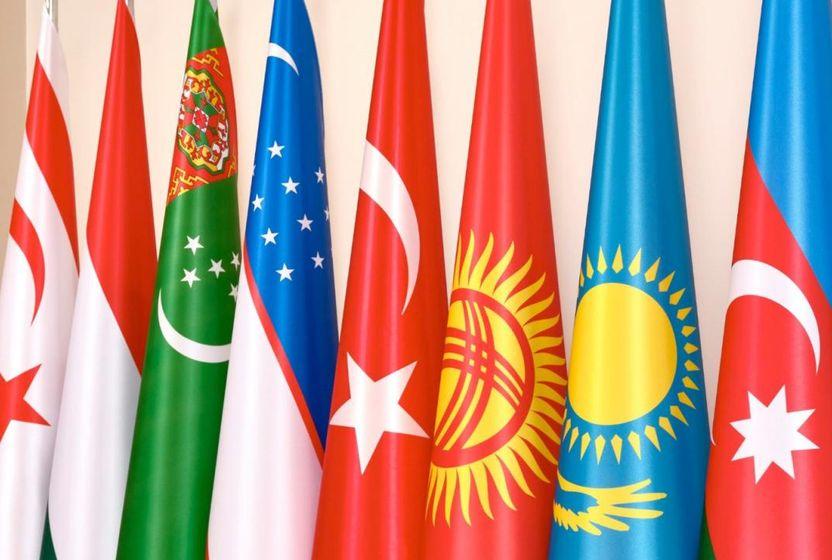
Türk Devletleri Teşkilatı'nın (TDT) 13. Zirvesi 29-30 Ekim'de Ankara'da yapıldı. Türkiye, Azerbaycan, Kazakistan, Kırgızistan ve Özbekistan TDT'nin üyesi; Türkmenistan, Macaristan ve Kuzey Kıbrıs Türk Cumhuriyeti ise gözlemcisi. Zirvenin sonunda üye devletler 163 maddelik Ankara Bildirisi'ni kabul etti. Bildiri ortak alfabeden küp uyduya, savunma sanayisi kolejinden ulaşım koridorlarına kadar pek çok konuyu kapsıyor.
ABD’de 2026 ara seçimlerinin Demokratların hem Temsilciler Meclisi hem de Senato’da çoğunluğu elde etmesiyle sonuçlanması, Amerikan ekonomisi ve küresel finansal piyasalar açısından yeni bir siyasi denge oluşturdu. Ancak seçim sonuçlarının ekonomi politikalarında radikal bir yön değişikliğinden ziyade, yürütme ve yasama organları arasındaki anlaşmazlıkları artırması bekleniyor.
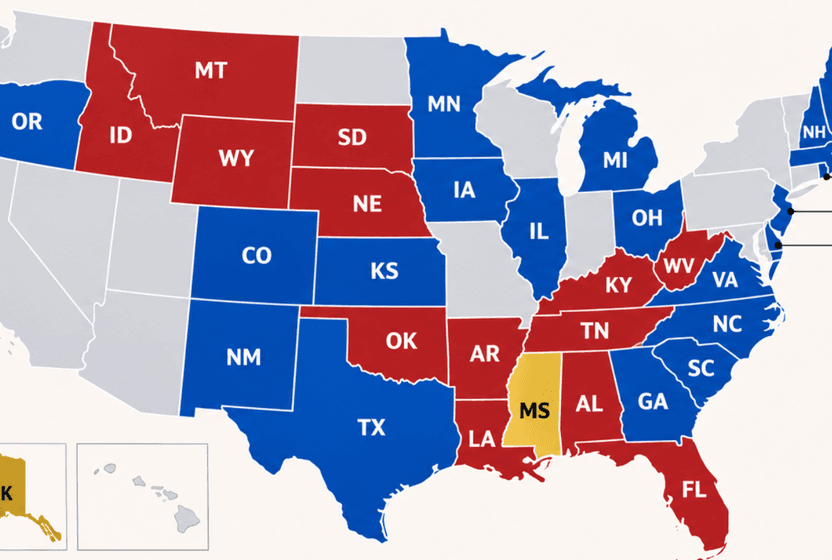
ABD'de 2026 ara seçimleri, Trump'ın ikinci döneminin kalan son iki yılının çerçevesini belirlemiş durumda. Resmi olmayan sonuçlara göre demokratlar hem temsilciler meclisinde hem de senatoda çoğunluğu ele geçirdi. Temsilciler meclisini demokratların kazanması beklenen bir sonuçtu. Sürpriz, cumhuriyetçilerin yıllardır elinde tuttuğu eyaletlerde de koltuklarını yitirerek senato tarafını da kaybetmesi oldu. Bu sonuç Washington'da Trump'ın gücünün yeniden dengelenmesi sürecini başlatırken, önümüzdeki iki yılın maliye, ticaret ve dış politika gündemini doğrudan etkileyecek