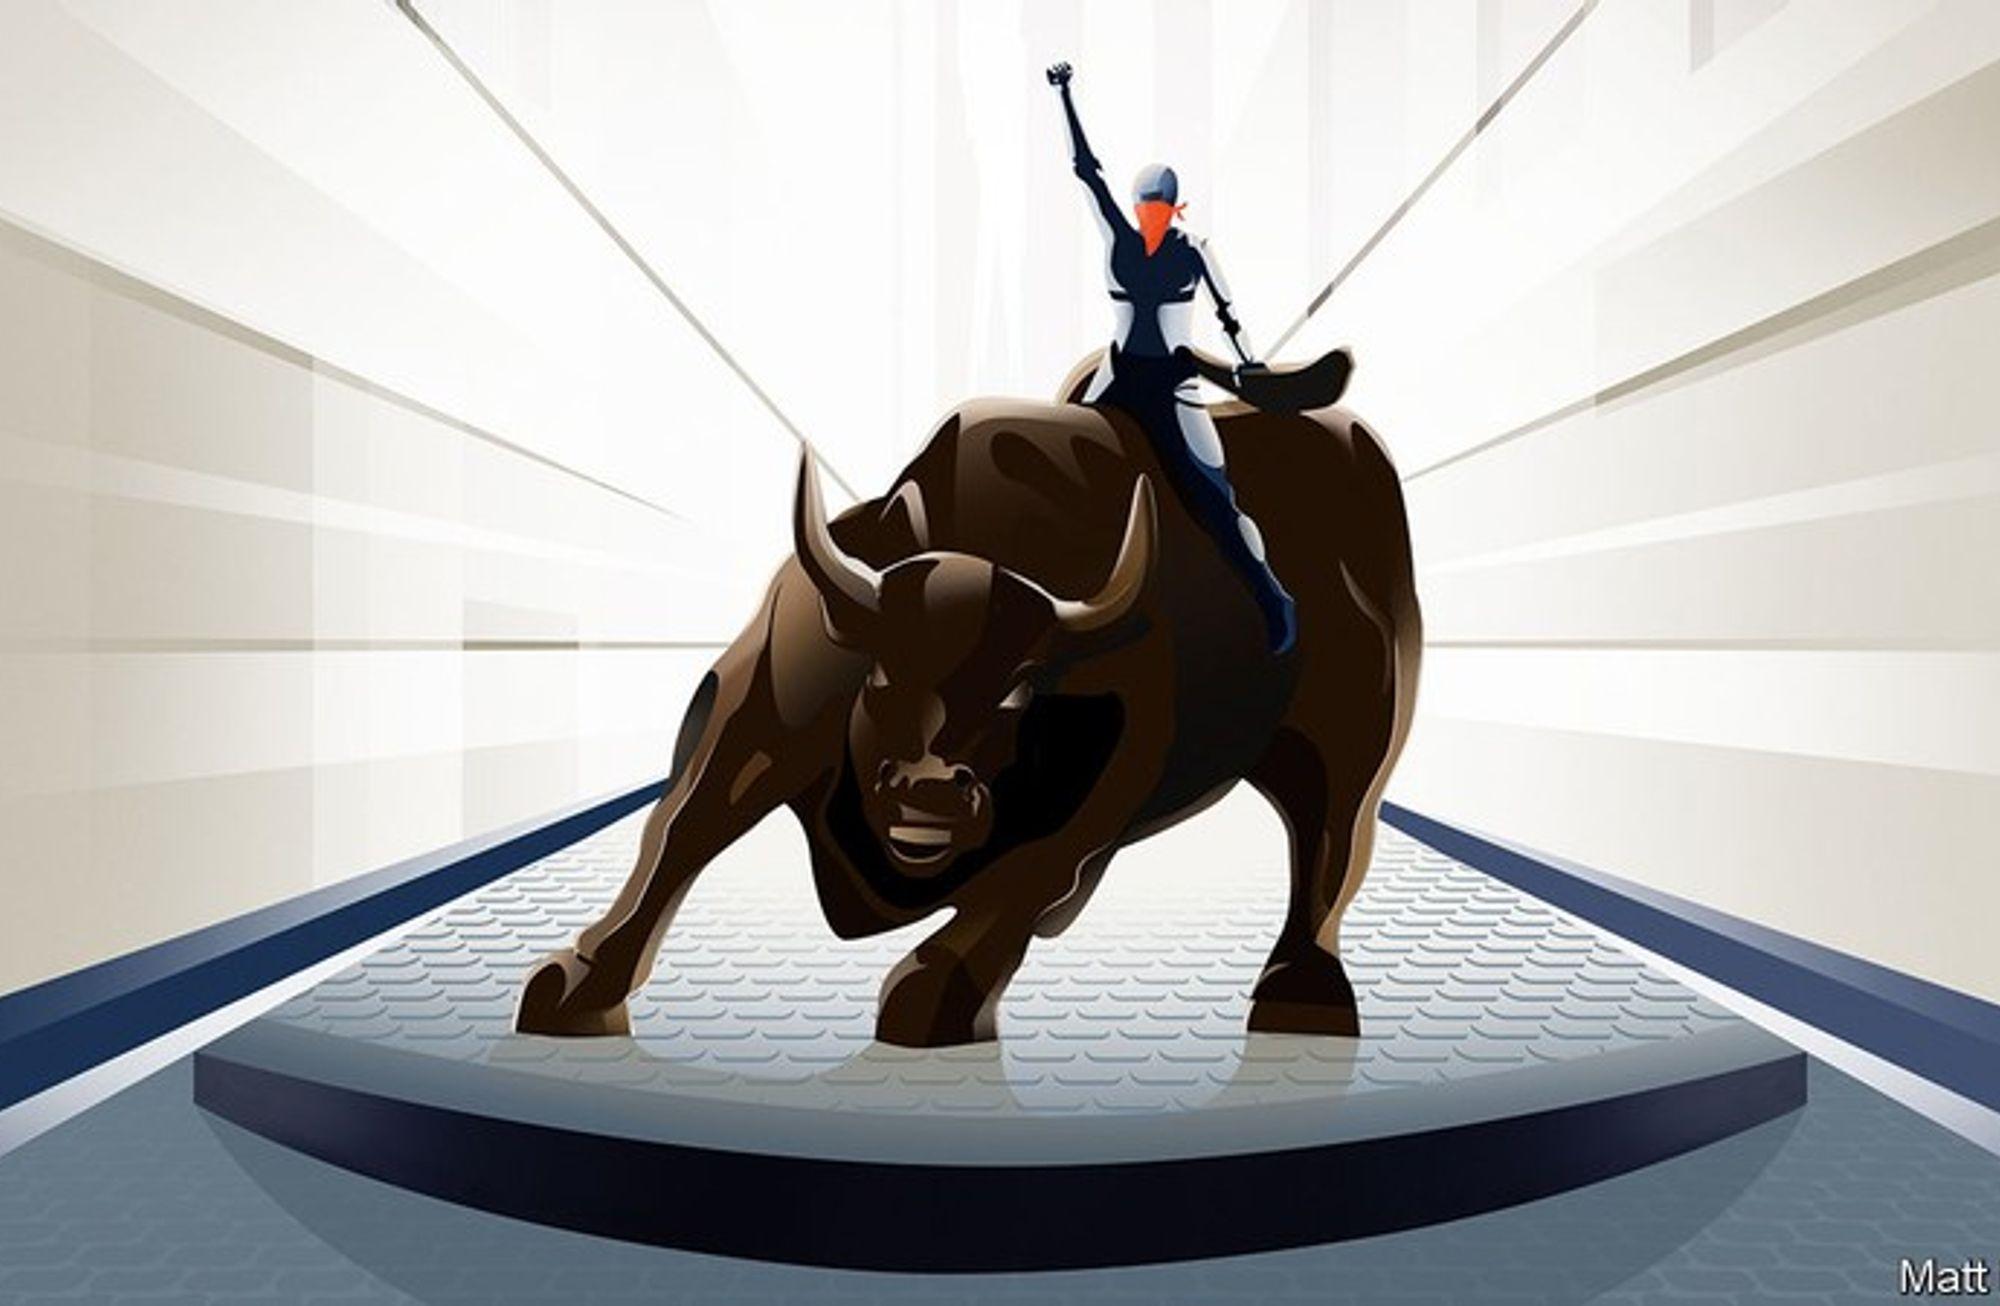
Finansın demokratikleşmesi mümkün mü?


Sınır tanımayan, yeni ve özgür bir hesap: Papara Bireysel Hesap
Finansal hizmetlere yaygın erişim, bireylerin finansal istikrarından ülkelerin ekonomik gelişmişliğine dek birçok başlığı etkiliyor. Geleneksel finans çözümlerinin finansal hizmetleri herkese ulaştırmak konusunda yetersiz kaldığı noktalar,…
Daha fazlasını öğren →
 Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
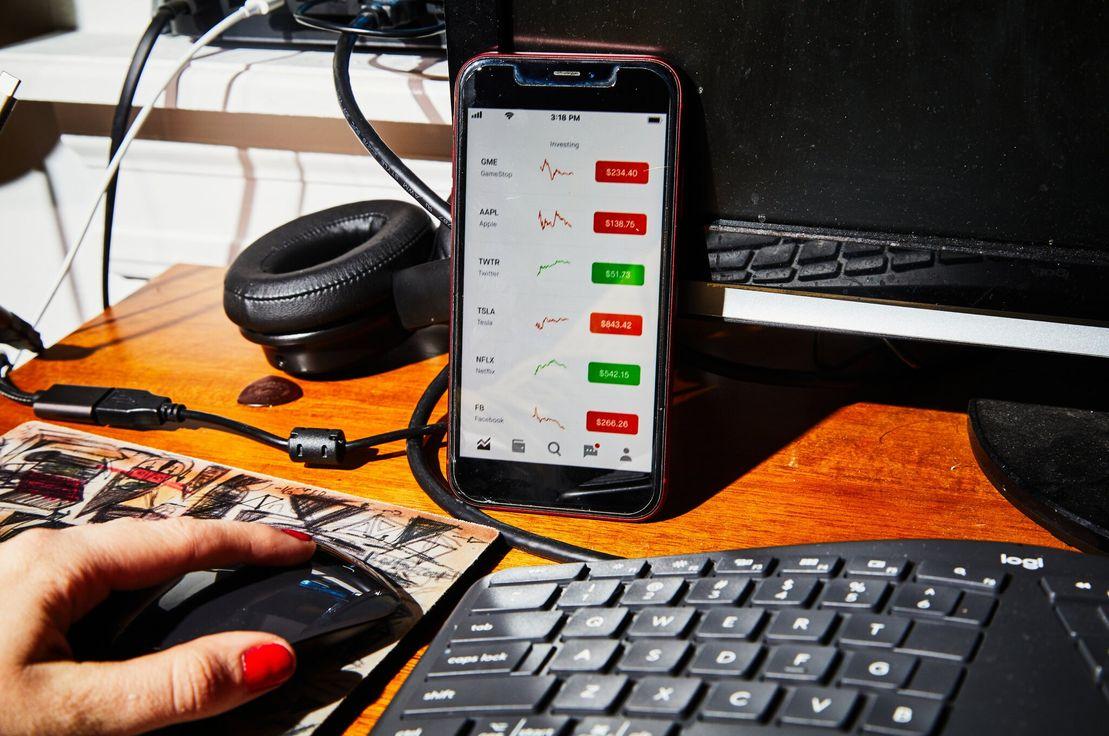
Ocak ayı ortalarında ABD merkezli video oyun ve tüketici elektroniği şirketi GameStop’un adı tüm manşetleri süslediğinde herkes aynı soruyu soruyordu: Ne bu GameStop? Haberlerde GameStop’un geçtiğimiz yıl 2-3 dolar gibi oldukça düşük fiyatlardan alınıp satılan hisselerinin 480 dolara kadar çıktığı yazıyordu. Reddit’deki r/wallstreetbets (WSB) adlı forumda bir araya gelen bireysel yatırımcılar, Robinhood, E*Trade, TD Ameritrade, Fidelity, Webull ve Charles Schwab gibi yeni nesil komisyonsuz hisse ticareti uygulamaları ve Melvin Capital gibi büyük fonlar ise başroldeydi (Ayrıntılar için). Hikâye, sadece geleneksel medyada değil sosyal medyada da gündem oldu. Yorumlar, iddialar ve esprilerin ardı arkası kesilmedi. Eğlence bittiğinde ise ortada finansal piyasalardaki derin yapısal değişikliklerle ilgili büyük bir soru kaldı: “Yeni nesil fintech girişimlerinin finans dünyasını demokratikleştirmesi mümkün mü?”
- Genel bakış: Aslında “finansın demokratikleşmesi”, ödeme sistemleri hizmetlerinden tutun hisse ticareti uygulamalarına kadar hemen hemen her fintech şirketinin değişmez vaadidir. Üstelik büyük bankalar ve fonlara alternatif oluşturan bu şirketlerin hangi ülkede faaliyet gösterdikleri de fark etmez; zira verilen hizmetlerin geleneksel finansal düzende “yıkıcı” yapısal değişikliklere yol açtığı ve finansal hizmetlere erişimi kolaylaştırdığı su götürmez bir gerçektir. 2020'de finans dünyasında oyunun kurallarının değişmesinde ise sadece fintech şirketlerinin değil birçok farklı aktörün etkisi oldu. Küresel olarak 1,600'e yakın halka arzın gerçekleştiği 2020’de piyasadaki hareketliliğin önemli bir kısmını SPAC’ler (special purpose acquisition company) aracılığıyla yapılan halka arzlar oluşturdu. Hisselerini halka arz eden 300’e yakın SPAC, toplam 80 milyar dolar gelir elde ederken klasik halka arzların maliyetlerine ve sert kurallarına karşı bir Silikon Vadisi isyanı başlattı. Bugüne kadar tüm Wall Street’in şüpheyle yaklaştığı Bitcoin, ana akım yatırım araçlarından biri haline gelerek pazar büyüklüğünü 680 milyar dolara kadar çıkardı. Bireysel yatırımcıların hisse ticareti uygulamaları sayesinde bugüne kadar korkuyla yaklaştıkları borsaya giriş yapmaları ise hisse senedi alım satımlarında son 10 yılın en yüksek hacimlerine ulaşılmasına neden oldu.
- Borsayı keşif: Borsanın bir anda cazibe merkezi hâline gelmesinde karantina uygulamalarının yarattığı boş vakit, hükümetlerin vatandaşlara verdiği nakdî pandemi destekleri ve hisse senedi işlemlerini sıfır komisyonla gerçekleştirme imkânı veren mobil uygulamaların yaygınlaşmasının büyük bir etkisi var. Bu üç faktör, karantina sürecinde hobi arayışında olan Y ve Z kuşağının düşük faizlerin hüküm sürdüğü yatırım ortamında hisse senedi piyasalarının kârlılığını keşfiyle birleşince ortaya tam bir bireysel yatırımcı ordusu çıkardı. Bloomberg Intelligence verilerine göre 2020’de bireysel yatırımcılar, ABD hisse ticareti hacminin %19,5’ini oluşturdu. 2019’da bu rakamın %4 civarında olması, çok sayıda yeni yatırımcının borsaya girdiğini ve hâlihazırda işlem yapanların hacimlerinin arttığını gösteriyor. Üstelik pandemi desteklerindeki azalmaya rağmen borsadaki ivmelenme devam ediyor. Bu yıl ocak ayında ABD’deki hisse senedi alım satımlarının dörtte biri bireysel yatırımcılar tarafından gerçekleştirildi.
- Hisse ticaretinin dönüşümü: 2013’te Vladimir Tenev ve Baiju Bhatt tarafından “finansı demokratikleştirmek” misyonuyla kurulan Robinhood ortaya çıkana kadar bireysel yatırımcıların hisse senedi piyasalarında komisyonsuz işlem yapması mümkün değildi. Büyük bankalar ve fonlar varlık alım satımlarını neredeyse sıfır komisyonla gerçekleştirirken bireysel yatırımcılar 10 dolar civarında bir komisyon ödemek zorunda kalıyordu. Robinhood’un vaadi ise kahve almak için sıraya girdiğinizde veya Uber’inizi beklerken oldukça basit bir mobil uygulama aracılığıyla ücretsiz ve hızlı bir şekilde hisse senedi işlemlerinizi gerçekleştirebilmenizdi. Şirketin bu hamlesi, pazarda kısa sürede karşılık buldu. 40 yaş altı ve 65 yaş üstü yatırımcılar, Robinhood sayesinde Wall Street’e adım atmaya başlarken birçok alternatif şirket ortaya çıktı. Pazardaki rakipler tek tek komisyonları sıfırladı. Büyük bankalar ve fonlar ise oyun dışı kalmamak için kendi stratejilerini yeniden kurguladı. Sosyal medyanın yükselişi sayesinde piyasalardaki bilgi kaynaklarının çeşitlenmesi ve şirket raporları, basın bültenleri ve yöneticilerin açıklamalarına olan bağlılığın azalması da hisse ticaretinin dönüşümünde büyük rol oynadı.
- Demokratikleşme söylemi: Robinhood'un vizyonu, hisse piyasalarındaki eşitsizlikleri ortadan kaldırma ve azınlıklar, kadınlar, gençler ile yaşlıları yatırım dünyasına çekme üzerine kurulu. Bu yönde atılan adımların başında kısmi hisse alımına imkân verilmesi ve küçük miktarlarda yatırım yapma fırsatı sunulması geliyor. Finans dünyasının karmaşık enstrümanlarından biri olan opsiyonların amatör kullanıcıların kullanımına sunulması ise şirketin “demokratikleştirme” yolundaki en büyük adımı olarak görülüyor. Yatırımcılara menkul kıymetleri ve benzer ürünleri belirli bir tarihte belirli bir fiyattan alıp satma hakkı veren opsiyonlar, geleneksel olarak düzenleyici kurumlar tarafından sadece profesyonel yatırımcıların erişimine açılan bir araçtı. Mantık basitti; opsiyonlar gibi türev ürünler sadece hisse alıp satmaktan daha riskli olduğu için amatör yatırımcılar için uygun değildi. Robinhood, yaklaşık üç yıl önce hisse senedi fonları ve kripto paralarla birlikte opsiyonları da uygulamaya dâhil ederek büyük bir risk aldı. Nitekim GameStop olayında da bu riskin sonuçlarına katlanmak zorunda kaldı.
- Oyunlaştırma: Robinhood'un eleştirildiği bir diğer nokta, şirketin yatırım deneyimini oyunlaştırıyor olması. Kullanıcılar, Robinhood'da işlem yaptığında ekranda konfetiler yağıyor ve emojilerle dolu bildirimler geliyor. Uygulama, en iyi performans gösteren hisseleri ön plana çıkartıyor ve bir nevi ödüllendirme mekanizmasıyla kullanıcılarını daha fazla yatırım yapmaları için cesaretlendiriyor. Oysa bazı araştırmalar, perakende yatırımcılar daha fazla işlem yaptıkça kazançlarının daha kötüye gittiğini gösteriyor. Karmaşık finansal ürünlere erişimin kolaylığı, oyunlaştırmayla bir araya geldiğinde çoğunluğu hayatlarında ilk kez yatırım yapan Robinhood kullanıcıları, öngörmedikleri zararlarla karşılaşabiliyor. Örneğin, Kaliforniya’da yaşayan 30’lu yaşlarının başında bir vatandaş, geçtiğimiz yıl mart ayında piyasalarda yaşanan dalgalanma esnasında Robinhood’da yaklaşık 860 bin dolar kaybettiğini söylüyor ve “Hisselerle ilgili hiçbir şey bilmeyen insanlar için işi çok kolay hâle getiriyorlar. Sonra oraya gidiyor ve para kaybetmeye başlıyorsunuz,” diye ekliyor. Kullanıcıların zararları sadece maddi boyutta da kalmayabiliyor. Geçtiğimiz yıl haziran ayında Illinois eyaletinde 20 yaşında bir üniversite öğrencisi, Robinhood’da yaptığı bir işlem sonucunda hesabında geçici olarak eksi 730 bin doların üzerinde bakiye gördükten sonra intihar etti. Şirketin deneyimsiz kullanıcıları korumak için yeterince önlem almaması, düzenleyici kurumların da dikkatini çekti. Aralık ayında Massachusetts eyaletinin menkul kıymetleri düzenlemekten sorumlu birimi, Robinhood’u oyunlaştırma pratikleri nedeniyle suçlayarak şirkete karşı yasal eylem başlattı.
- Peki, nasıl kazanç sağlanıyor? 13 milyon kullanıcısına komisyonsuz hizmet veren Robinhood’un gelir modeli, şirketin “demokratikleştirme” misyonuyla çelişiyor. Şirket, gelirlerinin büyük bir kısmını müşteri emirlerini Citadel Securities ve Virtu Financial gibi piyasa yapıcılara satarak elde ediyor. Bu şirketler, Robinhood’un sağladığı müşteri emirleri üzerinden büyük bir arbitraj fırsatı elde ederken gerçekleştirdikleri her alım satım için şirkete komisyon ödüyor. "Payment for order flow" (PFOF) olarak adlandırılan bu model, Robinhood’a özgü değil; ancak Robinhood bu model üzerinden rakiplerine kıyasla dört ile 15 kat arası daha fazla para kazanıyor. PFOF'un bir dezavantajı, platformlar ve kullanıcıları arasında çıkar çatışmasına yol açması. Bu nedenle geçtiğimiz haftalarda Reddit-Wall Street ekseninde yaşananlardan sonra bir başka yatırım platformu olan Public, PFOF modelini terk ettiğini açıkladı.
- Son durum: Robinhood’un gelir modeli konusunda gerekli şeffaflığı sağlamamış olması, son dönemde başına büyük işler açtı. ABD Menkul Kıymetler ve Borsa Komisyonu (SEC), aralık ayında Robinhood’a müşterilerine yanıltıcı bilgiler verdiği ve işlemlerini en iyi fiyatlarla gerçekleştirmediği gerekçesiyle 65 milyon dolar ceza kesti. Robinhood’un GameStop çılgınlığı sırasında hisse alım satımını kısıtlaması ise şirketin “demokratikleştirme” misyonuna ikinci gölgeyi düşürdü. Tüm bunlara rağmen uygulamanın indirilme rakamlarının son bir haftada 2,1 milyona ulaşması, yatırımcıların hâlâ daha “demokratikleştirme” vaadine inandıklarını gösteriyor. Robinhood benzeri şirketlerin Wall Street’te gerçek demokrasi ortamını yaratıp yaratmayacağını ise zaman gösterecek gibi duruyor.


Kaydet

Okuma listesine ekle
Paylaş
Paretoİş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?
8 Şubat Pazartesi sabahından herkese merhaba. Bu hafta gündemimizde GameStop’un ani yükselişinin ardından sorgulanmaya başlayan “finans dünyasının demokratikleşmesi”, otomotiv üreticilerini ciddi sıkıntıya sokan küresel yarı iletken krizi ve geleneksel perakendenin geleceği var.
08 Şub 2021
YAZARLAR

Nurefşan Kutlu
Business Editor
Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ OKUMALAR
"Ödünç dikkat çağı" bugünlerde yeni bir şey gibi paketleniyor ama neredeyse reklamcılık kadar eski bir tartışma bu. Öte yandan viral akımlar, memler, trend sesler, influencerlar çağında araştırmalar, ödünç dikkatin kapıyı açsa da alışkanlık yaratmadığını da gösteriyor. Peki bu tartışmaların ortasında reklamcılıktan elde kalan ne? Bunun cevabı şeffaf süreçler, doğrulanabilir sonuçlar, kanıtlar ve gerçek insan emeğinde yatıyor.
Eskiden yalnızca satın alınan ürünleri taşımak için kullanılan bez çantalar, bugün tüketiciler için bir statü sembolüne, markalar için ise maliyetsiz bir reklam aracına dönüşüyor. Giderek daha fazla işletme, esas faaliyet alanının dışına çıkarak bez çantalardan tişörtlere, şapkalardan kupalara kadar uzanan “merch” koleksiyonları oluştururken bir dönemler ücretsiz dağıtılan bu promosyon ürünleri, tüketicilerin para ödemeye gönüllü olduğu yeni bir pazar yaratıyor.
Ortadoğu'daki savaşın tetiklediği akaryakıt krizi, elektrikli otomobillere yönelik talebi yeniden artırırken sektördeki dengeleri de değiştiriyor. Son bir yılda elektrifikasyon yatırımlarını küçülten otomobil devleri, yükselen talep ve Çin’deki üreticilerin güçlenen rekabeti karşısında gelecek stratejilerini yeniden değerlendirmek zorunda kalıyor.
Dijital ödeme çözümleri, her geçen gün daha da yaygınlaşırken işletmelerin bu çözümlere yaklaşımında güven, kullanım kolaylığı ve sağlanan somut fayda belirleyici hâle geliyor. Yakın tarihte Garanti BBVA’nın kuruluşu Tami’nin ve Ipsos Türkiye’nin işbirliğinde gerçekleşen çalışma da işletmelerin dijital ödeme çözümlerine açık olduğunu, fakat dönüşümün esas anahtarının güven olduğunu ortaya koyuyor.
12 Eki 2026
Tüketicilerin kredi kullanım tercihleri son yıllarda nasıl değişti, Türk bankacılık sektörü para politikası kararlarına nasıl uyum sağlıyor ve finansal teknolojiler alanında faaliyet gösteren girişimlerin büyümesinin önündeki başlıca sorunlar neler? TeklifimGelsin Kurucu Ortağı ve CEO’su İhsan Cem Zararsız, kredi piyasasındaki gelişmeleri, bankaların dijitalleşme sürecini ve Türkiye’de girişimlerin finansmana erişimde yaşadığı sorunları Aposto okurları için anlattı.