





Kısa vadeye sıkışan borçlanma stratejisi


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
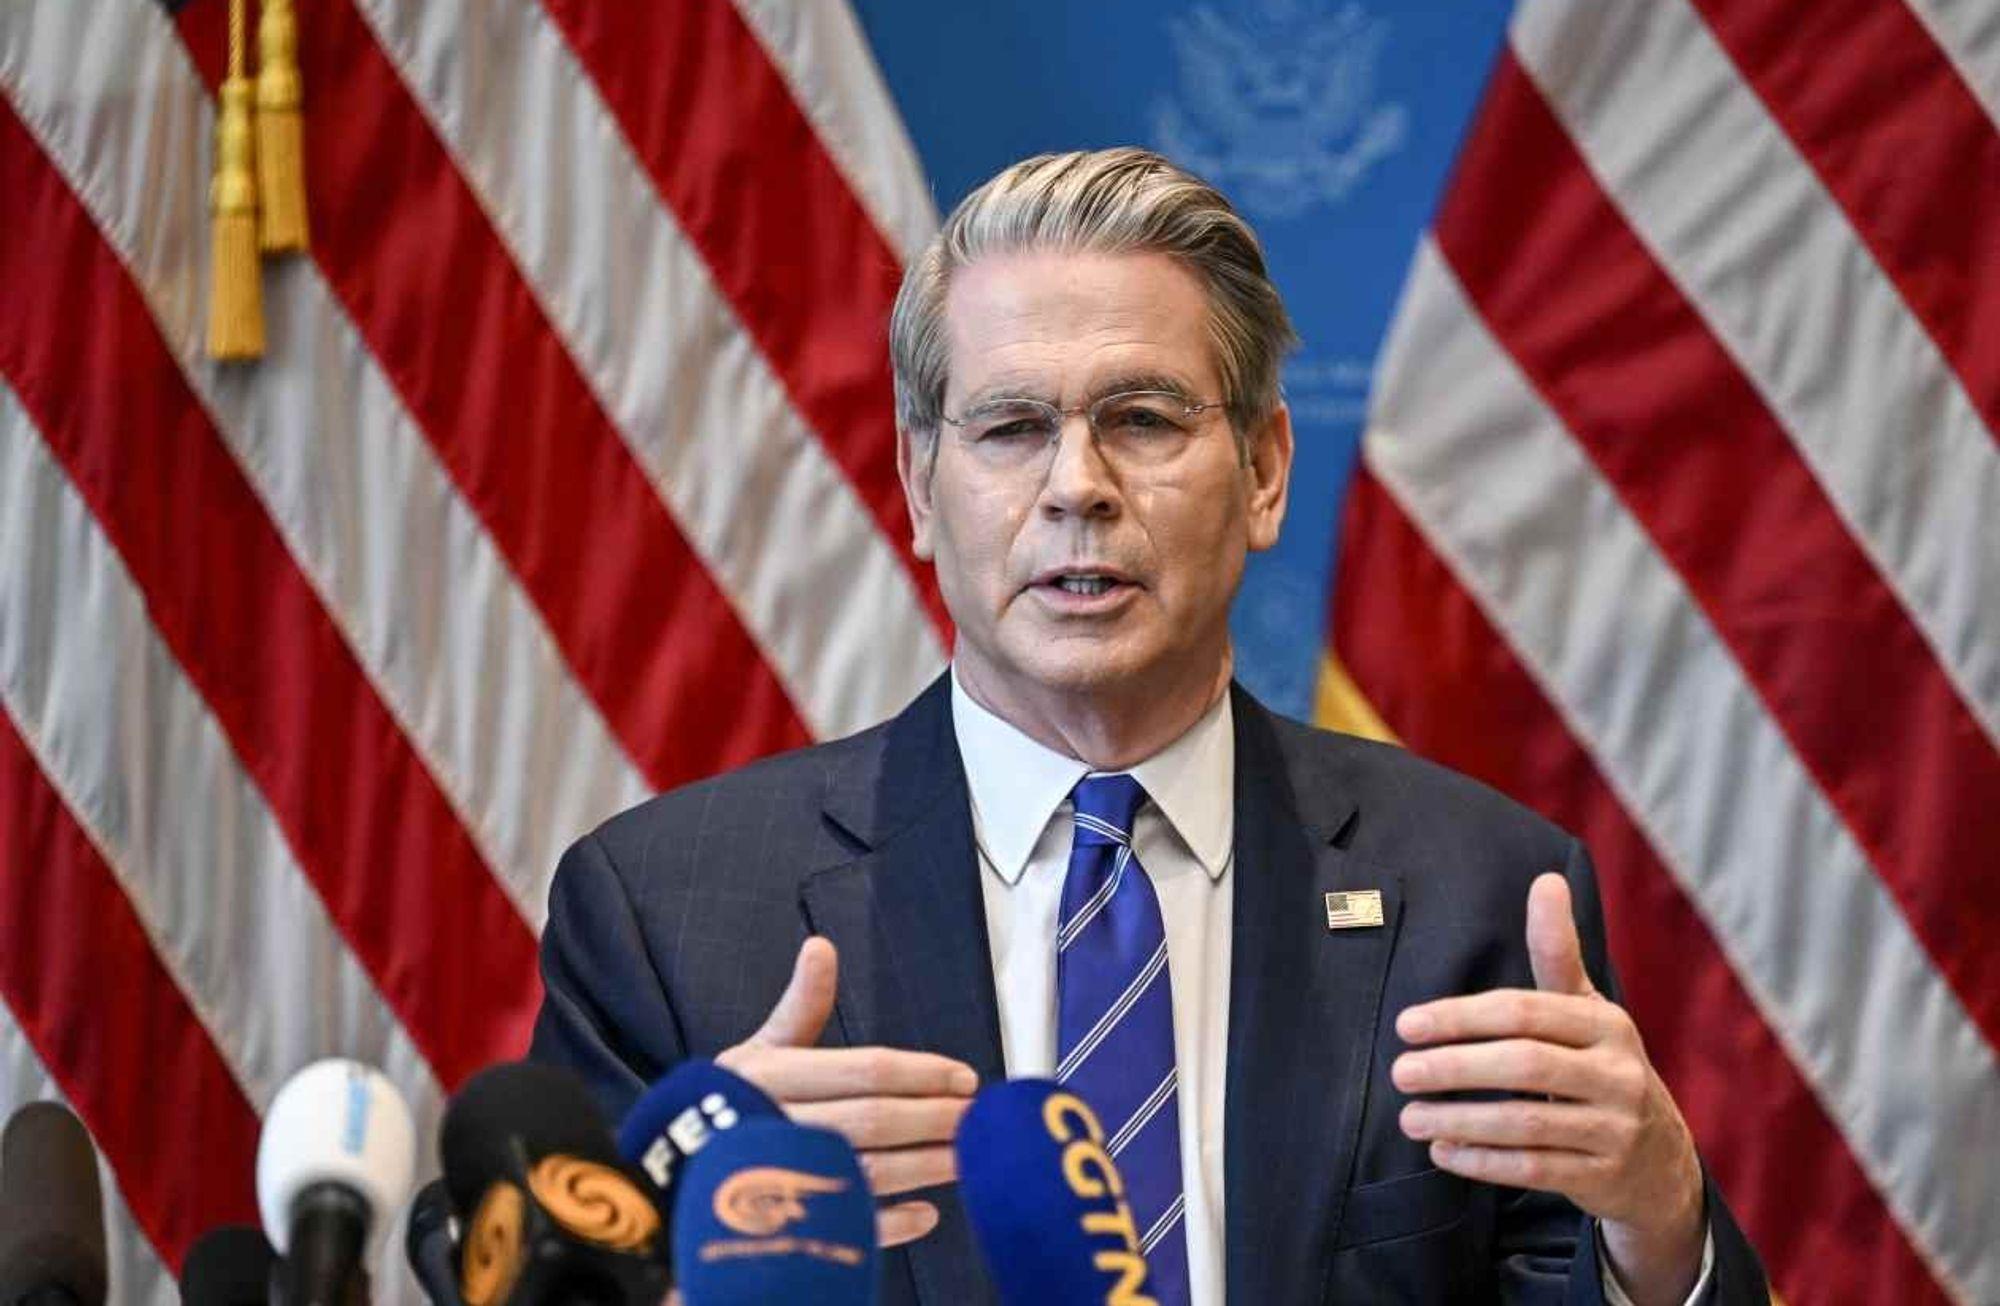
ABD Hazine Bakanlığı’nın son borçlanma duyurusu, piyasalarda zaten uzun süredir beklenen bir tabloyu resmileştirdi. 2026’ya kadar kısa vadeli borçlanmanın ağırlığının korunacağı, uzun vadeli tahvillerde ise artırıma gidilmeyeceği açıklandı. Hazine Bakanı Scott Bessent’in geçtiğimiz ay yaptığı “uzun vadeli tahvil getirileri şu an artırıma uygun değil” açıklaması, aslında bu yönelimin sinyalini vermişti. Şimdi ise Hazine, resmi olarak “kuponlu tahvil ve değişken faizli ihale büyüklüklerinin önümüzdeki birkaç çeyrek boyunca sabit kalacağını” belirtiyor. Bu karar, borç yönetiminde kısa vadeye dayalı bir yaklaşımın en azından bir süre daha devam edeceğini gösteriyor.
Bu stratejinin kısa vadeli bir mantığı var. Para piyasası fonlarının hızla büyümesi ve Fed’in bilanço küçültme süreci, kısa vadeli hazine bonolarına güçlü bir talep yaratmış durumda. Yatırımcılar, faizlerin yüksek seyrettiği bir ortamda kısa vadeli kâğıtlara yönelerek hem güvenli bir getiri hem de düşük risk elde etmeyi tercih ediyor. Bununla birlikte, stablecoin piyasasının büyümesi de yeni bir talep kaynağı olarak ortaya çıkıyor. Hazine’nin bu talep dinamiklerini dikkate alarak kısa vadeli borçlanmaya ağırlık vermesi, piyasa açısından uyumlu bir adım olarak görülebilir.
Ancak orta ve uzun vadede bu stratejinin ciddi riskler barındırdığı gerçeği göz ardı edilmemeli. Borç yönetiminde ağırlığın kısa vadeye kayması, ABD’nin finansman maliyetlerini faiz piyasalarındaki günlük dalgalanmalara daha duyarlı hâle getiriyor. Bu, özellikle faizlerin yeniden yükselmesi veya piyasalarda likidite daralması gibi senaryolarda Hazine’nin daha yüksek maliyetlerle karşı karşıya kalabileceği anlamına geliyor. Hazine Borçlanma Danışma Komitesi de bu konuda açık bir uyarıda bulunarak, kısa vadeli borçlanmaya aşırı bağımlılığın finansman maliyetlerinde oynaklığı artırabileceğini vurguluyor.
Borçlanma ihtiyacının büyüklüğü de tabloyu daha karmaşık hâle getiriyor. ABD Hazinesi, 2025’in son çeyreğinde net 590 milyar dolar, mevcut çeyrekte ise 1 trilyon dolar borçlanma öngörüyor. Bu rakamlar yalnızca bütçe açığının boyutunu değil, aynı zamanda önümüzdeki dönemde daha agresif ihale politikalarının kaçınılmaz hale gelebileceğini de gösteriyor. Mevcut koşullarda kısa vadeye yaslanmak bir çözüm gibi görünse de, 2026 sonrasında Hazine’nin uzun vadeli tahvil ihraçlarını artırmadan sürdürülebilir bir borç yapısı kurması zor görünüyor.
Bunun yanında Hazine’nin 300 milyar doların üzerinde hedeflediği geri alım programı, piyasada dikkat çeken bir diğer unsur. Piyasaya göre bu adım “marjinal bir düzenleme değil, yapısal bir değişim.” Likiditeyi artırarak piyasadaki işleyişi düzeltmeyi amaçlayan bu program, özellikle tahvil piyasasında fiyatlamaların daha istikrarlı hâle gelmesine katkıda bulunabilir. Ancak geri alımların ne kadar etkili olacağı, Hazine’nin borç kompozisyonunda daha dengeli bir yaklaşım sergileyip sergilemeyeceğine bağlı olacak.
Piyasalar ise bu gelişmelere temkinli bir tepki verdi. 10 yıllık tahvil getirileri açıklama sonrası 4 baz puan yükselerek %4,36’ya çıktı. Bu artış, yatırımcıların uzun vadeli faizlerin bir süre daha yüksek seyredeceği beklentisinin güçlü olduğunu gösteriyor. Bu noktada, Hazine’nin kısa vadeye dayalı stratejisinin, faizlerin mevcut seviyelerde kalacağı varsayımına dayandığı söylenebilir. Oysa bu varsayımın kırılması durumunda, kısa vadeye aşırı bağımlılık maliyetli bir hâl alabilir.
Sonuç olarak, Hazine’nin kısa vadeye dayalı borçlanma stratejisi mevcut piyasa koşullarında anlaşılır olsa da, bu yaklaşımın uzun vadeli riskleri göz ardı edilemez. Büyüyen bütçe açıkları ve faizlerde yaşanabilecek dalgalanmalar, borç yönetiminde daha dengeli bir strateji ihtiyacını ortaya koyuyor. Eğer Washington bu adımı zamanında atmazsa, bugün tercih edilen kolay yol, yarının en zorlu borç yönetimi sorununa dönüşebilir.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
YAZARLAR
Eren Kuru
Sipay Hazine Müdürü ve yatırım danışmanı. Daha önce Borsa İstanbul’da İş Geliştirme Departmanı’nda, Vakıf Yatırım'da Yatırım Danışmanlığı ve Algoritmik Trading Departmanı'nda, Ziraat ve Allbatross Portföy tarafında da Fon Yönetimi'nde çalıştı.

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR

Küresel endeks sağlayıcılarının Türkiye'ye bakışı sertleşmeye devam ediyor. Haziran ayında MSCI'ın uyarısıyla başlayan süreç, temmuzda S&P DJI'ın Türkiye'yi izleme listesine almasıyla devam etti. Ağustosta FTSE Russell Türk hisselerine yönelik endeks güncellemelerini erteledi. Üç kurumun da aksiyonu fiili dolaşım oranlarının güvenilirliği, hissedar şeffaflığı ve bazı küçük ölçekli şirketlerle ilişkili fonlar üzerinden yapıldığı düşünülen koordineli işlemlere dayanıyor.
Küresel piyasalarda enflasyon dinamikleri, tahvil getirileri ve hisse senedi performansı arasındaki ilişki son dönemde dikkat çekici bir ayrışma sergiliyor. ABD'de enflasyonun beklentilerin üzerinde gelmesine ve Hazine tahvili getirilerinin yüksek seviyelerde seyretmesine rağmen, hisse senedi piyasalarının hala dirençli kalması öne çıkıyor.
AB’nin yeni “Made in Europe” kuralları, AB’den ayrılan İngiltere’yi içeride tutarken otuz yıllık Gümrük Birliği ortağı Türkiye’yi dışarıda bırakıyor. Bu tercihin ardında bir aidiyet ve rekabet kaygısı var. Türkiye’nin yanıtı rica değil, mütekabiliyet olmalı.
22 Eki 2026
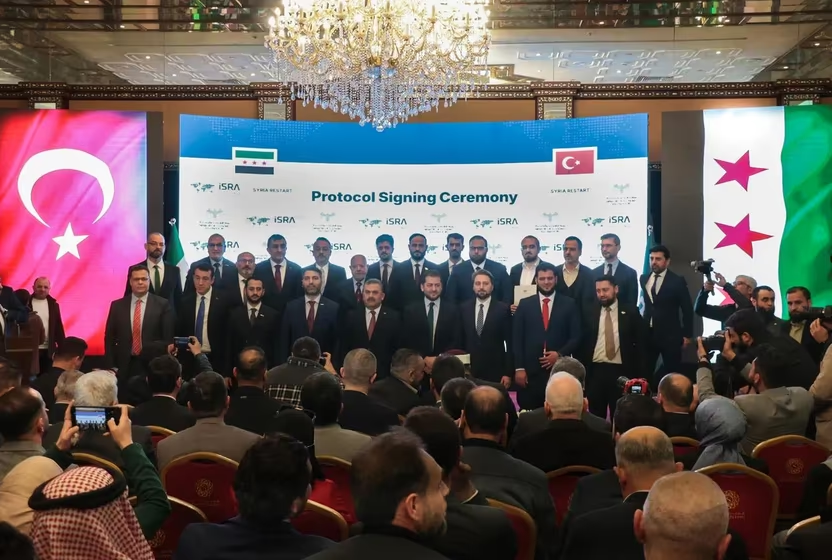
Türkiye ile Suriye arasında, savaş yıllarında büyük ölçüde atıl kalan sanayi tesislerinin yeniden faaliyete geçirilmesi ve yeni sanayi bölgelerinin kurulması için uzun zamandır geniş kapsamlı bir hazırlık yürütülüyor. Son dönemde açıklanan projeleri birlikte değerlendirdiğimizde, Türkiye’nin Suriye’de üç ayaklı büyük bir yatırım planı uygulamaya hazırlandığı görülebiliyor
Bu hafta yurt içinde TCMB'nin faiz kararı ve tüketici güven endeksleri öne çıkarken, yurt dışında Çin'in üçüncü çeyrek büyümesi, İngiltere ve Japonya enflasyonu ile ABD, Almanya ve Avro Bölgesi öncü PMI verileri ön planda.
19 Eki 2026
