





'Mayıs ayında zirve ve hızlı bir dezenflasyon süreci': Peki nasıl?


Geri sayım başladı: GYİAD Sürdürülebilirlik Zirvesi
Nedir? Genç Yönetici ve İş İnsanları Derneği’nin (GYİAD) bu yıl ilk kez düzenleyeceği Sürdürülebilirlik Zirvesi ’nde, son yıllarda çevresel sorunlardan daha geniş bir perspektife taşınarak ekonomik ve sosyal boyutlarıyla da tartışılan…
Daha fazlasını öğren →
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Baz etkisi kavramı temel olarak iki dönem arasındaki değişimin, ilk bacakta (baz) yaşanan aşırı bir durumun sonraki dönemde ölçülen değişimin sapmasına yol açması olarak özetlenebilir.
- Bir örnek: Bu karmaşık ifadeyi bir örnekle açmak faydalı olacaktır. Mesela bir ürünün fiyatını T-2 döneminde 100; T-1 döneminde 220, T döneminde ise 264 TL olarak kabul edelim. Buradan hareketle, ürün fiyatının T-1 döneminde yıllık bazda %120; T döneminde ise yine yıllık bazda %20 oranında arttığını göreceğiz. T döneminde yaşanan %20’lik artış, yıllık fiyat artışında sert bir düşüş yaşanmış görüntüsünü vermekle birlikte birikimli toplamda artış %144 seviyesinde oluşuyor. Söz konusu hesaplama, matematiksel olarak doğru olmakla birlikte yorumlanması için bazı dokunuşlara ihtiyaç duyuyor.
Mayıs ve baz etkisi
Yukarıda kısaca özetlenen baz etkisi kavramı yıllık değişimleri manşet değerlere taşınan endeks ölçümleri için zaman zaman gündem konusu olabiliyor. 3 Haziran Pazartesi sabahı saat 10.00’da öğreneceğimiz Mayıs ayı enflasyonu da tam olarak bu konunun odağında yer alıyor. Bunun nedenini gösterebilmek adına TÜİK tarafından yayımlanan enflasyon veri setine göz atmak yeterli olacaktır.
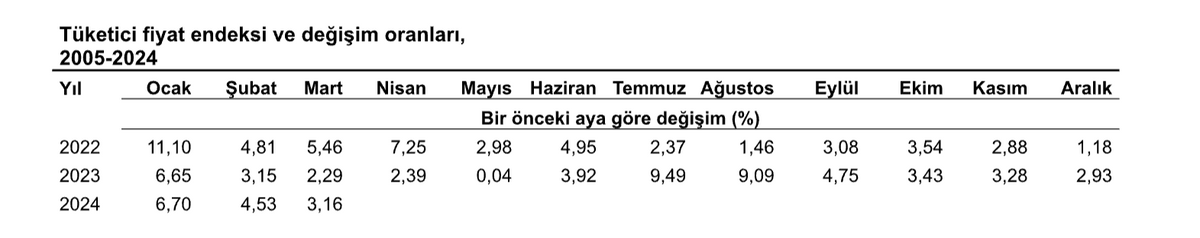
Yukarıdaki tabloda görüldüğü üzere 2023 Mayıs ayında açıklanan aylık enflasyon oranı %0,04 seviyesinde yer alıyor. Yani Mayıs 2023 döneminde enflasyon sepetine konu mallarda ortalama fiyat artışı sıfıra yakın olarak ölçülmüş durumda (bunda, o dönem açıklanan doğalgaz sübvansiyonunun etkisi çok büyük).
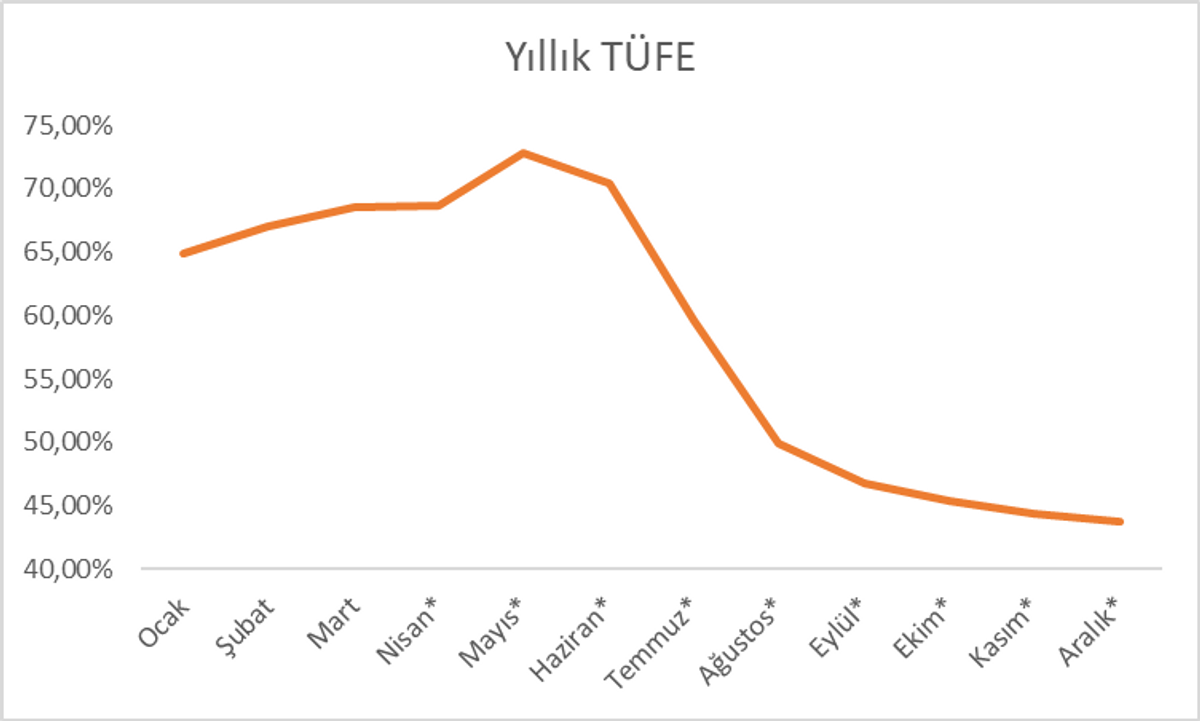
Haziran ayı başında öğreneceğimiz Mayıs 2024 enflasyon verisi ile birlikte yıllık enflasyon (manşet enflasyon) hesaplamasında %0,04’lük değere karşılık (beklentilere göre değişmekle birlikte) %3,0-%3,5 gibi bir aylık enflasyon değeri görmemiz çok olası. Bu da yıllık enflasyon hesaplamasında manşet değeri zirveye taşıyacak. Yapılan hesaplamalar, yıllık enflasyonda %70-75 aralığında bir değeri göreceğimize işaret ediyor.
Mayıs ayında olumsuz yönde çalışacak baz etkisi ilerleyen dönemlerde ise (özellikle Temmuz ve Ağustos aylarında) tam ters yönde çalışacak. Bu dönemlerde aylık %9+’luk değerlerin yerine bunların yaklaşık üçte biri kadar aylık enflasyon değerleri ile birlikte yıllık enflasyonda çok hızlı bir gerileme göreceğiz.
Çok kaba bir hesaplama ile endekse giren ve çıkan değerlerin manşet enflasyon üzerinde yaratacağı etkiyi gösterebiliriz. Yarın açıklanacak Nisan ayı enflasyonu dahil olmak üzere, önümüzdeki aylarda %2,5’lik bir aylık enflasyonla karşılaşmamız durumunda yıllık manşet enflasyonu aşağıdaki şekliyle göreceğiz:
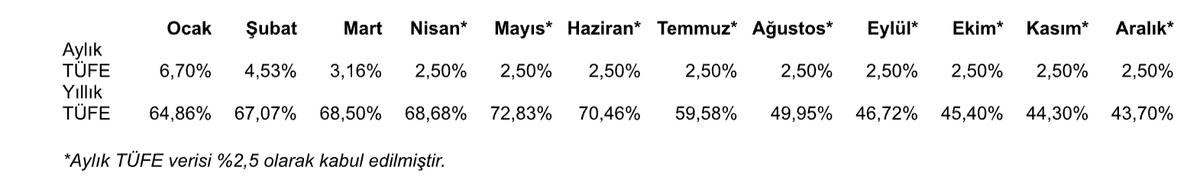
Baz etkisinin manşet sonuçlara nasıl yansıdığını göstermek amacıyla hazırlanan ve bu sebeple geleceğe yönelik aylık enflasyon değerinin sabit bırakıldığı bu tablo aşağıdaki şekilde de görselleştirilebilir:
Sonuç olarak
Sonuç olarak, baz etkisi endeks değişimleri üzerinde büyük etkisi olan bir matematiksel gerçekliktir. Burada ortaya çıkacak sonuçlar irdelenmeden kabul edilmemeli ve yorumlar da bu çerçevede yapılmalıdır.
İçinden geçtiğimiz parasal sıkılaşma süreci ve gecikmeli etkileri uzun zamandır beklenen dezenflasyon sürecinin temellerini atmakla birlikte yaz aylarında verilerle de göreceğimiz “rahatlama” tamamen bu duruma bağlanamaz.
Öte yandan, para politikasının yeterince sıkı olmaması ve genişletici maliye politikaları sebebiyle enflasyonun sadece baz etkisi sayesinde düşeceği tezi de bütünüyle doğru kabul edilemez. Bu noktada, PPK metinlerinde de sıklıkla kendine yer bulan “politika adımlarının gecikmeli etkileri” ifadesi kesinlikle gözden kaçırılmamalı zira atılan sıkılaştırıcı adımlar ve verilen mesajlar yılın ikinci yarısından sonra beklenen soğumanın temelini oluşturuyor.
Dip toplamda, manşet enflasyonda Mayıs ayında zirveyi, yaz aylarında ise hızlı bir gerileme göreceğimiz gerçeği baki. Bu sonuçta hem baz etkisinin hem de sıkılaştırıcı adımların etkisinin olduğu da kabul edilmesi gereken başka bir gerçek. Bu iki unsurun yarattığı etkilerin ağırlıkları başka tartışma ve hesaplamaların konusu olmakla birlikte, yakın zamanda içinden geçeceğimiz süreçte bir siyah-beyaz durumunun söz konusu olmadığı temel çıpa olmalı.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?

Fed, faizleri piyasa beklentilerine paralel bir şekilde sabit bırakırken, toplantı sonrasında Başkan Powell'den gelen karışık mesajlar piyasalarda hareketliliğe sebep oldu.
02 May 2024
YAZARLAR
Eralp Ersoy
Lex Strategic Advisory Kurucusu

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
Küresel endeks sağlayıcılarının Türkiye'ye bakışı sertleşmeye devam ediyor. Haziran ayında MSCI'ın uyarısıyla başlayan süreç, temmuzda S&P DJI'ın Türkiye'yi izleme listesine almasıyla devam etti. Ağustosta FTSE Russell Türk hisselerine yönelik endeks güncellemelerini erteledi. Üç kurumun da aksiyonu fiili dolaşım oranlarının güvenilirliği, hissedar şeffaflığı ve bazı küçük ölçekli şirketlerle ilişkili fonlar üzerinden yapıldığı düşünülen koordineli işlemlere dayanıyor.
Küresel piyasalarda enflasyon dinamikleri, tahvil getirileri ve hisse senedi performansı arasındaki ilişki son dönemde dikkat çekici bir ayrışma sergiliyor. ABD'de enflasyonun beklentilerin üzerinde gelmesine ve Hazine tahvili getirilerinin yüksek seviyelerde seyretmesine rağmen, hisse senedi piyasalarının hala dirençli kalması öne çıkıyor.
AB’nin yeni “Made in Europe” kuralları, AB’den ayrılan İngiltere’yi içeride tutarken otuz yıllık Gümrük Birliği ortağı Türkiye’yi dışarıda bırakıyor. Bu tercihin ardında bir aidiyet ve rekabet kaygısı var. Türkiye’nin yanıtı rica değil, mütekabiliyet olmalı.
22 Eki 2026
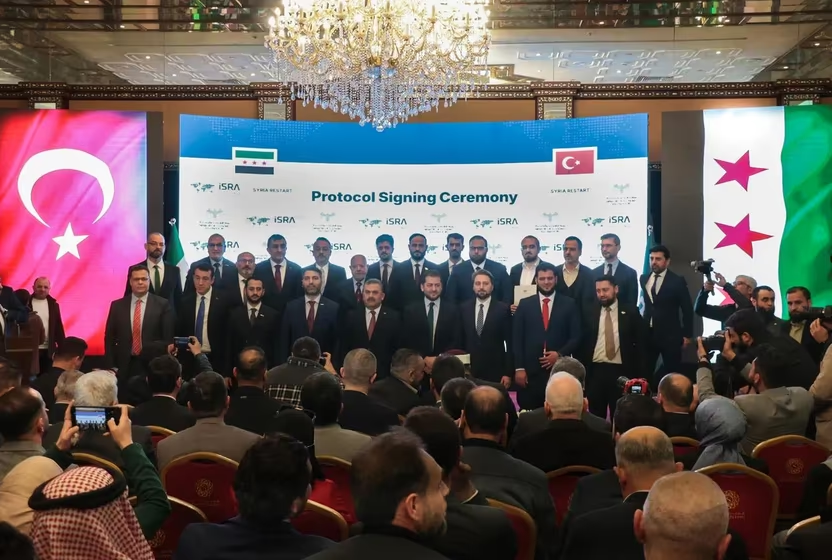
Türkiye ile Suriye arasında, savaş yıllarında büyük ölçüde atıl kalan sanayi tesislerinin yeniden faaliyete geçirilmesi ve yeni sanayi bölgelerinin kurulması için uzun zamandır geniş kapsamlı bir hazırlık yürütülüyor. Son dönemde açıklanan projeleri birlikte değerlendirdiğimizde, Türkiye’nin Suriye’de üç ayaklı büyük bir yatırım planı uygulamaya hazırlandığı görülebiliyor
Bu hafta yurt içinde TCMB'nin faiz kararı ve tüketici güven endeksleri öne çıkarken, yurt dışında Çin'in üçüncü çeyrek büyümesi, İngiltere ve Japonya enflasyonu ile ABD, Almanya ve Avro Bölgesi öncü PMI verileri ön planda.
19 Eki 2026
