





Orta Vadeli Program (OVP) ve hedeflerden sapmalar üzerine


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, 2027-2029 dönemini kapsayan Orta Vadeli Program'ı açıkladı. 2026 büyüme tahmini %3,8'den %3,3'e indirildi, yıl sonu enflasyon tahmini %16'dan %28,4'e yükseltildi. Önümüzdeki üç yıl için büyüme sırasıyla %4,2, %4,6 ve %5,0; enflasyon ise %21, %13,5 ve %9 olarak kondu.
Programa iki ayrı soruyla yaklaşılabilir. Birincisi iç tutarlılıktır. Büyüme, enflasyon, işsizlik ve bütçe rakamları birbiriyle uyumlu mu? İkincisi dış geçerliliktir. Bu belgelerin geçmişte verdiği rakamlar, kaydedilenle karşılaştırıldığında ortaya nasıl bir sicil çıkıyor? Bu yazımızda ikinci soruyu soruyoruz. Dört yıllık OVP serisini üst üste koyduğumuzda düzenli bir örüntü görünüyor ve bu örüntü, tek bir revizyondan daha fazlasını söylüyor.
Geçmiş OVP'ler ve tahmin tutarlılığı
Aşağıdaki iki tablo, dört ayrı programın aynı yıllar için verdiği rakamları yan yana koyuyor. Sütunları aşağı okuduğunuzda her yılki programın kendi içindeki patikasını, satırları yana okuduğunuzda ise tek bir yılın kaç kez ve hangi yöne doğra yeniden yazıldığını göreceksiniz.
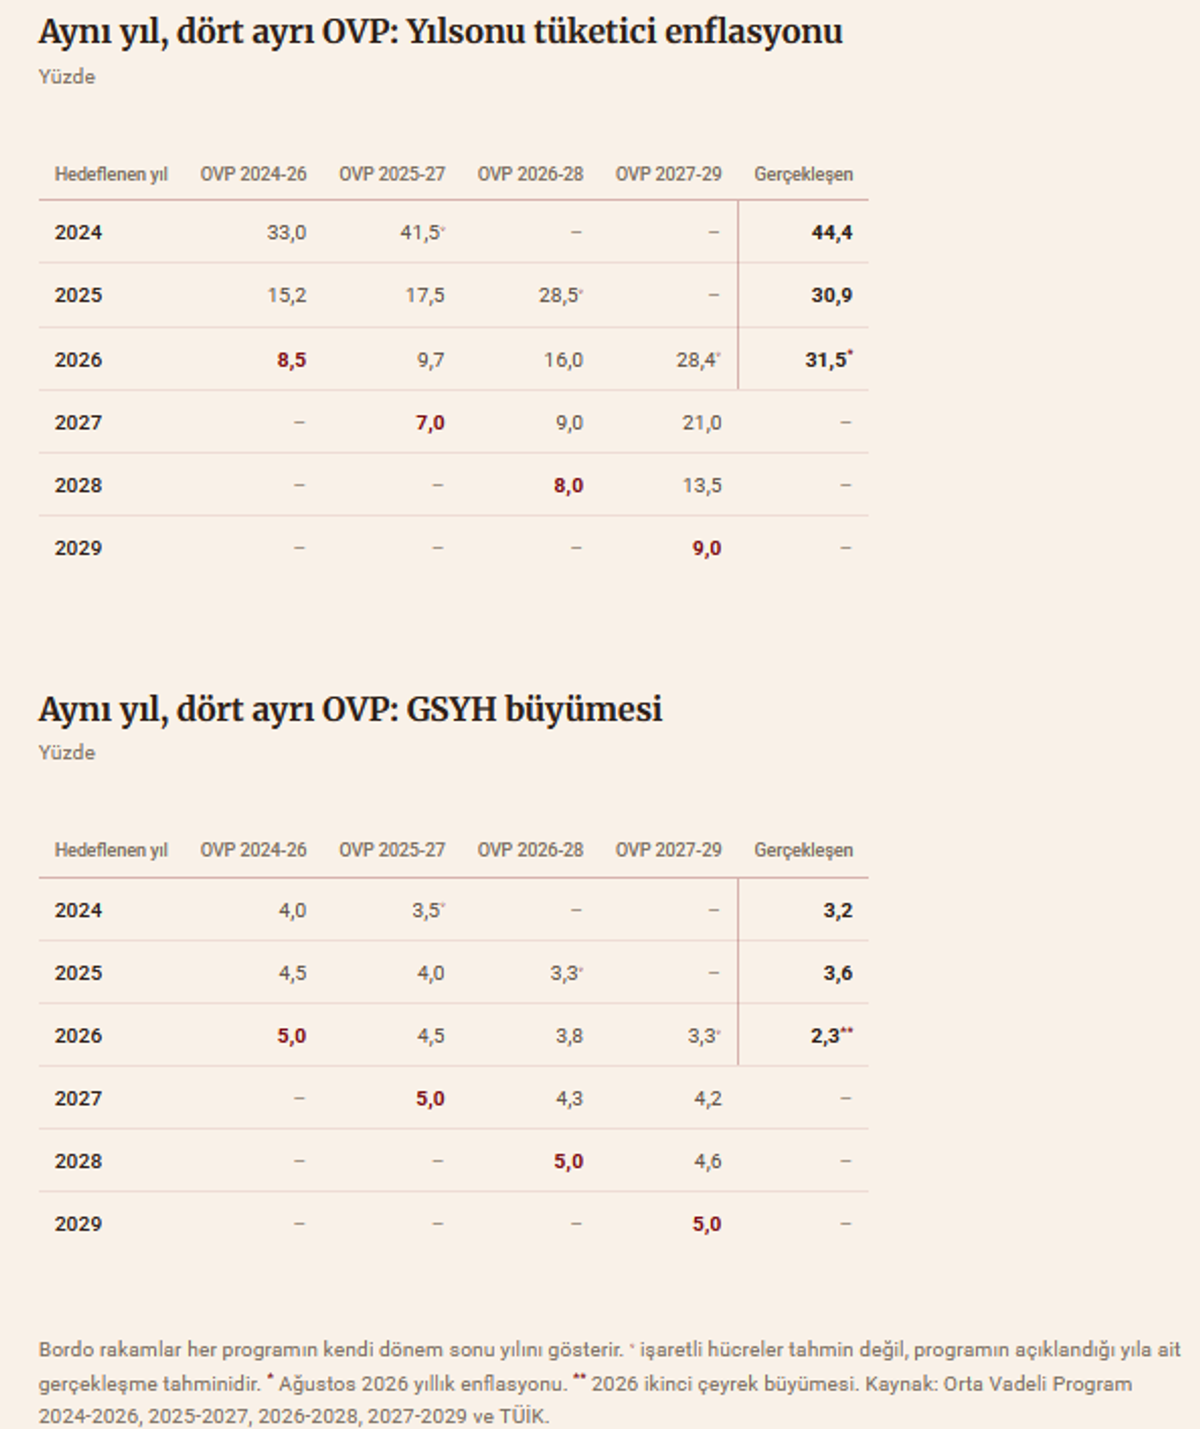
Her programın kendi açıklandığı yıla ait rakamı bir tahmin değil, "gerçekleşme tahminidir"; yani yılın büyük kısmı geçmişken yapılan bir hesaptır. Tablolarda en sağdaki dolu hücreler bunlardır.
Rakamların tamamı programların kendi metinlerinden alınmıştır. OVP 2024-2026, OVP 2025-2027, OVP 2026-2028 ve OVP 2027-2029. Kaydedilen değerler TÜİK verisidir. 2026 yılına ait iki hücre henüz tamamlanmamış yıla aittir. İkinci çeyrek büyümesi %2,3 ve Ağustos ayı yıllık enflasyonu %31,51 olmuştur.
Büyüme ve enflasyon sapmalarının karşılaştırması
Tablolardan çıkan ilk sonuç, iki göstergenin birbirinden ayrıldığıdır.
Büyüme tarafında sapmalar küçük ve iki yönlüdür. 2024 için bir yıl önceden verilen %4,0 rakamı 0,8 puan yukarıda kaldı. 2025 için iki yıl önceden verilen %4,5 rakamı 0,9 puan yukarıda kaldı; ancak aynı yıl için 2025 Eylül'ünde yapılan %3,3'lük gerçekleşme tahmini 0,3 puan aşağıda kaldı, çünkü büyüme %3,6 çıktı. Yani büyüme tahminleri bazen yüksek, bazen düşük çıkıyor ve hata payı bir puanın altında kalıyor.
Enflasyon tarafında tablo bambaşkadır. 2024 için bir yıl önceden verilen %33'lük rakam 11,4 puan aşağıda kaldı. 2025 için iki yıl önceden verilen %15,2 rakamı 15,7 puan, bir yıl önceden verilen %17,5 rakamı 13,4 puan aşağıda kaldı. 2026 için üç yıl önceden verilen rakam %8,5 idi; bugün aynı yıl için açıklanan rakam %28,4 ve Ağustos ayı seviyesi %31,5. Dört yılda dört rakam ve dördü de aynı yönde.
Bu ayrım önemli, çünkü belgenin bütününü ilgilendiren bir öngörü zayıflığı ile tek bir satıra özgü bir eğilim arasındaki farkı ortaya koyuyor. Eğer OVP genel olarak iyimser bir belge olsaydı, büyüme tahminleri de sistematik biçimde yüksek çıkardı. Çıkmıyor. Aynı kurum, aynı yıl, aynı yöntemle büyümeyi yarım puan farkla tutturuyor, enflasyonu on puanın üzerinde ıskalıyor.
İkinci sonuç, hatanın tahmin ufkuyla düzenli biçimde arttığıdır. 2025 yılı bunu tek başına gösteriyor. İki yıl önceden 15,2, bir yıl önceden 17,5, yılın dokuz ayı geçmişken 28,5, kaydedilen 30,9. Sapma 15,7 puandan 13,4'e, oradan 2,4 puana iniyor. Ufuk kısaldıkça hata küçülüyor; ancak sıfırlanmıyor ve bir kez bile yön değiştirmiyor. Yılın dokuz ayı geride kalmışken, tahmin edilecek yalnızca üç ay varken bile rakam 2,4 puan aşağıda kaldı.
Üçüncü sonuç, program dönemi sonundaki rakamların hiç değişmemesidir. Dört programın dördünde de son yıl büyümesi tam olarak %5,0 olarak konmuştur. Aynı yıllarda enflasyon sırasıyla %8,5, %7,0, %8,0 ve %9,0 olarak, yani her defasında tek hanede belirlenmiştir. Ülkenin koşulları dört yılda kökten değişti; program dönemi sonundaki rakam değişmedi, yalnızca tarihi bir yıl ileri kaydı. Buradan çıkan teknik sonuç; OVP'lerin birinci yıllarının birer tahmin olduğu, üçüncü yıllarının ise birer varsayım hatta hüsnükuruntu olduğudur.
Sapmanın yönü neden değişmiyor?
Buraya kadarki bulgular tanımlayıcıdır. Asıl soru, enflasyon rakamının neden dört yıl boyunca tek yöne şaştığıdır. Akla gelen üç açıklama var.
Birincisi dışsal şoklardır. Savaş, enerji fiyatları, emtia piyasaları. Bu açıklamanın zayıf yanı şudur: Şoklar yalnızca fiyatları değil üretimi de vurur; nitekim savaşın büyüme üzerindeki etkisi bu programda ayrıca hesaplanmıştır. Şoklar sapmanın ana kaynağı olsaydı, büyüme tahminlerinde de benzer büyüklükte hatalar görmemiz gerekirdi. Görmüyoruz. Büyüme sapması bir puanın altında kalırken enflasyon sapması 11 ile 16 puan arasında seyrediyor. Üstelik ekonomi yönetiminin kendi hesabına göre savaşın enflasyona etkisi 7 puandır; 2026 yılı için bir yılda oluşan sapma ise 12,4 puandır. Şoklar sapmanın bir bölümünü açıklıyor, tamamını açıklamıyor.
İkincisi yöntem ve model sorunudur. Zayıf bir tahmin modeli her iki yöne birden şaşar; bazen fazla iyimser, bazen fazla karamsar çıkar. Büyüme rakamlarında tam olarak bunu görüyoruz. Enflasyon rakamlarında ise dört yılda tek bir istisna yok. Aynı kurumun, aynı belgede, aynı modelle bir göstergeyi iki yöne, diğerini tek yöne şaşırması modelle açıklanamaz.
Geriye üçüncü açıklama kalıyor ve bu, belgenin nasıl kurulduğuyla ilgilidir. OVP'de enflasyon rakamı aynı anda iki iş görüyor. Hem ulaşılmak istenen seviyeyi, yani hedefi gösteriyor; hem de beklenen seviyeyi, yani tahmini gösteriyor. Tabloda tek bir sayı var ve okurun bu ikisini ayırması mümkün değil.
Karşılaştırma yapmak için Merkez Bankası'na bakmak yeterli. TCMB'nin resmi enflasyon hedefi %5'tir ve bu hedef yıllardır değişmemiştir. TCMB'nin 2026 yıl sonu tahmini ise %28'dir. Aradaki 23 puanlık fark bir tutarsızlık değildir; hedef ile tahminin ayrı iki büyüklük olduğunun kabulüdür. TCMB ikisini ayrı ayrı yayımlar ve ayrı ayrı savunur. OVP ise tek bir sütun yayımlamaktadır.
İstenen hedef, tahminlemeleri haliyle kendine doğru çeker. Bunun sonucu, hatanın rastgele değil belirli bir yönde oluşmasıdır. Büyüme rakamında böyle bir çift işlev yoktur, çünkü büyüme için hedef ile tahmin arasında kurumsal olarak tanımlanmış bir mesafe zaten bulunmaz; nitekim büyüme sapmasının da bir yönü yoktur.
Bu, kimsenin niyetine ilişkin bir tespit değildir. Belgenin mimarisine ilişkin bir tespittir ve tam da bu yüzden düzeltilebilir bir sorundur.
Enflasyon ile kur arasındaki ilişki
Programın enflasyon rakamının yanında bir de kur varsayımı var ve ikisi arasındaki fark ayrıca bakmayı hak ediyor. OVP kur için doğrudan bir hedef yayımlamıyor; ancak Türk lirası ve dolar cinsinden verilen büyüklüklerden yıllık ortalama kur türetilebiliyor.
2025 yılında kişi başına gelir 712.200 TL ve 18.040 dolar olarak açıklanmıştı; bu ikisinin oranı, yılın ortalama dolar kurunu 39,48 TL veriyor. Aynı hesabı programın 2026 rakamlarıyla yaptığımızda ortalama kur 46,87 TL çıkıyor, yani yıllık artış %18,7. Aynı yıl için nominal milli gelir 63,0 trilyon TL'den 85,3 trilyon TL'ye, yani %35,4 artıyor. Reel büyüme %3,3 olduğuna göre GSYH deflatörü, yani ekonomide üretilen bütün mal ve hizmetlerin ortalama fiyat artışı, %31 dolayında oluyor. İki oran arasında yaklaşık on iki puanlık fark var.
Bu fark, Türk lirasının yıl içinde reel olarak değer kazandığı anlamına geliyor. Doğrudan sonucu, Türk lirası cinsinden büyüklüklerin dolara çevrildiğinde üretimdeki artıştan çok daha hızlı büyümesidir. Programın basın duyurusunda öne çıkarılan iki eşik buradan geliyor. Milli gelirin tarihte ilk kez 1,8 trilyon doları aşması ve kişi başına gelirin ilk kez 20 bin doları geçmesi, reel büyümenin %3,3 olduğu bir yılda kaydediliyor. Burada hesap hatası yok; yüksek enflasyonlu ülkelerde dolar cinsinden milli gelir, kurun fiyatlar genel düzeyine göre nasıl hareket ettiğine bağlı olarak oynar.
Programın kendi patikasında bu makas kapanıyor. Türetilen ortalama kur artışı 2027'de %19,6, 2028'de %13,6 ve 2029'da %9,6. Aynı yılların enflasyon rakamları %21, %13,5 ve %9. Yani program, kur ile fiyatların üç yıl içinde neredeyse aynı hızda artacağını varsayıyor. Bu, son üç yılın tersine dönmesi anlamına gelir ve yaşanırsa doğru yönde bir düzeltmedir. Ancak düzeltmenin yaşanması, programın enflasyon patikasının tutmasına bağlı.
Öngörülebilirlik ölçütü
Bir belgeyi kendi koyduğu amaca göre değerlendirmek gerekir. Yeni programın basın duyurusunda bu amaç açıkça yazılı. Programla kamu kesimi ve özel kesim için öngörülebilirliğin artırılmasının amaçlandığı belirtiliyor. Aynı ifade dört programın dördünde de yer alıyor.
Bu amacın pratikte ne anlama geldiğini düşünelim. Sanayici beş yıllık yatırım planını kurarken maliyet artışını bir rakama bağlar. Müteahhit uzun vadeli sözleşmesinde fiyat farkı formülünü bir rakama dayandırır. İşveren ücret pazarlığına bir rakamla oturur. Bankalar kredi fiyatlamasını, sigortacılar teknik karşılıklarını, kamu idareleri ödenek tekliflerini aynı çerçeveye göre yapar. OVP'nin işlevi tam olarak budur.
Enflasyon rakamı dört yıl boyunca aynı yönde ve büyük farklarla şaştığında, o rakama göre plan yapan taraf her yıl aynı yönde zarar eder. Bir sonraki yıl aynı rakama bakmaz. Nitekim bakmıyor da. Geçen yılki program 2026 yılı için %16 derken, Garanti BBVA Research aynı dönemde %23 öngörüyordu ve bu tahminini yıl içinde önce %25'e, sonra %30'a çekti. Goldman Sachs ve JPMorgan yaz aylarında %29'da buluştu. TCMB'nin Piyasa Katılımcıları Anketi'nde Ağustos ayı beklentisi %29,43 idi. Programın bugün açıkladığı %28,4, piyasanın bir yıl önce söylediği aralığa ancak şimdi ulaşmış durumda.
Buradaki asıl mesele, tahminin yanlış çıkması değildir. Herkesin tahmini yanlış çıkabilir; nitekim özel kurumların tahminleri de tutmadı. Fark şurada. Özel kurumlar tahminlerini yıl içinde üç kez güncelledi. OVP yılda bir kez, sabit bir takvimde güncellenir. Hatanın büyüklüğünden ayrı olarak, hatanın kabul edilme hızı da bir sorundur ve öngörülebilirliği doğrudan etkiler.
Sapma cetveli
Bu tabloyu düzeltmek için yeni bir kurum kurmaya, yeni bir yöntem geliştirmeye ya da ilave kaynak ayırmaya gerek yok. Her OVP, kendi içinde bir sapma bölümü yayımlayabilir. Üç bileşeni olması yeterlidir.
Birincisi karşılaştırma tablosudur. Önceki üç programın bu yıl için verdiği rakamlar, kaydedilen değer ve aradaki fark; enflasyon, büyüme, cari denge, bütçe açığı, kur ve dış ticaret için ayrı ayrı. Bu bilgi zaten kamuya açıktır, yalnızca tek bir yerde toplanmamıştır.
İkincisi farkın ayrıştırılmasıdır. Sapmanın kaç puanı enerji ve emtia fiyatlarından, kaç puanı kurdan, kaç puanı yönetilen ve yönlendirilen fiyatlardan, kaç puanı ücret ayarlamalarından, kaç puanı iç talepten kaynaklandı. Yeni bir yöntem geliştirmek gerekmiyor, çünkü TCMB Enflasyon Raporu bu ayrıştırmayı her çeyrek zaten yapıyor. Aynı yöntemin OVP'ye taşınması teknik bir uyarlama meselesidir.
Üçüncüsü hedef ile tahminin ayrı satırlara ayrılmasıdır. Bu tek başına, yukarıda tarif ettiğimiz yapısal sorunu ortadan kaldırır. Ekonomi yönetimi 2029 için %9 hedefliyor ve %13 bekliyor olabilir; bunu yazmasında bir sakınca yoktur, tersine bilgi değeri vardır. Bugünkü haliyle okur hangi rakamı elinde tuttuğunu bilmiyor.
Bir öngörü belgesinin değeri, öngörüsünün tutmasından gelmez. Hiçbir kurumun tahmini her yıl tutmaz. Değer, tutmadığında bunun ölçülebilir biçimde ortaya konmasından gelir. Hata payı bilinen bir tahmin kullanılabilir bir tahmindir; sanayici de, bankacı da, kamu idaresi de o payı hesabına katarak plan yapar. Hata payı hiç yayımlanmayan bir tahminin güvenilirliği ise ölçülemez. Ölçülemeyen bir şeye kimse uzun vadeli plan bağlamaz.
Türkiye'nin bugün en çok ihtiyaç duyduğu şeylerden biri, ekonomi politikasında öngörülebilirliktir. OVP bu ihtiyacı karşılamak için hazırlanan belgedir. Onu daha kullanışlı kılmanın yolu, hedefleri aşağı çekmekten değil, hataları görünür kılmaktan geçiyor.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
YAZARLAR

Yaman Alp Ungan
Yatırımcı, danışman, girişimci. Kurumsal finans, strateji ve yönetim danışmanlığı, e-ticaret ve hızlı tüketim ürünleri alanlarında deneyimlidir. Dış politika, ekonomi, toplum ve tarih konularında analitik ve bağımsız bir perspektifle yazar.

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR

ABD ara seçimlerinde Demokratların Kongre'nin iki kanadında da çoğunluğu ele geçirmesi, Trump'ın işini zorlaştıracak yeni bir siyasi denge yarattı. Yeni siyasi denge, gümrük vergilerinden federal harcamalara ve Fed’in bağımsızlığına kadar birçok alanda Amerikan ekonomisi doğrudan etkileyecek.

ABD seçimleri geride kaldı. Tahmin edildiği gibi Demokratlar büyük bir başarı sağladı. Yenilginin büyük oranda İran savaşına bağlanması ve Trump’a yönelik muhalefetin sadece Demokratlardan değil Cumhuriyetçilerden de gelmeye başlamasıyla savaşın bitmesine yönelik iyimserlik arttı. Bu durum elbette dünyamızın geleceği ve istikrarı açısından önemli ve olumlu bir gelişme. Ancak seçim sonrasında Demokratlardan gelen açıklamalar, seçim sonuçlarının özellikle yapay zeka yatırımlarından sipariş alan Asya ülkeleri için soruna dönüşecek gibi görünüyor.

Türkiye'de imalat sanayi üretimi son yıllarda büyümeye devam ederken, tekstil ve hazır giyim gibi emek yoğun sektörlerde üretim ve istihdam kaybı yaşandı. Büyüyen sektörlerdeki istihdam artışı bu kaybı telafi etmeye yetmezken, tekstil fabrikalarının azalan makine yatırımları yerli ekipman üreticilerini de etkilemeye başladı. Sanayide üretim ve istihdam arasındaki ayrışma büyürken, düşen kâr marjları ve artan finansman giderleri mevcut üreticilerin yeni sektörlere yönelik yatırımlarını da zorlaştırıyor.

Bu hafta yurt içinde TCMB'nin yılın son Enflasyon Raporu, Eylül ayı sanayi üretimi, cari işlemler dengesi ve Kasım ayı Piyasa Katılımcıları Anketi öne çıkarken, yurt dışında ABD'de Ekim ayı enflasyonu, İngiltere'de üçüncü çeyrek büyümesi ve Avro Bölgesi büyüme ve istihdam verileri ön planda.
08 Kas 2026

İş Bankası’nın ana destekçiliğinde 2017'den bu yana süren Workup Girişimcilik Programı’nın 14. dönemi, çevrimiçi düzenlenen Demo Day etkinliğiyle tamamlandı. Yapay Zekâ Fabrikası’nın yürüttüğü bu dönemde 10 teknoloji girişimi mezun oldu. Dönemi öne çıkaran iki gelişme var: Mezunların 10'da 8'i işini doğrudan yapay zeka üzerine kuruyor ve seçim süreci bu kez bilinçli olarak İstanbul, Ankara ve İzmir’in dışına açıldı. Yeni mezunlarla birlikte programın toplam mezun sayısı 198'e ulaştı.
05 Kas 2026
