Yatsan : Dünya Uyku Günü kutlu olsun
Yatsan her yıl mart ayında tüm dünyada iyi uykunun önemini vurgulamak için kutlanan Dünya Uyku Günü ’nde herkesin iyi uykuya sahip olabilmesi için farkındalık yaratmayı amaçlıyor ve sizlere soruyor: “İyi bir uyku; rahat bir yastık, sıcak…
Daha fazlasını öğren →
 Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
Geçtiğimiz cuma günü ABD'nin TMSF fonu diyebileceğimiz Federal Deposit Insurance Corporation (FDIC) tarafından kapatılan Silicon Valley Bank (SVB), ülkenin en büyük 16. bankası konumundaydı. Bankanın iflası, ABD tarihine 2008 krizinde batan Lehman Brothers'tan sonraki en büyük ikinci iflas olarak tarihe geçti.
Kendisini "kurucuların bankası" olarak nitelendiren SVB, geçtiğimiz 40 yıl boyunca Silikon Vadisi'ndeki teknoloji girişimlerinin önde gelen finans kurumu tercihi olarak görülüyordu. 2019'da 60 milyar dolar mevduat sahibi olan banka, pandemi dönemiyle birlikte artan Seri A yatırımlarıyla 2022'de bu rakamı 190 milyar dolar seviyesine yükseltmişti. Birden yüklü şekilde artan mevduat miktarına ulaşan SVB, %1,5'luk faiz getirisi olan ortalama 80 milyar dolar değerinde ipoteğe dayalı menkul kıymet ve ABD Hazine tahvili satın aldı. Faiz oranlarının tarihi düşük seviyelerde seyrettiği bir dönem için %1,5'luk getiri hayli kârlıyken, ABD Merkez Bankası Fed, agresif faiz artırımlarına gitmeye karar verdi. Faiz artışları devam ettikçe de 80 milyar dolarlık yatırım zamanla erimeye başladı.
SVB bu noktada bazı varlıkları "zararına" satmaya karar verdi; amaç, daha fazla sermayeyi serbest bırakarak likidite görünümünü iyileştirmekti. Böylece SVB, 20 milyar dolarlık menkul kıymeti 1,8 milyar dolar zararla satmış bulundu ve 2,25 milyar dolar sermaye toplamaya çalışacağını açıkladı. Fakat bu hareket, aslında bir likidite sorunu yaşamayan Silicon Valley Bank'in durumunda, yatırımcıları korkutmaktan başka bir işe yaramadı. Banka, yalnızca iki işlem gününde hisse senetlerinde %70'i geçen bir değer kaybı yaşamasının ardından sermaye artırımını iptal etti. Bu esnada birçok üst düzey yönetici, bankadan mevduatları çekmenin faydalı olacağı yönünde açıklamalar yapmaya başlamıştı. Ancak SVB mevduatlarının yalnızca %2,7'si FDIC tarafından sigortalı idi; sonuç olarak, FDIC 2008'den beri ilk kez bir bankanın kontrolünü ele almak durumunda kaldı.
Ardından pazar günü kurum, mevduat sahiplerini korumak için Signature Bank’e de kayyum atadı. Signature Bank'ın, 31 Aralık 2022 itibarıyla yaklaşık 110,4 milyar dolarlık varlığı ve yaklaşık 88,6 milyar dolarlık mevduatı bulunuyordu. Cuma gününden bu yana ABD bankacılık sektöründe iflas endişeleri yayılarak artarken ABD Merkez Bankası Fed ve FDIC, sorun yaşayan bankalarda daha fazla mevduat desteğine olanak sağlayacak bir fon yaratmayı değerlendiriyor. Ek olarak SVB iflasının ertesi günü FDIC, aralarında First Republic Bank’ın da olduğu çok sayıda küçük ve orta ölçekli kredi kuruluşundan yetkilileri mali durumları hakkında incelemeye aldı.
Çöküşün sebeplerine baktığımızda, agresif biçimde artan faiz oranları ve Silicon Valley Bank’in yaptığı stratejik iletişim hatasını görüyoruz. Fakat artık çoktan başlamış olan süreç; diğer bankalara, ABD ekonomisine, hatta Avrupa bankacılık sistemine kadar uzanma potansiyeline sahip.
Hisseler ve sektörel bazda kaydedilebilecek hasarlar düşünüldüğünde, ortadaki risk azımsanamaz büyüklükte; hele ki ABD resesyonuna dair süregelen tartışmaların yeniden alevlendiği şu ortamda. 2023 başında piyasalar, ekonomik gidişat konusunda iyimserdi, şimdilerde ise sert sert düşüşün devam etme olasılığı fiyatlanıyor, yatırımcılar bir süre diken üstünde olacak.
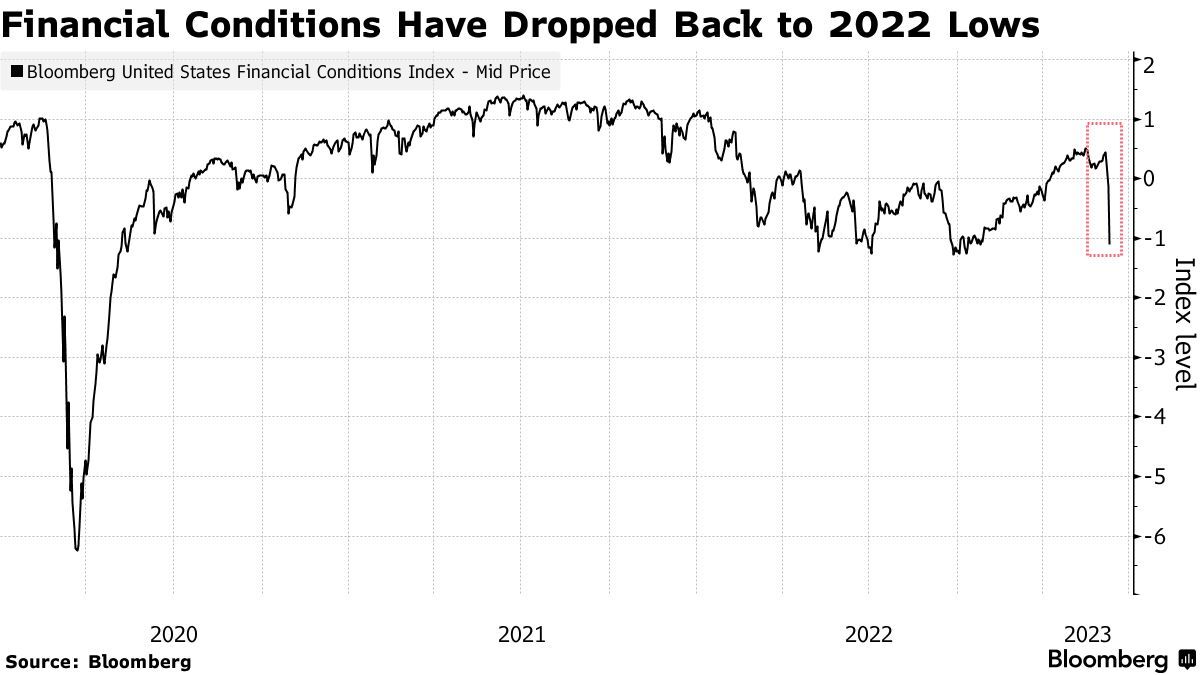
Diğer yandan, birçok uzman ve kurum tarafından, ABD’deki iflasların Avrupa'nın finansal istikrarı için ciddi bir tehdit oluşturmadığına kanaat getirildi.
Kredi derecelendirme kuruluşu Moody’s, salı günü ABD bankacılık sektörü için görünümünü “durağan”dan “negatif”e düşürdü ve daha fazla sayıda ABD menşeili bankanın baskı altına girmesini beklediğini söyledi. Kurum, Avrupa'ya yönelik görünümünde ise herhangi bir değişikliğe gitmedi ve bunu sağlam likidite ve finansman profilleri, nakit varlıkları ve istikrarlı mevduat tabanlarına dayandırarak büyük bir risk bulunmadığını açıkladı.
Berenberg Başekonomisti Holger Schmieding, "Büyük Avrupa bankalarının mevduat tabanı, Silicon Valley Bank ve Signature Bank'ınkinden çok daha istikrarlı çünkü esas olarak çok sayıda küçük perakende şirketi ve ticari mevduat sahibinden geliyor" dedi.
Piyasadaki paniğin en büyük sebeplerinden biri SVB’nin ABD’de geldiği “kurucular bankası” konumuydu, özellikle teknoloji şirketlerinin sermayesinin bulunduğu “imza” bir banka oluşuydu. Avrupa’da buna benzer bir risk öngörülemese de, sıkılaşan piyasa koşullarının ve yatırımcının daha “korumacı” biçimde atması muhtemel adımların neler doğurabileceğinin izlendiği bir süreç olacak. Credit Suisse ile birlikte hafta ortasında yeniden düşen Avrupa hisseleri ve dalgalanan tahvil piyasaları, hâlâ ABD’li akranlarına göre çok güçlü durumda.
- Editörün önerisi: Credit Suisse’te neler yaşanıyor?
SVB iflasının Avrupa yansımaları tararında, pazartesi günü erken saatlerde İngiliz hükümeti, Avrupa'nın en büyük bankası HSBC ile birlikte SVB'nin yan kuruluşunu sadece 1 sterlin karşılığında devralmak üzere bir anlaşma yaptı. Aynı gün, İsveç'in en büyük emeklilik fonu Alecta, SVB ve Signature Bank'a yatırdığı 1,06 milyar avroyu kaybetmekle karşı karşıya kaldığını ancak güçlü konumda olduğunu belirtirken, her iki bankanın da iflas etmesinin İsveç'in finansal istikrarını tehdit etmediği söylendi. Almanya'nın mali düzenleyicisi BaFin, SVB'nin Almanya şubesi tarafından satış ve ödemeleri yasaklayarak bir bir moratoryum uyguladı. Almanya menşeili ekonomik araştırma grubu DIW Başkanı Marcel Fratzscher, 2008 krizinden sonra Alman bankacılık sisteminin hâlâ yüzde yüz oranla toparlanamamış olduğunu, dikkatli olunması gerektiğini söyledi.
Çin’in yerel gazetesi Securities Times, ülke ekonomisinin bu şoktan doğrudan etkileneceği bir durum olmasa da, özellikle küçük bankaların yaşananlardan bir ders alması gerektiği konusunda uyarıda bulundu. Çin'de küçük bankalar, riskleri yönetme yeteneklerine dair geçen hafta büyük bankaların çok altında performans gösterdi. GF Securities'in bu haftaki raporunda, risklere karşı daha savunmasız olan küçük bankaların faiz artış döngüsü sırasında azalan marjlar ve yatırım kayıplarından zarar görebileceği belirtildi.
Küresel bağlamda büyük oyuncuların risk altında olmadığı konusunda içler rahatlamış olsa da; piyasaları, bankaların mevduatların hızlı bir şekilde geri çekilmesi durumunda gerekli önlemleri alamayacağı korkusu sarmış durumda.


Kaydet

Okuma listesine ekle
Paylaş
Paretoİş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?
ABD'deki Silicon Valley Bank iflasının bulaşıcılığı, Togg'un ön sipariş dönemi ve kapasite artırma çalışmaları
17 Mar 2023
YAZARLAR
İdil Ertürk
İş Dünyası & Finans Editörü
Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ OKUMALAR
"Ödünç dikkat çağı" bugünlerde yeni bir şey gibi paketleniyor ama neredeyse reklamcılık kadar eski bir tartışma bu. Öte yandan viral akımlar, memler, trend sesler, influencerlar çağında araştırmalar, ödünç dikkatin kapıyı açsa da alışkanlık yaratmadığını da gösteriyor. Peki bu tartışmaların ortasında reklamcılıktan elde kalan ne? Bunun cevabı şeffaf süreçler, doğrulanabilir sonuçlar, kanıtlar ve gerçek insan emeğinde yatıyor.
Eskiden yalnızca satın alınan ürünleri taşımak için kullanılan bez çantalar, bugün tüketiciler için bir statü sembolüne, markalar için ise maliyetsiz bir reklam aracına dönüşüyor. Giderek daha fazla işletme, esas faaliyet alanının dışına çıkarak bez çantalardan tişörtlere, şapkalardan kupalara kadar uzanan “merch” koleksiyonları oluştururken bir dönemler ücretsiz dağıtılan bu promosyon ürünleri, tüketicilerin para ödemeye gönüllü olduğu yeni bir pazar yaratıyor.
Ortadoğu'daki savaşın tetiklediği akaryakıt krizi, elektrikli otomobillere yönelik talebi yeniden artırırken sektördeki dengeleri de değiştiriyor. Son bir yılda elektrifikasyon yatırımlarını küçülten otomobil devleri, yükselen talep ve Çin’deki üreticilerin güçlenen rekabeti karşısında gelecek stratejilerini yeniden değerlendirmek zorunda kalıyor.
Dijital ödeme çözümleri, her geçen gün daha da yaygınlaşırken işletmelerin bu çözümlere yaklaşımında güven, kullanım kolaylığı ve sağlanan somut fayda belirleyici hâle geliyor. Yakın tarihte Garanti BBVA’nın kuruluşu Tami’nin ve Ipsos Türkiye’nin işbirliğinde gerçekleşen çalışma da işletmelerin dijital ödeme çözümlerine açık olduğunu, fakat dönüşümün esas anahtarının güven olduğunu ortaya koyuyor.
12 Eki 2026
Tüketicilerin kredi kullanım tercihleri son yıllarda nasıl değişti, Türk bankacılık sektörü para politikası kararlarına nasıl uyum sağlıyor ve finansal teknolojiler alanında faaliyet gösteren girişimlerin büyümesinin önündeki başlıca sorunlar neler? TeklifimGelsin Kurucu Ortağı ve CEO’su İhsan Cem Zararsız, kredi piyasasındaki gelişmeleri, bankaların dijitalleşme sürecini ve Türkiye’de girişimlerin finansmana erişimde yaşadığı sorunları Aposto okurları için anlattı.