SPK’nın 130 fon için verdiği tasfiye kararı ne anlama geliyor?


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Sermaye Piyasası Kurulu (SPK), 17 Eylül gün içinde yayımladığı bültende Tera, Pusula, Hedef, Atlas, A1, Pardus ve Bulls olmak üzere yedi portföy yönetim şirketinin kurucusu olduğu, katılma payları TEFAS’ta işlem gören bütün yatırım fonlarını platformda alım ve satıma kapattığını duyurdu. Aynı kararla unvanları tek tek yazılan 130 fonun da SPK tarafından tayin edilecek yöntemle tasfiye ettirilmesine hükmedildi.
Tasfiye kararı Pardus Portföy’de 42, Hedef Portföy’de 31, Atlas Portföy’de 16, Bulls Portföy’de 15, Pusula Portföy’de 12, A1 Portföy’de 9 ve Tera Portföy’de 5 ise fonu kapsıyor.
Tasfiye kararı verilen 130 fonda 517 bin 503 yatırımcı yer alırken, toplam fon büyüklüğü ise 17 Eylül tarihi itibarıyla 809,1 milyar TL seviyesindeydi.
Peki tasfiye kararı verilen bir fonda yatırımcının payına ve parasına ne olacak?
Tasfiye nasıl yapılacak?
Yatırım fonunun mal varlığı, kurucusu olan portföy yönetim şirketinin bilançosunda duran bir para havuzu değil. Sermaye Piyasası Kanunu’nun 53’üncü maddesine göre fon varlıkları hem portföy yönetim şirketinin hem de saklama kuruluşunun mal varlığından ayrı tutuluyor. Fon varlığı, portföy yönetim şirketinin borçları için haczedilemiyor, üzerine ihtiyati tedbir konulamıyor veya şirketin iflasına dahil edilmiyor. Tasfiye sonunda kalan bakiye de katılma payı sahiplerine ait.
Tasfiye süreci başladıktan sonra ise yatırımcı payını normal satış emriyle nakde çeviremiyor. Fonda yeni pay satışı ve mevcut payların geri alımı duruyor. Yatırımcının alacağı para, fon portföyünün tasfiyesiyle belirleniyor. Tasfiye sürecinde fondaki hisseler ve diğer varlıklar satılıyor, alacaklar tahsil ediliyor, fonun borçları ödendikten sonra kalan tutar katılma payı sahipleri arasında payları oranında bölüştürülüyor. Yani bir yatırımcı toplam katılma paylarının %0,01’ine sahipse giderler ve yükümlülükler çıktıktan sonra kalan bakiyenin de %0,01’ini alıyor.
Yatırımcının alacağı tutar, ekranda görülen son fon fiyatına veya yatırımcının fona yatırdığı anaparaya sabit değil. Sonuç, portföydeki varlıkların hangi fiyatlardan satılabildiğine ve kapatılan yükümlülüklerin büyüklüğüne göre değişiyor.
Tasfiye kararından önce satış emri veren yatırımcılar içinse emrin hangi aşamada olduğu belirleyici. İşlem gerçekleşmiş ve iade bedeli kesinleşmişse yatırımcının alacağı tutar bellidir. Para henüz hesaba geçmemişse fonun ödeme yükümlülüğü sürer. Ancak emir yalnızca sisteme iletilmiş, fiyatı oluşmamış ve işlem tamamlanmamışsa yatırımcı fonda pay sahibi olarak kalır.
Sermaye Piyasası Kanunu Madde 79: “Sermaye piyasası araçlarının takas talimat ve işlemleri ile ödeme işlemleri, merkezî takas kuruluşlarının üyelerinin faaliyetlerinin geçici ya da sürekli olarak durdurulması, idari ve adli merciler nezdinde tasfiye işlemlerine başlanması durumu da dâhil olmak üzere, geri alınamaz ve iptal edilemez.”
Sektör çalışanları son birkaç günde yaşananları nasıl değerlendiriyor?
Konuyla ilgili Aposto’ya konuşan bir portföy yöneticisi, son gelişmelerin sektörü uzun süredir yakından takip eden profesyoneller için sürpriz olmadığını ifade ederek, “Bu tabloyu bir süredir ‘fonzi’ olarak adlandırıyordum ben şahsi çevremde. Kendi fonlarının birbirleri arasında ters repo yoluyla borçlanarak likidite yaratması ve bu şekilde fon idame ettirilmesi, sürdürülebilir bir şey değildi. Aynı durum hisse senedi fonlarında da geçerli. Bunu görmek için özel bir öngörü gerekmiyordu. 100’den fazla diğer para piyasa fonu bunu yapmayı akıl edemez miydi? Ederdi ancak kaybedecek çok şeyleri var mesela ‘itibar’ gibi. Uzun vadede piyasada kalıcı olabilenler, yalnızca işini doğru ve disiplinli yapanlar olacak. Bundan bir gün bile şüphe duyulmaması lazım” ifadelerini kullandı.
SPK’nın 130 fona dair verdiği tasfiye kararının ardından yatırımcının aklında farklı sorular oluşmasına yol açabileceğini de söyleyen portföy yöneticisi, “Bu hamle elbette yatırımcı nezdinde, ‘Benim yatırım yaptığım fon pat diye kapatılabiliyor veya temerrüde düşebiliyor mu?’ sorusunu sorduruyor. Bu dünyanın en doğal sorusu. Şimdi sorulması gereken soru şu: ‘Bu riski yalnızca biz mi gördük, yoksa görüp görmezden gelenler mi çoğunluktaydı?’ Küçük yatırımcı bu volatiliteyi elbette fark ediyor. Bu sürecin sonunda fon sektörüne karşı ciddi bir güven ve mesafe oluşması kaçınılmaz görünüyor. Tıpkı pandemi sonrası küçük yatırımcının borsaya mesafe koyup rallinin bitmesiyle piyasadan çıkması gibi” dedi.
“Değeri 10 lira olan varlığı 100 liradan alacak çıkmazsa ortada getiri yerine ödenecek bir fatura kalıyor”
Konuyla ilgili Aposto’ya konuşan bir başka sektör çalışanı son günlerde yaşanan gelişmelerle ilgili, yatırım fonlarında getirinin kalitesi ve sürdürülebilirliğinin getirinin yüksek olmasından daha önemli olduğunu söyleyerek, “Gerçek değeri 10 lira olan bir varlığın fiyatı suni hareketlerle 100 liraya çıkarıldığında bu varlığı tutan fon çok başarılı gibi görünebilir. Ama fon yatırımcısı parasını geri almak istediğinde, esas değeri 10 lira olan o varlıkları 100 liradan alacak yatırımcı yoksa, günün sonunda ortada yüksek getiri yerine ödenecek ağır bir fatura kalıyor. Son günlerde bazı fonlarda temerrüt oluşması da bu mekanizmanın doğal bir sonucu” ifadelerini kullandı.
“Fon sektörü son yıllarda çok hızlı büyüdü ve bu büyümede yatırımcıların bazı fonlara yönelmesinin de önemli bir payı var. Eğer yatırımcı çok yüksek getirinin iyi şirketlere doğru fiyatlardan yatırım yapmak yerine suni fiyat hareketleriyle sağlanabildiğini düşünmeye başlarsa, doğal olarak gördüğü her yüksek getirinin arkasında ne olduğunu sorgular.”
Bu durumda yıllardır normal piyasa koşullarında makul getiri sağlayan fonlarla bu yöntemleri kullanan fonlar arasındaki farkın yatırımcıya açık biçimde gösterilmesi gerektiğini söyleyen çalışan, “Diğer türlü birkaç oyuncunun yarattığı zarar, fon sektörünün yıllar içerisinde oluşturduğu güvene de zarar verir. Finansal piyasalarda güvenin yeniden kurulması kaybedilmesinden her zaman daha zor” dedi.
"Kaybedilen güvenin telafisi vakit alabilir"
Konuyla ilgili Aposto'ya bilgi veren bir yatırım bankacısı ise hem sektör çalışanlarının hem de küçük yatırımcının dikkatle son gelişmeleri takip etmekte olduğunu ifade ederek, "Güncel makroekonomik koşulların ve jeopolitik risklerin cazibesini azalttığı hisse senedi piyasalarında yaşanan krizin, uzun vadede yatırımcı iştahına zarar vermesinden ve sermaye piyasalarındaki kırılganlığı artırarak piyasadaki likidite yetersizliğini derinleştirmesinden endişe ediyoruz" dedi.
Yalnızca hisse tarafında değil, pay repo işlemlerindeki teminata söz konusu hisselerin nakde çevrilememesi kaynaklı büyüyen krizin bir sonucu olarak para piyasası fonlarına güvenin de zarar görebileceğini söyleyen bankacı, "Böyle bir dönemde alınan hasar sonucu kaybedilen güvenin telafisi vakit alabilir" dedi.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
YAZARLAR
Emircan Yaman
Piyasalar ve Finans Editörü

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR

İş Bankası’nın ana destekçiliğinde 2017'den bu yana süren Workup Girişimcilik Programı’nın 14. dönemi, çevrimiçi düzenlenen Demo Day etkinliğiyle tamamlandı. Yapay Zekâ Fabrikası’nın yürüttüğü bu dönemde 10 teknoloji girişimi mezun oldu. Dönemi öne çıkaran iki gelişme var: Mezunların 10'da 8'i işini doğrudan yapay zeka üzerine kuruyor ve seçim süreci bu kez bilinçli olarak İstanbul, Ankara ve İzmir’in dışına açıldı. Yeni mezunlarla birlikte programın toplam mezun sayısı 198'e ulaştı.
05 Kas 2026
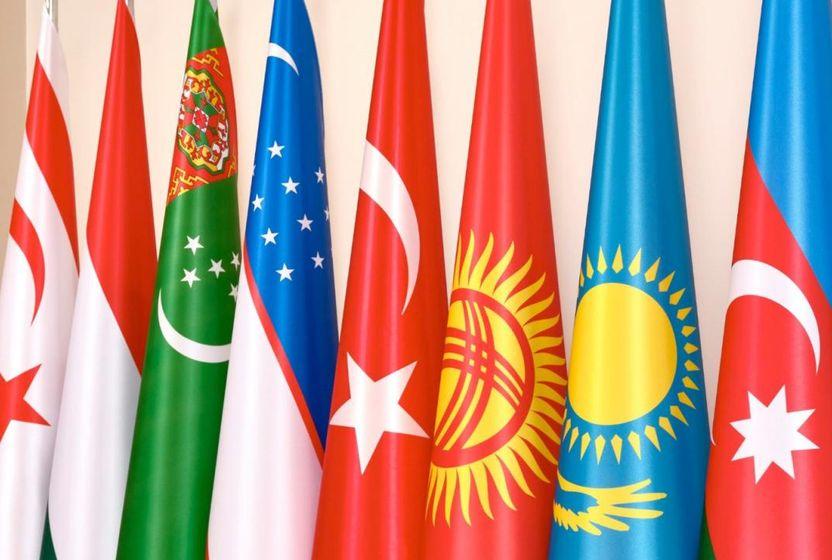
Türk Devletleri Teşkilatı'nın (TDT) 13. Zirvesi 29-30 Ekim'de Ankara'da yapıldı. Türkiye, Azerbaycan, Kazakistan, Kırgızistan ve Özbekistan TDT'nin üyesi; Türkmenistan, Macaristan ve Kuzey Kıbrıs Türk Cumhuriyeti ise gözlemcisi. Zirvenin sonunda üye devletler 163 maddelik Ankara Bildirisi'ni kabul etti. Bildiri ortak alfabeden küp uyduya, savunma sanayisi kolejinden ulaşım koridorlarına kadar pek çok konuyu kapsıyor.
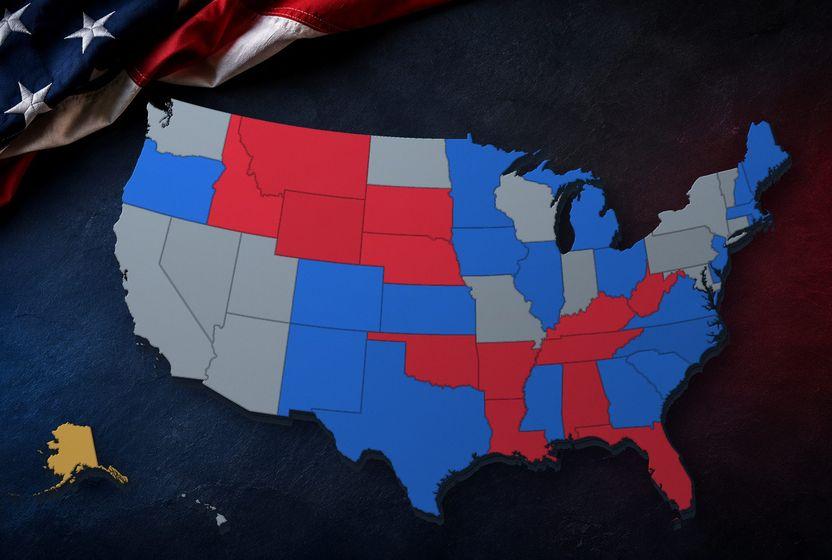
ABD’de 2026 ara seçimlerinin Demokratların hem Temsilciler Meclisi hem de Senato’da çoğunluğu elde etmesiyle sonuçlanması, Amerikan ekonomisi ve küresel finansal piyasalar açısından yeni bir siyasi denge oluşturdu. Ancak seçim sonuçlarının ekonomi politikalarında radikal bir yön değişikliğinden ziyade, yürütme ve yasama organları arasındaki anlaşmazlıkları artırması bekleniyor.
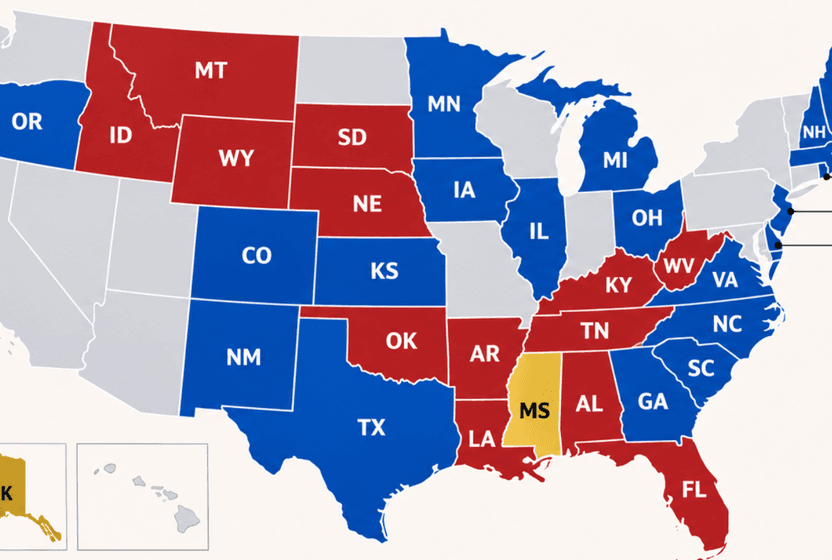
ABD'de 2026 ara seçimleri, Trump'ın ikinci döneminin kalan son iki yılının çerçevesini belirlemiş durumda. Resmi olmayan sonuçlara göre demokratlar hem temsilciler meclisinde hem de senatoda çoğunluğu ele geçirdi. Temsilciler meclisini demokratların kazanması beklenen bir sonuçtu. Sürpriz, cumhuriyetçilerin yıllardır elinde tuttuğu eyaletlerde de koltuklarını yitirerek senato tarafını da kaybetmesi oldu. Bu sonuç Washington'da Trump'ın gücünün yeniden dengelenmesi sürecini başlatırken, önümüzdeki iki yılın maliye, ticaret ve dış politika gündemini doğrudan etkileyecek
İstanbul Sanayi Odası’nda (İSO) 13 yıldır devam eden Erdal Bahçıvan dönemi sona erdi. 4 Kasım'da yapılan seçimlerde Adnan Dalgakıran, Bahçıvan'ın desteklediği Ender Yılmaz'ı 67'ye karşı 86 oyla geride bırakarak İSO'nun 2026-2030 dönemi Yönetim Kurulu Başkanı seçildi. Peki yeni İSO Başkanının programında hangi başlıklar var?