

Tahvil piyasalarında neler oluyor: Tahvil bekçileri mi görevde?


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Uzun vadeli devlet tahvili getirileri dünyanın neredeyse her yerinde aynı anda zirvelere ulaşıyor. Getiri eğrisinin uzun tarafı son dönemlerde çokça dikkat çekmeye başladı.
ABD'de, İran savaşının getireceği enflasyon ve harcama endişeleriyle tetiklenen 30 yıllık Hazine tahvili getirisi %5,33'ü aşarak 19 yılın en yüksek seviyesine ulaşırken, 10 yıllık getiri %4,7 civarında seyrediyor. Durum Avrupa’ya da sirayet edince daha da dikkat çekici hâle geldi. Zira Avrupa'da, en büyük ekonomilerdeki uzun vadeli getiriler çok yıllık zirvelere ulaşmış durumda. Fransa'nın 10 yıllık tahvili %4,10'a (Haziran 2009'dan bu yana en yüksek seviye), Almanya'nın 10 yıllık Bund tahvili %3,25'in üzerine (Mart 2011'den bu yana en yüksek seviye), İngiltere'nin 30 yıllık devlet tahvili %5,85'e ve Almanya'nın 30 yıllık tahvili %3,78'e ulaşarak 15 yılın en yüksek seviyesine çıktı. Almanya, 2011'den bu yana en yüksek getiriyle yeni 30 yıllık borçlanmaya hazırlanıyor.
Bu, tek bir ülkede yaşanan münferit bir olay değil. Uzun vadeli devlet tahvillerinde eşzamanlı, küresel bir satış dalgası gibi görünüyor.
ABD tahvillerindeki bu yükselişi bir yandan piyasanın enflasyon endişelerinin sonucu olarak yorumlarken, diğer taraftan piyasaların tahviller üzerinden Başkan Trump’ın ekonomiye yönelik kararlarında bir terbiyeci rolü üstlendiğini çok kere ifade etmiştik.
Şimdi herkesin sorduğu soru şu: Faizler neden bu kadar yüksek?
Aslında bu sorunun tek bir cevabı yok. Konuyu birkaç ana başlıkta inceleyebiliriz.
Enerji kaynaklı enflasyonun sürekli olma endişesi
ABD-İran savaşı ve akabinde yaşanan belirsizlik, petrol akışını aksattı ve aksatmaya devam ediyor. ham petrol fiyatlarını da keskin bir şekilde yükseltti. Stratejistler, uzun dönemli tahvil fiyatlarındaki artışın en büyük etkeni olarak savaşı görüyor. Buna ben de katılıyorum. Savaşın en başından beri sermaye piyasalarının gelecekte ortaya çıkması muhtemel ekonomik sorunları hafife aldığını, ancak doğru fiyatlamanın para piyasasında yapıldığını çok kez ifade ettim. Enerji fiyatlarının, Avrupa tahvil piyasası hareketlerinin en önemli itici gücü olduğu yadsınamaz. Savaşın etkilerini modelleyen araştırmalar, Hürmüz Boğazı'ndaki aksaklıkların birkaç çeyrek daha devam etmesi durumunda manşet enflasyona yaklaşık 1 puan daha ekleyebileceğini gösteriyor; OECD ise enerji fiyatlarındaki artış nedeniyle ABD manşet enflasyonunun 2026'da %4,2'ye ulaşabileceği konusunda uyarıda bulunuyor.
Yükselen “vade primi”
Faiz eğrisinin kısa vadeli ucu Merkez Bankası politikasıyla sabitlenirken, uzun vadeli ucu politikadan bağımsız olarak, tabiri caizse, özgürce hareket ediyor. Vade primi, yatırımcıların kısa vadeli tahvilleri yenilemek yerine 30 yıl vadeli tahvilleri elde tutmak için talep ettiği ek getiridir. Vade primi, enflasyon belirsizliği, vade riski, tahvil arzı ve mali görünüm için aslında bir telafi niteliğinde. Bu baskıların hepsi şu anda aynı olumsuz yönde hareket ediyor.
Avrupa'da ülkelere özgü siyasi ve mali riskler
Fransa'nın uzun vadeli tahvil getirileri, kısmen ülkenin 2027 bütçe görüşmeleri ve bir sonraki cumhurbaşkanlığı seçimleriyle ilgili endişeler nedeniyle yükselirken, İtalya ise özellikle ağır yeniden finansman ihtiyacıyla karşı karşıya. Örneğin, İtalya’nın 2026’nın tamamında GSYH’sinin %17’sine denk gelen borcu yeniden finanse etmesi beklenirken, bu oran Fransa için %12, Almanya ve İngiltere için ise %7. Bu durum, İtalyan tahvillerindeki risk priminin yüksek kalmasına yol açıyor.
Borçlanmalarda Kartopu Etkisi
Yüksek getiriler, hükümetlerin yeni ve yenilenen borçlar için ödediği faizi artırıyor. Tahvil piyasalarına yönelik asıl endişe duyulması gereken konu bence bu. Bunun anlamı, bütçe açığının daha da artması ve bu artışın daha fazla borçlanma gerektirmesi. Borçlanma ihtiyacının artması, gelecekte getirilerin daha da artacağı anlamına geliyor. Bence piyasalar bu dinamik döngüyü yakından takip ediyor, çünkü bu döngü kendi kendini besleme özelliğine sahip.
Ağır borçlanma ve mali açıklar
ABD'nin temmuz ayı bütçe açığı 432,3 milyar dolara ulaşarak Mart 2021'den bu yana en geniş aylık açık oldu ve yıl başından bu yana açık yaklaşık 1,8 trilyon dolara yaklaştı. Avrupa'da ise Almanya'nın borçlanması, artan savunma ve altyapı harcamaları ile bu yıl rekor düzeyde 238 milyar euroluk tahvil geri ödemeleri nedeniyle yükseliyor. Yıllarca süren bütçe disiplininden sonra, Almanya şimdi savunma ve altyapı için çok daha büyük bütçe açıkları veriyor; tam da tahvil geri ödemelerinin yeniden finanse edilmesi gerektiği bir dönemde.
Daha fazla tahvil arzı, ihraççıların alıcıları çekmek için daha yüksek getiriler sunması gerektiği anlamına geliyor.
Tahvillerdeki bu hareket, klasik “resesyon korkusu” hikayesine pek benzemiyor.
Alışılagelmiş düzende büyüme endişesi arttığında yatırımcılar güvenli limanlara yönelir ve faiz indirimleri beklenirken uzun vadeli tahvil getirileri düşer. Şimdi ise tam tersi oluyor. Yani, bazı ekonomik veriler olumlu gelse bile, uzun vadeli tahvil getirileri yükseliyor.
Özetlemek gerekirse, tahvil piyasası şu anda öncelikle yaklaşan bir resesyondan ziyade, artan kamu borçları kaynaklı bir mali riske ve en başından beri mevcut olan enflasyon riskine dair bir hikâyeyi bize sunuyor gibi görünüyor. Belki şu an için bir kriz demek doğru olmasa da “yeni normal” diyebiliriz. Asıl riskin bu durumun süresine bağlı olduğunu düşünüyorum.
Bütün bunlar bir gerçeklik olarak ortada dururken, en çok konuşulan konulardan biri de uzun dönemli tahvil faizlerindeki yükselişin arkasında “Tahvil Bekçileri”nin olup olmadığı sorusu.
“Tahvil Bekçileri” (Bond Vigilantes) terimi 1983 yılında Yardeni Research Baş Yatırım Stratejisti Dr. Ed Yardeni tarafından literatüre kazandırıldı. “Tahvil Bekçileri”, hükümetlerin sürdürülemez veya enflasyonist buldukları para ya da maliye politikalarını protesto etmek amacıyla büyük miktarlarda devlet tahvili satan kurumsal yatırımcıları tanımlayan bir finansal terimdir.
Toplu satışlar nedeniyle tahvil fiyatları düştüğünde, tahvil faizleri/getirileri (yields) (yani devletin borçlanmak için ödemek zorunda olduğu faiz oranı) hızla yükselir. Bu yatırımcılar, borçlanma maliyetlerini yukarı çekerek siyasetçileri harcamaları kısmaya veya enflasyonist politikalardan vazgeçmeye zorlayarak adeta hükümetleri “cezalandırır”. Yardeni şöyle demişti: “Mali ve parasal otoriteler ekonomiyi disipline etmezse, tahvil yatırımcıları eder.”
Bu mekanizma şu şekilde işler.
Yatırımcılar bir hükümetin çok fazla para bastığından veya devasa bütçe açıkları verdiğinden endişelendiğinde, gelecekte geri alacakları paranın değer kaybedeceğini fark ederler. Portföylerini enflasyondan ve ödenmeme, yani temerrüt riskinden korumak için ellerindeki devlet tahvillerini satarlar. Piyasaya aşırı tahvil arzı girdiğinde tahvil fiyatları düşer. Tahvil fiyatları ile getirileri ters orantılı olduğu için, devletin borçlanma faizleri tavan yapar. Yüksek borçlanma maliyetleri, hükümeti bütçesini ve politikalarını yeniden gözden geçirmeye zorlar.
1993 sonlarında ABD'de kamu harcamalarına ilişkin endişeler arttığında, 10 yıllık ABD Hazine tahvili getirileri tahvil sahiplerinin satışı sonucu %5,2'den %8'in üzerine çıkmıştı. Bu durum Başkan Bill Clinton'ı bütçe açığını azaltmaya odaklanmak zorunda bıraktı. Benzer şekilde 2022 yılında İngiltere’de mini bütçe krizi yaşanmıştı. Dönemin İngiltere Başbakanı Liz Truss, kaynağı açıklanmamış vergi indirimleri teklif ettiğinde, yatırımcılar İngiliz devlet tahvillerini (gilt) hızla satmıştı. Tahvil faizleri fırlamış, emeklilik fonları iflasın eşiğine gelmiş ve hükümet bu politikayı geri çekip istifa etmek zorunda kalmıştı.
Tahvil faizlerini yakından takip etmekte fayda var.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
YAZARLAR
Prof. Dr. Burak Arzova
Akademisyen. 1994 yılında Marmara Üniversitesi İktisadi ve İdari Bilimler Fakültesi’nden mezun olmasının ardından araştırma görevlisi olarak göreve başladı. 1996 yılında yüksek lisans, 2000 yılında doktorasını tamamlayan Arzova, 2004 yılında doçent, 2009 yılında da profesör oldu. Marmara Üniversitesi İşletme Fakültesi, Muhasebe-Finansman Ana Bilim Dalı’nda öğretim görevlisi.

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR

Bu hafta yurt içinde TCMB'nin yılın son Enflasyon Raporu, Eylül ayı sanayi üretimi, cari işlemler dengesi ve Kasım ayı Piyasa Katılımcıları Anketi öne çıkarken, yurt dışında ABD'de Ekim ayı enflasyonu, İngiltere'de üçüncü çeyrek büyümesi ve Avro Bölgesi büyüme ve istihdam verileri ön planda.
08 Kas 2026

İş Bankası’nın ana destekçiliğinde 2017'den bu yana süren Workup Girişimcilik Programı’nın 14. dönemi, çevrimiçi düzenlenen Demo Day etkinliğiyle tamamlandı. Yapay Zekâ Fabrikası’nın yürüttüğü bu dönemde 10 teknoloji girişimi mezun oldu. Dönemi öne çıkaran iki gelişme var: Mezunların 10'da 8'i işini doğrudan yapay zeka üzerine kuruyor ve seçim süreci bu kez bilinçli olarak İstanbul, Ankara ve İzmir’in dışına açıldı. Yeni mezunlarla birlikte programın toplam mezun sayısı 198'e ulaştı.
05 Kas 2026

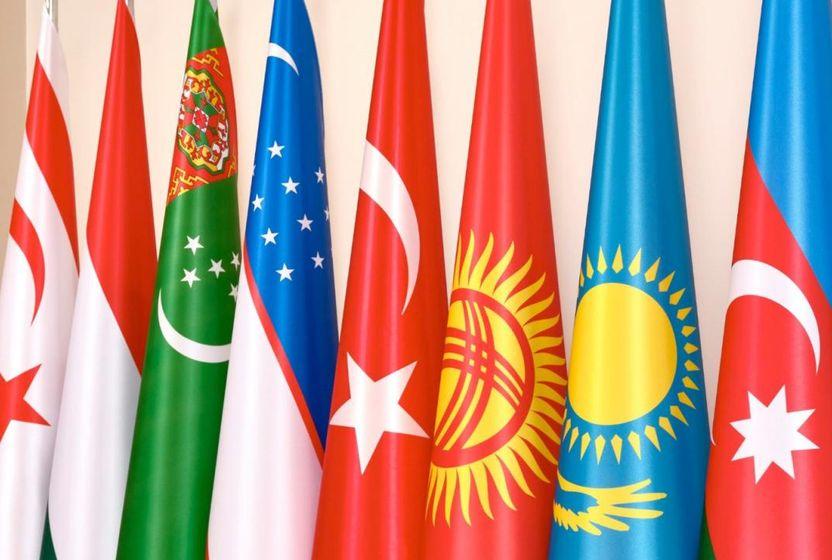
Türk Devletleri Teşkilatı'nın (TDT) 13. Zirvesi 29-30 Ekim'de Ankara'da yapıldı. Türkiye, Azerbaycan, Kazakistan, Kırgızistan ve Özbekistan TDT'nin üyesi; Türkmenistan, Macaristan ve Kuzey Kıbrıs Türk Cumhuriyeti ise gözlemcisi. Zirvenin sonunda üye devletler 163 maddelik Ankara Bildirisi'ni kabul etti. Bildiri ortak alfabeden küp uyduya, savunma sanayisi kolejinden ulaşım koridorlarına kadar pek çok konuyu kapsıyor.
ABD’de 2026 ara seçimlerinin Demokratların hem Temsilciler Meclisi hem de Senato’da çoğunluğu elde etmesiyle sonuçlanması, Amerikan ekonomisi ve küresel finansal piyasalar açısından yeni bir siyasi denge oluşturdu. Ancak seçim sonuçlarının ekonomi politikalarında radikal bir yön değişikliğinden ziyade, yürütme ve yasama organları arasındaki anlaşmazlıkları artırması bekleniyor.
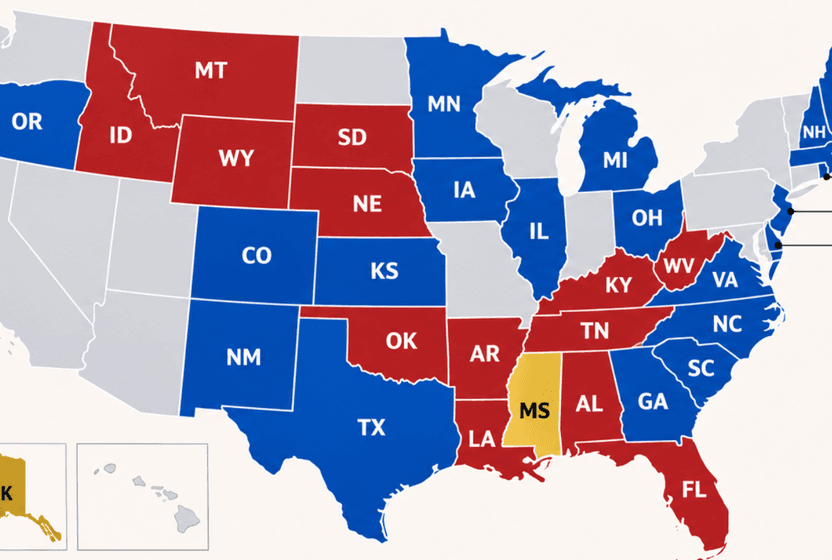
ABD'de 2026 ara seçimleri, Trump'ın ikinci döneminin kalan son iki yılının çerçevesini belirlemiş durumda. Resmi olmayan sonuçlara göre demokratlar hem temsilciler meclisinde hem de senatoda çoğunluğu ele geçirdi. Temsilciler meclisini demokratların kazanması beklenen bir sonuçtu. Sürpriz, cumhuriyetçilerin yıllardır elinde tuttuğu eyaletlerde de koltuklarını yitirerek senato tarafını da kaybetmesi oldu. Bu sonuç Washington'da Trump'ın gücünün yeniden dengelenmesi sürecini başlatırken, önümüzdeki iki yılın maliye, ticaret ve dış politika gündemini doğrudan etkileyecek