Tarihin en ilginç vergileri: Sakaldan, pencereden, balkabağından...


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Dünyanın dört bir yanında, devletler tarih boyunca mali ihtiyaçlarını karşılamak için birbirinden ilginç ve bazen de tuhaf vergiler uyguladılar. Gerek ekonomik gerekse toplumsal değişimlere ayak uydurmak amacıyla getirilen bu vergiler, kimi zaman halkın büyük tepkisine yol açtı, kimi zaman ise zekice vergiden kaçınma yöntemlerine ilham verdi.
Biz de bugün tarih kitaplarını biraz karıştırdık ve bize en ilginç gelen vergi çeşitlerini siz okurlarımıza sunmak istedik. Bu sıra dışı vergiler, toplumların kültürel yapısına dair ilginç ipuçları sunarken, hükümetlerin yaratıcı gelir toplama stratejilerini de gözler önüne seriyor.
Bir devre ismini veren: Samur ve amber vergisi
Yazımıza ülkemizin yer aldığı topraklardan bir vergiyle başlamak en doğrusu. Bu yüzden 17. yüzyılda Osmanlı İmparatorluğu’nda kısa bir dönem boyunca uygulanan samur ve amber vergisiyle başlayacağız.
1640 yılında Osmanlı tahtına çıkan ve aklî problemleri nedeniyle “Deli İbrahim” olarak da anılan Sultan İbrahim, samur kürküne ve ambere pek düşkündü. Padişah, harem halkından tutun kedilerine kadar samur kürkü giydiriyor, sarayın pencerelerini ve mobilyalarını dahi samurla kaplatıyordu. Reşat Ekrem Koçu’ya göre Sultan İbrahim, sekizinci eşi Hümaşah Sultan için İbrahim Paşa Sarayı’nın bir odasını tamamen samur kürküyle kaplatacak kadar ileriye gitmişti. Minderler ve perdeler samur postundandı, kapılar, duvarlar samur kaplıydı ve halılar üzerine samur kürkleri serilmişti.
- 💾 Cep bilgisi: Yaklaşık 25 yıl ölüm korkusuyla kafes hayatı yaşayan Sultan İbrahim’in bu tutkusunun, bir cariyesinin ona anlattığı ‘samur kürküyle ölümden kurtulan kral’ masalından kaynaklandığı da söylenir. Dönemin tarihçileri Sultan İbrahim dönemini “Samur Devri” olarak da adlandırır. Amber tutkusu ise, padişahın yaşadığı yoğun baş ağrılarına iyi gelmesinden kaynaklanıyordu.
17. yüzyılda üç kıtaya hükmeden bir Osmanlı Padişahı olsanız bile bu kadar samur kürkünü bulmak kolay iş değildi. Naima’nın aktardığına göre Sultan’ın bu samur merakı İstanbul’da samur kürkü fiyatlarını katlayarak artırmış, bedestenlerde, hanlarda ve mahzenlerde bulunan mallara fiyatı sonradan mirî gelirlerden karşılanmak üzere el konulmuş, tüccarlar samur kürklerini el konulmasın diye dükkanlardan kaçırarak gizlemeye başlamıştı.
Talep ettiği samur kürküne ve ambere kolayca erişemeyen Sultan İbrahim, devrin ricalinden, vezirler ve ulemadan, ayrıca valiler aracılığıyla da taşra âyan ve eşrafından “samur ve amber vergisi” istedi. Sıkışık durumda getirilen ağır vergi devlet ricalinin yoğun tepkisini çekince birkaç hafta içinde IV. Mehmed tahta çıkarıldı. Böylece kısa bir dönem uygulanan samur ve amber vergisi de rafa kaldırılmış oldu.
Loş ve sıkışık haneler: Pencere vergisi
Kral III. William döneminde İngiltere’de uygulamaya konan ‘pencere vergisi’, çoğunlukla zenginleri hedef alan, artan oranlı bir doğrudan vergilendirme yöntemi olarak düşünülmüştü. 1696 yılında uygulamaya konan vergiye göre her evden bulundurduğu pencere sayısı başına vergi alınacak, pencere sayısı belirli bir miktarı geçen evler ise daha yüksek vergi ödeyecekti.
Zengin haneleri hedeflemek üzere tasarlanmış olmasına rağmen, pencere vergisinin yoksullar üzerinde istenmeyen olumsuz sonuçları oldu. Ev sahipleri vergiden kaçınmak için, birçok insanın ikamet etmekte olduğu konutlarının pencerelerini tuğlayla örmeye başladı. Bu durum, binaların yeteri kadar hava ve güneş ışığı alamamasına yol açtı. Sıkışık ve loş haneler, kolera ve çiçek gibi hastalıkların güç kazanmasına ve kentsel alanlarda ölüm oranlarının yükselmesine sebep oldu. Evlerin pencere sayılarını en aza indirecek şekilde inşa edilmesi de dönemin mimari manzarasını olumsuz etkiledi.
Pencere vergisi, hem mimari anlayış hem de kamu sağlığı üzerindeki olumsuz etkilerine rağmen yüz yıldan fazla yürürlükte kaldı ve ancak 1851 yılında lağvedildi.
Bir Rus öyküsü: Sakal vergisi
Rusya’nın kurucu babalarından biri olarak da bilinen ‘Büyük Petro’ ya da ‘Deli Petro’, Avrupa modasını Rusya’ya uygulayarak ülkeyi Batılı hâle getirmenin derdindeydi. Petro, özellikle Avrupa gezisinden sonra, Batı'ya kıyasla geri kalmış olarak gördüğü Rus toplumu üzerinde reformlar yapmaya girişti. Rus geleneğinin önemli bir sembolü olan sakal, Ortodoks Kilisesi'nin eski gelenekleriyle ilişkilendirildiği için modernleşmenin önünde bir engel olarak görülüyordu. Petro da planlarının önündeki bu engeli kaldırmak adına 1698 yılında “sakal vergisi”ni uygulamaya koydu.
Sakallarını kesmek istemeyen erkekler, miktarı sosyal statüye göre değişen bir vergi ödemek zorunda bırakıldı. Aristokratlar sakallarını kesmemek için 100 rubleye kadar varan yüksek bir vergi öderken, taşra halkı daha makul bir vergi ödüyor, ya da şehirlere girmemek kaydıyla vergiden muaf tutuluyordu. Vergiyi ödeyenlere, ödemenin kanıtı olarak metal para şeklinde bir “sakal simgesi” verildi. Bu simgenin üzerinde “Sakal gereksiz bir yüktür” yazıyordu ve simgeleri olmadan yakalanan erkekler sakallarının zorla tıraş edilmesi riskiyle karşı karşıya kalabiliyordu.
Moda belirleyen vergi: Peruk vergisi
Pudralı peruk vergisi, 1795 yılında İngiltere’de uygulamaya kondu. Vergiye ilişkin yayımlanan yasa uyarınca, dönemin modasına uygun şekilde pudralı peruk kullanan herkes yıllık yaklaşık 1 sterlin tutarında vergi ödeyecekti. Kraliyet Ailesi, din adamları, askerler ve yıllık geliri 100 sterlinin altında olanlar ise bu vergiden muaf tutuldu.
Vergi, ilk yılında İngiliz hükümeti için yaklaşık 200 bin sterlinlik önemli bir ek gelir kaynağı sağladı. Ancak halk, yeni vergiye direndi ve kısa süre içinde pudralı peruk kullanımını bıraktı. Vergi yükü nedeniyle 19. yüzyılın başlarında İngiltere’de daha kısa ve doğal saç modelleri popülerleşmeye başladı. Pudralı peruk modasının geçmesinin ardından etkinliğini kaybeden vergi, 1869 yılında yürürlükten kaldırıldı.
Dilimlenmiş çörek ve balkabağı vergisi
Son olarak ABD’de hâlen uygulanmakta olan güncel bir vergiyi ele alalım. New York’ta uygulanan dilimlenmiş çörek ve New Jersey’de uygulanmakta olan balkabağı vergileri.
New York’ta sade bir çörek satın alırsanız, bu bir market ürünü olarak kabul edilir ve satış vergisinden muaftır. Ancak çöreği dilimlerseniz, üzerine yağ sürerseniz veya kızartırsanız bu ürün birden bir “hazır ürün”e dönüşür ve satış vergisine tâbi tutulur. Çöreğin üstüne en ufak bir kesik atılsa dahi New York mevzuatına göre bu bir hazır üründür ve vergiye tâbidir. Bu vergideki ana fikir, herhangi bir ek hizmet veya değişikliğin (dilimleme gibi) ürünü vergilendirilebilir hâle getirmesidir. Vergi ayrıca çöreğin mağaza içinde yenmesi hâlinde de uygulanır, ancak değişiklik yapılmadan paket olarak götürülmesi hâlinde uygulanmaz.
Yine New Jersey’de bir balkabağını dekorasyon amacıyla kullanmak için satın alırsanız %6,625 satış vergisi ödemeniz zorunludur. Ancak yemek için satın alırsanız balkabağı bir market ürünü kabul edilir ve satış vergisinden muaftır. Bu vergiler, küçük detayların bile mali açıdan fark yaratabileceğini görmek açısından önemli örneklerdir.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
NEREDE YAYIMLANDI?

Bugün yurt içinde gözler TCMB'ye çevrilmiş durumda. Merkez'in Ekim ayı toplantısında politika faizinde herhangi bir değişiklik yapması beklenmezken, karar sonrasında açıklanacak metin her zamankinden daha kritik.
17 Eki 2024

YAZARLAR
Emircan Yaman
Piyasalar ve Finans Editörü

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
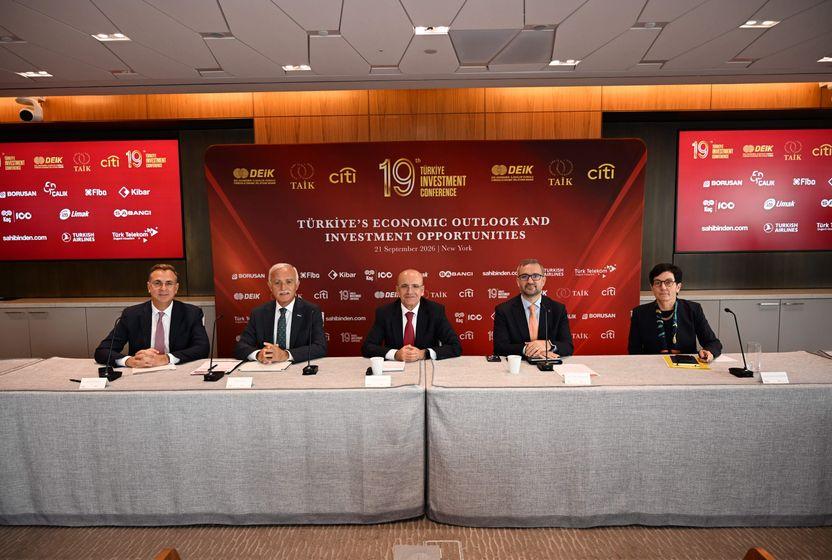
Cumhurbaşkanı Erdoğan’ın New York ziyareti kapsamında 21-23 Eylül’de düzenlenen Türkiye Yatırım Konferansı’nda ekonomi yönetimi, Amerikan şirketlerini Türkiye’de enerji ve yüksek teknoloji yatırımları yapmaya çağırdı. Peki sunulan planların detaylarında neler yer aldı?
Bu hafta veri akışının yanı sıra merkez bankalarının toplantı tutanakları da yakından izlenecek. Yurt içinde Eylül ayı enflasyonu, Hazine nakit dengesi ve sanayi üretimi öne çıkarken, yurt dışında ABD ISM hizmet PMI, Fed ve ECB toplantı tutanakları, Almanya sanayi üretimi ve Michigan tüketici güven endeksi ön planda.
05 Eki 2026

İçeride sermaye piyasalarında yaşanan kayıpların servet etkisi ve iç talep üzerindeki olası sonuçları tartışılırken, dışarıda tahvil faizlerindeki yükseliş finansal sistem açısından daha geniş bir risk alanı yaratıyor. Altın, konut ve faiz getirileriyle son yıllarda büyüyen hanehalkı serveti, fon kaynaklı kayıpların makroekonomik etkisini kısmen sınırlayabilir. Küresel tarafta ise yüksek kamu borcu, güçlü talep ve uzun vadeli faizler yılın son çeyreğinde piyasaların yönünü belirleyecek temel başlıklar olmaya devam edecek.
Fon piyasasında yaşanan son gelişmeler, finansal denetimin yanında kurumların niteliği ve karar alma süreçleri üzerine de yeniden düşünmeyi gerektiriyor. Liyakat, şeffaflık ve kurumsal kapasite zayıfladığında sorunlar zaman içinde birikiyor ve sistemin hata üretme ihtimali artıyor. Son yaşananlar da örgütlü vasatlık kavramının ekonomi ve kurumlar açısından ne ifade ettiğini tartışmak için önemli bir örnek sunuyor.
Çok boyutlu bir sarsıntıya borsa manipülasyonu sermaye piyasası araçları, TEFAS fonları ve manipülatif hisse hareketleriyle yapıldı. Skandalın merkezindeki portföy yönetim şirketleri halka açıklık oranı ve işlem hacmi sığ hisselerde karşılıklı işlemlerle yapay fiyat oluşturdu. SPK’nın 28 Ağustos kararları sonrası likidite sıkışıklığı yaşandı, yatırımcılar parasını çekmek isteyince fonlar temerrüde düştü. Krizin borsa boyutunu uzmanlara sorduk.