Tek şirket ekonomisi: Hollanda hastalığı


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Hollanda hastalığı, bir ekonomiye güçlü döviz girişi yaratan, gündelik ifadeyle “patlayan” bir sektörün, reel kur değerlenmesi ve üretim faktörlerinin yeniden dağılması kanallarıyla diğer sektörleri zayıflatması olarak özetlenebilir. Bu tanım klasik olarak fosil yakıt rezervlerinin keşfiyle ilişkilendirilse de literatür, dış yardım, sermaye girişleri, hatta büyük bir şirketin yarattığı ölçek etkisinin bile benzer bir “tek sektöre/tek firmaya bağımlılık” kırılganlığı üretebileceğini gösteriyor.
Bu noktada akla gelen ilk örnek şüphesiz ki Finlandiya - Nokia vakasıdır. Nokia’nın Finlandiya ekonomisine 2000’lerin erken dönemindeki katkısı çok büyük olmuştur. Öte yandan, şirketin gerileme dönemi ise Finlandiya’da ülkenin verimlilik ve büyüme performansının zayıfladığı “çok etkenli” bir tablonun mimarıdır. Bu etki dönemin hem resmi hem de kurumsal analizlerinde kendine yer bulmuştur. Bu etkiye “tek sebep” demek yanıltıcı olsa da “en önemli sebeplerden biri” demek yanlış olmayacaktır.
Hollanda hastalığı nedir ve nasıl işler?
Hastalığın standart tanımı, ticarete konu olan bir sektördeki patlamanın, diğer ticarete konu sektörlerde daralma ile birlikte görülmesidir. Süreç iki ana kanaldan ilerleyerek etki gösterir. İlk kanal harcama etkisidir. Harcama etkisi, artan döviz gelirinin yarattığı servet etkisi ile yükselen iç taleple başlar. Mal ve hizmetlere olan talebin artışı, fiyatlar genel seviyesini de yukarı itmeye başlar ve artan döviz girdisi sebebiyle yerel para biriminin reel değerinde artış eğilimi güçlenir. Reel değerlenme süreci de ihracatçı sektörlerde fiyat rekabeti dezavantajı yaratarak bir baskı unsuru oluşturur.
İkinci kanal ise kaynak hareketidir. Hızla gelişen ve patlayıcı bir tempoda büyüyen şirket ya da sektör, beraberinde tamamlayıcı sektörleri de harekete geçirir. Ana hizmete bağlı sektörler ve tedarik zincirinin halkalarının etkilendiği bu süreçte, ilişkili gruplar daha yüksek ücretler ya da getiriler karşılığında hem sermaye hem de emek çekmeye başlar. Sınırlı kaynakların yoğun bir şekilde kullanımı ise ülke genelindeki diğer sektörlerin kaynaklara erişiminin sınırlanmasına yol açar. Sonuç olarak hem işgücü hem de yatırım kanallarındaki alternatifler hızla azalarak adeta kurur.
Tarihsel arka plan
Terim, 1959’daki büyük doğal gaz keşfi sonrasında Hollanda’da imalatın rekabet gücü kaybı ve güçlü para birimi tartışmaları üzerinden 1977’de The Economist’in “The Dutch disease” başlıklı yazısıyla popülerleşti. Bunu takiben, üç sektörlü (ticarete konu sektör + imalat + hizmetler) yaklaşım ve reel kur tanımının derinleşmesi hastalığın konusu olan harcama-kaynak hareketi ayrımını analitik olarak standardize etti.
Bugün Hollanda Hastalığı genel olarak sektörel kompozisyonu bozan bir şok olarak tanımlanıyor. Buradaki nüans ise büyüme üzerindeki net etki, kurumlara etkiler, maliye politikası, tasarruf-yatırım bileşimi ve şokun geçici-kalıcı olma halidir. Çalışmalar, döviz girişlerinin yerel para birimindeki reel değerlenmenin net ihracatı azaltabileceğini ancak nihai etkinin kesin olarak toplam büyümeyi düşürmediği yönündedir. Güncel deneyimler, tüm ekonomiye etki etme potansiyeli olan bu “bozucu” büyüme eğilimlerinin modern ekonomi politikası araçlarıyla daha kontrollü şekilde yönetilebildiğini gösteriyor. Söz konusu araçlar, döviz hareketlerinin sterilizasyon, rezerv pozisyonlarının güçlendirilmesi ve yaratılan sermaye akımının verimlilik artırıcı yatırımlarla yönlendirilerek kırılganlığın azaltılması olarak sıralanabilir.
Geçmişten günümüze
Literatürde Hollanda Hastalığı kavramının karşımıza getirdiği üç ana vaka göze çarpıyor. Bunlardan ilki, yazının giriş bölümünde de yer verdiğim Nokia – Finlandiya vakası. 1990’larda ivmelenen hareket, ülke ekonomisindeki büyüme eğilimini beslerken Ar-Ge harcamalarında olağanüstü bir yoğunlaşmaya yol açmıştı. Nokia’nın o dönemki büyüklüğü ve büyüme ivmesinin algılanabilmesi adına, şirketin 2000 yılında ülkenin büyümesine 1,6 yüzde puan katkı verdiğini not etmekte fayda var. O dönemde şirketin toplam GSYH içindeki payı da çift hanelerdeydi. Öte yandan bu hacim, yoğunlaşma anlamında önemli miktarda stres birikimine de yol açtı. Tüm ülkedeki Ar-Ge harcamalarının 1/3’ünden fazlasının tek bir şirket tarafından yapılması kaynakların diğer sektörler tarafından kullanılamamasına yol açtı.
2007’de hayatımıza giren iPhone, akıllı telefon paradigmasını değiştirerek Nokia’nın oyun alanında dev bir bozulmaya sebep oldu. Kurum, geç refleks gösterdiği bu devrime ilerleyen yıllarda Microsoft anlaşmasıyla yanıt verse de kaybeden taraf oldu. Nokia’nın hızlı gerilemesi de ülke ekonomisinde küresel kriz, orman endüstrisindeki gerileme ve benzeri etkenlere eklemlenerek ülke ekonomisindeki bozulmayı hızlandırdı.
Finlandiya örneğinin yanında 1970’lerde Nijerya’da bulunan petrol ve ardından gelen kamu yatırımı dalgası ve hastalığa adını veren Hollanda – doğalgaz keşfi vakaları da sıralanabilir. Yazıyı uzatmamak adına bu vakalara burada yer vermeyecek olsam da vakalar hakkında birkaç ilave okuma yapmak kavramın boyutlarının anlaşılması açısından faydalı olacaktır.
Günümüz
Hollanda Hastalığı kavramı bugün gündemimize zayıflama aşıları ile yeniden girmiş durumda. Danimarka ekonomisi bugün Novo Nordisk – Ozempic/Wegovy etkisi ile anılıyor. Bu vaka tek ürün / tek şirket yoğunlaşması açısından Nokia örneğine oldukça benzer bir yapı sunuyor. Novo Nordisk’in geliştirdiği diyabet ve obezite ilaçları küresel ölçekte talep patlaması yaratırken, şirketin ihracat ve katma değer katkısı Danimarka’nın büyümesinin ana sürükleyicilerinden biri haline geldi. Bu yoğunlaşma, ülkeye güçlü nakit girişi sağlarken iş gücü ve sermayenin yüksek karlı ilaç sektörüne kayması, diğer ihracatçı sektörlerin görece rekabet gücünü zayıflatabilecek bir yapı ortaya çıkardı.
Ancak bu hikayenin de kırılgan tarafı giderek daha görünür hale geliyor. Novo Nordisk’in başarısının temelini oluşturan semaglutid için patent koruması devam etse de jenerik çalışmaların çoğalması ile daha ucuz alternatifler ortaya çıkmaya başladı. Bugün Eli Lilly ve diğer rakipler benzer ilaçlarda pazar dağılımını Novo Nordisk aleyhine değiştiriyor. Şirketin büyüme beklentilerini aşağı çeken bu eğilim kendini hisse fiyatlamalarında da gösteriyor. Danimarka ekonomisi bugün, büyümenin önemli kısmını sağlayan tek bir şirkete ve hatta tek bir moleküle bağımlı hale gelmiş durumda. Patent süresinin sona ermesi, ikame ürünlerin yayılması veya teknolojik rekabette bir kırılma yaşanması halinde bu büyüme kaynağının daha da hızlı bir şekilde erimesi olası görünüyor. Bu konuda Aposto tarafından yayımlanan Zayıflık Ekonomisi isimli videoyu da izlemenizi öneririm.
Sonuç
Hollanda hastalığının yarattığı ana risk, kısa vadede toplam refah artışı yaratabilen ivmenin uzun vadede başka sektörleri zayıflatmasıdır. Ülkenin tek bir ürün pazarına daha bağımlı hale gelme sorununu artıran bu süreç oynaklığın arttığı dönemlerde fiyatlamalara doğrudan etki eder. Ayrıca desteklenmiş büyümenin etkisiyle genişletici kamu maliyesi politikalarının uygulanması da enflasyon başta olmak üzere başka bozucu etkiler yaratabilir.
Öte yandan literatür çalışmaları, kurda reel değerlenme sürecinin her zaman kötü sonuçlar yaratmadığını ortaya koyuyor. Reel kurdaki güçlenme sermaye birikimi veya risk primindeki düşüş paralelinde sermaye imkanlarının genişlemesi gibi istikrar odaklı iyileşmelere de yol açabiliyor.
Bunun yanında, risklere rağmen yaratılan değerin kalıcı etkilerinin nihai küçülme olmadığı da görülüyor. Bu da Hollanda Hastalığı’nın klasik balon ekonomisi teorilerinden ayrışmasını sağlıyor. Hollanda Hastalığı bu bağlamda pek çok açıdan sağlıklı olmasa da ortaya yerel bir değer konulan, ekonomik bir gerçeklik üzerinde yükselen bir hikaye olarak değerlendirilmeli.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
YAZARLAR
Eralp Ersoy
Lex Strategic Advisory Kurucusu

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR

İş Bankası’nın ana destekçiliğinde 2017'den bu yana süren Workup Girişimcilik Programı’nın 14. dönemi, çevrimiçi düzenlenen Demo Day etkinliğiyle tamamlandı. Yapay Zekâ Fabrikası’nın yürüttüğü bu dönemde 10 teknoloji girişimi mezun oldu. Dönemi öne çıkaran iki gelişme var: Mezunların 10'da 8'i işini doğrudan yapay zeka üzerine kuruyor ve seçim süreci bu kez bilinçli olarak İstanbul, Ankara ve İzmir’in dışına açıldı. Yeni mezunlarla birlikte programın toplam mezun sayısı 198'e ulaştı.
05 Kas 2026
Türk Devletleri Teşkilatı'nın (TDT) 13. Zirvesi 29-30 Ekim'de Ankara'da yapıldı. Türkiye, Azerbaycan, Kazakistan, Kırgızistan ve Özbekistan TDT'nin üyesi; Türkmenistan, Macaristan ve Kuzey Kıbrıs Türk Cumhuriyeti ise gözlemcisi. Zirvenin sonunda üye devletler 163 maddelik Ankara Bildirisi'ni kabul etti. Bildiri ortak alfabeden küp uyduya, savunma sanayisi kolejinden ulaşım koridorlarına kadar pek çok konuyu kapsıyor.
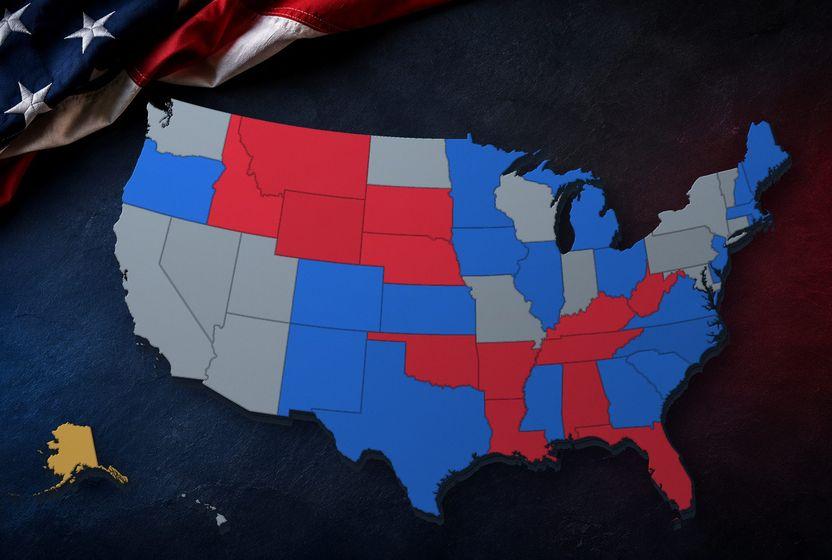
ABD’de 2026 ara seçimlerinin Demokratların hem Temsilciler Meclisi hem de Senato’da çoğunluğu elde etmesiyle sonuçlanması, Amerikan ekonomisi ve küresel finansal piyasalar açısından yeni bir siyasi denge oluşturdu. Ancak seçim sonuçlarının ekonomi politikalarında radikal bir yön değişikliğinden ziyade, yürütme ve yasama organları arasındaki anlaşmazlıkları artırması bekleniyor.
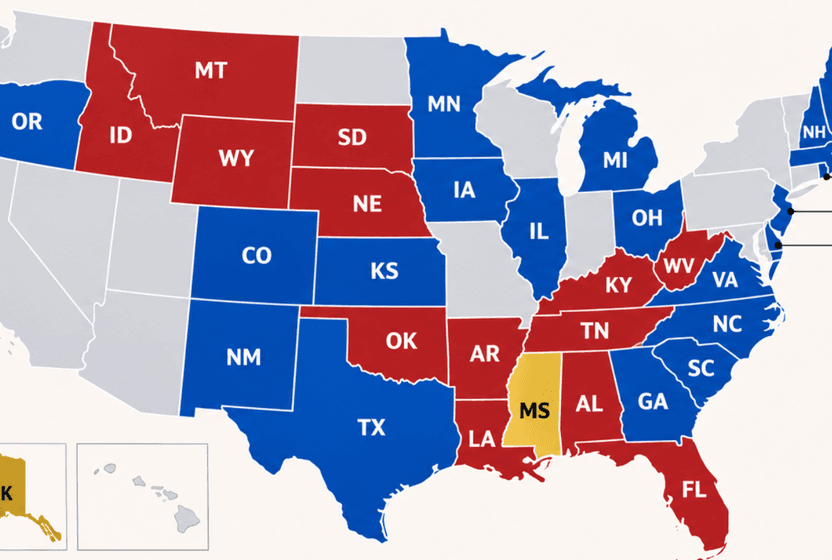
ABD'de 2026 ara seçimleri, Trump'ın ikinci döneminin kalan son iki yılının çerçevesini belirlemiş durumda. Resmi olmayan sonuçlara göre demokratlar hem temsilciler meclisinde hem de senatoda çoğunluğu ele geçirdi. Temsilciler meclisini demokratların kazanması beklenen bir sonuçtu. Sürpriz, cumhuriyetçilerin yıllardır elinde tuttuğu eyaletlerde de koltuklarını yitirerek senato tarafını da kaybetmesi oldu. Bu sonuç Washington'da Trump'ın gücünün yeniden dengelenmesi sürecini başlatırken, önümüzdeki iki yılın maliye, ticaret ve dış politika gündemini doğrudan etkileyecek
İstanbul Sanayi Odası’nda (İSO) 13 yıldır devam eden Erdal Bahçıvan dönemi sona erdi. 4 Kasım'da yapılan seçimlerde Adnan Dalgakıran, Bahçıvan'ın desteklediği Ender Yılmaz'ı 67'ye karşı 86 oyla geride bırakarak İSO'nun 2026-2030 dönemi Yönetim Kurulu Başkanı seçildi. Peki yeni İSO Başkanının programında hangi başlıklar var?