Türkiye'de büyümenin karnesi


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Türkiye İstatistik Kurumu (TÜİK) üçüncü çeyreğe ilişkin gayrisafi yurt içi hasıla (GSYH) istatistiklerini yayımladı. Yayımlanan istatistiklere göre üçüncü çeyrekte Türkiye ekonomisi yıllık bazda %2,1 büyürken, çeyreklik bazda %0,2 daraldı. Bu durum, hem piyasa beklentilerinin altında bir performansa, hem de ekonomik büyümede pandemi koşullarının geçerli olduğu 2020’den bu yana en yavaş yıllık büyümeye işaret etti.
- Bloomberg HT tarafından düzenlenen anketlere göre piyasa, ekonominin çeyreklik bazda %0,2 daralmasını, yıllık bazda ise %2,5 büyümesini bekliyordu. AA Finans tarafından düzenlenen ankete göre ise yıllık bazda büyüme beklentisi %2,6 düzeyindeydi.
TÜİK tarafından yayımlanan verilere göre Türkiye ekonomisi üçüncü çeyrekte 1 trilyon 260 milyar dolarlık bir büyüklüğe ulaşmış vaziyette. Son nüfus sayımına göre hesap yapıldığında ise kişi başına düşen GSYH 14 bin 759 dolara ulaşmış durumda.
- Orta Vadeli Program’da GSYH’nin yıl sonunda 1 trilyon 331 milyar dolarlık büyüklüğe, kişi başına düşen GSYH’nin ise 15 bin 551 dolar seviyesine yükselmesi hedefleniyordu.
Özel tüketim en büyük katkıyı verirken, yatırımlar azaldı
TÜİK verilerine göre üçüncü çeyrekte GSYH’yi oluşturan faaliyetler arasından özel tüketim %3,1 ile bir önceki çeyreğe kıyasla daha güçlü büyürken, ihracat ise %0,8'lik ciddi bir büyüme kaydetti. Bu noktada mal ve hizmet ithalatı %9,6 daralarak büyümeye en az tüketim kadar güçlü katkı verirken, gayrisafi sabit sermaye oluşumu yani yatırımlar %0,9, kamu tüketimi ise %0,8 daraldı.
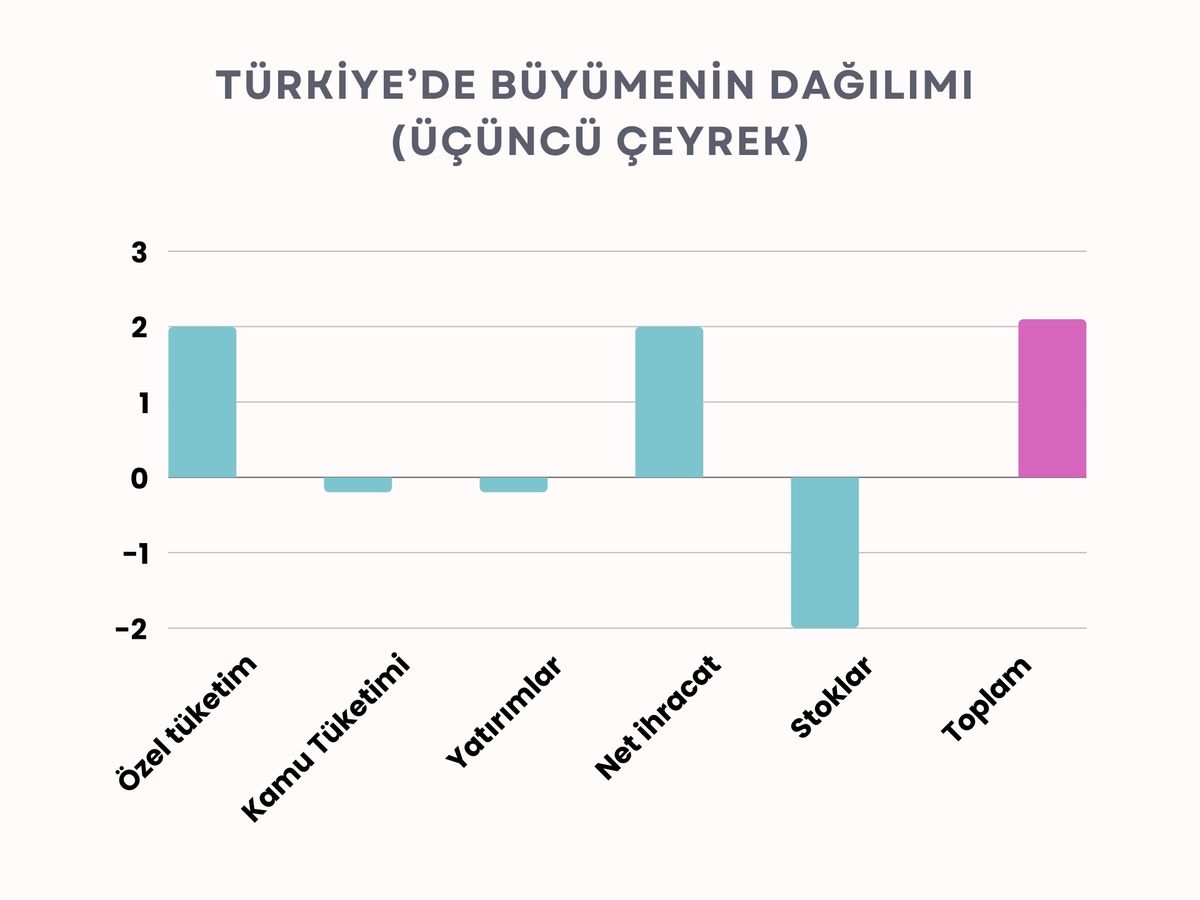
TÜİK verileri üzerinden yapılan hesaplamaya göre bu dönemde özel tüketimin (C) büyümeye verdiği katkı 2,0 puan oldu. Aynı dönemde net ihracat (NX) büyümeye 2,2 puanlık katkı sunarken, yatırımlar -0,2 (I), kamu tüketimi (GC) ise -0,1 puanlık katkı verdi. Bu dönemde stoklar da 2,0 puan daraldı.
Üçüncü çeyrekte yapılan yatırımların yapısını da bir inceleyelim. TÜİK verilerine göre üçüncü çeyrekte inşaat yatırımları bir önceki yılın aynı dönemine kıyasla %63,2 büyürken, makine ve teçhizat yatırımları %24,9, diğer aktif yatırımları ise %43,0 büyüdü. Ancak zincirlenmiş hacim endeksine göre bakıldığında inşaat yatırımlarının %9,4 reel büyüme kaydettiği, makine ve teçhizat yatırımlarının ise reel olarak %8,6 daraldığı göze çarptı.
En hızlı büyüyen sektör inşaat
Üçüncü çeyrekte alt sektörler arasından en hızlı büyüyen sektör %9,2 büyüyen inşaat sektörü oldu. İnşaat sektörünün büyümesinde deprem sonrası toparlanma çabalarının ve kentsel dönüşüm faaliyetlerinin etkisi olduğu söylenebilir. Bu çabaların çoğunlukla kamu ve uluslararası kuruluşlar tarafından finanse edildiğini de hatırlatmakta yarar var.
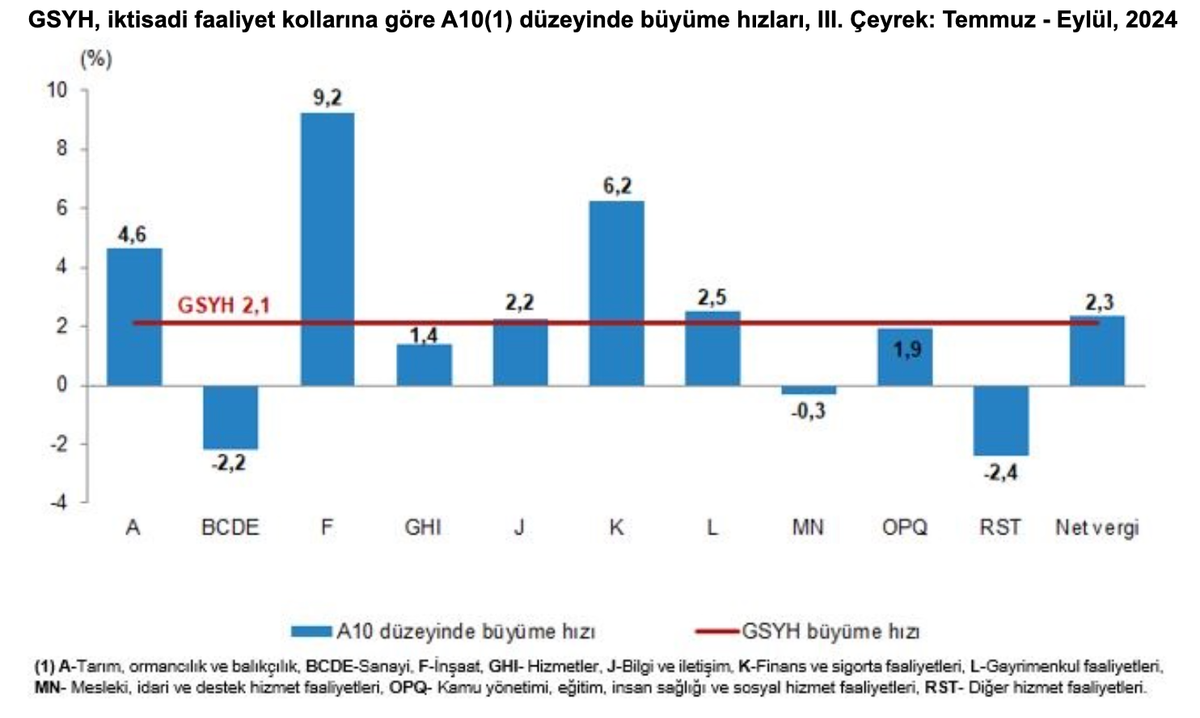
İnşaat sektörünü %6,2’lik büyüme ile finans ve sigorta faaliyetleri, %4,6’lık büyüme ile tarım ve %2,5 ile gayrimenkul faaliyetleri sektörleri takip etti. Bu dönemde sanayi sektörü %2,2 daralırken, diğer hizmet faaliyetleri sektörü ise %2,4 ile en çok daralan sektör oldu.
TÜİK verilerine dayanılarak yapılan hesaplamaya göre üçüncü çeyrekte hizmetlerin (inşaat dahil) büyümeye sağladığı katkı 3,4 puanken, sanayi sektörünün verdiği katkı ise -0,4 puan olarak öne çıktı.
Emeğin payı geriliyor
Üçüncü çeyrekte ücret ödemelerinin GSYH’den aldığı pay yine azaldı. Yılbaşında %42,0 düzeyinde olan işgücü ödemelerinin GSYH’den aldığı pay, üçüncü çeyrek itibarıyla %36,4’e gerilemiş durumda. Bu sırada net işletme artığı yani kârın GSYH’den aldığı pay ise %36,3’ten %45,1’e çıkmış durumda.
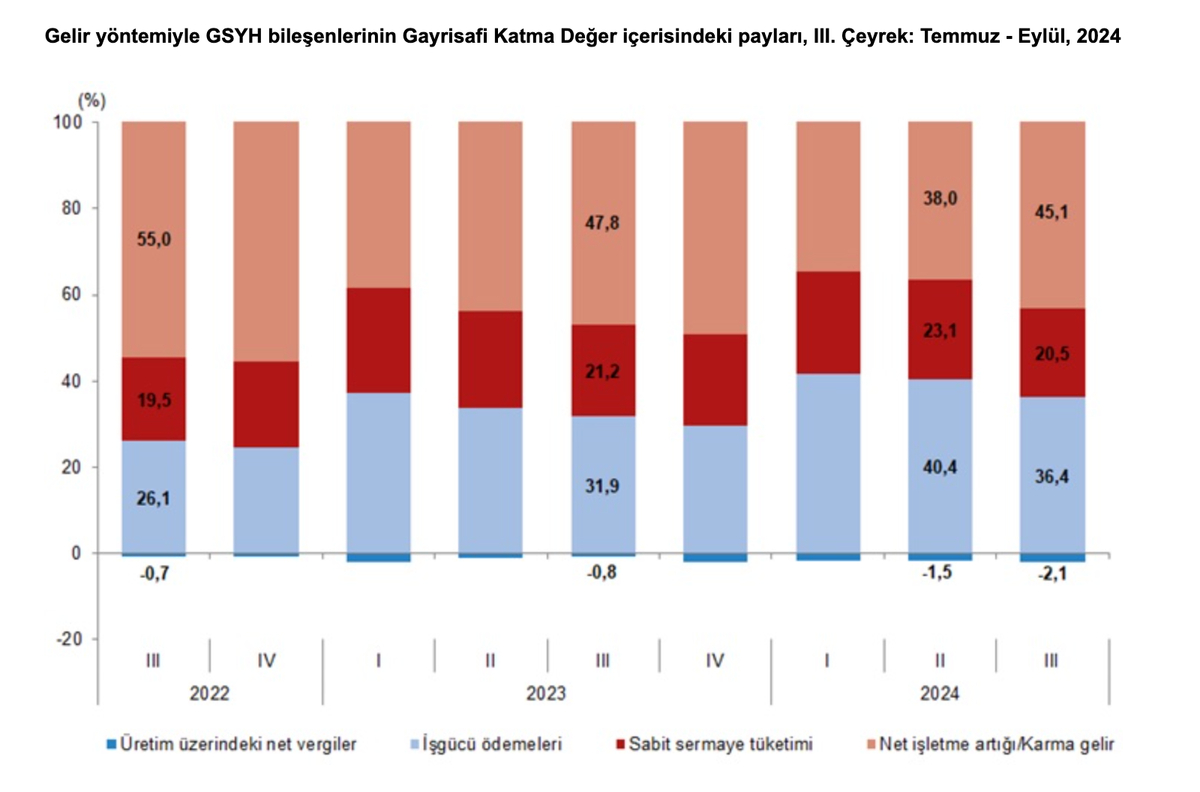
Bunda asgari ücrete ve çoğunlukla ücretlilere bir ara zam yapılmamış olmasının da etkisi mevcut. Kanaatimiz, işgücü ödemelerinin payının dördüncü çeyrekte de azalacağı, ancak maaş zamlarıyla birlikte 2025’in birinci çeyreğinde artışa geçeceği yönünde.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
YAZARLAR
Emircan Yaman
Piyasalar ve Finans Editörü

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR

Yapay zekanın üretkenliği artırarak maliyetleri düşürmesi beklenirken veri merkezleri, gelişmiş çipler, elektrik ve altyapı yatırımları yeni bir maliyet baskısı yaratıyor. Fed yöneticileri, bu yatırımların talebi ve maliyetleri artırarak fiyat artışlarını ekonominin geneline yayabileceği uyarısı yapıyor. Tartışmanın merkezinde ise şu soru var: Yapay zekanın uzun vadeli ucuzluk vaadi, kısa vadeli maliyet dalgasını ne zaman dengeleyebilecek?

Bu hafta yurt içinde Eylül ayı işgücü ve dış ticaret istatistikleri ile üçüncü çeyrek turizm gelirleri öne çıkarken, yurt dışında Fed, Avrupa Merkez Bankası (ECB) ve Japonya Merkez Bankası'nın (BoJ) faiz kararları ön planda.
26 Eki 2026

Küresel endeks sağlayıcılarının Türkiye'ye bakışı sertleşmeye devam ediyor. Haziran ayında MSCI'ın uyarısıyla başlayan süreç, temmuzda S&P DJI'ın Türkiye'yi izleme listesine almasıyla devam etti. Ağustosta FTSE Russell Türk hisselerine yönelik endeks güncellemelerini erteledi. Üç kurumun da aksiyonu fiili dolaşım oranlarının güvenilirliği, hissedar şeffaflığı ve bazı küçük ölçekli şirketlerle ilişkili fonlar üzerinden yapıldığı düşünülen koordineli işlemlere dayanıyor.

Küresel piyasalarda enflasyon dinamikleri, tahvil getirileri ve hisse senedi performansı arasındaki ilişki son dönemde dikkat çekici bir ayrışma sergiliyor. ABD'de enflasyonun beklentilerin üzerinde gelmesine ve Hazine tahvili getirilerinin yüksek seviyelerde seyretmesine rağmen, hisse senedi piyasalarının hala dirençli kalması öne çıkıyor.

AB’nin yeni “Made in Europe” kuralları, AB’den ayrılan İngiltere’yi içeride tutarken otuz yıllık Gümrük Birliği ortağı Türkiye’yi dışarıda bırakıyor. Bu tercihin ardında bir aidiyet ve rekabet kaygısı var. Türkiye’nin yanıtı rica değil, mütekabiliyet olmalı.