Yatırım Finansman ’da hesabınızı açarak siz de yatırımınıza değer katmaya başlayabilirsiniz.
Daha fazlasını öğren →
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Yurt içi piyasalar
Cuma günü açıklanacak olan Ocak ayı enflasyon verileri yurtiçinde açıklanacak en önemli veri konumunda. TÜFE’nin aylık bazda %5,95 arttığını, bunun yıllık TÜFE’ye, %64,27’den %56,65’e çektiğini tahmin ediyoruz. Aylık artış tarihsel ortalamaların üzerinde olmakla birlikte; yıllık rakamda gözlenen gerileme, devam güçlü baz etkilerinden kaynaklanmakta.
Pazartesi günü Ekonomik Güven Endeksi ve BDDK Aylık Bankacılık İstatistikleri; Salı günü Dış Ticaret Dengesi ve Turizm İstatistikleri; Çarşamba günü İmalat PMI haftalık yurtiçi ekonomi takviminde öne çıkan diğer veriler olarak sıralanabilir.
Ticaret Bakanlığı’nın açıkladığı geçici rakamlar Aralık’ta 10,4 milyar dolar dış ticaret açığına işaret etmekte. Bu rakam, 2022 yılının tamamında dış ticaret açığını yıllık bazda %142,7 artışla 110,2 milyar dolara yükseltmekte.
Aralık’ta 48,1 olan imalat PMI, son 10 aydır 50 eşiğinin altında kalarak daralma yönünde sinyal vermekte.
Son olarak, payları Borsa İstanbul’da işlem gören şirketlerin 4Ç23 dönemi finansal sonuç açıklama sürecini bu hafta da devam edeceğini not edelim.
Yurt dışı piyasalar
Küresel piyasaları son derece yoğun bir ekonomi takvimi beklemekte. Haftanın en kritik başlığı 1 Şubat Çarşamba akşamı Fed’in açıklayacağı faiz kararı olacak. Yakın dönemde açıklanan enflasyon verilerinin büyük ölçüde beklentilerden daha düşük gerçekleşmesi sonrasında piyasa beklentileri önemli ölçüde faiz artış hızının 25 baz puana (bp) yavaşlayacağına işaret etmekte. Ayrıca, piyasadaki beklentiler Fed’in yakın vadede faiz artışlarını sonlandırabileceğine, hatta yakın dönemde faiz indirimlerine de başlayabileceğine kaymakta. Bu beklentilerle uyumlu gelecek adım ve sinyaller küresel risk iştahını destekleyecektir.
Diğer taraftan, yakın dönemde enflasyonda gözlenen düşüşün büyük ölçüde enerji fiyatlarından kaynaklandığını ve gıda & enerji hariç çekirdek enflasyon göstergelerinden ilerleyen aylarda söz konusu düşüşün yavaşlayabileceği ve belli seviyelerde katılık görülebileceği riskini işaret ettiği söylenebilir. Dolayısıyla, Fed’in 25bp yerine 50bp artış gerçekleştirmesinin de olasılık dışında olmadığını ve/veya faiz artışlarının hemen sona ermeyebileceği ya da kısa vadede sona erse de hızlı bir gevşemeye gidilmeyeceği yönünde piyasayı ikna etme çabası gözlenebileceğini de not edelim. Bu senaryonun gerçekleşmesi küresel risk iştahını bir miktar baskılayacaktır.
Fed’in hemen ardından Perşembe günü Avrupa (ECB) ve İngiltere (BoE) Merkez Bankalarının faiz kararları takip edilecek. Her iki merkez bankasının da faiz artışlarına 50’şer bp ile devam etmesi beklenmekte. Ayrıca, hem ECB’nin hem de BoE’nin yapacağı sözlü yönlendirmeler de küresel piyasaların yakın takibinde olacaktır. Her ne kadar Fed, ECB ve BoE kararlarının gölgesinde kalacak olsa da Pazartesi günü Almanya Büyüme; Salı günü Euro Bölgesi Büyüme ve Almanya TÜFE; Çarşamba günü birçok ülkede açıklanacak olan imalat PMI’a ek olarak ABD ADP Özel Sektör İstihdam, Euro Bölgesi TÜFE ve Cuma günü birçok ülkede açıklanacak olan Bileşik PMI’a ek olarak ABD İstihdam Raporu hafta boyunca küresel ekonomi takviminde öne çıkması beklenen diğer veriler olarak sıralanabilir.
ABD’de tarım dışı istihdamın 185 bin kişi artması, işsizlik oranının %3,5’ten %3,6’ya yükselmesi, ortalama saatlik kazançların yıllık bazda %4,6’dan %4,3’e gerilemesi; Euro Bölgesi’nde 4Ç23’te büyümenin çeyreklik bazda %0, yıllık bazda ise +%1,7 olarak açıklanması, Euro Bölgesi TÜFE’nin yıllık bazda %9,2’den %9,0’a gerilemesi; Almanya’da büyümenin çeyreklik bazda %0, yıllık bazda +%0,8 olması ve Almanya TÜFE’nin yıllık bazda %8,6’dan %9,4’e yükselmesi beklenmekte.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?

EYT teklifi bugün meclise sunuluyor. Ödeme ve elektronik para kuruluşlarının özkaynak yükümlülükleri arttı. Borsa İstanbul'daki yatırımcı sayısı 4 milyona ulaştı.
30 Oca 2023

YAZARLAR

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
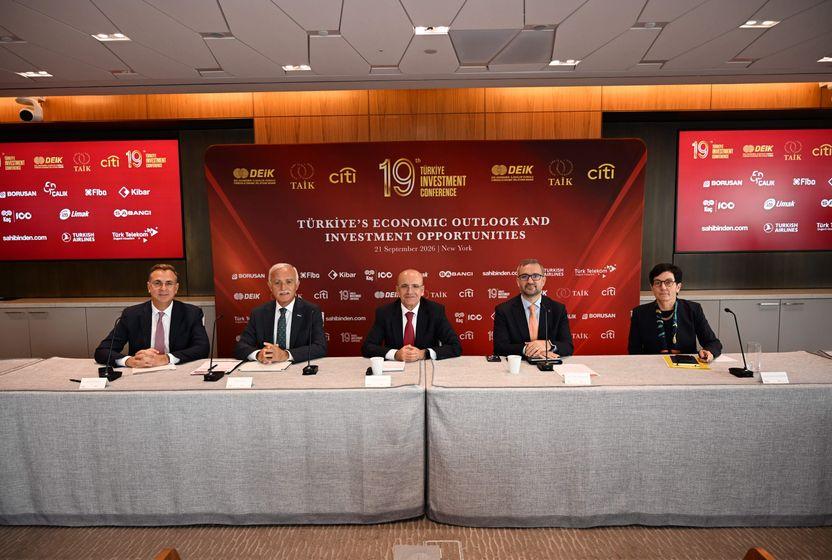
Cumhurbaşkanı Erdoğan’ın New York ziyareti kapsamında 21-23 Eylül’de düzenlenen Türkiye Yatırım Konferansı’nda ekonomi yönetimi, Amerikan şirketlerini Türkiye’de enerji ve yüksek teknoloji yatırımları yapmaya çağırdı. Peki sunulan planların detaylarında neler yer aldı?
Bu hafta veri akışının yanı sıra merkez bankalarının toplantı tutanakları da yakından izlenecek. Yurt içinde Eylül ayı enflasyonu, Hazine nakit dengesi ve sanayi üretimi öne çıkarken, yurt dışında ABD ISM hizmet PMI, Fed ve ECB toplantı tutanakları, Almanya sanayi üretimi ve Michigan tüketici güven endeksi ön planda.
05 Eki 2026

İçeride sermaye piyasalarında yaşanan kayıpların servet etkisi ve iç talep üzerindeki olası sonuçları tartışılırken, dışarıda tahvil faizlerindeki yükseliş finansal sistem açısından daha geniş bir risk alanı yaratıyor. Altın, konut ve faiz getirileriyle son yıllarda büyüyen hanehalkı serveti, fon kaynaklı kayıpların makroekonomik etkisini kısmen sınırlayabilir. Küresel tarafta ise yüksek kamu borcu, güçlü talep ve uzun vadeli faizler yılın son çeyreğinde piyasaların yönünü belirleyecek temel başlıklar olmaya devam edecek.
Fon piyasasında yaşanan son gelişmeler, finansal denetimin yanında kurumların niteliği ve karar alma süreçleri üzerine de yeniden düşünmeyi gerektiriyor. Liyakat, şeffaflık ve kurumsal kapasite zayıfladığında sorunlar zaman içinde birikiyor ve sistemin hata üretme ihtimali artıyor. Son yaşananlar da örgütlü vasatlık kavramının ekonomi ve kurumlar açısından ne ifade ettiğini tartışmak için önemli bir örnek sunuyor.
Çok boyutlu bir sarsıntıya borsa manipülasyonu sermaye piyasası araçları, TEFAS fonları ve manipülatif hisse hareketleriyle yapıldı. Skandalın merkezindeki portföy yönetim şirketleri halka açıklık oranı ve işlem hacmi sığ hisselerde karşılıklı işlemlerle yapay fiyat oluşturdu. SPK’nın 28 Ağustos kararları sonrası likidite sıkışıklığı yaşandı, yatırımcılar parasını çekmek isteyince fonlar temerrüde düştü. Krizin borsa boyutunu uzmanlara sorduk.