Yatırımın mühendisliği: Güzellik yarışması mı, değer yatırımı mı?


Sürdürülebilir Geleceğe Adım podcast serisi
Aposto'nun çevre, iklim ve sürdürülebilirlik yayını Angst , Yapı Kredi’nin Sürdürülebilir Tercih Programı Step işbirliğiyle hazırladığı Sürdürülebilir Geleceğe Adım podcast serisine imza atıyor. Nedir? Alara Demirel’in hazırlayıp sunduğu…
Daha fazlasını öğren →
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Resmi verilere göre Türkiye’de yüz yetmişin üzerinde mühendislik fakültesi, bu fakültelerin altında ise yüzlerce bölüm var ve her yıl on binlerce yeni mühendis üniversitelerden mezun oluyor. İstatistiklere baktığımızda en çok tercih edilen mühendislik türlerinin havacılık ve uzay mühendisliği, kimya mühendisliği, inşaat mühendisliği, bilgisayar mühendisliği, elektrik elektronik mühendisliği, makine mühendisliği, biyomedikal mühendisliği ve çevre mühendisliği olduğunu görüyoruz.
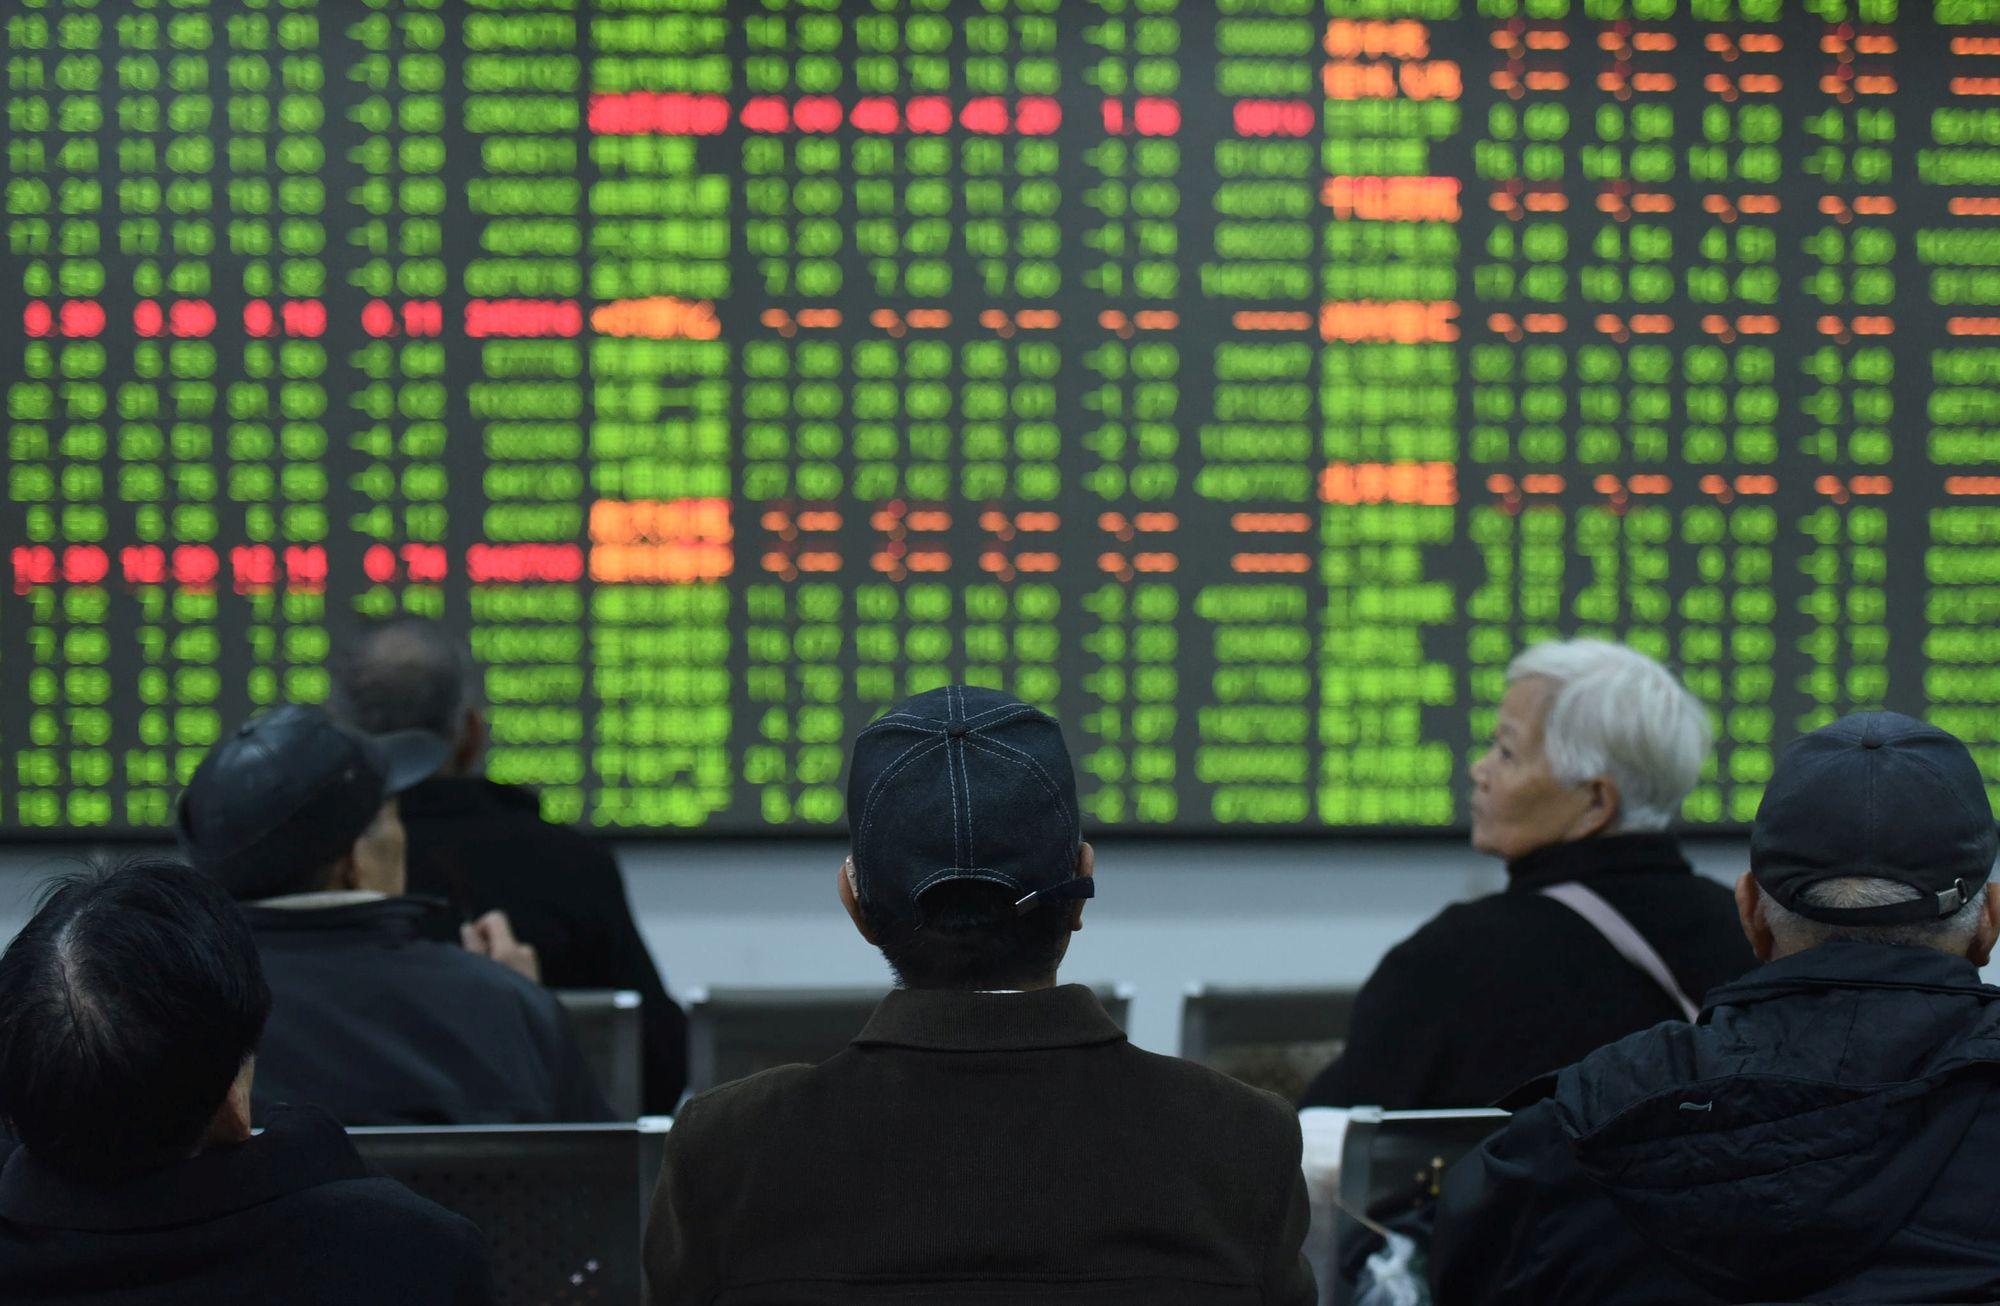
Tüm bu mühendisliklerin dışında, bilhassa son iki yılda borsamızda revaçta olan başka bir mühendislik türü var ki, bu mühendisliği icra eden meslek erbabının hareketleri milyonlarca insanın portföyünü, dolayısıyla hayatını etkiliyor.
Evet, tahmin edebileceğiniz üzere endeks mühendisliğinden bahsediyorum.
Gösterge endeksler, bir ülkenin borsasında işlem gören şirketlerin piyasa değerine dayanan, ilgili borsanın geniş bir temsilidir. Söz konusu endekste yer alan şirketler endekste belirli bir ağırlığa sahip olurlar ve sonuç olarak ağırlığı yüksek olan şirketlerin fiyat hareketleri, düşük olan şirketlerle kıyaslandığında endeksin üzerinde daha büyük bir etkiye sahip olur.
Misal, şu an BIST 30 Endeksi’ndeki ilk on şirketin toplam ağırlığı endeksin yaklaşık %67’sini oluştururken, bu oran BIST 100 Endeksi için %48 civarındadır.
Peki bu bilgiler bize ne ifade eder? Yahut ben nereye varmak istiyorum?
Burada belki de öncelikle Market Proxy kavramı üzerine düşünmek ve konuşmak gerekir.
Akıllı para diye tabir edilen sermaye bir ülkenin borsasına akmaya başladığında, ki bu duruma Market Proxy diyoruz, bunu genellikle likiditesi yüksek blue chip hisse senetleri ya da pasif yönetilen, yönetim ücreti düşük endeks fonları üzerinden yapmayı tercih eder. Bu hisse senetlerine veya fonlara girdikten sonra ise beklentisi endeksin yukarı gitmesi yahut en azından yatay kalmasıdır.
Yani kazan ya da kaybetme.
Bu sermaye akışını gören yerli ve bilhassa kurumsal yatırımcılar da endeksin yukarı yönlü hareket edeceğine dair beklenti sebebiyle bizzat endekste yahut endeksi yukarı götürecek, kötü günlerde dahi onu yüzdürmeye yetecek ağırlıktaki hisse senetlerinde pozisyonlanmaya başlarlar. Birkaç satır yukarıda aktardığım oranların gösterdiği üzere, yalnızca on - on beş hisse senedi bu iş için yeterlidir.
Ve bir noktada iş öyle bir sarmala döner ki, burada kısa bir mola verip başka iki kavramdan -hisse seçimi (stock picking) ve Keynesyen güzellik yarışması (Keynesian beauty contest)- bahsetmek yazımın kurgusu açısından elzem hâle gelir.
Hisse seçimi, bir analistin veya yatırımcının belirli bir hisse senedinin iyi bir yatırım olacağı ve bu nedenle portföye eklenmesi gerektiği sonucuna varmak için sistematik bir analiz sürecine başvurmasıdır.
Hisse senedi seçmek pek çok analiz gerektirir. Yatırımcılar ve analistler bir şirketin bilançosunu, gelir tablosunu ve nakit akış tablosunu incelemek için mali tablolarını irdelerler. Şirketin gelirlerine, maliyetlerine ve kârlarına bakarlar. Nakit seviyelerini ve borç seviyelerini inceler, bunun yanı sıra çeşitli finansal oranları dikkate alırlar. Daha sonra şirketin sektördeki konumunu görmek için tüm bu bilgileri şirketin emsalleri ile karşılaştırırlar.
Yalnız bunlar da yetmez. Mali tabloların incelenmesinin yanı sıra şirketle ilgili davalar veya varsa gelecekteki yatırımlar gibi diğer ilgili hususlardan da haberdar olurlar.
Yeter mi? Hayır.
Aynı zamanda şirketin içinde bulunduğu sektörü incelenmesi, o sektördeki güçlü ve zayıf yönlerin, şirketin kısa ve uzun vadeli görünümünün anlaşılması gerekir.
Özetle, ölme eşeğim ölme.
Keynesyen güzellik yarışması ise, katılımcıların kişisel yargılarda bulunmak yerine çoğunluğun yahut eli güçlü olanların seçimlerini tahmin ederek kazanç elde etmeyi umduğu davranışsal finans kavramıdır.
Hisse senedi piyasasına uygulandığında, yatırımcıların gerçek değerine göre iskontolu olanlardan ziyade popüler olacak hisse senetlerini tahmin ederek daha fazla kâr elde ettiğini ancak bu sürecin irrasyonel fiyat hareketlerine yol açtığını öne sürer.
John Maynard Keynes’in ünlü sözünde belirttiği üzere:
“Başarılı yatırım, başkalarının beklentilerini öngörmektir.”
Ne var ki, ilk ve kısmen başarısız borsa hamlelerinin ardından Keynes, odak noktasını piyasa eğilimlerini zamanlayarak hızlı para kazanma çabasından uzaklaştırmıştır. Kısa vadeli fiyatların, diğer irrasyonel aktörlerin nasıl davranacağına ilişkin beklentiler tarafından belirlendiği göz önüne alındığında Keynes, bu hareketleri zamanlamaya çalışmanın beyhude olduğunu anlamış ve bunun yerine, sonrasında başka bir paradigma hâline gelecek olan şeyi keşfetmiştir: Değer yatırımı.
Bu anlayışı benimsedikten sonra, uzun vadede piyasadan daha iyi performans gösteren bir yatırımcı olmuştur.
Biraz karıştı değil mi? Daldan dala…
Endişeye mahal yok. Noktaları birleştireceğiz.
Market Proxy hadisesi, ki buna “yabancı gelecek beklentisi” de diyebiliriz, bireysel ve kurumsal pek çok yatırımcıyı Keynesyen güzellik yarışmasının jüri koltuğuna oturtuyor. Bunun tezahürünü en çok ve açık şekilde bazı aracı kurum raporlarında ve portföy yönetim şirketlerinin yönettiği hisse senedi yatırım fonlarında görüyoruz.
Bu durumda hisse seçimi tali bir uğraş hâlini alırken, değer yatırımı hoş bir seda olarak gök kubbedeki yerini alıyor. Pek çok günde küçük ve orta ölçekli şirketlerin hisseleri seansı kan kırmızı kapatırken, yukarı potansiyelinin sınırlı olduğu aklı başında herkesin malumu olan bazı hisselerin bahar dalları gibi yemyeşil bir gün sonu yaptığına şahitlik ediyoruz.
Peki bu durumda ne yapmalı? Bu durumla nasıl başa çıkmalı?
Çözümün her gün sosyal medyada şirketlere, tahtalara, patronlara, suyun başında oturanlara, endeks mühendisliği yapanlara sinkaflı küfürler etmek, yetkilileri göreve çağırmak, feryat figan etmek olmadığı açık.
Sıklıkla denendi, hiçbir faydası olmadı.
Meşhur Stoa Duası şöyle der:
“Tanrım, bana değiştiremeyeceğim şeyleri kabullenmek için kuvvet, değiştirebileceğim şeyler için cesaret ve bu ikisini birbirinden ayırmak için akıl ver.”
Endeks mühendisliği, müesses nizam içinde değiştirebileceğimiz bir şey değil. Öncelikle bunu kabullenmek gerekiyor. Fakat bunun için kuvvet lazım. İşte o kuvvet, portföyünüzün bir kısmını endeks fonlarında tutmak olabilir. Böylece yaşanan süreç sizin için daha az sinir bozucu, daha az yıpratıcı ve dahi katlanılır olabilir.
Portföyünüzün uzun vadeli getirisi, sizin seçimlerinize bağlı ve dolayısıyla değiştirebileceğiniz şeylerdir. Bunun için gerekli olan cesareti ise kalan kısmı değer yatırımına inanan ve uygulayan fonlara yatırım yaparak kazanabilirsiniz. Tabii şahsi hisse seçimi yeteneklerinize güveniyorsanız bunu kendiniz de yapabilirsiniz fakat psikolojik sebeplerle çoğu zaman aynı sonucu vermez.
Tek bir ihtiyacınız kaldı, bu ikisini birbirinden ayırmak için gerekli olan akıl.
Neyse ki o akıl yaradılışta veriliyor yani pakete dahil.
Lütfen kullanın.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?

Yurt içinde dün, her Perşembe olduğu gibi TCMB ve BDDK'dan gelen veriler yoğunluktaydı. Bu sırada RKGE ve sektörel güven endeksleri de takip edilerek reel sektörün nabzı da tutuldu.
26 Tem 2024
YAZARLAR
Burak İhsan Çetinçeker
Strateji Portföy Yönetimi A.Ş. genel müdürü ve fon yöneticisi. İstanbul Üniversitesi İktisat Fakültesi Ekonometri bölümünde lisans eğitimini tamamlayan Çetinçeker, kariyerine 2009 yılında Strateji Menkul Değerler A.Ş.'de başladı. 2015 yılından beri Strateji Portföy Yönetimi A.Ş. genel müdürü ve fon yöneticisi olarak çalışıyor.

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
Bu hafta yurt içinde TCMB'nin faiz kararı ve tüketici güven endeksleri öne çıkarken, yurt dışında Çin'in üçüncü çeyrek büyümesi, İngiltere ve Japonya enflasyonu ile ABD, Almanya ve Avro Bölgesi öncü PMI verileri ön planda.
19 Eki 2026

ABD-İran savaşının ve artan korumacılığın etkisiyle küresel ticarette dengeler değişirken, ülkelerin ulusal güvenlik ve jeopolitik öncelikleri ekonomik kararlarında giderek daha belirleyici hale geliyor. Ancak teknolojik dönüşüm ve stratejik sektörlerdeki yatırımların gelişmiş ülkelerde yoğunlaşması, gelişmekte olan ülkelerin kalkınma ve gelir farkını kapatma çabalarını zorlaştırıyor.
Küresel ekonomide en önemli gündem maddesi, uzun vadeli tahvil faizlerindeki önlenemeyen yükseliş olmaya devam ediyor. Sadece ABD’de değil, birçok gelişmiş ülkede on yıllık tahvil faizlerinin çok sert yükseldiği görülüyor. Peki neden ve bu gidişi ne durdurabilir?
ABD Başkanı Donald Trump’ın Rusya Devlet Başkanı Vladimir Putin ile yaptığı dizel tedarik anlaşması, ABD Kongresinde Cumhuriyetçiler ile Demokratların hükümetin kapanması sürecinde dahi yaşamadıkları ölçüde bir ortak mutabakat sağlamalarına neden oldu. Peki Trump neden böyle bir karar aldı? Rusya bu anlaşmadan ne kazanacak ve ABD’nin Ukrayna politikasında nasıl bir değişiklik yaşanıyor?
İmalat sanayiinde ilk dört ayda %1,3’e ulaşan üretim artışı, Ağustos ayında %0,2’ye geriledi. Giyim ve makine sektörlerinde daralma tüm şiddetiyle sürerken, önceki yıllarda büyüyen bazı sanayi kolları da yaz aylarında üretim kaybetmeye başladı.