





3 adım daha

Citroën C3 ELLE Türkiye’de
Yeni Citroën C3 ELLE 77 yıldır modaya ve kültüre yön veren ELLE ile iş birliğini sürdüren Citroën, sınırlı sayıda üretilen yeni Citroën C3 ELLE ile hayata modern ve konforlu bir dokunuşta bulunuyor. İkonik moda dergisi ELLE ’in 21 Kasım…
Daha fazlasını öğren →
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Bloomberg’in anket çalışmasında, Avrupa Merkez Bankası'nın (ECB) mayıs, haziran ve temmuz aylarında politika faizini 25’er baz puan daha artacağı beklentisi oluştu. Beklentinin gerçekleşmesi durumunda kurum tarihinin en agresif parasal sıkılaşma dönemi mevduat faizinin %3,75’e yükseltilmesi ile 27 Temmuz tarihinde son bulacak. Kurum, bu süreçten sonra izleme sürecini devreye alacak.
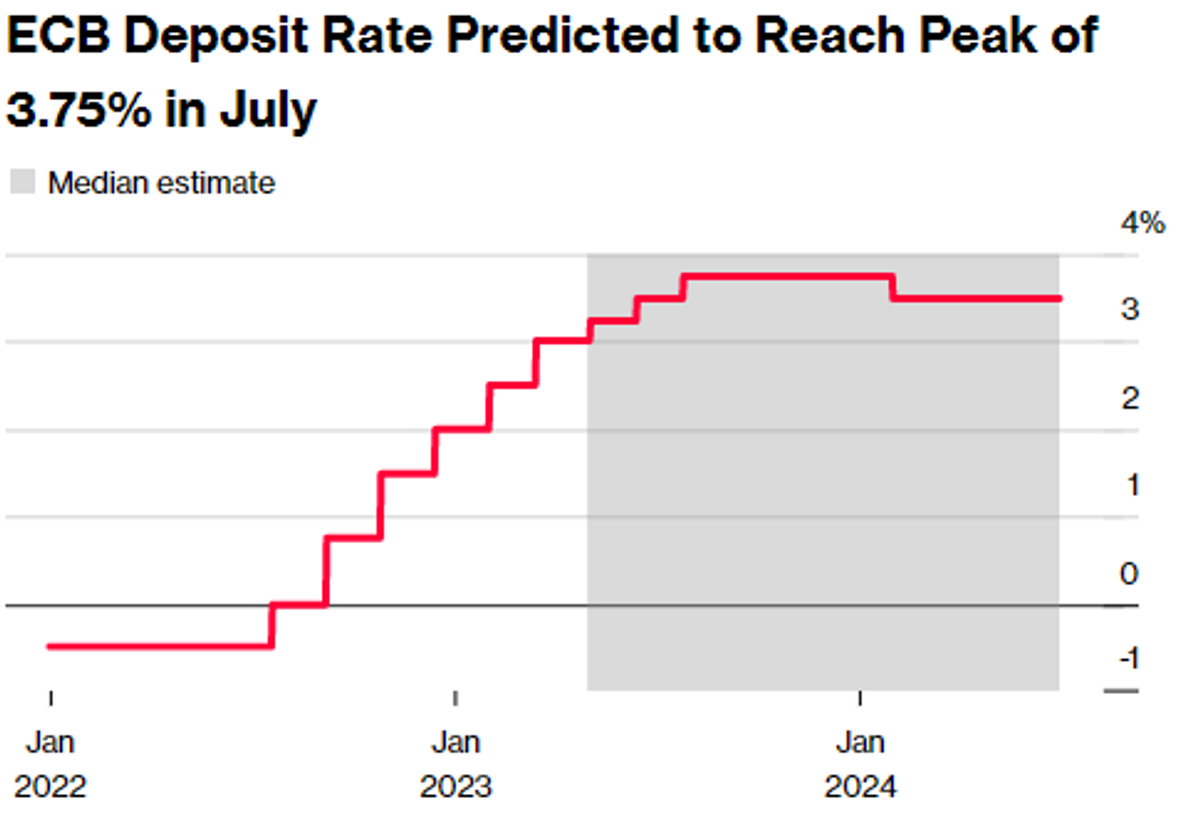
Kaynak: Bloomberg
💾 Cep bilgisi: ECB’nin faiz kararı alacağı sonraki üç toplantının tarihleri 4 Mayıs, 15 Haziran ve 27 Temmuz.Söz konusu ankette ortaya çıkan sonucun özellikle bankacılık krizi sonrasında yaşanan dalgalanmanın ardından oluşan yeni nihai oran ile uyumlu olduğu görülüyor.
Mesajlar
ECB yetkililerinin geçtiğimiz hafta boyunca verdikleri mesajlar ağırlıklı olarak faiz artırımlarının devam etmesi yönündeydi. Bu süreçte devam eden tartışmalar ise hareketin devamlılığından ziyade adımların büyüklüğü ile ilintili. Son dönemde, kredi koşullarının bankalar kaynaklı sebeplerle sıkılaşmaya başlaması, adım büyüklüğün 25 baz puana çekilmesi eğilimini güçlendiriyor.
Bankalar çok fazla kredi vermez ve risklerini yönetirlerse, enflasyonu düşürmek için yapmamız gereken iş azalabilir. Ancak kredileri çok fazla azaltmaları durumunda büyüme üzerinde aşırı bir baskı olacaktır. Yani bu ince bir denge.
Christine Lagarde
💉 Hatırlatma dozu: İtalya Merkez Bankası başkanı Ignazio Visco, mart ayında faiz artırımlarının kamu maliyeleri üzerinde baskı yaratabileceğine dikkat çekerek aksi yönde görüş beyan etmişti. O dönemde oldukça ses getiren bu çıkış ilerleyen günlerde etkisini yitirdi.
Enflasyon görünümü
Avro Bölgesi’nde enflasyon ekim ayında gördüğü %10,6’lık zirvenin ardından düşüş trendine girmiş durumda. Mart ayında %8,5’ten %6,9’a gerileyen manşet enflasyon, ECB’nin uzun vadeli enflasyon hedefinin halen çok üzerinde yer alıyor.
Öte yandan, çekirdek enflasyonda ise görünüm daha olumsuz seyrediyor ve bu seyir kurumun şahin isimlerinin tezlerinin temel dayanağı konumunda bulunuyor. Bölgede çekirdek enflasyon 2022 yılının haziran ayından bu yana (kasım ayındaki yatay veri hariç) artıyor. %3,7’den %5,7’ye ulaşan çekirdek enflasyon, genele yaygın ve inatçı bir enflasyonist baskıyı teyit ediyor. Bu ise ABD ile Avro Bölgesi’nin maruz kaldıkları enflasyonist etkiler arasındaki en önemli farklardan biri.
💾 Cep bilgisi: Çekirdek enflasyon, enerji, gıda, alkol ve tütün mamulleri hariç hesaplanan enflasyondur. Bu hesaplamada amaç, merkez para otoritesinin fiyatlamalarında kısıtlı etkiye sahip olduğu unsurların hariç tutularak daha yalın bir ölçüm yapılması ve para politikası uygulamalarının etkinliğinin gözlenmesidir.
Kısaca, ECB’nin atacağı adımlar büyük oranda netleşmekle birlikte yakın vadede “çok mu ileriye gidildi” tartışmalarına şahit olmamız çok olası.
Peki ya Fed?
ABD Hazine Bakanı ve Fed eski başkanı Janet Yellen, bankaların kredi koşullarını daha da sıkılaştırma eğiliminde olduklarını söyledi. Bu durumun Fed’in daha fazla faiz artırımına olan ihtiyacı ortadan kaldırabileceğini ifade eden bakan, sektörde yaşanan krizin ise geride kaldığını söyledi. Faiz artırım döngüsünde sona geldiği algısı iyice yerleşen ABD kanadından gelen bu açıklama oldukça önemli.
Öte yandan, mevcut fiyatlamalar Fed’in faiz indirimi döngüsüne 2023 yılının son döneminde başlayacağına işaret ediyor. Fiyatlamaların nisan toplantısında bu beklentiyi açık bir şekilde reddeden Powell’a rağmen devam etmesi ise net bir ayrışmaya işaret ediyor. Bu fiyatlamalarda bankacılık krizinin etkisinin olduğu da aşikar ancak kriz, domino etkisi yaratmadan kontrol altına alınmış gibi görünüyor ve makro göstergeler indirim için erken olduğunu teyit ediyor.
➕ Ayrıca: New York imalat endeksi, nisan ayında -18 olan beklentilerin çok üzerinde artış göstererek artı bölgeye geçti ve 10,8 oldu. Alt kalemlerde siparişlerdeki artış dikkat çekiyor. Mevcut seviye temmuz ayından bu yana görülen en güçlü değer oldu. Veri, bir süredir görülen soğuma emarelerinin tam tersi yönünde.
Kısaca, Jerome Powell’ın 3 Mayıs gecesinde bu fiyatlamaları ortadan kaldıracak bir mesaj vermesi sürpriz olmayacaktır. Bu ise hem dolar endeksi hem de emtia fiyatları üzerinde kayda değer bir etki yaratabilir.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?

Yerel gündemde bütçe dengesi, uluslararası yatırım pozisyonu ve konut satışları verileri öne çıktı. Yurt dışında ise gündem ağırlıklı olarak para politikaları odaklıydı.
18 Nis 2023
YAZARLAR

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
Küresel endeks sağlayıcılarının Türkiye'ye bakışı sertleşmeye devam ediyor. Haziran ayında MSCI'ın uyarısıyla başlayan süreç, temmuzda S&P DJI'ın Türkiye'yi izleme listesine almasıyla devam etti. Ağustosta FTSE Russell Türk hisselerine yönelik endeks güncellemelerini erteledi. Üç kurumun da aksiyonu fiili dolaşım oranlarının güvenilirliği, hissedar şeffaflığı ve bazı küçük ölçekli şirketlerle ilişkili fonlar üzerinden yapıldığı düşünülen koordineli işlemlere dayanıyor.
Küresel piyasalarda enflasyon dinamikleri, tahvil getirileri ve hisse senedi performansı arasındaki ilişki son dönemde dikkat çekici bir ayrışma sergiliyor. ABD'de enflasyonun beklentilerin üzerinde gelmesine ve Hazine tahvili getirilerinin yüksek seviyelerde seyretmesine rağmen, hisse senedi piyasalarının hala dirençli kalması öne çıkıyor.
AB’nin yeni “Made in Europe” kuralları, AB’den ayrılan İngiltere’yi içeride tutarken otuz yıllık Gümrük Birliği ortağı Türkiye’yi dışarıda bırakıyor. Bu tercihin ardında bir aidiyet ve rekabet kaygısı var. Türkiye’nin yanıtı rica değil, mütekabiliyet olmalı.
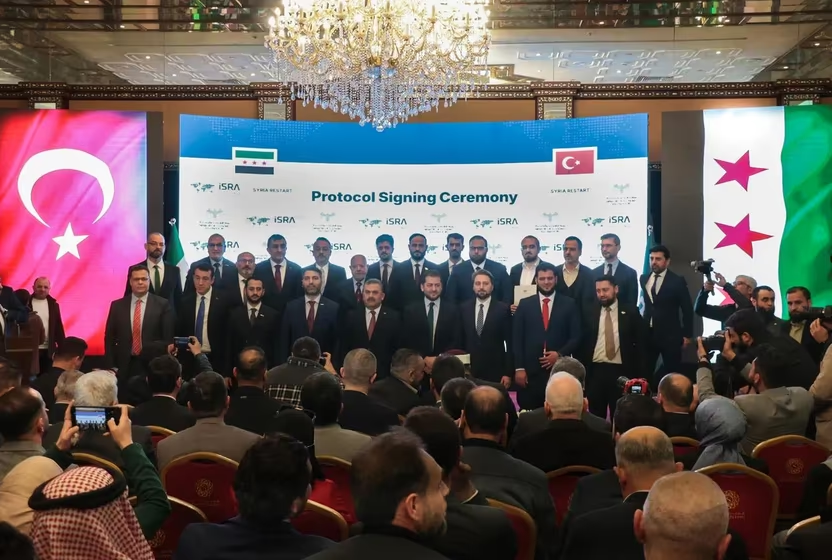
Türkiye ile Suriye arasında, savaş yıllarında büyük ölçüde atıl kalan sanayi tesislerinin yeniden faaliyete geçirilmesi ve yeni sanayi bölgelerinin kurulması için uzun zamandır geniş kapsamlı bir hazırlık yürütülüyor. Son dönemde açıklanan projeleri birlikte değerlendirdiğimizde, Türkiye’nin Suriye’de üç ayaklı büyük bir yatırım planı uygulamaya hazırlandığı görülebiliyor
Bu hafta yurt içinde TCMB'nin faiz kararı ve tüketici güven endeksleri öne çıkarken, yurt dışında Çin'in üçüncü çeyrek büyümesi, İngiltere ve Japonya enflasyonu ile ABD, Almanya ve Avro Bölgesi öncü PMI verileri ön planda.
19 Eki 2026
