Enflasyon ile mücadelenin gücü reel faizden geçiyor


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Düzenli olarak yayımlanmasa da her an hesaplanabilen reel faiz oranı da belki de en önemli reel ekonomik göstergelerden birini oluşturuyor. Bildiğimiz gibi enflasyondan arındırılmış veriler reel hale gelir. Tüm bu reel hesaplamalarda kritik unsur, hangi enflasyon oranının esas alındığıdır. Karar vericiler açısından bakıldığında, reel değerin beklenen enflasyona göre hesaplanması en doğru yaklaşımdır. Çünkü ekonomik kararlar geleceğe yönelik beklentiler üzerinden alınır. Enflasyon gerçekleştikten sonra geçmiş dönem verileri kullanılarak hesaplanan reel getiri ise bize alınan kararın ne kadar doğru veya yanlış olduğunu gösterir.
Reel hesaplamaların ekonomide doğru sinyaller verebilmesi için kaydedilen ve beklenen enflasyon oranlarının birbirine yakınsaması gerekir. Teorik olarak da ekonomik birimlerin beklentilerinin zaman içerisinde kaydedilen enflasyona yaklaşması beklenir. Bu yaklaşım, ekonomik aktörlerin rasyonel davrandıkları ve sürekli olarak yanılsama içerisinde olmayacakları varsayımına dayanır.
Ancak bugün Türkiye ekonomisinin en önemli sorunlarından biri, enflasyon beklentilerinin bir türlü kaydedilen ve hedeflenen enflasyon oranlarına yakınsamamasıdır. Uzun süredir gerek piyasa katılımcılarının, gerek reel sektörün, gerekse hanehalklarının enflasyon beklentileri Merkez Bankası’nın hedeflerinin oldukça üzerinde seyretmektedir.
Örneğin, TCMB’nin son açıkladığı 2026 yıl sonu enflasyon tahmini %26 olmasına rağmen, hanehalkının 12 ay sonrası için enflasyon beklentisi yaklaşık %47 düzeyinde bulunuyor. Merkez Bankası’nın bu yıl için %26, gelecek yıl için ise %15 enflasyon öngörmesi, bugün itibarıyla 12 ay sonrası enflasyon beklentisinin yaklaşık %20 seviyelerinde olması gerektiğine işaret etmektedir. Buna karşın hanehalkının beklentisi Merkez Bankası tahminlerinin iki katından fazladır.
Bu durum, manşet enflasyona ilişkin algının da ciddi şekilde farklılaştığını göstermektedir. Koç Üniversitesi tarafından düzenlenen enflasyon beklenti anketinde hanelerin hissettiği enflasyon da ölçülmekte ve son sonuçlar hissedilen enflasyonun %54 civarında olduğunu göstermektedir.
Dolayısıyla hem mevcut enflasyon algısı hem de geleceğe yönelik beklentiler resmi verilerden belirgin biçimde ayrışmaktadır. Bu ayrışma, yatırım araçlarının reel getirisine ilişkin değerlendirmeleri de doğrudan etkilemektedir.
Son verilere göre Mayıs ayı itibarıyla son bir yıllık dönemde mevduat faizinin TÜFE’ye göre hesaplanan reel getirisi brüt olarak yalnızca %0,05 düzeyinde kaydedilmiştir. Başka bir ifadeyle, resmi enflasyon verileri esas alındığında mevduat faizi brüt olarak neredeyse başa baş bir getiri sağlamış, stopaj sonrası ise değer negatif kaydedilmiştir.
Ancak aynı dönemde hanelerin enflasyonu %53 civarında hissettiğini dikkate aldığımızda tablo daha da değişmektedir. Bu durumda mevduat faizinin ciddi bir satın alma gücü kaybına yol açtığı algısı ortaya çıkmaktadır. Böyle bir ortamda imkânı olan bireylerin ya tüketimi öne çekmesi ya da alternatif yatırım araçlarına yönelmesi oldukça doğal bir davranış haline gelmektedir.
Zaten Türk halkının geleneksel yatırım tercihleri de ağırlıklı olarak altın ve gayrimenkul yönündedir. Son açıklanan verilere baktığımızda, külçe altının son bir yıllık TÜFE bazlı reel getirisinin %22 seviyesinde, BIST 100 endeksinin %15,81 reel getiri sağladığını görüyoruz. Aynı dönemde mevduatın reel getirisi brüt olarak %0,05 civarında kaydedilirken, euro ve dolar yatırımcılarına reel anlamda %8 ila %11 arasında kayıp yaşatmıştır. BIST 100 endeksindeki getirilerin ise daha çok yılın ilk aylarında yoğunlaştığını dikkate alırsak, hanehalkının tasarruf tercihlerinde altın ve gayrimenkulün neden ön planda olduğunu anlamak daha da kolaylaşmaktadır.
Benzer bir tablo beklenen enflasyon açısından da karşımıza çıkmaktadır. Hanelerin 12 ay sonrası için enflasyon beklentisi %47 civarında seyrederken, Merkez Bankası’nın hedefi %26 seviyesindedir. Mevduat faizlerinin bugün %40-42 bandında bulunduğu düşünüldüğünde, stopaj sonrası yaklaşık %35 seviyelerine gerileyen net faiz oranları, hanehalkının enflasyon beklentilerine göre oldukça düşük kalmaktadır.
Bu nedenle tasarruf sahiplerinin alternatif yatırım araçlarına yönelmesi, daha fazla risk üstlenmesi ve hatta bazı durumlarda tüketimlerini kısmak yerine öne çekmeleri şaşırtıcı değildir. Bu davranışlar ise iç talebin canlı kalmasına ve enflasyonun beklenenden daha dirençli seyretmesine yol açıyor.
Bu çerçevede ekonomi politikalarının başarısı açısından beklentilerin politika hedeflerine yakınsaması büyük önem taşıyor. Tasarruf, yatırım ve tüketim kararlarının arzu edilen yönde şekillenebilmesi için ekonomik aktörlerin açıklanan hedeflere inanması ve beklentilerini yakınsatması gerekir.
Merkez Bankası’nın enflasyon hedefine yakın bir beklenti oluşması durumunda, hanehalkının tasarruf araçlarına daha fazla yönelmesi, iç talebin daha kontrollü seyretmesi ve enflasyonla mücadelenin daha düşük maliyetle yürütülmesi mümkün olacaktır. Bu nedenle enflasyon beklentilerinin neden yüksek kaldığını anlamak ve hissedilen enflasyon ile resmi enflasyon arasındaki farkın nasıl azaltılabileceği sorusuna odaklanmak, enflasyonla mücadelenin en kritik unsurlarından biri olmaya devam ediyor.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
YAZARLAR
Erhan Aslanoğlu
İstanbul Topkapı Üniversitesi rektör yardımcısı, akademisyen ve ekonomist. Makroekonomi, Türkiye ve dünya ekonomisi alanlarıyla ilgilenen Aslanoğlu’nun yayımlanmış bir kitabı, kitap bölümleri, çok sayıda makalesi ve tebliğleri bulunuyor. Genel ekonomi, makroekonomik göstergelerin yorumlanması, Türkiye ve dünya ekonomisi, göstergeler ve gelişmeler üzerine seminer ve eğitimler veriyor.

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR

İş Bankası’nın ana destekçiliğinde 2017'den bu yana süren Workup Girişimcilik Programı’nın 14. dönemi, çevrimiçi düzenlenen Demo Day etkinliğiyle tamamlandı. Yapay Zekâ Fabrikası’nın yürüttüğü bu dönemde 10 teknoloji girişimi mezun oldu. Dönemi öne çıkaran iki gelişme var: Mezunların 10'da 8'i işini doğrudan yapay zeka üzerine kuruyor ve seçim süreci bu kez bilinçli olarak İstanbul, Ankara ve İzmir’in dışına açıldı. Yeni mezunlarla birlikte programın toplam mezun sayısı 198'e ulaştı.
05 Kas 2026
Türk Devletleri Teşkilatı'nın (TDT) 13. Zirvesi 29-30 Ekim'de Ankara'da yapıldı. Türkiye, Azerbaycan, Kazakistan, Kırgızistan ve Özbekistan TDT'nin üyesi; Türkmenistan, Macaristan ve Kuzey Kıbrıs Türk Cumhuriyeti ise gözlemcisi. Zirvenin sonunda üye devletler 163 maddelik Ankara Bildirisi'ni kabul etti. Bildiri ortak alfabeden küp uyduya, savunma sanayisi kolejinden ulaşım koridorlarına kadar pek çok konuyu kapsıyor.
ABD’de 2026 ara seçimlerinin Demokratların hem Temsilciler Meclisi hem de Senato’da çoğunluğu elde etmesiyle sonuçlanması, Amerikan ekonomisi ve küresel finansal piyasalar açısından yeni bir siyasi denge oluşturdu. Ancak seçim sonuçlarının ekonomi politikalarında radikal bir yön değişikliğinden ziyade, yürütme ve yasama organları arasındaki anlaşmazlıkları artırması bekleniyor.
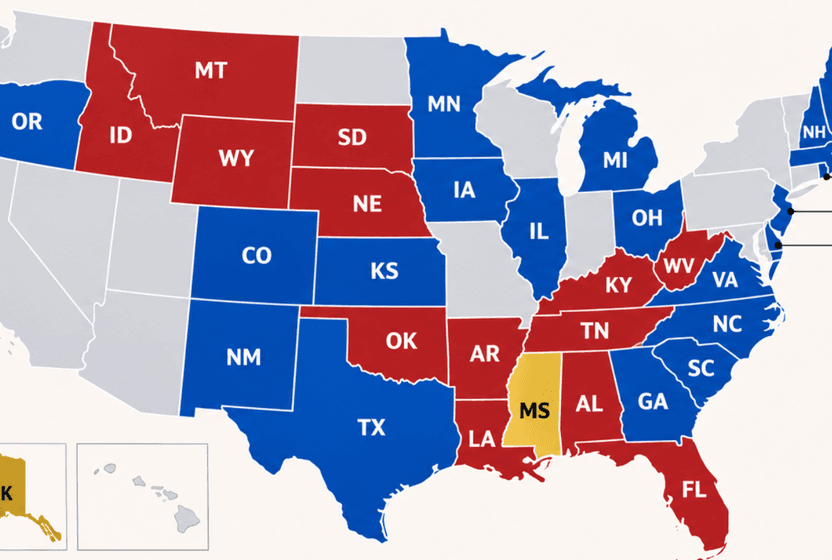
ABD'de 2026 ara seçimleri, Trump'ın ikinci döneminin kalan son iki yılının çerçevesini belirlemiş durumda. Resmi olmayan sonuçlara göre demokratlar hem temsilciler meclisinde hem de senatoda çoğunluğu ele geçirdi. Temsilciler meclisini demokratların kazanması beklenen bir sonuçtu. Sürpriz, cumhuriyetçilerin yıllardır elinde tuttuğu eyaletlerde de koltuklarını yitirerek senato tarafını da kaybetmesi oldu. Bu sonuç Washington'da Trump'ın gücünün yeniden dengelenmesi sürecini başlatırken, önümüzdeki iki yılın maliye, ticaret ve dış politika gündemini doğrudan etkileyecek
İstanbul Sanayi Odası’nda (İSO) 13 yıldır devam eden Erdal Bahçıvan dönemi sona erdi. 4 Kasım'da yapılan seçimlerde Adnan Dalgakıran, Bahçıvan'ın desteklediği Ender Yılmaz'ı 67'ye karşı 86 oyla geride bırakarak İSO'nun 2026-2030 dönemi Yönetim Kurulu Başkanı seçildi. Peki yeni İSO Başkanının programında hangi başlıklar var?