Yatırım Finansman , müşterilerine birbirinden özel kampanyalar sunuyor.
Daha fazlasını öğren →
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Türkiye İstatistik Kurumu (TÜİK) sanayi üretimi verilerini açıkladı. Endeks eylül ayında %1,6 oranında daraldı ve beklentilerin çok altında kaldı. Endekste yıllık büyüme ise %0,4 oldu.
Detaylarda neler var?
Endeksin alt kalemlerinde aylık bazda sanayi gruplarının tamamında daralma görülüyor. Bu alanda en sert daralma %2,6 ile madencilik ve taşocakçılığı kaleminde görülüyor. Bu seride yıllık daralma ise %16,5 seviyesinde. Alt sektörlerin neredeyse tamamı bu daralma eğiliminden etkilenmiş durumda.
Verilere mal grubu bazında bakıldığında ise beş alt kalemin de aylık bazda %1,3 ila %2,0 aralığında daraldığı görülüyor. Mal grupları verisine yıllık bazda bakıldığında ise ara malları ve enerji kalemlerinin yıllık bazda daraldığı, dayanıksız tüketim ve sermaye malları üretiminin %7’nin üzerinde büyüdüğü görülüyor. Dayanıklı tüketim malları da büyüme bölgesinde olmakla birlikte sıfıra yakın bir değere (%0,3) sahip.
📌 Önemli not: %1,0 olarak açıklanan ağustos ayı yıllık büyüme değeri %1,1 olarak revize edildi.
Veri bize ne anlatıyor?
Öncü veriler ve beklentiler ekonomik aktivitede üçüncü çeyrekle birlikte artan durgunluk eğilimine işaret ediyordu. Veride gelen bu beklentilerin üzerindeki daralma bu görüşü teyit ediyor. Bunun yanında, yıllık büyüme oranının da salgın döneminden bu yana görülen en düşük seviye olduğunu belirtmekte fayda var.
Veri setinin alt kalemlerinde derin ve genele yaygın bir daralma trendinin varlığı görülüyor. Bu, öncü verilerde vurgulanan finansal sıkılaşma eğilimi ve dış talebin daralmasının güçlü etkilerinin yansıması olarak kabul edilebilir.
PMI verileri, daralmanın ekim ayında da devam edeceğine işaret ediyor. Buna karşın reel sektör güven endeksi ve ciro endeksleri iç talepteki canlılığın sürdüğünü gösteriyor. Kısaca veri, faiz indirimleri serisiyle birlikte %3’lerden %5’lere revize edilen büyüme beklentilerinin aşağı çekilmesini an itibarıyla gerekli kılmayacak gibi görünüyor.
Buna karşın ekonomi politikası tarafında bu yavaşlamaya karşı adımlar atılabileceğini akıldan çıkarmamakta fayda var.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?

Günaydın. Sanayi üretiminde sanayi gruplarının tamamında daralma görüldü. Cari denge beklenenin üzerinde açık verdi. Cari fiyatlarla ciro artışları hızlandı.
14 Kas 2022

YAZARLAR

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
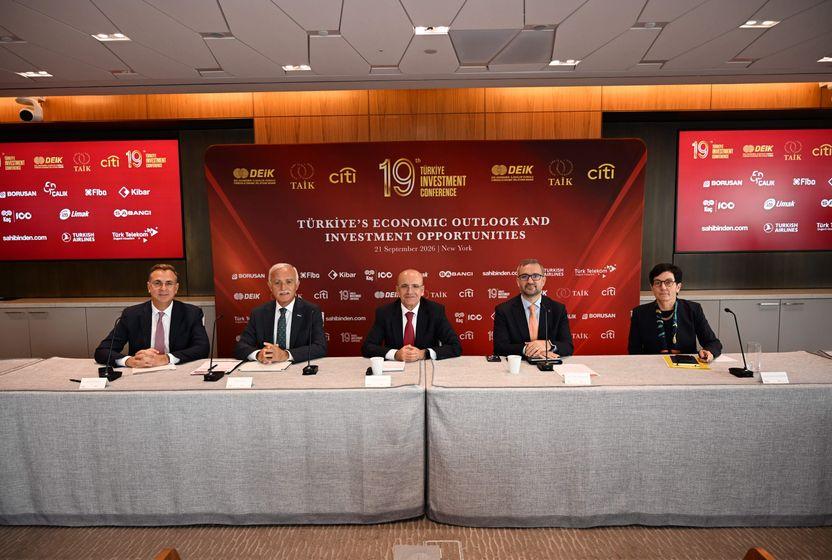
Cumhurbaşkanı Erdoğan’ın New York ziyareti kapsamında 21-23 Eylül’de düzenlenen Türkiye Yatırım Konferansı’nda ekonomi yönetimi, Amerikan şirketlerini Türkiye’de enerji ve yüksek teknoloji yatırımları yapmaya çağırdı. Peki sunulan planların detaylarında neler yer aldı?
Bu hafta veri akışının yanı sıra merkez bankalarının toplantı tutanakları da yakından izlenecek. Yurt içinde Eylül ayı enflasyonu, Hazine nakit dengesi ve sanayi üretimi öne çıkarken, yurt dışında ABD ISM hizmet PMI, Fed ve ECB toplantı tutanakları, Almanya sanayi üretimi ve Michigan tüketici güven endeksi ön planda.
05 Eki 2026

İçeride sermaye piyasalarında yaşanan kayıpların servet etkisi ve iç talep üzerindeki olası sonuçları tartışılırken, dışarıda tahvil faizlerindeki yükseliş finansal sistem açısından daha geniş bir risk alanı yaratıyor. Altın, konut ve faiz getirileriyle son yıllarda büyüyen hanehalkı serveti, fon kaynaklı kayıpların makroekonomik etkisini kısmen sınırlayabilir. Küresel tarafta ise yüksek kamu borcu, güçlü talep ve uzun vadeli faizler yılın son çeyreğinde piyasaların yönünü belirleyecek temel başlıklar olmaya devam edecek.
Fon piyasasında yaşanan son gelişmeler, finansal denetimin yanında kurumların niteliği ve karar alma süreçleri üzerine de yeniden düşünmeyi gerektiriyor. Liyakat, şeffaflık ve kurumsal kapasite zayıfladığında sorunlar zaman içinde birikiyor ve sistemin hata üretme ihtimali artıyor. Son yaşananlar da örgütlü vasatlık kavramının ekonomi ve kurumlar açısından ne ifade ettiğini tartışmak için önemli bir örnek sunuyor.
Çok boyutlu bir sarsıntıya borsa manipülasyonu sermaye piyasası araçları, TEFAS fonları ve manipülatif hisse hareketleriyle yapıldı. Skandalın merkezindeki portföy yönetim şirketleri halka açıklık oranı ve işlem hacmi sığ hisselerde karşılıklı işlemlerle yapay fiyat oluşturdu. SPK’nın 28 Ağustos kararları sonrası likidite sıkışıklığı yaşandı, yatırımcılar parasını çekmek isteyince fonlar temerrüde düştü. Krizin borsa boyutunu uzmanlara sorduk.