

Savaş sırasında hangi sektörler, hangi ürünler ayakta kalır?


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Piyasalar her zaman savaştan önce savaşı fiyatlar. Ama bu sefer öyle olmadı. 28 Şubat 2026 sabahı, ABD ve İsrail’in Aslanın Kükreyişi ve Destansı Gazap kod adlı operasyonlarıyla İran’a kapsamlı hava saldırıları düzenlediği haberi ekranlara düştüğünde, küresel piyasalar adeta donakaldı.
O sabah açılan her grafik, Ortadoğu'nun yeniden ateş altında olduğunu bizlere gösteriyordu. Petrol 104 doların üzerine fırladı, Asya borsaları sert satışlarla açıldı, Hürmüz Boğazı’ndan geçen tanker trafiği çakıldı. Uluslararası Enerji Ajansı birkaç hafta sonra tarihin en büyük petrol arz kesintisiyle karşı karşıya olunduğunu ilan etti. Şubat’ta günde 20 milyon varil petrol geçen Hürmüz koridoru, Nisan başında 3,8 milyon varile gerilemiş, yani boğaz fiilen kapanmıştı.
Bu yazı, o kaosun ortasında ayakta kalanları anlatıyor. Ama önce bir itirafla başlamak lazım: Savaş dönemlerinde piyasa analizleri çoğu zaman şablonlara sığınır. “Enerji yükselir, altın parlar, savunma kazanır” denilir ve geçilir. Oysaki bu kez gerçek, o şablonun çok daha derin ve sürprizlerle dolu bir versiyonu oldu.
Enerji: Kazanan da var, kaybeden de
Enerji sektörünün bu süreçten kazançlı çıkacağı öngörüsü doğruydu ama hangi enerji sorusu kritik ayrım noktasını oluşturdu.
Hürmüz Boğazı’nın işlevsiz kalması, Körfez kaynaklı ham petrole erişimi fiilen kesti. Anlık fiziksel teslimat piyasasında benchmark fiyatların 20-30 dolar üzerinde işlem görüldü. Kuzey Denizi petrolü zaman zaman varil başına 130 dolara yaklaştı. Bu tabloda kazanan, Körfez bağımlılığı olmayan entegre enerji şirketleri ve Kuzey Amerika ile Norveç gibi alternatif kaynaklardan üretim yapan upstream oyuncularıydı. Katar’ın LNG terminalleri kısmen devre dışı kalırken, ABD’nin LNG ihracat tesisleri ve Doğu Akdeniz gazı anlık prim yapıyordu. Trump’ın kendi ağzıyla söylediği cümle bu gerçeği özetliyordu: “Diğer ülkeler İran petrolüne muhtaç değil, biz onların toplamından fazlasına sahibiz.”
Buradaki kilit ders şu: Enerji sektörünün tamamı değil, arz güvenliği yüksek ve Körfez bağımlılığından azade olanlar bu süreçten güçlü çıktı. Boğaz kesintisinden doğrudan zarar gören rafineriler, Asya enerji ithalatçıları ve Körfez bölgesindeki enerji altyapısı ise Financial Times’ın aktardığı bir danışmanlık raporuna göre, yalnızca bölgede hasarlanan enerji tesislerinin onarım maliyeti 30 ile 50 milyar dolar arasında olmak üzere, tam anlamıyla bir felaketle yüzleşti.
Altın: En büyük sürpriz
Altın meselesini anlatmadan bu tabloyu tamamlamak mümkün değil. Çünkü altın, bu savaşta piyasaların en büyük sürprizini yarattı.
Ocak 2026’da altın ons başına 5 bin 600 dolarla tüm zamanların zirvesini görmüş, Goldman Sachs yıl sonu hedefini 5 bin 400 dolara çıkarmış ve ETF girişleri dokuz ay boyunca kesintisiz sürmüştü. Savaş başlayınca herkes “altın uçacak” dedi. Oysa tam tersi oldu.
Mart 2026, altın tarihinin son 17 yılın en sert aylık gerilemesine sahne oldu. 5 bin 321 dolardan açan ons, 4 bin 669 dolarla kapandı. Bu, %12,2’lik bir çöküştü. Neden? Hürmüz krizinin petrolü fırlatması, enflasyon beklentilerini yukarı çekti. Bu da FED’in faiz indirimi umutlarını paramparça etti. 10 yıllık ABD Hazine tahvil faizi, Şubat sonundaki %3,97’den Mart sonunda %4,44’e yükseldi. Altın, faiz getirisi olmayan bir varlık. Faiz yükselince tahvil daha cazip hale geldi ve altından tahvile para aktı.
Ama burada durup düşünmek gerekiyor. Altının düşmesi, “savaş altını eritir” anlamına gelmiyordu; savaşın tetiklediği faiz mekanizması etkili olmuştu. Yapısal sebepler - merkez bankalarının satın almaya devam etmesi, dolara olan sistemik güven erozyonu, ABD’nin büyüyen bütçe açıkları - hala geçerliydi. Nitekim Nisan’da diplomatik temaslar güçlenince altın yeniden 4 bin 800 dolara yaklaştı. JPMorgan 6 bin 300, Deutsche Bank ise 6 bin dolar hedefini koruyordu.
Sonuç olarak altın, bu dönemde saf bir güvenli liman değil, koşullara duyarlı bir güven barometresi gibi davrandı. Portföy stratejisi açısından mesaj net: Altın, savaşın başlangıcında değil, faizin zirve yapıp döndüğü noktada en güçlü varlığa dönüşür.
Savunma: Sipariş defteri kapanmıyor
Savunma sektörü, bu sürecin en öngörülür kazananı olmaya devam etti. Ama öngörülebilir olmak, değersiz olmak anlamına gelmiyor.
Aslanın Kükreyişi operasyonunun başlangıcında Amerikan B-1 Lancer ve B-52 bombardıman uçaklarının İngiltere’deki üslere konuşlandırıldığı haberi yayıldığında, savunma hisseleri zaten fiyatlamaya başlamıştı. Defalarca kanıtlanmış bir gerçek bir kez daha doğrulandı: Jeopolitik krizler savunma harcamalarını hızlandırır, sipariş görünürlüğünü artırır ve bu sektördeki şirketlerin uzun vadeli kontrat yapısı, onları piyasa oynaklığından nispeten yalıtılmış kılar. Savaş uzadıkça bu sektör hikaye değil, nakit akışı üretiyor. Bu iki kavram arasındaki fark, analist raporunda değil, bilançoda görünür.
Siber güvenlik: Görünmez cephe
Savaşın görünmez cephesi belki de en az konuşulan ama en kritik olanıydı.
Sızdırılan belgeler, İran’ın saldırılarda hedef belirleme ve hasar tespiti için yabancı uydu kapasitesini kullandığını ortaya koydu. Bu, modern çatışmaların artık yalnızca sahada yaşanmak yerine, dijital ve uzay altyapısında da yürütüldüğünün somut kanıtıydı. Kritik altyapılara yönelik siber saldırı riskinin tırmandığı bu ortamda, siber güvenlik harcamalarındaki ivmelenme sadece savunma bütçelerinin değil, özel sektörün de temel gündem maddesi haline geldi. Veri altyapısı sağlayıcıları ve siber güvenlik şirketleri, bu ortamda yapısal bir büyüme dinamiğine kavuştu.
Tarım ve gıda: Gözden kaçan alarm
En az konuşulan ama en kalıcı etkilerin yaşandığı alan, tarım ve gıda tedarik zinciri oldu.
Enerji fiyatlarındaki şok, gübre üretiminin hammaddesi olan doğalgaz fiyatlarını yukarı taşıdı. Bu da tarımsal üretim maliyetlerini artırdı. Lojistik güzergâhlarının aksaması, nakliye primlerini rekor seviyelere çıkardı. Plastik sanayicilerinin enerji kaynaklı maliyet baskısından şikâyet ettiği bir ortamda, gıda fiyat enflasyonunun da kalıcılaşma riskinin arttığını görüyoruz. Gübre üreticileri, tarım emtiaları ve temel gıda zincirinde entegre yapıya sahip şirketler, bu süreçte görece savunmacı bir avantaj taşıyor.
Hangi ürünler öne çıkıyor?
Tüm bu tabloyu yatırım araçlarına çevirdiğimizde, öne çıkan ürün seti şu şekilde şekilleniyor:
Enerji ETF’leri ve upstream hisseleri, Körfez bağımlısı olmayan entegre enerji şirketlerine odaklanarak fiziksel arz güvenliğinin primini yakalıyor. Savunma sanayi hisseleri, uzun vadeli kontrat yapısıyla oynaklığa karşı tampon işlevi görüyor. Altın, kısa vadeli faiz baskısına rağmen orta vadeli çapa varlığı olma özelliğini koruyor; faiz döngüsünün döndüğü noktada en güçlü enstrüman haline gelecek. Gümüş, hem güvenli liman hem sanayi metali kimliğiyle daha yüksek dalgalanma içinde yukarı yönlü potansiyel taşıyor ve portföyde altının kaldıraçlı uzantısı olarak değerlendirilebilir. VIX türevleri ise belirsizliğin kendisini fiyatladığı için bu tür dönemlerde çeşitlendirme aracı olarak anlam kazanıyor.
Doları da hesaba katmak şart. Küresel rezerv para olma özelliği, ABD’nin çatışmanın bizzat içinde olduğu bu ortamda bile dolara spekülatif sermaye çekiyor. Ateşkes iyimserliğinin zayıfladığı dönemlerde doların güçlenme refleksi, altın fiyatlamasını baskılayan ikincil mekanizma olarak çalışıyor.
Savaşın piyasası bir ayna
Körfez hasar faturasının 30-50 milyar dolar arasında olduğu tahmin edilirken, Dünya Bankası Türkiye’nin 2026 büyüme beklentisini %3,7’den %2,8’e çekiyor. İslamabad’daki müzakere masası devrildi, ateşkes kırılgan, Hürmüz’deki gerilim hala taze. Piyasalar, manşetlere duyarlılığını sürdürüyor.
Ama tüm bu tablonun arkasında değişmeyen bir piyasa gerçeği var: Savaş ortamında kazananlar, ihtiyaç üreten sektörlerdir. Enerji, savunma, gıda ve güvenlik. Kaybedenler ise yüksek finansmana bağımlı, büyüme odaklı ve talep esnekliği yüksek sektörler. Teknoloji hisseleri, tüketim odaklı şirketler ve risk iştahına bağımlı büyüme hikayeleri, bu ortamda fiyat sıkışmasıyla yüzleşiyor.
Yatırımcı için çerçeve, büyüme hikayelerinden ziyade nakit akışı güçlü, arz tarafında kritik rol oynayan ve jeopolitik riskten beslenen sektörlerdir. Çünkü savaşta en değerli şey öngörülebilirliktir ve piyasada bunun karşılığı güçlü bilançodur.
Altın bu kez savaş başlayınca düştü.
Ama yapısal sebepler hala yerli yerinde duruyor.
Piyasa ne zaman onları yeniden fiyatlamaya başlayacak? İşte asıl soru o.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
YAZARLAR
Doç. Dr. Filiz Eryılmaz
Bursa Uludağ Üniversitesi İktisat Bölümü Öğretim Görevlisi.

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR

Bu hafta yurt içinde TCMB'nin yılın son Enflasyon Raporu, Eylül ayı sanayi üretimi, cari işlemler dengesi ve Kasım ayı Piyasa Katılımcıları Anketi öne çıkarken, yurt dışında ABD'de Ekim ayı enflasyonu, İngiltere'de üçüncü çeyrek büyümesi ve Avro Bölgesi büyüme ve istihdam verileri ön planda.
08 Kas 2026

İş Bankası’nın ana destekçiliğinde 2017'den bu yana süren Workup Girişimcilik Programı’nın 14. dönemi, çevrimiçi düzenlenen Demo Day etkinliğiyle tamamlandı. Yapay Zekâ Fabrikası’nın yürüttüğü bu dönemde 10 teknoloji girişimi mezun oldu. Dönemi öne çıkaran iki gelişme var: Mezunların 10'da 8'i işini doğrudan yapay zeka üzerine kuruyor ve seçim süreci bu kez bilinçli olarak İstanbul, Ankara ve İzmir’in dışına açıldı. Yeni mezunlarla birlikte programın toplam mezun sayısı 198'e ulaştı.
05 Kas 2026

Türk Devletleri Teşkilatı'nın (TDT) 13. Zirvesi 29-30 Ekim'de Ankara'da yapıldı. Türkiye, Azerbaycan, Kazakistan, Kırgızistan ve Özbekistan TDT'nin üyesi; Türkmenistan, Macaristan ve Kuzey Kıbrıs Türk Cumhuriyeti ise gözlemcisi. Zirvenin sonunda üye devletler 163 maddelik Ankara Bildirisi'ni kabul etti. Bildiri ortak alfabeden küp uyduya, savunma sanayisi kolejinden ulaşım koridorlarına kadar pek çok konuyu kapsıyor.
ABD’de 2026 ara seçimlerinin Demokratların hem Temsilciler Meclisi hem de Senato’da çoğunluğu elde etmesiyle sonuçlanması, Amerikan ekonomisi ve küresel finansal piyasalar açısından yeni bir siyasi denge oluşturdu. Ancak seçim sonuçlarının ekonomi politikalarında radikal bir yön değişikliğinden ziyade, yürütme ve yasama organları arasındaki anlaşmazlıkları artırması bekleniyor.
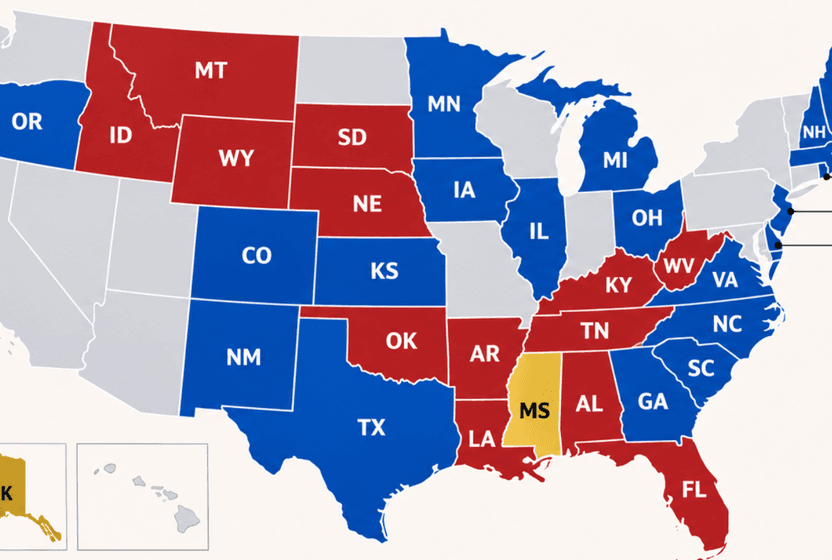
ABD'de 2026 ara seçimleri, Trump'ın ikinci döneminin kalan son iki yılının çerçevesini belirlemiş durumda. Resmi olmayan sonuçlara göre demokratlar hem temsilciler meclisinde hem de senatoda çoğunluğu ele geçirdi. Temsilciler meclisini demokratların kazanması beklenen bir sonuçtu. Sürpriz, cumhuriyetçilerin yıllardır elinde tuttuğu eyaletlerde de koltuklarını yitirerek senato tarafını da kaybetmesi oldu. Bu sonuç Washington'da Trump'ın gücünün yeniden dengelenmesi sürecini başlatırken, önümüzdeki iki yılın maliye, ticaret ve dış politika gündemini doğrudan etkileyecek