Üçüncü çeyrek büyüme kompozisyonunun bir değerlendirmesi


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Türkiye İstatistik Kurumu (TÜİK), merak edilen üçüncü çeyreğe ilişkin gayri safi yurt içi hasıla (GSYH) verilerini açıkladı. TÜİK verilerine göre Türkiye ekonomisi, 2025’in üçüncü çeyreğinde çeyreklik bazda %1,1, yıllık bazda ise %3,7 büyüme kaydetti.
AA Finans tarafından yayımlanan ankete göre ekonominin yıllık bazda %3,97 büyümesi beklenirken, Bloomberg HT’nin anketinde %4,2 oranı ifade edilmişti.
Böylece üçüncü çeyrekte yıllıklandırılmış GSYH 1 trilyon 537 milyar dolar seviyesine yükselmiş oldu. Kişi başına düşen GSYH de kaba tahmine göre yaklaşık 17 bin 918 dolar seviyesine çıktı.
Üçüncü çeyrekte büyüme verisinden ziyade, verinin alt kırılımları daha çok dikkat çekti. TÜİK verisine göre GSYH’yi oluşturan sektörler bazında bakıldığında, inşaat sektörünün %13,9 büyüyerek tüm iktisadi faaliyet kollarında damga vurduğu görüldü. Onu %10,8 ile finans ve sigorta faaliyetleri, %10,1 ile bilgi iletişim ve %7,1 ile diğer hizmet faaliyetleri takip etti.
İnşaatın böyle güçlü bir hızla büyümesinin ana sebebi, deprem bölgesindeki konut ve altyapı yeniden inşa sürecinin tam gaz devam etmesi ve buna ek olarak da büyük ölçekli kamu yatırımları ile kentsel dönüşüm projeleri olarak ifade ediliyor.
Aynı dönemde sanayi sektörü %6,5 ile piyasa beklentilerinin ve ortalamanın çok üzerinde büyüme kaydederken, tarım, ormancılık ve balıkçılık sektörü ise şiddetli kuraklık koşulları ve zirai don etkisi nedeniyle %12,7 ile oldukça sert biçimde daraldı.
Hazine ve Maliye Bakanı Mehmet Şimşek, tarım sektörü hariç tutulduğunda toplam GSYH büyümesinin %5,6 düzeyinde olduğu ifade etti.
Ekonomik araştırma şirketi Finera’nın Ekonomim için hazırladığı rapora göre ise büyümenin ana motoru deprem sonrası yapılan inşaatlar olurken, sanayi verilerinde bir yanılsama söz konusu. Finera’nın raporuna göre ham verilere bakıldığında sanayi sektörü güçlü biçimde büyüme kaydetmiş görünürken, 2023 Eylül ayı baz alınarak iki yıllık kümülatif hesap yapınca sanayi üretiminin aslında sadece %0,45 arttığı, yani iki yıldır neredeyse yerinde saydığı ortaya çıkıyor. Finera bunu yalnızca kayıpların telafisi olarak tanımlarken, reel üretim kapasitesinin patinaj çekmekte olduğunu ifade ediyor.
Üçüncü çeyrekte GSYH’yi oluşturan bileşenler arasında da şaşırtıcı değişimler yaşandı. Bu bileşenler arasından yatırımları ifade eden gayrisafi sabit sermaye oluşumu üçüncü çeyrekte %11,7 ile en hızlı büyümeyi kaydederken, özel tüketim %4,8, kamu tüketimi ise %0,8 büyüme kaydetti. Aynı dönemde mal ve hizmet ihracatı %0,7 daralırken, mal ve hizmet ithalatı ise %4,3 büyüyerek büyüme oranına negatif etki yaptı.
Yatırımlar tarafına özellikle makine/teçhizat yatırımlarındaki artış damga vurdu. TÜİK verilerine göre üçüncü çeyrkte akine ve teçhizat yatırımlarındaki büyüme hız kazanarak %11,3 düzeyine çıktı. İkinci çeyrekte bu oran %9,3 düzeyinde yer alıyordu; birinci çeyrekte ise %1,8 daralmıştı.
Yaptığımız hesaplamalara göre üçüncü çeyrekte özel tüketim olarak da ifade ettiğimiz hanehalkı tüketimi büyüme oranına 3,2 puan pozitif katkı verirken, %11,7 büyüyen yatırımlar da yakın bir şekilde 2,8 katkıda bulundu. Aynı dönemde net ihracat, ihracattaki daralma ve ithalattaki güçlü yükseliş etkisiyle 1,0 puanlık negatif etki yaratırken, stok değişimleri de 1,2 puanlık negatif katkı verdi. Kamu tüketiminin verdiği pozitif katkı ise yaklaşık 0,1 puan düzeyinde oldu.
Kârın payı artarken, işgücü ödemelerinin payı sabit
Bu dönemde GSYH bileşenlerinin gayrisafi katma değer içerisindeki payları ise sınırlı bir değişim gösterdi.
Üçüncü çeyrekte işgücü ödemeleri cari fiyatlarla %41,1 artarken, net işletme artığı %43,5 ile daha hızlı büyüme kaydetti. Bunun sonucunda net işletme artığının yani kârın toplam milli gelirden aldığı pay bir önceki yıla kıyasla 0,7 puan artarak %46,7’ye çıkarken, işgücü ödemelerinin aldığı pay ise sabit şekilde %35,0 düzeyinde kaldı.
Yıllık enflasyon Ekim ayı itibarıyla %32,87 olduğu için kağıt üzerinde ücret artışı TÜFE’nin biraz üzerinde gibi görünüyor olabilir. Ancak gıda, kira ve hizmet gibi, çalışanların daha çok ilgilendiği grupların ağırlıklarıyla tekrar bakıldığında, ücretli kesim için kaybedilen alım gücünün telafisi hala yok gibi görünüyor. Kâr marjları ise daha güçlü korunuyor, ancak ciro artışların önemli kısmı fiyat artışı kaynaklı olduğu için, hem çalışan hem küçük esnaf reel anlamda o kadar da zenginleşmiyor. Buna karşın büyük şirketler ve finans, inşaat gibi fiyat belirleme gücü yüksek olan sektörlerde biraz daha rahat nefes alınıyor olabilir.
Ekonomistler ve iş dünyası nasıl karşıladı
Büyüme verisi oran olarak beklentilere yakın bir düzeyde görünse de kompozisyon ekonomistler arasında büyük tartışma yarattı. Bazı ekonomistler tarım sektöründeki sert daralma ve özel tüketimin hala en güçlü katkıyı veriyor olması nedeniyle büyüme verisini kompozisyonu bozuk ve kalitesiz bir büyüme olarak sınıflandırırken, bazıları ise yatırımlardaki beklenmedik büyümenin ekonominin geleceği açısından olumlu olduğunu ifade etti.
Sanayiciler ise üst üste 21. çeyrekte de büyüme kaydedilmiş olmasını memnuniyetle karşıladıklarını ve makine/teçhizat yatırımlarının %11,3 büyümüş olmasının sanayide toparlanmanın geçici değil, yatırımla desteklenen bir faza geçtiğine işaret ettiğini ifade ederek nispeten olumlu bir tutum benimsedi. Ancak net dış talebin katkı vermediği, tüketim ağırlıklı bir büyüme kompozisyonunun uzun vadede sanayinin rekabet gücünü ve dış dengeyi desteklemeyeceğini de vurgulayarak bu konuyla ilgili reform çağrısında bulundular.
Sonuç olarak
Bu verilere bakarak manşet büyüme oranı Türkiye’nin potansiyel büyüme tahminleriyle aşağı yukarı uyumlu diyebiliriz. Büyümenin bileşimi ise yatırım artışı tarafından olumluyken, diğer yandan inşaat ve hizmetlerin aldığı yüksek pay nedeniyle bir miktar sorunlu ve kırılgan.
Üçüncü çeyrekte iç talep büyümeyi taşıyan ana faaliyet olarak kalmaya devam ederken, net ihracat uzun süredir devam eden, büyümeye negatif katkı verme trendini sürdürdü. Bu durum, TL’de kısmi reel değerlenme ve sıkı iç talep-zayıf dış talep kombinasyonunun yan etkisi olarak da yorumlanabilir. Eğer 2026 yılında tahmin edildiği gibi daha elverişli küresel finansal koşullar oluşmaz ve iç talep kredi kanalıyla yeniden gazlanırsa, bu kompozisyon cari açık–kur–faiz üçgeninde yeniden stres üretme ihtimali taşıyor.
Para politikası tarafından bakıldığında ise bu tablo, dezenflasyon sürecinin çok sert bir durgunluk pahasına yürütülmediği anlamına geliyor. Para politikasının bugün bulunduğu sıkılık düzeyiyle, bu büyüme temposu TCMB için kabul edilebilir bir bandın içinde ve kurum için bir büyüme baskısı yaratmıyor. Yine de özel tüketimin en büyük katkıyı veriyor olması dezenflasyon süreci açısından sorunlu olabilir. Bu nedenle TCMB için ileriki dönemde asıl izlenecek göstergeler, 2026 boyunca iç talep-net ihracat dengesinin ve tarım-enerji şoklarının dezenflasyon patikasına etkisi olacak.
Sanayi yatırımlarındaki çift haneli artış kalıcı olursa, 2026–27 döneminde verimlilik ve ihracat kapasitesi açısından belki olumlu bir hikaye yazılabilir, ama bunun için tarımın ayağa kalkması, inşaat ağırlığının azalması ve net ihracatın tekrar pozitif katkı vermeye başlaması şart.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
YAZARLAR
Emircan Yaman
Piyasalar ve Finans Editörü

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR

İş Bankası’nın ana destekçiliğinde 2017'den bu yana süren Workup Girişimcilik Programı’nın 14. dönemi, çevrimiçi düzenlenen Demo Day etkinliğiyle tamamlandı. Yapay Zekâ Fabrikası’nın yürüttüğü bu dönemde 10 teknoloji girişimi mezun oldu. Dönemi öne çıkaran iki gelişme var: Mezunların 10'da 8'i işini doğrudan yapay zeka üzerine kuruyor ve seçim süreci bu kez bilinçli olarak İstanbul, Ankara ve İzmir’in dışına açıldı. Yeni mezunlarla birlikte programın toplam mezun sayısı 198'e ulaştı.
05 Kas 2026
Türk Devletleri Teşkilatı'nın (TDT) 13. Zirvesi 29-30 Ekim'de Ankara'da yapıldı. Türkiye, Azerbaycan, Kazakistan, Kırgızistan ve Özbekistan TDT'nin üyesi; Türkmenistan, Macaristan ve Kuzey Kıbrıs Türk Cumhuriyeti ise gözlemcisi. Zirvenin sonunda üye devletler 163 maddelik Ankara Bildirisi'ni kabul etti. Bildiri ortak alfabeden küp uyduya, savunma sanayisi kolejinden ulaşım koridorlarına kadar pek çok konuyu kapsıyor.
ABD’de 2026 ara seçimlerinin Demokratların hem Temsilciler Meclisi hem de Senato’da çoğunluğu elde etmesiyle sonuçlanması, Amerikan ekonomisi ve küresel finansal piyasalar açısından yeni bir siyasi denge oluşturdu. Ancak seçim sonuçlarının ekonomi politikalarında radikal bir yön değişikliğinden ziyade, yürütme ve yasama organları arasındaki anlaşmazlıkları artırması bekleniyor.
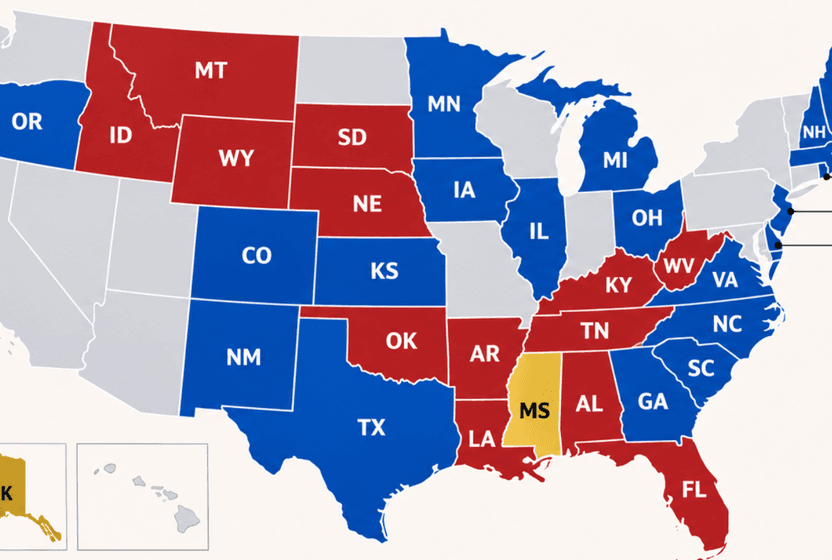
ABD'de 2026 ara seçimleri, Trump'ın ikinci döneminin kalan son iki yılının çerçevesini belirlemiş durumda. Resmi olmayan sonuçlara göre demokratlar hem temsilciler meclisinde hem de senatoda çoğunluğu ele geçirdi. Temsilciler meclisini demokratların kazanması beklenen bir sonuçtu. Sürpriz, cumhuriyetçilerin yıllardır elinde tuttuğu eyaletlerde de koltuklarını yitirerek senato tarafını da kaybetmesi oldu. Bu sonuç Washington'da Trump'ın gücünün yeniden dengelenmesi sürecini başlatırken, önümüzdeki iki yılın maliye, ticaret ve dış politika gündemini doğrudan etkileyecek
İstanbul Sanayi Odası’nda (İSO) 13 yıldır devam eden Erdal Bahçıvan dönemi sona erdi. 4 Kasım'da yapılan seçimlerde Adnan Dalgakıran, Bahçıvan'ın desteklediği Ender Yılmaz'ı 67'ye karşı 86 oyla geride bırakarak İSO'nun 2026-2030 dönemi Yönetim Kurulu Başkanı seçildi. Peki yeni İSO Başkanının programında hangi başlıklar var?