2021’de para politikaları


Gedik Yatırım'dan Elektrikli Araçlar Sektör İncelemesi Küresel elektrikli araç (EV) pazarı, bu yıl emisyonları azaltmak için tasarlanmış politikaların yaygınlaşmasıyla ivmesini artırdı. Küresel net sıfır emisyon hedefini karşılamaya odaklanan gelişmiş ülkeler, elektrifikasyon programlarına ve ilgili şarj altyapısına yatırımlarını artırıyor. Elektrikli araç endüstrisinde iyimserliği artıran ulusal mevzuatlardan biri de ABD Altyapı Anlaşması olarak öne çıktı. ABD Başkanı Joe Biden, Altyapı Anlaşmasını kasım ayında yürürlüğe soktu. Bu noktada, EV sektöründeki üretimlere, sosyal harcama planına ve temiz enerji ekonomisine yönelik de toplam 555 milyar $'lık kaynak ayırdı. Bu yasa tasarısına göre, ABD hükümeti 500.000 elektrikli araç şarj cihazından oluşan ulusal bir ağ kurmak için 7,5 milyar $ yatırım yapacak ve EV'lerin benimsenmesini hızlandırma, emisyonları azaltma, temiz enerjiye geçiş hedefini destekleyecek. Morgan Stanley'in Küresel Elektrikli Araç Pazarı raporuna göre, EV pazar büyüklüğünün 2030 yılına kadar %26,8 bileşik yıllık büyüme oranı sağlaması ve 34,8 milyon adede ulaşması bekleniyor. Uluslararası Enerji Ajansı'nın tahmini ise 2030 yılında dünya çapında 145 milyon adet EV stoku olması yönünde. Bugüne kadar, yarı iletken kıtlığının neden olduğu üretim kısıtlamalarına rağmen satış rakamlarında artan ivme gözlemleniyor. Bu yılın ilk dokuz ayında küresel akülü elektrikli araç satışları 4 milyonu aştı ve pazar payı da hızla artıyor. Gedik Yatırım Uluslararası Piyasalar Araştırma Departmanı'nın Tesla, Rivian, Li Auto, Lucid, Xpeng, ChargePoint ve Nio şirketlerinin kapsamlı analizlerine yer verdiği rapora buradan ulaşabilirsiniz.
Daha fazlasını öğren →
 Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
Küresel anlamda değişen para politikalarının etkilerini giderek daha fazla fark edeceğimiz bir döneme yaklaşıyoruz. ABD Merkez Bankası (Fed) para politikasında sıkılaşmaya adım adım yaklaşırken İngiltere Merkez Bankası (BoE), omicron varyantının etkilerini değerlendiriyor. Avrupa Merkez Bankası (ECB) ise sıkı para politikası için henüz erken olduğunu savunuyor. Bu yazıda, “2021’de dünya genelinde para politikaları nasıl değişti?” sorusunu haftanın gündeminde olan Fed üzerinden yanıtlıyor, kısaca 2022’de ne ile karşı karşıya kalabileceğimizi yorumluyoruz.
Hatırlatma
Mart 2020’de pandeminin yarattığı finansal şoka yanıt vermek için Fed’in attığı ilk adımlar faiz oranlarını (Fed funds rate) %0 - 0,25 bandına çekmek ve piyasaya yüksek miktarda likidite sağlamak için “Quantitative Easing” olarak adlandırılan varlık alım programını başlatmak oldu. Kulağa teknik gelen bu detayların en anlaşılır hali, Fed’in finansal istikrarı korumak ve pandeminin ekonomi üzerindeki olumsuz etkilerini krediler aracılığıyla azaltmak için önlem alması olarak özetlenebilir. Aynı dönemde Fed ile benzer uygulamaları İngiltere, Avrupa ve Japonya gibi diğer merkez bankaları da hayata geçirdi.
2021’de neler oldu?
2021’de aşı uygulamalarının yaygınlaşması ve vaka sayılarının azalması dünyayı “normalleşme” evresine soktu. Normalleşmenin hız kazanmasıyla birlikte tüketicilerin ürün ve hizmetlere olan talebi artış gösterdi. Fabrikalar yeniden üretime başlarken iş seyahatleri ve tatiller için uçak ve otel rezervasyonları yapıldı. 1 yıldır eve kapanan herkes restoran, kafe ve gösteri salonları gibi sosyalleşebileceği alanlara akın etti. Tüketici talebi hızla artarken pandeminin üretim süreçleri üzerindeki olumsuz etkilerinin devam etmesi bu kez merkez bankalarının önüne yüksek enflasyon problemini getirdi. Özellikle dünya genelinde yaşanan tedarik zinciri sorunları hem teslimat sürelerinin uzamasına hem de depolama ve lojistik maliyetlerinin artmasına neden oldu. Artan maliyetler ve bozulan üretim süreçleri ürün fiyatlarına hızlı bir şekilde yansıdı. Üretim sorunları kaynaklı fiyat artışı devam ederken kış mevsiminin gelmesiyle artan enerji ihtiyacı mevcut problemlere bir yenisini ekledi: Doğal gaz ve petrol fiyatlarındaki rekorlarla birlikte enerji enflasyonu gündeme oturdu.
“Geçici enflasyon”
Merkez bankaları yukarıda bahsettiğimiz fiyat artışlarını “geçici” olarak değerlendirdi. Başta Fed olmak üzere merkez bankaları tedarik zinciri sorunlarının ortadan kalkması ve işe dönüşlerin artmasıyla birlikte fiyatlardaki yükselişin momentum kaybedeceğini ileri sürdü. Merkez bankalarının beklentisi teslimat sürelerinin normale dönmesi, üretim aksaklıkların ortadan kalkması ve işe dönüşlerin hızlanmasıyla ürün fiyatları ve çalışan ücretlerindeki yükselişin ivme kaybedeceği yönündeydi.
Fakat fiyatlardaki normalleşme beklentileri gerçekleşmedi; kasım ayında ABD’de yıllık enflasyon oranı %6,8 ile 1982’den bu yana en yüksek seviyeye ulaştı. ABD Başkanı Joe Biden tarafından “enflasyonla mücadele” vurgusuyla yeniden Fed Başkanı olarak atanan Jerome Powell, atamanın ardından yaptığı konuşmada “geçici enflasyon” söyleminin terk edilme zamanının gelmiş olabileceğini belirtti.
2021’in mart ayında gerçekleştirilen Fed toplantısında 2022 ve 2023 yıllarında faiz artışı öngörmeyen Fed üyeleri, bu çarşamba sonlanan toplantıda 2022 ve 2023’te üçer faiz artışı öngördü. Buna ek olarak Fed sonunda toplantı bildirisinden “geçici enflasyon” ibaresini kaldırdı ve varlık alımlarını iki kat daha hızlı azaltma kararı aldı.
Etkileri ne olacak?
Fed’in kararlarının ABD üzerindeki etkilerinden ziyade diğer ekonomiler üzerinde bırakacağı izleri düşünürsek; bu kararlar 2022’de sıkı para politikasıyla birlikte doların maliyetinin artması ve gevşek para politikası uygulamalarına sahip diğer ülke para birimlerine karşı doların değer kazanması anlamına gelebilir. Bu durum dolar kuruna karşı kırılgan ekonomilerin daha yüksek faize yönelmesine ve büyüme hedeflerinden uzaklaşmasına neden olabilir. Dünya genelinde sıkı makroekonomi politikaları paranın maliyetini artıracağı için borçluluğu yüksek şirketleri olumsuz etkileyebilir ve riskli varlıklardan sermaye çıkışını beraberinde getirebilir.


Kaydet

Okuma listesine ekle
Paylaş
Paretoİş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?
"Geçici enflasyon" söylemini terk etmenin zamanı geldi mi? 2021'in sonuna doğru piyasaları altüst eden enerji krizi, 2022'de de etkisini sürdürecek mi?
17 Ara 2021

YAZARLAR
Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ OKUMALAR
Teknoloji birçok alanda sonuca ulaşmayı kolaylaştırırken ustalığın değeri artık yalnızca bir işi yapabilmekte değil; neyin iyi olduğunu ayırt etmekte, doğru kararı verebilmekte ve yıllar içinde biriken deneyimi yeni araçlara uyarlayabilmekte yatıyor. Ustalık kaybolmuyor; biçim değiştiriyor.
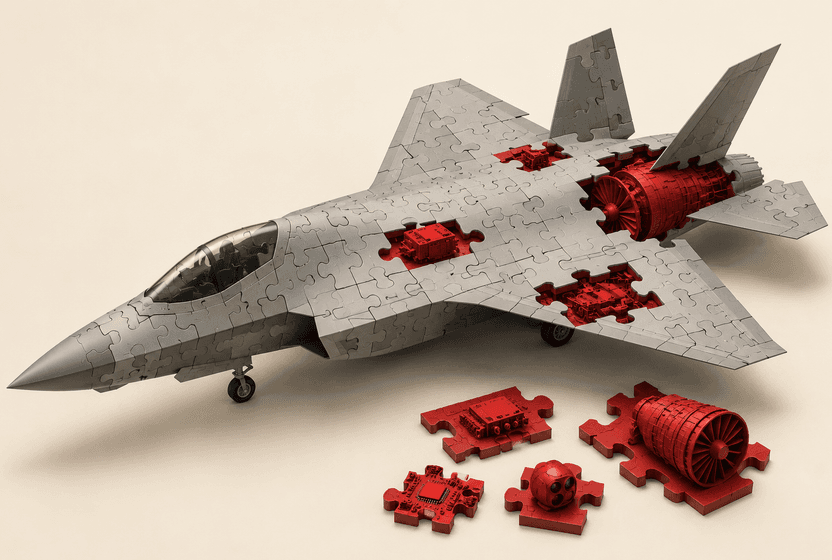
Savunma ihracatı 2002’den bu yana katlandı, yerlilik oranı %80’e ulaştı, Türk şirketleri küresel sıralamalarda yükseldi. Ancak motorlardan kritik elektronik ve optik teknolojilere uzanan kalan %20, Türkiye’nin savunma sanayiindeki asıl sınırını gösteriyor. Bu sınırı aşmak ise daha fazla silah üretmekten değil, bilim ve teknoloji üretebilmekten geçiyor.
Bir insanın “Ne iş yapıyorsun?” sorusuna iki cümleyle cevap verip daha fazlasını anlatma ihtiyacı duymamasıyla bir markanın neyi söyleyip neyi geride bırakacağını bilmesi, aynı olgunluk eşiğine işaret ediyor. Sadelik; hiçbir şey bilmemenin getirdiği bir sığlıktan değil, aksine çok şey bilip hepsinin ağırlığını tarttıktan sonra lüzumsuz olanları arkada bırakabilme cesaretinden geçiyor.
Nike’ın marka adı, onlarca yıldır “spor” kelimesiyle neredeyse eş anlamlıydı. Bu başarı, şirketi uzun yıllar borsanın favorileri arasında tuttu. Fakat son birkaç yılda ivme şaşırtıcı bir hızla tersine döndü ve şirket, yaklaşık 18 yılın ardından S&P 100 endeksine veda etmek zorunda kaldı. Peki ne oldu da dünyanın en güçlü spor markalarından biri, bu denli hızlı bir düşüşe sürüklendi?
Reklamcılık artık dikkat ekonomisinden niyet ekonomisine geçiş yapıyor. ChatGPT’nin test ettiği Sponsorlu Ajanlar, markaların tüketicinin karar verme konuşmasına doğrudan katılmasını sağlayan yeni bir katman açıyor. Kişiselleştirilmiş iknanın birim maliyeti neredeyse sıfıra inerken mesele, anlatının nerede durduğu ve kimin adına konuştuğunun her aşamada görünür olup olmamasında düğümleniyor.