





Borsa İstanbul’da arbitraj çekiciliğini koruyor mu?


Sabancı Holding : Geleceğimizi kimseye vermiyoruz
Cumhuriyetle aynı yolu yürüyen Sabancı Holding , ‘Biz, her şeyi gençliğe bırakacağız. Geleceğin ümidi, ışık saçan çiçekleri onlardır.
Daha fazlasını öğren →
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Sermaye maliyetinin artmasıyla Borsa İstanbul tarafındaki hisse vadeli arbitrajlarda kazanç da cazibesini kaybetti. Hafızaları tazelemek için Kur Korumalı Mevduat (KKM) açıklanmadan iki-üç ay öncesine geri dönmek istiyorum. Aşağıdaki grafikte gördüğünüz üzere Takasbank Para Piyasası’nda oluşan getiriler peyderpey geriliyor. Bazı tarihlerde minimum ve maksimum oranlarda sapmalar olsa bile ortalama getirinin yavaş yavaş daraldığına şahidiz: Getirinin aşağıya doğru gelmesinin TCMB’nin faiz indirim politikalarından kaynaklı olduğunu hatırlayalım.
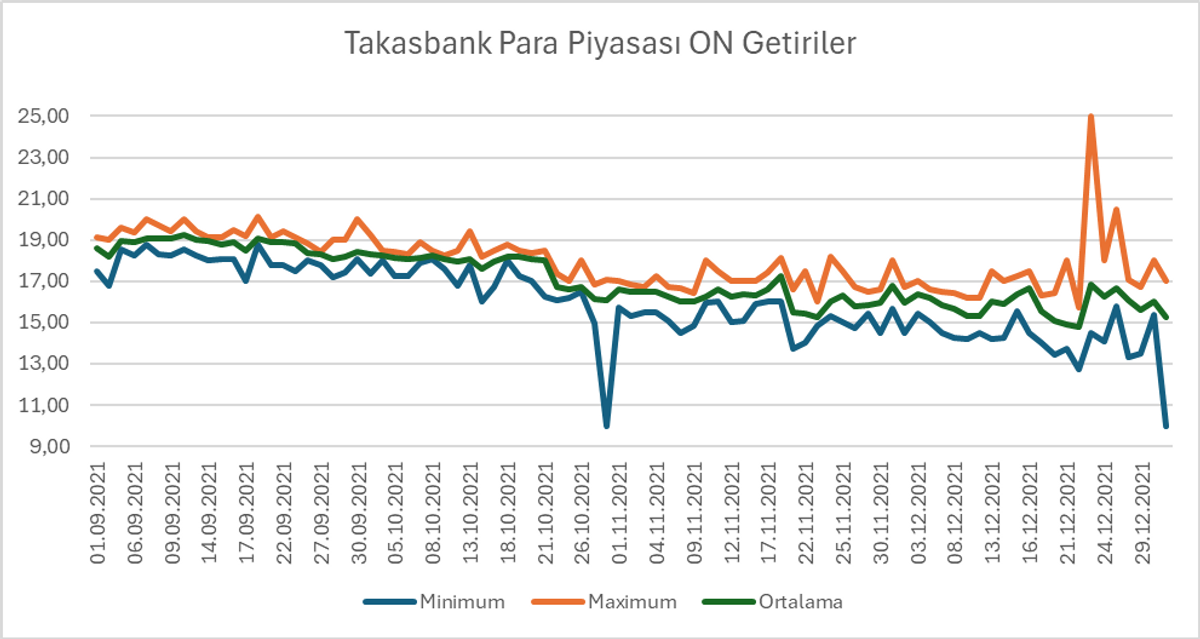
Kaynak: Takasbank
KKM açıklanmadan önce sermaye maliyetlerinin azalması ile yatırımcılar getiriyi başka enstrümanlarda aramaya başladı. Bazı yatırımcılar dövize, bazıları hisse senedine, kimise arbitraja yöneldi.
Arbitraj kelimesini çok sık kullanıyoruz. Peki bu arbitraj nedir? Hemen açıklayalım: Farklı piyasalarda işlem gören aynı menkul kıymetin, paranın, hisse senedinin veya değerli madenin fiyatının farklı olması durumunda eş zamanlı olarak düşük fiyatlı piyasadan alınıp yüksek fiyatlı piyasada satılarak kâr elde edilmesine denir.
Borsa İstanbul tarafında genellikle üç adet arbitraj stratejisinde yoğunlaşılıyor. Birincisi, spot menkul kıymet ile vadeli menkul arasındaki faiz farkı (Örnek: GARAN ile F_GARAN052024). İkincisi, iki farklı vadede olan menkul kıymet arasında faiz farkı (Örnek: F_GARAN052024 ile F_GARAN0624). Son olarak da Borsa Yatırım Fonları (BYF) ile BYF’nin içerisindeki şirketlerin ağırlıklardan dolayı oluşan fark.
Küçük yatırımcıdan, büyük yatırımcıya kadar en çok kullanılan stratejiyi bugün ele almak istiyorum. Yani, birinci stratejimiz olan spot ile vadeli arasındaki faiz farkı. Bu strateji de kendi arasında ikiye bölünüyor. Birincisi faizin alımı-satımını gerçekleştirmek ya da yüksek faizden işlem yapıp vade sonunu beklemek. Türkiye’de yatırımcılar arasında genelde ikinci seçenek tercih ediyor. Neden? Çünkü oluşan getiriyi mevduat gibi vade sonunda elde ediyorsunuz.
Stratejideki arbitrajı nasıl hesaplarız?
((Vadeli fiyat- spot fiyat) / spot fiyat) / vadeye kalan gün sayısı * 366)
Bu denklemdeki spot fiyatın yerine uzak vadeli kıymetin fiyatını yazarsak da iki farklı vadede olan menkul kıymetin faiz farkını hesaplarız. (Bu yıl özelinde 366 gün olduğu için formülde 366 kullanılmıştır.)
Bu hesaplamalar ile hisse senedi arbitraj getirilerinde, özellikle bankalar tarafında yıllıklandırılmış basit faiz olarak %100 ve %100’ün üzerinde getirileri bulunabiliyordu. Bu fırsatı değerlendiren hem kurumsal yatırımcılar hem de bireysel yatırımcılar ütopik kazançlar yakaladılar. Bu getiriler ne zamana kadar sürdü? Sayın Hafize Gaye Erkan’ın TCMB’nin yönetime gelip, ortodoks ekonomi politikalara geri dönüp ve enflasyon ile mücadelede faiz artırımlarına başlamasıyla küçük küçük gerçekleşti. Böylece piyasadaki marj daralmaya başladı. (TCMB, Haziran 2023’ten bu yana toplam 3.500 baz puan faiz artışı gerçekleştirdi.)
Bu artışlar ile arbitraj tarafında mevduata eşlenik getiri bulmak zor bir hale geldi. Getiriler hemen hemen politika faizi ile paralel şekilde oluşmaya başladı.
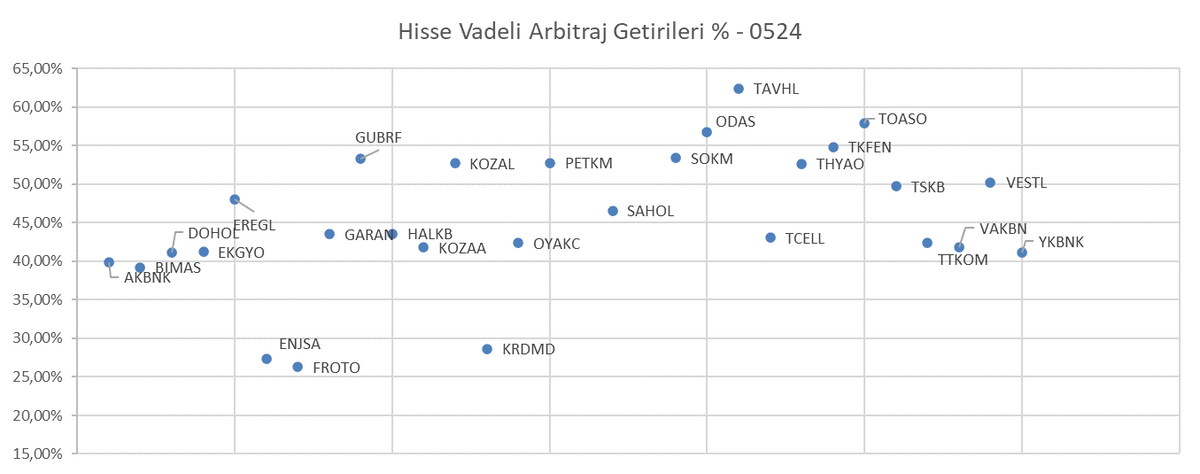
Yukarıdaki grafikte spot hisse senedi ile vadeli hisse senedi arasındaki getirileri görüyorsunuz.
Yatırımcılar arbitraj stratejisini iki farklı maliyet yoluyla gerçekleştiriyor. İlki öz sermaye ile, ikincisiyse aracı kurumdan kullandığı kredi ile.
Diyelim ki işlemi ilk maliyet yoluyla gerçekleştirdik. En yüksek getirinin %62,42 ile TAVHL’de olduğunu görüyoruz. İşlemi gerçekleştirmek için spot 100 adet hisse senedi satın alıp, karşılığında 1 adet hisse senedinin vadeli tarafında satış gerçekleştiriyoruz. Bu işlem ile birlikte vade sonunda brüt getiri olarak %62,42 alacaksınız. Alım-satım tarafındaki komisyon ve vade sonuna kadar piyasadaki oynaklıktan dolayı teminat tamamlamayabilirsiniz. Bu yüzden brüt getiri %60,00’ın altına sarkıyor. Ek olarak, yatırımcılar teminat için ekstra bir bakiye ayırmak zorundalar. Bu yüzden son beş ay içerisinde arbitraj çok tercih edilen yatırım stratejleri arasında yer almıyor.
Peki vadeli stratejide fiyatlanma nasıl oluşmaktadır?
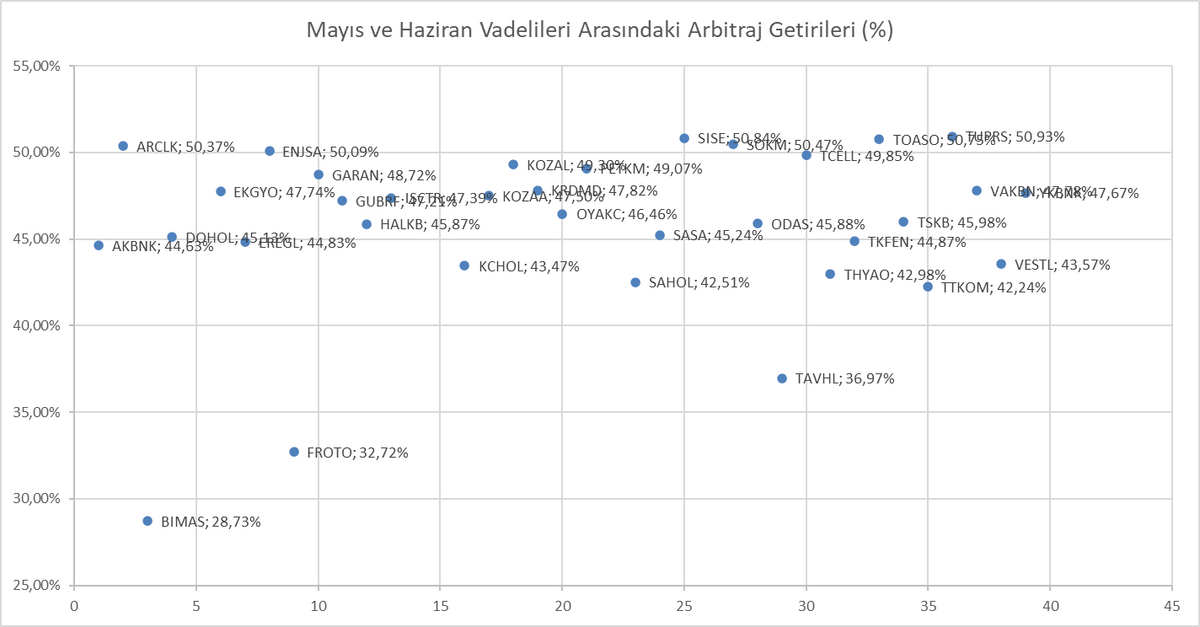
Aslında diğer strateji ile pek bir getiri farkı yok denebilir. Sermaye maliyetlerinin daralması gerçekleşmeden bu getirilerin anlamlı hâle gelmesini bekleyemeyiz. Şu anki piyasa durumuna göre mevduat ile para piyasası fonlarının getirileri, arbitrajların getirilerinin üzerinde oluşmakta.
Tabii bir diğer önemli nokta da işlem hızıdır denebilir. Diyelim ki getiriyi matematiksel olarak gördük, ancak emir iletim hızı dolayısıyla spot tarafta işlemi istediğimiz fiyattan gerçekleştiremedik. İşlem, hızdan ötürü farklı fiyattan gerçekleşti ve getirimiz %60,00’dan %30,00’a daraldı. Bu durumda maliyetten dolayı zarar yazmış oluruz.
Kabaca özetlemek gerekirse, maliyetler yukarıda iken arbitraj getirileri cazip değil. Bunun yerine mevduat ya da para piyasası fonlarında pozisyonlanma gerçekleştirebilir. Maliyetlerin aşağıya gelmesiyle tekrardan arbitraj getirileri canlanabilir.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?

Gerek TCMB'den, gerekse BDDK'dan gelen verilerin ekonomik göstergelerde iyileşmeye işaret ettiği yoğun ve hareketli bir gün geçirdiğimizi söyleyebiliriz.
17 May 2024
YAZARLAR
Eren Kuru
Sipay Hazine Müdürü ve yatırım danışmanı. Daha önce Borsa İstanbul’da İş Geliştirme Departmanı’nda, Vakıf Yatırım'da Yatırım Danışmanlığı ve Algoritmik Trading Departmanı'nda, Ziraat ve Allbatross Portföy tarafında da Fon Yönetimi'nde çalıştı.

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
Küresel endeks sağlayıcılarının Türkiye'ye bakışı sertleşmeye devam ediyor. Haziran ayında MSCI'ın uyarısıyla başlayan süreç, temmuzda S&P DJI'ın Türkiye'yi izleme listesine almasıyla devam etti. Ağustosta FTSE Russell Türk hisselerine yönelik endeks güncellemelerini erteledi. Üç kurumun da aksiyonu fiili dolaşım oranlarının güvenilirliği, hissedar şeffaflığı ve bazı küçük ölçekli şirketlerle ilişkili fonlar üzerinden yapıldığı düşünülen koordineli işlemlere dayanıyor.
Küresel piyasalarda enflasyon dinamikleri, tahvil getirileri ve hisse senedi performansı arasındaki ilişki son dönemde dikkat çekici bir ayrışma sergiliyor. ABD'de enflasyonun beklentilerin üzerinde gelmesine ve Hazine tahvili getirilerinin yüksek seviyelerde seyretmesine rağmen, hisse senedi piyasalarının hala dirençli kalması öne çıkıyor.
AB’nin yeni “Made in Europe” kuralları, AB’den ayrılan İngiltere’yi içeride tutarken otuz yıllık Gümrük Birliği ortağı Türkiye’yi dışarıda bırakıyor. Bu tercihin ardında bir aidiyet ve rekabet kaygısı var. Türkiye’nin yanıtı rica değil, mütekabiliyet olmalı.
22 Eki 2026
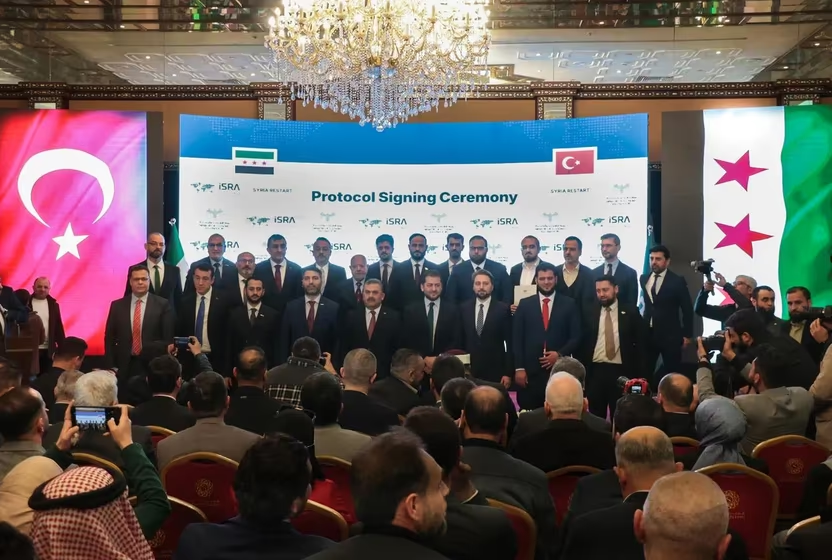
Türkiye ile Suriye arasında, savaş yıllarında büyük ölçüde atıl kalan sanayi tesislerinin yeniden faaliyete geçirilmesi ve yeni sanayi bölgelerinin kurulması için uzun zamandır geniş kapsamlı bir hazırlık yürütülüyor. Son dönemde açıklanan projeleri birlikte değerlendirdiğimizde, Türkiye’nin Suriye’de üç ayaklı büyük bir yatırım planı uygulamaya hazırlandığı görülebiliyor
Bu hafta yurt içinde TCMB'nin faiz kararı ve tüketici güven endeksleri öne çıkarken, yurt dışında Çin'in üçüncü çeyrek büyümesi, İngiltere ve Japonya enflasyonu ile ABD, Almanya ve Avro Bölgesi öncü PMI verileri ön planda.
19 Eki 2026
