





Borsa TCMB kararına kilitlenmiş durumda


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
BIST-100 endeksi, 5 Kasım’da bir yükseliş hareketi başlatarak bu hafta 9.501 puan ile en yüksek seviyesini test etti. Söz konusu yükselişin ardında üç temel neden bulunuyor. Bunlardan ilki, 5 Kasım’da Trump’ın ABD seçimlerini kazanmasının tüm dünya borsalarına olduğu gibi Türkiye’ye de olumlu yansıyacağı beklentisiydi. Piyasa, Trump ile liderler düzeyinde Biden dönemine göre çok daha iyi ilişkiler kuracağımızı ve bu sayede ABD ile olan S-400, F-35 ve Halkbank davaları gibi sorunların en azından bir kısmının çözülme ihtimalinin arttığını düşünüyor. Ayrıca Trump’ın seçimi kazanmasıyla, Rusya-Ukrayna savaşının sona ereceği ve bu sayede Türkiye’nin bu bölgeye çok daha fazla ihracat yapabileceği beklentisi de borsayı yukarı çeken faktörlerden biri oldu. Öte yandan ABD, Türkiye’nin ikinci ana ihracat pazarı. ABD’nin, özellikle Çin’e uyguladığı güçlü gümrük tarifeleriyle Çin’den boşalan pazarı Türkiye’nin doldurabileceği beklentisi de kısmi olarak etkili olmuş olabilir.
Borsadaki son dönemdeki yükselişin en önemli itici gücü ise son Enflasyon Raporu sunumu oldu. Merkez Bankası Başkanı Fatih Karahan’ın sunumdaki bazı olumlu ve yumuşak tonlaması, Aralık ayında bir faiz indirimi yapılacağı beklentisini doğurdu ve borsa, Trump’ın zaferinin de etkisiyle güçlü dirençleri hızla kırarak 9.501 seviyesine kadar yükseldi.
Ayrıca geçen hafta 3. çeyrek bilançolarının sona ermesi, borsa üzerindeki baskıyı hafifletti. 3. çeyrek bilançolarının kötü gelmesi bekleniyordu; ancak buna rağmen 9 aylık finansalların beklenenden daha kötü gelmemesi ve bazı büyük şirketlerin beklentinin üstünde kâr açıklaması, 4. çeyrek bilançolarına dair bakışı kısmi de olsa olumluya çevirdi. Bu beklentiyle piyasa, bilançolar açısından 3. çeyrekte en kötünün görüldüğünü, 4. çeyrekte her ne kadar kötü bilançolar olsa da, 3. çeyrek kadar zayıflık olmayabileceği umudunu taşıdı. Bu da borsaya ivme kazandıran bir diğer faktör oldu.
Bu haftaya geldiğimizde ise 9.200-9.400 arasına sıkışan volatil bir endeks görüyoruz. Özellikle de dün Rusya-Ukrayna arasındaki savaşın yeniden alevlenmesiyle düşüşe geçen endeks, kritik destek seviyesi 9.170’e kadar geri çekildi, ancak 9.232 seviyesinden kapanış yaptı. Endeks, yön bulabilmek için Perşembe günü açıklanacak olan Merkez Bankası faiz kararına odaklanmış durumda. Faiz kararı ile 9.200-9.400 bandında yukarı ya da aşağı yönlü bir kırılma beklenebilir. O halde yarın Merkez Bankası faiz kararına bağlı olarak bizi nasıl bir endeks bekliyor?
İlk olarak Merkez Bankası kararına ilişkin beklentilerimi paylaşayım. Piyasa beklentisine paralel olarak, ben de Merkez Bankası’nın faizi sabit tutmasını bekliyorum. Ancak asıl gözler faiz karar metninde olacak. Piyasa, Aralık ayında bir faiz indirimi gelip gelmeyeceğine dair faiz karar metnindeki değişiklikleri titizlikle inceleyecek ve Enflasyon Raporu sunumundaki olumlu tonlamaların devam edip etmeyeceğini takip edecek. Bu bağlamda, özellikle PPK metninin ilk paragrafındaki enflasyonla ilgili kısımda dikkatler yoğunlaşacak. Merkez Bankası, bu paragrafta aylık enflasyonun ana eğiliminin düştüğünü dile getirirse ve hizmet enflasyonunun son çeyrekte iyileşmeye devam edeceğini belirtirse, bu durum olumlu algılanabilir. Ayrıca, bir önceki PPK metnine göre iyileşmenin derecesine dair daha güçlü vurgular, Aralık ayında faiz indirimine dair beklentileri güçlendirebilir. Yine bu paragrafta, üçüncü çeyreğe ilişkin göstergelerin, yurt içi talebin yavaşlamaya devam ederek enflasyondaki düşüşü destekleyici seviyelere yaklaştığını ima etmesi de faiz indirimi için bir zemin oluşturabilir. Ayrıca, ilk paragrafın dışında da Merkez Bankası faiz indirimine dair dolaylı ya da doğrudan sinyal içeren bir sözel iletişim de ekleyebilir veya bu amaçla yeni düzenlemelere gidebilir; bunu takip edeceğiz.
Açıkçası, PPK metninde Enflasyon Raporu sunumundaki iyimserlik dozunu aşan bir iletişim beklemiyorum. Merkez Bankası, Aralık’ta bir faiz indirimi için 3 Aralık’ta açıklanacak olan Kasım ayı enflasyonunu da görmek isteyebilir. Ancak Enflasyon Raporu sunumundan anladığım kadarıyla Merkez Bankası, Kasım ayı enflasyonuna dair güçlü bir sürpriz beklemiyor; mevsim etkilerinden arındırılmış ana eğilimin gerilemeye devam etmesi bekleniyor. Bu nedenle, Aralık ayında bu eğilim düşüşüne güvenerek, şimdiden piyasayı hazırlamak amacıyla çok daha net bir sinyal gelir mi sorusu da merak konusu. Ama her şeye rağmen, şu an için Enflasyon Raporu sunumu tadında olumlu vurgu ve tonlamalara sahip bir PPK metni, daha güçlü bir olasılık olarak görülüyor. Bu nedenle, PPK metninde bir sürpriz olacaksa, bunun daha şahinlik yönünde değil, daha güvercinleşme yönünde olmasını beklerim.
Peki, borsa bu kararlara nasıl tepki verir? Piyasa, eğer PPK metninde Aralık ayında faiz indirimine dair çok güçlü bir sinyal görürse, her ne kadar bu beklenti fiyatlamalar içinde kısmi olarak yer alsa da, ilk olarak 9.500, sonrasında ise çok güçlü direnç olan 9.700 seviyelerine doğru bir yükseliş söz konusu olabilir. Bu bağlamda, güçlü bir faiz indirimi sinyali ile faize duyarlı sektörler olan bankalar, gayrimenkul yatırım ortaklıkları, çimento ve taş toprak endeksi içindeki şirketlere daha güçlü alım gelebilir. Öte yandan, Merkez Bankası’ndan bir faiz indirimi sinyali çok güçlü olmayan, belli belirsiz bir sinyal olarak algılanırsa, bu durumda endekste çok güçlü bir ivmelenme olmasa da, bu beklenti endeksi diri tutmaya da yetebilir. En azından 9.200 altına düşüşleri engelleyebilir.
Aksine, piyasa, eğer Aralık’ta bir faiz indirimine dair herhangi bir sinyal görmezse, yani şahin bir algı oluşursa, bu durumda endeks için kritik bir destek seviyesi olan 9.160 altı ve hatta 9.000 altı seviyeler radara girebilir. Tabii hemen şunu da bir dipnot olarak ekleyeyim: Rusya-Ukrayna savaşının çok daha alevlenmesi ve oradan daha kötü haber akışlarının gelmesi durumunda, yukarıda çizdiğim senaryolar geçerliliğini yitirebilir. Bu nedenle, savaşla ilgili haber akışlarını da pozisyon alırken yakından takip etmek büyük önem taşıyor.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
NEREDE YAYIMLANDI?

G20 Liderler Zirvesi'nin ilk gün bildirisinde "ultra zenginlerin" vergilendirilmesi konusu yer aldı. Bildiride ultra zenginlere getirilecek %2'lik bir vergi ile yoksulluğa karşı 250 milyar dolar toplanabileceği ifade edildi.
20 Kas 2024
YAZARLAR
Doç. Dr. Filiz Eryılmaz
Bursa Uludağ Üniversitesi İktisat Bölümü Öğretim Görevlisi.

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
Küresel endeks sağlayıcılarının Türkiye'ye bakışı sertleşmeye devam ediyor. Haziran ayında MSCI'ın uyarısıyla başlayan süreç, temmuzda S&P DJI'ın Türkiye'yi izleme listesine almasıyla devam etti. Ağustosta FTSE Russell Türk hisselerine yönelik endeks güncellemelerini erteledi. Üç kurumun da aksiyonu fiili dolaşım oranlarının güvenilirliği, hissedar şeffaflığı ve bazı küçük ölçekli şirketlerle ilişkili fonlar üzerinden yapıldığı düşünülen koordineli işlemlere dayanıyor.
Küresel piyasalarda enflasyon dinamikleri, tahvil getirileri ve hisse senedi performansı arasındaki ilişki son dönemde dikkat çekici bir ayrışma sergiliyor. ABD'de enflasyonun beklentilerin üzerinde gelmesine ve Hazine tahvili getirilerinin yüksek seviyelerde seyretmesine rağmen, hisse senedi piyasalarının hala dirençli kalması öne çıkıyor.
AB’nin yeni “Made in Europe” kuralları, AB’den ayrılan İngiltere’yi içeride tutarken otuz yıllık Gümrük Birliği ortağı Türkiye’yi dışarıda bırakıyor. Bu tercihin ardında bir aidiyet ve rekabet kaygısı var. Türkiye’nin yanıtı rica değil, mütekabiliyet olmalı.
22 Eki 2026
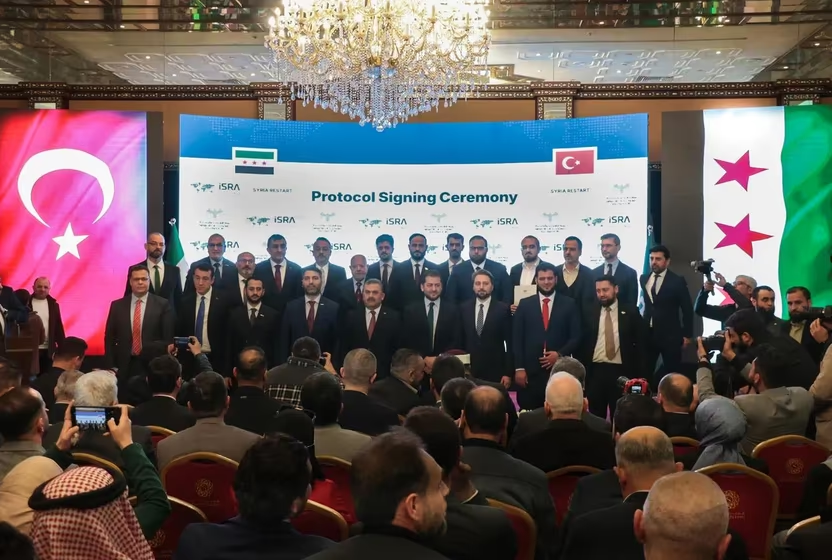
Türkiye ile Suriye arasında, savaş yıllarında büyük ölçüde atıl kalan sanayi tesislerinin yeniden faaliyete geçirilmesi ve yeni sanayi bölgelerinin kurulması için uzun zamandır geniş kapsamlı bir hazırlık yürütülüyor. Son dönemde açıklanan projeleri birlikte değerlendirdiğimizde, Türkiye’nin Suriye’de üç ayaklı büyük bir yatırım planı uygulamaya hazırlandığı görülebiliyor
Bu hafta yurt içinde TCMB'nin faiz kararı ve tüketici güven endeksleri öne çıkarken, yurt dışında Çin'in üçüncü çeyrek büyümesi, İngiltere ve Japonya enflasyonu ile ABD, Almanya ve Avro Bölgesi öncü PMI verileri ön planda.
19 Eki 2026
