





Enflasyon ve faiz kıskacında Borsa İstanbul: Kuyudan çıkış hikayesi yazılabilecek mi?


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Borsa İstanbul ana endekslerinin Ağustos ayında yaşanan birtakım jeopolitik gerilimler sonucu düşüş trendine girmesi ve düştüğü noktadan bir türlü toparlanamaması, borsada bir yatırımcı göçü oluşmasına neden oldu. Merkezi Kayıt Kuruluşu verilerine göre 2023 Ekim’de 8 milyon 553 bine kadar yükselen pay bakiyeli yatırımcı sayısı, 2024 Ekim’e gelindiğinde 7 milyon 113 bin kişiye kadar geriledi. Ekim ayında toplam portföy değeri de aylık bazda %7’ye yakın daralarak 5 trilyon 162 milyar TL’ye kadar indi.
Ekonomistler ve piyasa uzmanları, Borsa İstanbul’daki bu görünümün birkaç önemli sebep sonucunda ortaya çıktığını ifade ediyor. Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) %50,0 seviyesinde tuttuğu politika faizi neticesinde artan kredi ve mevduat faizleri, düşük ekonomik aktivite neticesinde kötüleşen bilançolar, yabancının borsa ilgisizliği ve sürekli ötelenen birtakım beklentiler ise bu sebeplerin başlıcaları.
Ekim ayı enflasyonu hesapları şaşırttı
Öncelikle ekonomi yönetiminin en çok odaklandığı alan olan enflasyon ile başlayalım. Ekim ayı enflasyonu, aslında borsa için pek çok beklentinin başka bahara ertelenmesine neden oldu diyebiliriz. TÜİK verilerine göre Ekim ayında aylık bazda %2,88 ile beklentilerin üzerinde artan TÜFE, yıllık bazda %48,58, 10 aylık periyotta ise %39,77 artış göstererek hesapları şaşırttı.
Enflasyon verisinin beklentilerin üzerinde gelmesi ile birlikte Orta Vadeli Program’da belirlenen %41,5’lik yıl sonu enflasyon hedefi de ulaşılması neredeyse imkansız hâle geldi. Eldeki son verilere göre Kasım ve Aralık aylarında aylık enflasyonun:
- %2,5 düzeyinde gelmesi hâlinde yıl sonu enflasyonu %46,8,
- %2,0 düzeyinde gelmesi hâlinde yıl sonu enflasyonu %45,4,
- %1,0 düzeyinde gelmesi hâlinde ise yıl sonu enflasyonu yaklaşık %42,6 düzeyinde olacak.
Bu görünüm, yatırım kuruluşlarının ve ekonomistlerin yıl sonu enflasyon beklentilerini yükseltmelerine ve TCMB’nin ilk faiz indirimine ilişkin beklentilerini ötelemelerine neden oldu. JPMorgan, Deutsche Bank ve Morgan Stanley gibi kurumlar ilk faiz indirimi için 2025’in birinci çeyreğini işaret ederken, yalnızca ING ilk faiz indirimini Aralık ayında tahmin ettiğini açıkladı. Ekonomistler ise bu yıl bir faiz indiriminin imkansıza yakın olduğunu söylüyor.
Hepimizin malumu olduğu üzere yüksek faiz ekonomik aktiviteyi öldürücü bir etmen ve faizlerin bir süre daha yüksek kalacağı beklentisi, yatırımcıların ekonomik aktiviteye dayanan yatırım araçları yerine faiz getirisi üzerinden kazandıran başka yatırım araçlarına yönelmesine neden olabiliyor.
Bilançolar durgunluğa işaret ediyor
Borsadaki durgun seyir için gösterilen sebeplerden biri de kötüleşen bilançolar. Yüksek faiz ortamı ve azalan talep koşullarının etkileri ikinci çeyrekten itibaren şirket bilançolarına da yansımış durumda. Bilançolar açısından oldukça zayıf geçen ikinci çeyreğin üzerine üçüncü çeyrek bilançoları neredeyse her sektör için daha da zayıf geldi. Örneğin:
- Türkiye’nin en büyük perakende satış zincirlerinden biri olan Migros, Ocak-Eylül döneminde net kârının %52,0 azalarak 5,2 milyar TL’ye gerilediğini bildirdi. Eylül ayı Yİ-ÜFE verisine göre bu, şirketin kârında %63,9’luk reel azalış anlamına geliyor.
- Ford Otosan, Ocak-Eylül döneminde net kârının %32 azalışla 25,2 milyar TL’ye, satışlarının ise %2 azalışla 404,7 milyar TL’ye gerilediğini açıkladı. Bu dönemde şirketin iç pazar satışları %18,2 azalırken, yurt dışı satışları ise USD bazında %62,5 azalışla 2,9 milyar USD’ye geriledi.
- Türkiye İş Bankası, Ocak-Eylül döneminde elde ettiği net kârın yıllık bazda %33 azalışla 34,8 milyar TL’ye gerilediğini açıkladı. Söz konusu dönemde şirketin faiz gelirleri %159, faiz giderleri ise %271 arttı. Aynı dönemde Yapı Kredi ise %54’lük kâr azalışı bildirdi.
- Türkiye’nin en büyük havacılık şirketi olan Türk Hava Yolları, Ocak-Eylül döneminde %28 kâr artışı yaşadığını açıkladı. Ancak bu, Eylül ayında açıklanan Hizmet-ÜFE’ye göre %18,4’lük reel kâr kaybı anlamına geliyor. Şirket geçtiğimiz yılın aynı döneminde %80,6’lık kâr artışı açıklamıştı.
- Türkiye’nin en büyük sanayi kuruluşu Tüpraş, 2024’ün ilk dokuz aylık döneminde satışlarının %12, net kârının ise %42 azaldığını açıkladı. Bu dönemde şirketin brüt satış kârlılığı da 7,65 puan azalarak %8,89’a indi.
- Anadolu Isuzu Ocak-Eylül döneminde satışlarının %13 azalışla 12,9 milyar TL’ye, net kârının ise %83 azalışla 351 milyon TL’ye gerilediğini açıkladı. Söz konusu dönemde firmanın yurt içi satışları %12 azalırken, yurt dışı satışları ise USD bazında %63,8 azaldı. Aynı dönemde Otokar ise 2,8 milyar TL zarara uğradığını ve yurt dışı satışlarının USD bazında %79,4 azaldığını bildirdi.
Yabancı hikaye görmüyor olabilir
Yazının başlarında da kısaca değindiğimiz gibi, yüksek faiz ekonomik aktiviteyi öldürücü bir şeydir. Bu nedenle yatırımcılar yüksek faiz ortamında, şirketlere ve canlı ekonomik aktiviteye dayanan yatırım araçlarına yatırım yapmak istemeyebilirler. Yabancı yatırımcıların da çoğunlukla bu şekilde düşünmekte olduğunu yayımlanan verilerden anlıyoruz.
Türkiye Cumhuriyet Merkez Bankası (TCMB) tarafından yayımlanan menkul kıymet istatistiklerine göre yabancı yatırımcılar yılbaşından bu yana 14,2 milyar USD’lik net DİBS alımı yaparken, 2,6 milyar USD’lik net hisse senedi satışı yaptı. Aynı dönemde şirket tahvillerine ise 344 milyon USD’lik net giriş oldu.
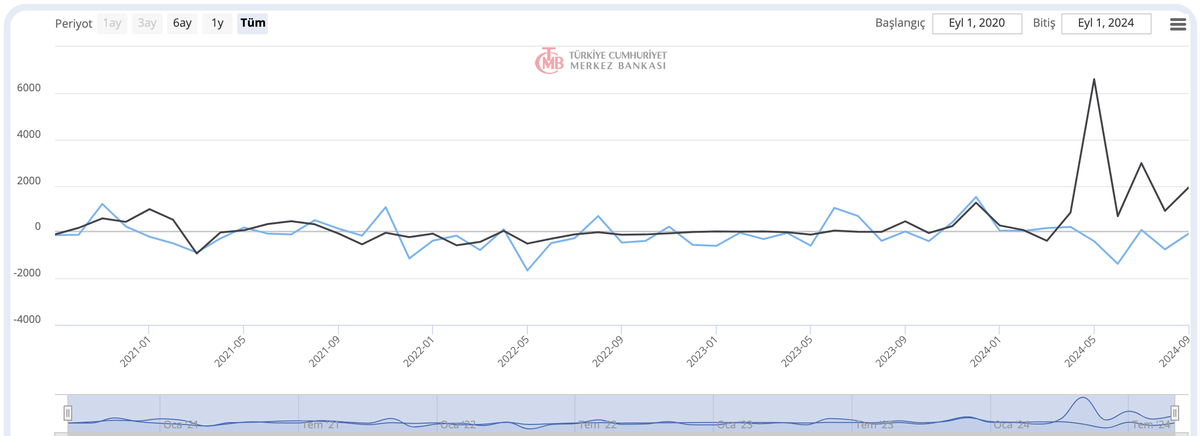
Yabancı yatırımcıların DİBS ve hisse senedi alımları (Mavi: DİBS, Siyah: Hisse Senedi)
Yine TCMB tarafından yayımlanan ödemeler dengesi istatistiklerine göre yılın ilk 8 ayında Türkiye’ye giren toplam doğrudan yatırım tutarı, bir önceki yılın aynı dönemine kıyasla %1,8 azalışla 6,4 milyar USD’ye gerilerken, toplam portföy yatırımı tutarı ise %1.118 artışla 24,9 milyar USD’ye çıktı. Bu dönemde yabancılar tarafından borç senetlerine yapılan yatırım tutarı ise %1.277 artarak 26,8 milyar USD’ye ulaştı.
Cumhur Örnek: 'Bu finansal iklimin Mart 2025’e kadar sürmesi bekleniyor'
Konuyla ilgili Aposto’ya konuşan Başkent Menkul Değerler Genel Müdürü Cumhur Örnek, enflasyonla mücadele kapsamında yapılan faiz artışlarının yatırımcılar açısından alternatif maliyetleri artırdığını ve birtakım yan etkilerle birlikte şirket finansalları üzerinde de etki oluşturduğunu söyleyerek şu ifadeleri kullandı:
“Yıllar boyunca bakiyeli hesap sayısını iki milyonun üzerine çıkaramayan Borsa İstanbul, negatif reel faiz ortamının etkisi ve halka arzların katkısıyla yeni yatırımcıların ilgisini çekmeyi başardı. Salgın sonrası dönemde 150 dolardan başlayan sert yükseliş, endeksi aylar boyunca büyük dalgalanmalar olmadan 330 dolara kadar taşıdı. Ancak enflasyonla mücadele kapsamında kısa vadeli faizlerin %50 seviyesine çıkarılması, yatırımcılar açısından alternatif maliyetleri artırdı. Faiz artışı, bir yandan yatırımcıların taşıma maliyetini artırırken diğer yandan büyüme beklentilerini de olumsuz etkiledi. Bu koşullar, enflasyon muhasebesinin de eklenmesiyle şirket finansalları üzerinde ileriye dönük belirsizlikler oluşturdu.”
Faiz indirimi beklentilerinin de borsanın seyri üzerinde etkili olduğunu kaydeden Örnek, “Öte yandan, faiz indirimi beklentilerinin sürekli ötelenmesi, yıl içinde endeksi yukarıda tutmaya çalışan bankacılık sektöründe de son dönemde sert satışları beraberinde getirdi” dedi.
“Bu finansal iklimin Mart 2025’e kadar sürmesi beklentisi, piyasada kısa vadede pozitif bir hava oluşumunu engelliyor. Dolayısıyla, para piyasası veya altın fonlarından sermaye piyasalarına bir fon akışının gerçekleşmesi için biraz daha zamana ihtiyaç olduğu söylenebilir. Yabancı yatırımcı cephesinde ise, kredi risk primimizde değişiklik olmayacağı varsayımı ile, bence bazı politika değişikliklerine ihtiyaç var. Açığa satış ve türev işlemlerindeki limitlerin ileride artırılması da piyasayı yatırımcı iştahını olumlu etkiler kanaatindeyim.”
Burak İhsan Çetinçeker: 'Mısır'a sultan olacak mı bilinmez, ama çıkacak'
Konuyla ilgili Aposto’ya görüşlerini aktaran Strateji Portföy Genel Müdürü Burak İhsan Çetinçeker ise, borsanın içinde bulunduğu durumu Hz. Yusuf ve kuyu hikayesine benzeterek şu ifadeleri kullandı:
“Borsanın neden kuyuya indiği yahut kuyuya atıldığı üzerine pek çok finansal, siyasal ve hatta ahlaksal tartışma yürütülebilir fakat tesiri olur mu, bilinmez. Dolayısıyla dünü bırakıp bugünü yani neden hâlâ kuyuda olduğunu ve yarını yani kuyudan çıkıp çıkamayacağını tartışmak daha faydalı olabilir. Son söyleyeceğimi baştan söyleyeyim. Tabii ki kuyudan çıkacak. Kuyudan çıkıp Mısır’a sultan olacak mı bilinmez ancak bilinen bir şey varsa, çıkacak.”
Mevcut ortamda risk iştahının düşük olduğunu ve bir yükseliş hikayesi yazılması isteniyorsa öncelikle risksiz getirinin cazibesinin azalmasının gerektiğini söyleyen Çetinçeker, “Bunun için de 2024 Aralık yahut 2025 Ocak aylarında gelmesi muhtemel ilk hamleyi görmek, takip eden bir iki ay içinde vadeli mevduat ve para piyasası fonlarında yaşanacak çözülmeyi gözlemlemek gerekecek” dedi.
“O günler geldiğinde Hz. Yusuf’un hikayesi kadar epik olmasa da Borsa İstanbul’a nasıl bir hikaye yazıldığını ve kuyudan nasıl çıkılacağını hep birlikte seyredeceğiz. O güne kadar yapılabilecek tek ve en iyi şey, varlık biriktirmek sanırım. Zira geçmiş bunun örnekleri ile dolu.”


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
YAZARLAR
Emircan Yaman
Piyasalar ve Finans Editörü

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR

Küresel endeks sağlayıcılarının Türkiye'ye bakışı sertleşmeye devam ediyor. Haziran ayında MSCI'ın uyarısıyla başlayan süreç, temmuzda S&P DJI'ın Türkiye'yi izleme listesine almasıyla devam etti. Ağustosta FTSE Russell Türk hisselerine yönelik endeks güncellemelerini erteledi. Üç kurumun da aksiyonu fiili dolaşım oranlarının güvenilirliği, hissedar şeffaflığı ve bazı küçük ölçekli şirketlerle ilişkili fonlar üzerinden yapıldığı düşünülen koordineli işlemlere dayanıyor.
Küresel piyasalarda enflasyon dinamikleri, tahvil getirileri ve hisse senedi performansı arasındaki ilişki son dönemde dikkat çekici bir ayrışma sergiliyor. ABD'de enflasyonun beklentilerin üzerinde gelmesine ve Hazine tahvili getirilerinin yüksek seviyelerde seyretmesine rağmen, hisse senedi piyasalarının hala dirençli kalması öne çıkıyor.
AB’nin yeni “Made in Europe” kuralları, AB’den ayrılan İngiltere’yi içeride tutarken otuz yıllık Gümrük Birliği ortağı Türkiye’yi dışarıda bırakıyor. Bu tercihin ardında bir aidiyet ve rekabet kaygısı var. Türkiye’nin yanıtı rica değil, mütekabiliyet olmalı.
22 Eki 2026
Türkiye ile Suriye arasında, savaş yıllarında büyük ölçüde atıl kalan sanayi tesislerinin yeniden faaliyete geçirilmesi ve yeni sanayi bölgelerinin kurulması için uzun zamandır geniş kapsamlı bir hazırlık yürütülüyor. Son dönemde açıklanan projeleri birlikte değerlendirdiğimizde, Türkiye’nin Suriye’de üç ayaklı büyük bir yatırım planı uygulamaya hazırlandığı görülebiliyor
Bu hafta yurt içinde TCMB'nin faiz kararı ve tüketici güven endeksleri öne çıkarken, yurt dışında Çin'in üçüncü çeyrek büyümesi, İngiltere ve Japonya enflasyonu ile ABD, Almanya ve Avro Bölgesi öncü PMI verileri ön planda.
19 Eki 2026
