

Enflasyonda atalet nedir, nasıl kırılır?


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
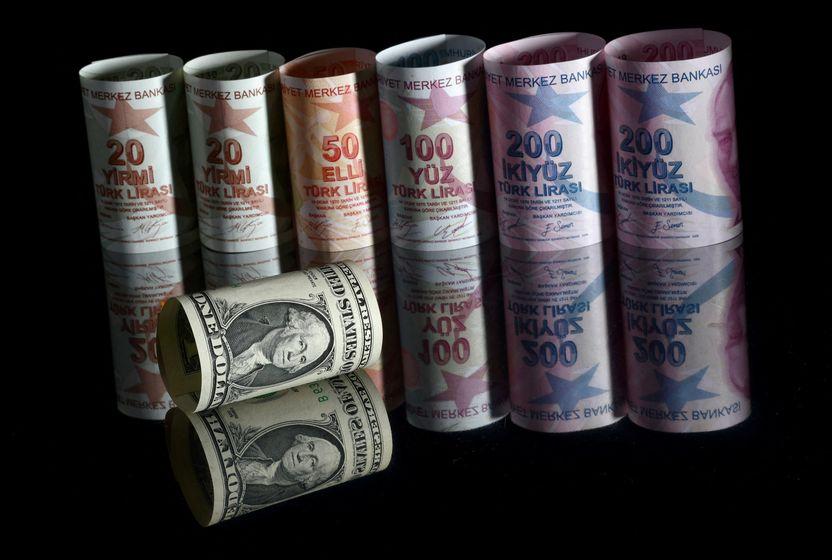
Atalet, TDK Güncel Türkçe Sözlük’te tembellik ve işsiz olma karşılıklarıyla tanımlanıyor. Fizikte bu kelimenin karşılığı hareketsizlik olarak kabul edilebilir. Enflasyonda atalet ise bir ekonomide enflasyon oranının belirli bir seviyeye yerleşmesi ve dirençli şekilde tutunması olarak özetlenebilir. Dezenflasyon sürecinde yakalanan ivmeyi doğrudan etkileyen bu kavram, uzun vadeli enflasyon beklentilerini doğrudan etkilediğinden politika yapıcılar tarafından hassasiyetle takip edilir.
Enflasyonist dönemlerin, özellikle de ülkemizde de geçen yıl yaşadığımız gibi güçlü şoklarla yüksek seviyelerin ölçüldüğü periyotların ardından yerleşen “enflasyon kolay kolay düşmez” ya da “enflasyon yeniden yükselecektir” algısı atalet kavramının temelinde yatan en önemli tetikleyici olarak kabul edilebilir. Uzun vadeli beklentilerin yönlendirilmesini güçleştiren bu fenomen, para ya da maliye politikası araçlarının etki alanlarının büyük oranda dışında kalır.
Etkileri nelerdir?
Enflasyonda atalet, özünde güçlü köklere ve yaşanmışlıklara dayanan, ekonomik unsurların hafızalarında kalıcı olarak yer bulan bir deneyim setidir. Bu güçlü ve büyük oranda köklenmiş algı, ekonomi yönetimlerinin enflasyonda kalıcı düşüş hedeflerinin yakalanamaması sonucunu doğurma potansiyelini yaratır.
- Diğer bir ifadeyle, ekonomik unsurların hafızasındakiler, fiyatlama davranışlarını mevcut beklentilere göre değil de amiyane tabirle “alışkanlıklara” göre şekillendirmesine yol açar. Bu durum da dezenflasyonu sağlamayı hedefleyen politikaların uzun vadeli etkilerini sınırlar.
Ülkemizde, 2000’li yıllara kadar yaşanan uzun süreli enflasyonist dönem sebebiyle 2002 sonrasında yaşanan dezenflasyon sürecinde manşet enflasyonun %20’leri aşağı yönlü kıramamasının temel sebebi budur. İlerleyen yıllarda gösterilen çaba ile yıllık manşet enflasyonda tek haneleri görsek de bu dönemlerdeki gerçekleşmeler ekonomik unsurların hafızalarından tam olarak silinmemiş ve tek hanede kalıcılık yakalanması mümkün olamamıştır.
Benzer bir durumu kronik enflasyon hastalığı bulunan Arjantin ve Venezuela ekonomilerinde de gözlemlemek mümkündür. Çok basit bir şekilde, Arjantin ekonomisi denildiğinde akla gelen ilk kavramın enflasyon olması ve insanların enflasyon baskısı yaşamayan bir Arjantin’i hayal etmekte güçlük çekmesi bu ataletin bir ürünüdür.
Bu noktada, enflasyonda atalet kavramının tek yönlü bir kavram olmadığı notunu da düşmek faydalı olacaktır zira Japonya ekonomisi de deflasyon eşiğinde geçirdiği on yılların ardından aksi yönde güçlü bir atalet yaratmıştır.
Bu etki nasıl çalışır?
Enflasyonda ataletin nasıl çalıştığını anlamak için hayatlarımızdan basit örnekler kullanmak çok verimli olacaktır. Türkiye’de yerleşik bir bireyin genel satın alma davranışının (istisnalar dışında) “Şimdi ucuzken alayım, ilerleyen dönemde fiyatı artacak” tabanına oturduğu gerçeği ortadadır. Bu etki, enflasyonist trendin güçlendiği dönemlerde talebin erkene çekilmesi ve kısa vadeli enflasyon beklentilerini körüklemesi sonucunu doğurabileceği gibi (ki yakın geçmişimizde bu etkiyi deneyimledik), baskının görece hafiflediği dönemlerde de dahi varlığını korur.
Daha somut bir örnek olarak, bugün ülkemizde otomobil almaya karar veren bir bireyin birkaç yıl sonra aldığı aracı aldığı fiyatın altında satmak gibi bir beklentisi olmadığı gerçeğini verebiliriz. Benzer durum ücretlendirme politikaları için de geçerlidir. Enflasyon tek haneye düşse dahi, çalışan beklentisinin tek haneli bir zam oranı olması bugün ülkemizde kolaylıkla mutabık kalınabilecek bir çalışan ve işveren davranışı değildir.
Kısaca, ataletin varlığı bir ekonomideki hemen her fiyatlama davranışına etki eder. Kısa vadeli gelişme ve trendler, bu uzun vadeli beklentileri değiştirme kabiliyetine sahip değildir.
Nasıl çözülür?
Enflasyonda atalet, geniş bir bakış açısıyla “Enflasyon kaderdir” ifadesi ile özetlenebilir ancak bunu ön kabul olarak benimsemek yanlış olacaktır. Ekonomilerde kalıcı dönüşümler yaratmak mümkündür ve bu alanda yapısal bir kaderciliğin yeri yoktur.
Başta da belirttiğim gibi enflasyonda ataletin kırılması sadece para ve maliye politikaları ile başarılabilecek bir görev değildir. Uzun vadeli beklentileri şekillendirmek için kısa vadeli trend değişimlerini yaratan politikalardan fazlasına ihtiyaç vardır.
Ekonomik unsurların deneyimlerine dayanan güçlü beklentilerini değiştirmek için sağlıklı, şeffaf ve hesap verilebilir politikaların istikrarla uygulanması ön şarttır. Bunun yanında, enflasyonda ataleti doğuran yapısal sorunlarla yüzleşerek bu sorunlara kalıcı çözümler üretmek gerekir. Bu çözümler, yönetimlerin kısa vadeli kazanımlarından ziyade, toplam faydayı uzun vadede azami seviyeye çekmeye odaklanmalıdır.
Ekonomi yönetiminin yanında siyasi otorite ve bileşenlerinin ekonomik unsurları ikna etme görevi bulunmaktadır. Ülke yönetimindeki aktörlerin eşgüdüm içinde ve birlikte girişecekleri bu hareket, kısa vadeli kazanımlarla birleşerek yavaş ama güçlü bir dönüşümü başlatacaktır. Ekonomik aktörlerin ön kabul olarak benimsedikleri beklentilerde üst üste (ve olumlu yönde) yanılması ataletteki direncin kırılmasını sağlayacaktır. Ülke genelinde uzun vadeli beklentilerin kalıcı olarak değişimi ise elde edilen bu kazanımların (ya da olumlu sürprizlerin) uç uca eklenmesinden ibarettir.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
NEREDE YAYIMLANDI?
Bugün günlerden Merkez Bankası. Piyasaların odağında olan Merkez'in faiz oranlarında herhangi bir değişime gitmesi beklenmiyor. Merkez'in PPK metnini nasıl şekillendirdiği yakından izlenecek.
20 Ağu 2024

YAZARLAR
Eralp Ersoy
Sipay’da Hazine Direktörü.
EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
Fed’in 25 baz puanlık faiz artışı, küresel tahvil piyasalarında yalnızca politika faizinin bir kademe daha yükselmesi anlamına gelmiyor. Kararın piyasa açısından daha önemli tarafı, ABD’de para politikasının beklenenden daha uzun süre sıkı kalabileceğine yönelik algının güçlenmesi. Bu noktada küresel tahvil piyasasının en önemli referansı ABD 10 yıllık tahvil faizi olmaya devam ediyor.
SPK'nın 131 fonu tasfiye etmesiyle 455 bini aşkın yatırımcının birikimi askıda kaldı. Türkiye'nin derin bir sermaye piyasası kurabilmesi için haksız kazanç geri alınmalı, zarar mükellefe yüklenmemeli. Bu kriz, doğru dersler çıkarıldığında Türkiye sermaye piyasası için bir eşik olabilir.
ABD’den Türkiye’ye, fiyatların gelirlerden hızlı arttığı bir dönemde tüketici harcamaktan vazgeçmek yerine alışveriş biçimini değiştiriyor. Daha küçük sepetler, market markaları, daha sık alışveriş ve kredi kartına yayılan ödemeler hane bütçesindeki baskının giderek daha görünür hâle gelen sonuçları. Tüketim verileri canlılığını korurken, bu canlılığın arkasında gelir dağılımı, borçlanma ve sürekli sonraya bırakılan harcamalar var.
Ülkemiz fon piyasasında önceki hafta adeta deprem yaşandı. Teknik detaylara ilişkin çokça yazılıp çizilse de dip toplamda tasarruf sahiplerinin “paramı ne zaman ve hangi değer üzerinden geri alabileceğim?” sorusu yanıtlanmayı bekliyor. Bu noktada benzer yaşanmışlıkları yakın geleceğe dair belirsizlikleri azaltabilecek bir ayna olarak kullanabiliriz. 2008'de ABD'de yaşanan Reserve Primary Fund krizi de öğretici bir örnek olarak karşımıza çıkıyor.
TCMB verilerine göre Türkiye, Ocak-Temmuz döneminde toplam 34,8 milyar dolarlık cari açık verdi. Geçen yılın aynı dönemine kıyasla 10,6 milyar dolar büyüyen açığın finansmanında bankaların ve şirketlerin dış borçlanması öne çıktı. İlgili dönemde açığın finansmanı için yurt dışından kullanılan krediler önemli ölçüde artarken, rezervlerden de geçen yıl kullanılanın iki katından fazla kaynak kullanıldı.