

Güncel fon krizinin tahlili: Türkiye sermaye piyasası için yeni bir eşik


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Sermaye Piyasası Kurulu (SPK), 17 Eylül'de yedi portföy yönetim şirketine ait 131 yatırım fonunun tasfiyesine karar verdi. Tasfiye, bir fonun kapatılması, varlıklarının satılması ve elde edilen paranın yatırımcılara payları oranında dağıtılması demek. SPK'nın Merkezi Kayıt Kuruluşu (MKK) kayıtlarına dayanarak açıkladığı rakama göre bu fonlarda 455.758 tekil yatırımcının birikimi bulunuyor.
Kriz, Türkiye'nin uzun süredir dile getirdiği bir hedefin tam ortasına denk geldi. Hazine ve Maliye Bakanı Mehmet Şimşek, Kasım 2025'te bankacılık ağırlıklı finansman modelinden sermaye piyasası odaklı bir modele geçmek istediklerini söylemişti. Biz de bu hedefi son derece doğru, yerinde ve gerekli buluyoruz. Yerli sermayenin taşıdığı derin bir sermaye piyasası, şirketlerin uzun vadeli yatırımlarını banka kredisine bağlı kalmadan finanse edebilmesi demektir. Bu yazımızda krizin nasıl oluştuğunu, neye mal olduğunu ve piyasanın taraflarına hangi görevlerin düştüğünü ele alacağız.
Fonlarda ne oldu?
Bir yatırım fonunun birim fiyatı, elindeki varlıkların piyasa değerinden hesaplanır. SPK'nın 18 Eylül'de paylaştığı değerlendirmeye göre bazı serbest fonlar ve para piyasası fonları, fiili dolaşım oranı düşük hisselerde, şirketlerin temel finansal büyüklükleriyle açıklanamayan fiyat hareketlerine yol açtı. Fiili dolaşım oranı, bir şirketin hisselerinden borsada gerçekten alınıp satılan kısmın payıdır.
Döngü dört adımda işledi. Birincisi, fonlar kendileriyle bağlantılı ve az sayıda hissesi el değiştiren şirketlerin paylarını topladı. İkincisi, satılık hisse az olduğundan bu alımlar fiyatı hızla yükseltti. Üçüncüsü, fiyat yükseldikçe fonların getirisi olağanüstü göründü. Dördüncüsü, bu getiriyi gören yeni yatırımcının parası yine aynı hisselere gitti. Kurul ayrıca bu fonlar arasındaki teminatsız ilişkili taraf borçlanmalarının sistemik bir risk oluşturduğuna dikkat çekti. Döngünün teknik ayrıntısını Ağustos'ta yayımladığımız Borsa İstanbul Küresel Endekslerden Çıkarılır mı? adlı yazımızda ele almıştık.
Adalet Bakanı Akın Gürlek, soruşturmaların hedefini Ponzi benzeri yöntemlerle vatandaşın birikimini hedef alan yapılar olarak tanımladı. Klasik Ponzi şeması adını, 1920'de ABD'de yatırımcılarına yüksek getiri vaat eden Charles Ponzi'den alır. Bu şemayı kuran kişi, eski yatırımcıya yeni gelenin parasıyla ödeme yapar. Türkiye'deki yapı ise getiriyi, fiyatı kendi alımlarıyla yukarı iterek kâğıt üzerinde üretti. İki yapı da ancak yeni para girdiği sürece ayakta durabilir.
Döngü, kurallar sıkılaşınca tersine döndü. SPK'nın 28 Ağustos'ta yayımladığı Yatırım Fonlarına İlişkin Rehber, portföy yoğunlaşmasını sınırlayarak bu stratejileri sürdürülemez hâle getirdi. Fonlar satışa başladı, fiyatlar düştü ve yatırımcı parasını çekmek istedi. 15 Eylül'de Pusula Portföy, Kamuyu Aydınlatma Platformu'nda (KAP) bazı fonlarının iade ödemelerinde temerrüt oluştuğunu, yani yatırımcıya borçlu olduğu ödemeyi yapamadığını duyurdu. Yatırımcılar, bir bankaya aynı gün hücum eden mevduat sahipleri gibi fonlardan hep birlikte çıkmaya çalıştı. Yapının kurallar uygulanmaya başladığı anda çözülmesi, düzeneğin ancak gevşek bir kural ortamında sürdürülebildiğini gösteriyor.
Krizin piyasaya maliyeti
Tasfiye kararı açıklandığında bu fonların büyüklüğü 826 milyar lira, yani 17 milyar dolar civarındaydı. SPK'nın kendi açıklamasına göre bazı fonların portföy değerleri, olağandışı fiyat hareketleri üzerinden fiktif biçimde hesaplanabiliyordu. Bu yüzden yatırımcıya dönecek tutar ekranda görünen değerin altında kalabilir.
Beklemenin de bittabi bir maliyeti var. SPK azami tasfiye süresini üç aydan altı aya çıkardı ve sürecin daha erken bitebileceğini de belirtti. Süre sonuna kadar uzarsa, Ağustos'taki %31,51'lik yıllık enflasyonla fiyatların altı ayda %14,7 artacağını hesap edebiliriz. Yatırımcı parasının tamamını alsa bile, eline geçen her lira bugünkü alım gücünün yaklaşık %13'ünü yitirmiş olacak.
Etki fonlarla sınırlı kalmadı. BIST 100 geçen haftayı %8,18 kayıpla kapattı. 21 Eylül'de gün içinde Mart 2025'ten bu yana en düşük seviyesine indi ve o gün 134 hisse, bir günde düşülebilecek en alt sınır olan taban fiyata dayandı. Endeks günü artıyla kapattı. Bloomberg'in aktardığına göre bunda, Ziraat Portföy'ün en büyük iki hisse senedi borsa yatırım fonuna o gün giren rekor 20,7 milyar liralık para etkili oldu. Aynı gün kamu bankası Ziraat'in aracı kurumu üzerinden de net 22,3 milyar liralık alım yapıldı. Bu yazının hazırlandığı 23 Eylül tarihinde endeks 13.263 puan dolayında, yani dip seviyelerin yakınındaydı.
Düşük riskli sayılan para piyasası fonlarından bir haftada 313,7 milyar lira çıktı. Dünyanın en yaygın izlenen endekslerini hazırlayan MSCI da Kasım'a kadar yeterli ilerleme görmezse, Türkiye'nin gelişmekte olan piyasalar kategorisindeki yerini sorgulayabilecek bir istişare süreci başlatabileceğini Haziran'da duyurmuştu.
Haksız kazancın geri alınması
Adalet Bakanı Gürlek, fon yönetim kurulu başkanı ve üyelerinin de aralarında bulunduğu dört şüphelinin tutuklandığını açıkladı. Ayrıca 51 kişiye yurt dışına çıkış yasağı getirildiğini ve mal varlıklarına tedbir konduğunu bildirdi. SPK de Katılımevim, Gündoğdu Gıda ve Destek Finans Faktoring paylarındaki işlemler nedeniyle 38 kişi hakkında suç duyurusunda bulundu.
Mal varlığına konan tedbir doğru bir ilk adım, ancak ceza yargılaması yatırımcının kaybını geri getirmez. Zararın telafisi için, şişirilmiş değerler üzerinden elde edilen kazancın geri alınıp zarar görenlere dağıtılması (“clawback”) gerekir. Bu geri almanın kapsamına en az üç kalem girmeli: yöneticilerin şişirilmiş getiri üzerinden aldığı performans ücretleri ve primler, yüksek fiyattan hisse satan ilişkili tarafların kazancı, kriz yaklaşırken üçüncü kişilere ya da yurt dışına aktarılan varlıklar.
Fonu müşterisine düşük riskli diye satan dağıtım kanalları da yol açtıkları zararı tazmin etmeli.
Bunu önemsememizin nedeni, Cezasızlık Üzerine adlı yazımızda anlattığımız ilke: Suçun beklenen maliyeti düştüğünde suç işlemek rasyonel hâle gelir. Ağustos yazımızda da Sermaye Piyasası Kanunu'ndaki etkin pişmanlık hükmünün, manipülasyondan kazanç sağlayana nasıl bir kaçış yolu açtığını göstermiştik. Kazancı elinde kalan bir fail yüzünden, sistem bir sonraki düzeneği kuracak kişiye yanlış bir sinyal verir.
Erken kârla çıkanlar
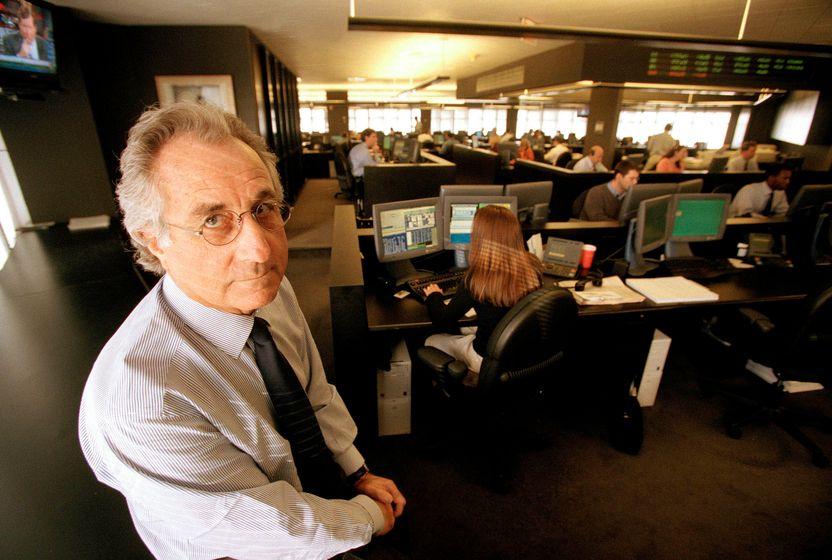
Bu alandaki en kapsamlı örnek Madoff davası. Bernard Madoff'un düzeneği 2008'de ABD'de çöktükten sonra mahkemenin atadığı tasfiye yöneticisi Irving Picard, her yatırımcının alacağını hesap ekstresindeki kâra göre değil, yatırdığı para ile çektiği para arasındaki farka göre hesapladı. ABD Temyiz Mahkemesi 2011'de bu yöntemi onayladı. Mahkemeye göre ekstrelerdeki kârı gerçek saymak, dolandırıcının keyfî rakamlarına hukuki sonuç bağlamak olurdu. Yatırdığından fazlasını çekenler aradaki farkı iade etmekle yükümlü tutuldu. Düzenekten habersiz olanlar için bu yükümlülük çöküşten önceki iki yılla sınırlandı. Picard bu yollarla Ekim 2022 itibarıyla yaklaşık 14,5 milyar dolarlık bir tutarı geri topladı ya da bunun için anlaşmaya vardı.
Türkiye'de de benzer bir tablo var. Yeni rehberin ardından, temerrüt ve tasfiye başlamadan önce Tera Portföy Birinci Serbest Fonu'ndan 8.560 yatırımcı ayrıldı ve fondan 59,6 milyar lira net çıkış oldu. 102.616 yatırımcı ise tasfiyeyi bekliyor. Erken çıkanlar paralarını şişirilmiş birim fiyattan aldı. Varlıklar tasfiyede bu fiyatın altında satılırsa, aradaki farkı fonda kalanlar üstlenecek. Bu nedenle, bazı iktisatçıların da önerdiği gibi, kârla çıkanların kazancının ortak bir havuzda dengelenmesi gündeme gelmeli.
Böyle bir düzenleme dikkatle kurulmalı. Madoff'ta menkul kıymet alım satımı hiç yapılmamıştı. Türkiye'de ise hisseler gerçekten el değiştirdi, fiyatları fonların kendi alımları yukarı itti. Bu yüzden hangi kazancın şişirilmiş değere dayandığını bağımsız bir değerleme ve mahkeme denetimi belirlemeli. İyi niyetli yatırımcının anaparası güvence altında kalmalı. Geri alma, şişirilmiş değer üzerinden elde edilen kazançla ve makul bir geriye dönük süreyle sınırlı tutulmalı. Fonla bağlantılı kişilerin ve içeriden bilgiyle hareket edenlerin kazancı ise bütünüyle geri alınmalı. SPK'nın tasfiye usulü yalnızca fonda kalan varlıkların dağıtımını düzenliyor. Fondan önceden çıkmış paraya ulaşmak için ayrı bir yasal düzenleme gerekebilir.
Kamu otoritesinin görevleri
SPK'nın paylaştığı takvim, sorunun erken fark edildiğini gösteriyor. Konu 2 Aralık 2025'te Finansal İstikrar Komitesi'nin gündemine girdi ve ertesi gün SPK bünyesinde bir çalışma grubu kuruldu. Şimşek de Kasım 2025'te fonlar üzerinden manipülasyon yapıldığının bilindiğini söylemişti. Rehber ise 28 Ağustos 2026'da yayımlandı. Teşhis ile kural arasında geçen yaklaşık dokuz ayda fonlar büyümeyi sürdürdü.
Kriz yönetimi ise hızlı ve kapsamlı oldu. Finansal İstikrar Komitesi 17 Eylül sabahı toplandı ve likidite sıkışıklığını gidermeyi ve bulaşma riskini önlemeyi öncelik ilan etti. Merkez Bankası aynı gün repo fonlamasını artırma, bankaların borçlanma limitlerini güncelleme ve teminat iskonto oranlarını düşürme kararı aldı. SPK de zorunlu satış baskısını hafifletmek için kredili işlemlerdeki asgari öz kaynak oranını geçici olarak %35'ten %20'ye indirdi.
Bundan sonraki görevler de belli. Fonların risk göstergesi bugün ağırlıklı olarak geçmiş fiyat oynaklığına dayanıyor. Varlıkların ne kadar kolay satılabildiğini ve ne ölçüde yoğunlaştığını da ölçmeli. Serbest fon portföyleri denetçiye anlık, kamuoyuna düzenli aralıklarla görünür olmalı. Hızlı büyüyen ve getirisi benzerlerinden sürekli ayrışan fonlar için bir erken uyarı düzeni kurulmalı. Tespit edilen ihlalin cezası da fiilen uygulanmalı.
Kamunun sorumluluğunun bir sınırı da var. Piyasa ekonomisinde yatırım kararının ekonomik riskini yatırımcı taşır. Kamu otoritesinin görevi, yatırımcının doğru bilgiyle karar verebileceği bir düzen kurmaktır. Bunun için şeffaflığı sağlar, kuralların uygulanmasını denetler, izinsiz faaliyeti engeller ve ihlale zamanında müdahale eder. Yatırım kararının sonucunu üstlenmek bu görevin parçası sayılmaz.
Yatırımcının payına düşen
Yatırımcıların hepsini aynı kefeye koymak doğru olmaz. Serbest fonlara yalnızca en az 10 milyon liralık finansal varlığı olan nitelikli yatırımcılar girebiliyor. Olağanüstü getiri açıklayan bir fonun sıra dışı bir şey yaptığını görmek bu yatırımcıdan beklenir. Para piyasası fonundaki küçük tasarruf sahibi ise düşük risk etiketine güvendi. İkisinin sorumluluk payı eşit değil.
Enflasyonun %30'un üzerinde seyrettiği bir ortamda yüksek getiri aramak anlaşılır. Ancak piyasada getiri, alınan riskin karşılığıdır. Atasözünün dediği gibi, ucuzdur vardır illeti, pahalıdır vardır hikmeti. Benzerlerinin çok üzerinde getiri vaat eden bir fon, piyasa fiyatının çok altında satılan bir mal gibidir. Aradaki farkın açıklaması çoğu zaman görünmeyen bir risktir. Yatırımcı parasını yatırmadan önce üç soru sormalı. Bu getiri hangi ekonomik faaliyetten geliyor? Fonun varlıkları kolayca satılabiliyor mu? Bu varlıkların fiyatını piyasa mı belirliyor, yoksa fonun kendi alımları mı?
Zararın vergi mükelleflerine aktarılmaması
Kamunun krize müdahalesinde iki tür araç var. Merkez Bankası'nın teminat karşılığında verdiği likidite vadesi gelince geri döner ve panik satışların sistemi sürüklemesini önler. Kamuya ait bir kurumun borsadan hisse alması ya da sorunlu bir şirketi devralması ise zarar riskini özel yatırımcıdan tüm vergi mükelleflerinin içinde bulunduğu geniş bir tabana tahvil edebilir.
Ana hissedarı Hazine ve Maliye Bakanlığı olan Emlak Katılım, bağlı ortaklığı aracılığıyla Katılımevim ve Birevim'i satın almak için görüşmelere başladığını KAP'a bildirdi ve bu adımı büyüme stratejisiyle açıkladı. Bu iki şirket, üyelerinin birikimiyle faizsiz ev ve araç finansmanı sağlayan tasarruf finansman şirketleri. Ev almak için birikim yapan vatandaşın parasını korumak meşru bir amaç. Ne var ki Katılımevim, SPK'nın suç duyurusuna konu işlemlerin yapıldığı üç paydan biri. Kamu bankası kanalıyla yapılan borsa alımlarıyla birlikte düşünüldüğünde bu adım, adeta Hazine destekli bir kurtarma görünümü taşıyor. Bu nedenle satın alma bedeli ve koşulları kamuoyuna açıklanmalı ve zarar şirketin mevcut ortaklarından mükellefe geçmemeli. Aynı açıklık, kamu bankası kanalıyla borsada yapılan alımlar için de geçerli.
Fonların zararı kamu eliyle üstlenilirse iki sonuç doğar. Birincisi, bu fonlara hiç para yatırmamış vergi mükellefi, kazancı başkalarının cebine giren bir oyunun zararını öder. Kurallara uyan vatandaş, deyim yerindeyse, enayi yerine konmuş olur. İkincisi, zararın sonunda kamuya kalacağını gören bir sonraki düzenekçi ve yatırımcı daha fazla risk alır. İktisatta buna ahlaki tehlike (“moral hazard”) denir.
Yerli ve millî derin bir sermaye piyasasının önkoşulları
SPK'nın onayladığı her fon izahnamesinde aynı uyarı yer alır: Onay, izahnamedeki bilgilerin doğruluğuna Kurulca kefil olunduğu anlamına gelmez. Bu uyarı denetimin sınırını açıkça çizer. Denetim yatırımcının kazanacağını güvence altına almaz. Piyasanın dürüst, şeffaf ve kurallara uygun işlemesini sağlamayı amaçlar. Sağlıklı bir piyasada yatırımcı aldığı riskin farkında olur. Kamu otoritesi de yatırımcının doğru bilgiyle karar verebileceği düzeni kurar ve bu düzeni bozanların kazancını ellerinden alır.
Bu kriz, doğru dersler çıkarıldığında Türkiye sermaye piyasası için bir eşik olabilir. Haksız kazancın geri alındığı, zararın mükellefe yüklenmediği ve riskin açıkça fiyatlandığı bir piyasa, yatırımcının güvenini kalıcı olarak kazanır. Türkiye'de yerli sermayenin etkin olduğu yerli ve millî derin bir sermaye piyasası ancak böyle bir düzende sağlıklı biçimde kurulabilir.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
YAZARLAR

Yaman Alp Ungan
Yatırımcı, danışman, girişimci. Kurumsal finans, strateji ve yönetim danışmanlığı, e-ticaret ve hızlı tüketim ürünleri alanlarında deneyimlidir. Dış politika, ekonomi, toplum ve tarih konularında analitik ve bağımsız bir perspektifle yazar.
EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
Fed’in 25 baz puanlık faiz artışı, küresel tahvil piyasalarında yalnızca politika faizinin bir kademe daha yükselmesi anlamına gelmiyor. Kararın piyasa açısından daha önemli tarafı, ABD’de para politikasının beklenenden daha uzun süre sıkı kalabileceğine yönelik algının güçlenmesi. Bu noktada küresel tahvil piyasasının en önemli referansı ABD 10 yıllık tahvil faizi olmaya devam ediyor.
ABD’den Türkiye’ye, fiyatların gelirlerden hızlı arttığı bir dönemde tüketici harcamaktan vazgeçmek yerine alışveriş biçimini değiştiriyor. Daha küçük sepetler, market markaları, daha sık alışveriş ve kredi kartına yayılan ödemeler hane bütçesindeki baskının giderek daha görünür hâle gelen sonuçları. Tüketim verileri canlılığını korurken, bu canlılığın arkasında gelir dağılımı, borçlanma ve sürekli sonraya bırakılan harcamalar var.
Ülkemiz fon piyasasında önceki hafta adeta deprem yaşandı. Teknik detaylara ilişkin çokça yazılıp çizilse de dip toplamda tasarruf sahiplerinin “paramı ne zaman ve hangi değer üzerinden geri alabileceğim?” sorusu yanıtlanmayı bekliyor. Bu noktada benzer yaşanmışlıkları yakın geleceğe dair belirsizlikleri azaltabilecek bir ayna olarak kullanabiliriz. 2008'de ABD'de yaşanan Reserve Primary Fund krizi de öğretici bir örnek olarak karşımıza çıkıyor.
TCMB verilerine göre Türkiye, Ocak-Temmuz döneminde toplam 34,8 milyar dolarlık cari açık verdi. Geçen yılın aynı dönemine kıyasla 10,6 milyar dolar büyüyen açığın finansmanında bankaların ve şirketlerin dış borçlanması öne çıktı. İlgili dönemde açığın finansmanı için yurt dışından kullanılan krediler önemli ölçüde artarken, rezervlerden de geçen yıl kullanılanın iki katından fazla kaynak kullanıldı.
Finans tarihinin en büyük ve en uzun süre devam eden Ponzi dolandırıcılıklarından biri olan Bernie Madoff olayı, Türkiye’deki fon krizini anlamak açısından iyi bir örnek. Birebir örtüşmeyen yanları olduğu için “Ponzi benzeri geri besleme döngüsü” olarak nitelendirilebilecek bu krizde oluşan devasa zararı devletin karşılayıp karşılamayacağı merak ediliyor. Madoff krizinde yatırımcıların zararlarının nasıl telafi edildiği bu açıdan önemli yöntemler içeriyor.