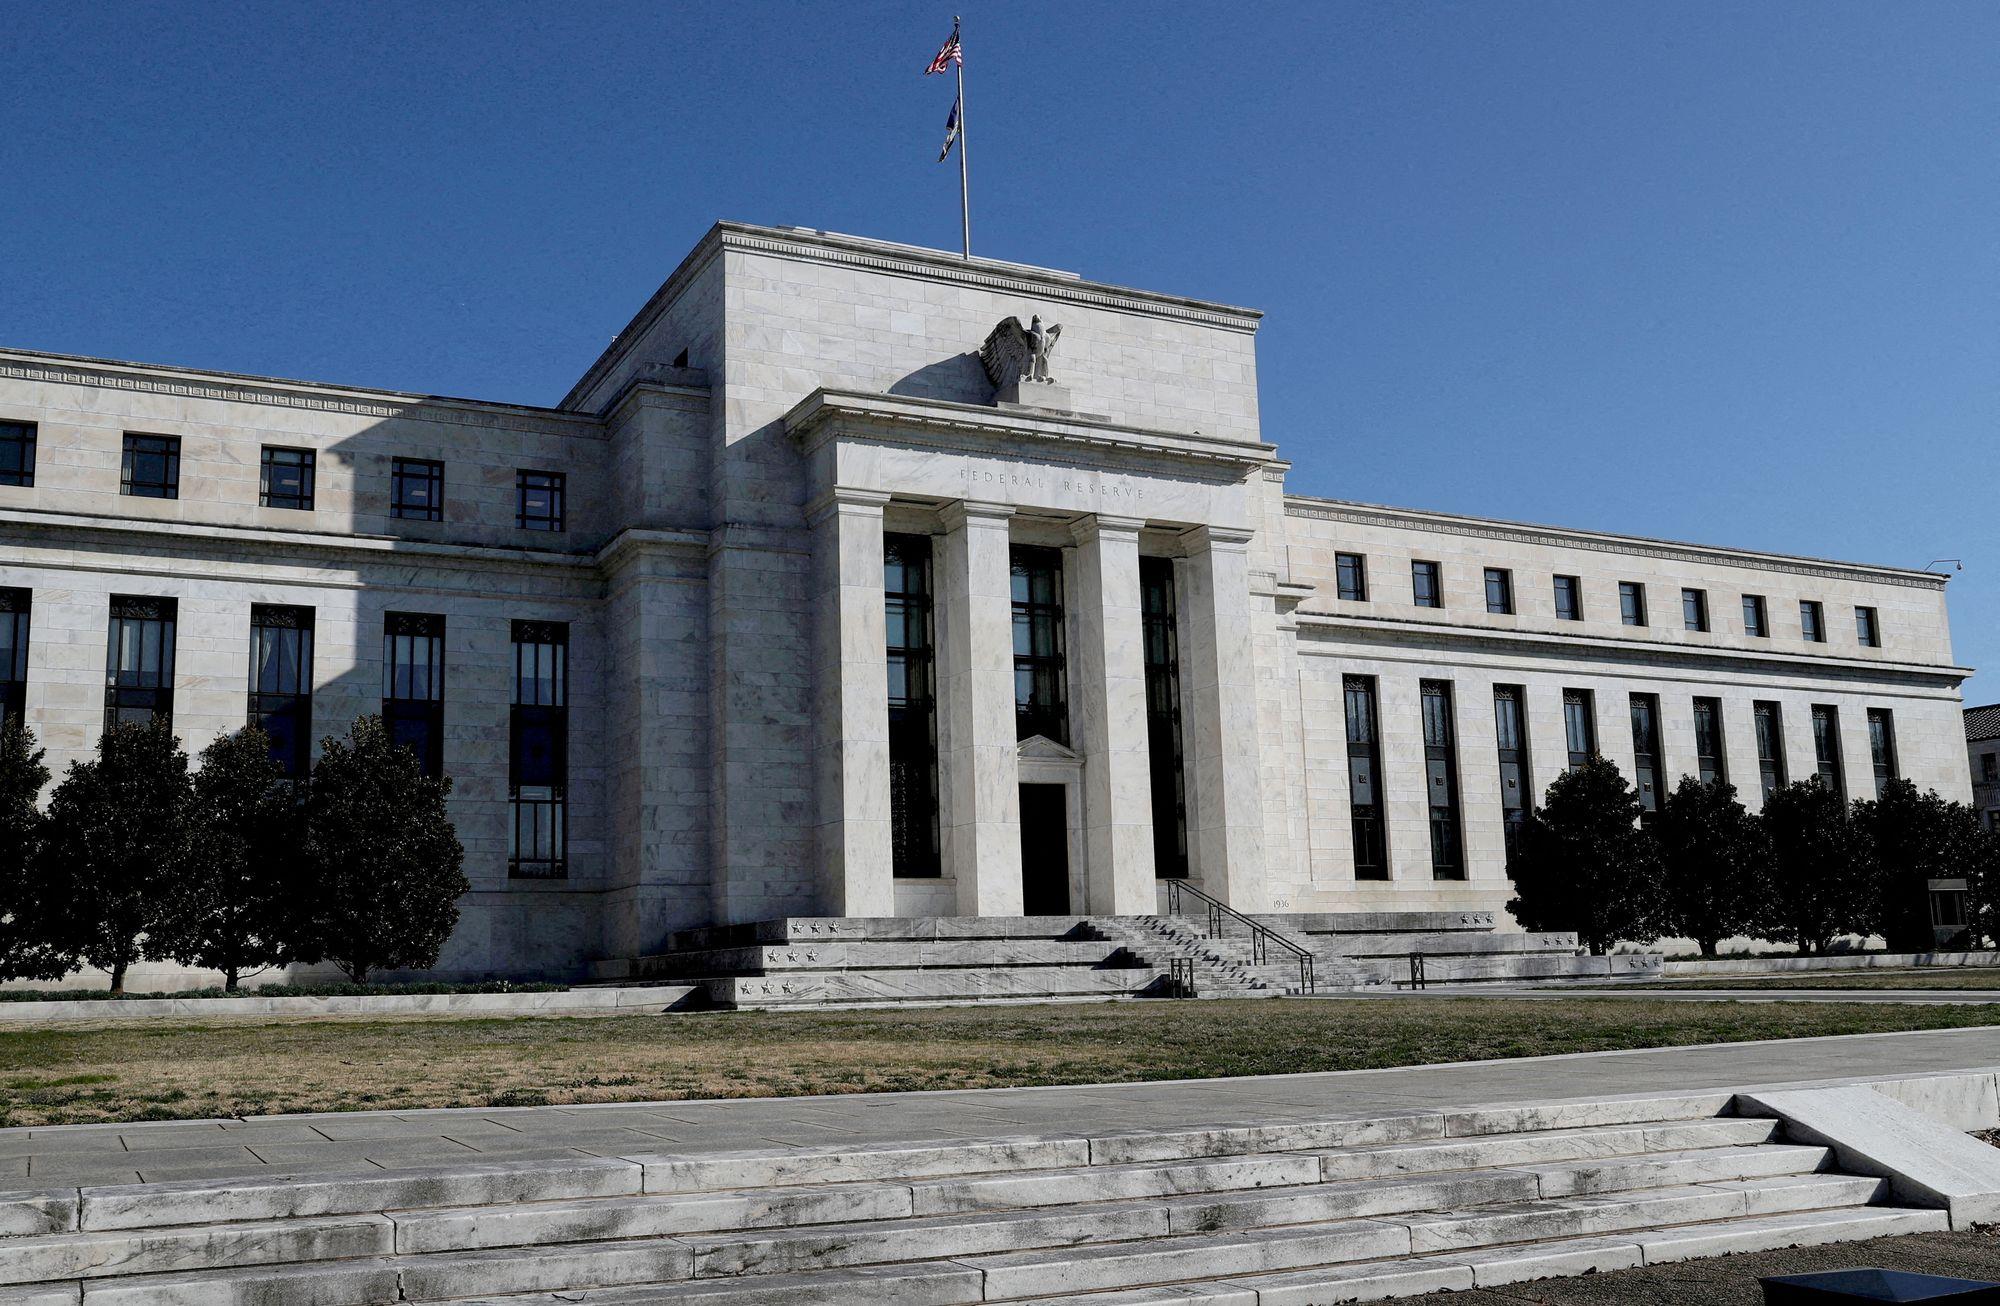
Fed doğrusunu mu yaptı?


#AnlaşılmakİyiGelecek: Terappin
Biricik hayatımızın, kendi hikâyemizin başrolü biziz. Oysa ki kendimizi duymazdan geldiğimiz döngülerde sıklıkla kaybolabiliyoruz.
Daha fazlasını öğren →
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
2024 yılına jeopolitik risklerin arttığı, arz yönlü şok ihtimalinin yükseldiği bir ayı geride bırakarak başladık. Yaşananlar 1970’lerin stagflasyon dönemini daha da hatırlatıcı yönde oldu.
1970’lerin başında Arap-İsrail Savaşı ile başlayan petrol krizi tüm dünyada enflasyonu yukarı çekmişti. Örneğin ABD’de 1974 yılında enflasyon %12’lere tırmanmıştı. Sıkı para politikası ve alınan diğer önlemlerle 1976 yılında enflasyon %5’lere gerilemişti. Tam bu iş geride kaldı derken İran devrimi ve OPEC’in daha da kartelleşen tutumuyla petrol fiyatlarının yükselmeye devam etmesi, 70'lerin başında 6 dolar olan varil fiyatının 45 doları geçmesi, enflasyonu tekrar ABD’de fırlattı ve %14’lere getirdi. Arkasından da Fed başkanı Volcker’in meşhur müdahalesi ile %20’lere yükseltilen politika faizi enflasyona büyük bir darbe indirdi fakat ABD ekonomisini ciddi bir resesyona soktu.
Yaklaşık 1,5 yıl önce %8-9 civarında olan ABD enflasyonunun %3’lere doğru gerilediğini ve oralarda dolanmaya başladığını son aylarda izlemeye başladık. Fed’den gelen güvercin açıklamalar ve bunun piyasalar tarafından aşırı iyimser yorumlanmasıyla, 2024 yılında Mart ayından başlayarak güçlü faiz indirimlerinin geleceği beklentisi ciddi biçimde fiyatlanmaya başladı. Borsalar yükseldi, altın tırmanışa geçti, emtia fiyatları yukarı yönlü hareketlendi.
İrrasyonel coşkunluk
Bu durumda Fed ne yapabilirdi? Bu beklentiyi besleyen adımlar piyasalarda yaşanan coşkuyu daha da ileri taşıyıp eski Fed Başkanı Greenspan’in tabiriyle irrasyonel bir coşkunluk (irrational exeburrence) yaratabilir ve varlık fiyatlarını iyice şişirme riskini doğurabilirdi. Üstelik arz yönlü şokların arttığı, ekonominin beklenenden güçlü büyüdüğü bir ortamda bu tür bir varlık balonu talebi daha da canlandırarak enflasyon hedefine ulaşmayı çok daha büyük bir riske atabilirdi.
Fed’in böyle bir hamlesini beklemek pek de gerçekçi değildi. Piyasalar fazla iyimser bir beklentiyle hareket ediyordu. Çarşamba akşamı Fed ve Powell bu beklentileri daha gerçekçi hâle getirecek hamleler yaptı. Powell, faiz indirimlerinin gündemde olduğunu vurguladı fakat aceleci davranmayacaklarını da çok net bir şekilde ifade etti.
Jeopolitik riskler küçümsenmemeli
ABD ekonomisi yılın son çeyreğinde %3,3 büyüdü. İşsizlik yüzde 3-4 dört arasında tarihî dip seviyelerde dolaşıyor. Verimlilik artışı hızlanmaya başladı. Ekonominin büyüme tarafında sorun olmayan ama enflasyon risklerinin olduğu bir ortamda Fed’in güvercin olmasını beklemek bundan sonra da çok gerçekçi olmayacaktır. Ortadoğu'da yaşananlar, arz yönlü şoklar ve enerji fiyatları üzerinden enflasyon üzerinde ciddi tehditler oluşturuyor.
Faiz indirimleri sınırlı kalacak
ABD’de büyüme ve enflasyon aşağı yönlü bir hareket içerisinde olursa, küresel riskler kısmen gerilerse Fed’in atacağı adımlar da büyür. Aksi takdirde bu yıl 2 ya da 3 adet 25 baz puanlık faiz indirimi bekliyoruz. Eğer gidişat böyle olursa, küresel piyasalar açısından yeniden fiyatlanması gereken bir durum anlamına gelir.
Faiz artırımları bir fırtınaya benzer ve finansal piyasaların hiç hoşuna gitmez. Faiz indirimleri ise piyasaların rüzgarı adeta arkasından alıp bir yelkenli misali keyifle yol aldığı bir süreç anlamına gelir. İşin özüne bakacak olursak, böyle bir süreçteyiz. Fakat alınan rüzgar ne çok bol ne de çok kolay geliyor. Yavaş ve temkinli yol alması gereken bir piyasa ortamı bulunuyor. Türkiye gibi gelişmekte olan ülkeler açısından da sermaye girişi beklentilerini kısmen törpüleyecek bir gelişme olarak da yorumlayabiliriz.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?

Dün ekonominin yoğun gündemi içinde, TCMB'nin sinyalini verdiği yeni miktarsal sıkılaştırma adımları piyasanın yakın takibine takıldı.
02 Şub 2024
YAZARLAR
Erhan Aslanoğlu
İstanbul Topkapı Üniversitesi rektör yardımcısı, akademisyen ve ekonomist. Makroekonomi, Türkiye ve dünya ekonomisi alanlarıyla ilgilenen Aslanoğlu’nun yayımlanmış bir kitabı, kitap bölümleri, çok sayıda makalesi ve tebliğleri bulunuyor. Genel ekonomi, makroekonomik göstergelerin yorumlanması, Türkiye ve dünya ekonomisi, göstergeler ve gelişmeler üzerine seminer ve eğitimler veriyor.

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
Yapay zekanın üretkenliği artırarak maliyetleri düşürmesi beklenirken veri merkezleri, gelişmiş çipler, elektrik ve altyapı yatırımları yeni bir maliyet baskısı yaratıyor. Fed yöneticileri, bu yatırımların talebi ve maliyetleri artırarak fiyat artışlarını ekonominin geneline yayabileceği uyarısı yapıyor. Tartışmanın merkezinde ise şu soru var: Yapay zekanın uzun vadeli ucuzluk vaadi, kısa vadeli maliyet dalgasını ne zaman dengeleyebilecek?

Bu hafta yurt içinde Eylül ayı işgücü ve dış ticaret istatistikleri ile üçüncü çeyrek turizm gelirleri öne çıkarken, yurt dışında Fed, Avrupa Merkez Bankası (ECB) ve Japonya Merkez Bankası'nın (BoJ) faiz kararları ön planda.
26 Eki 2026

Küresel endeks sağlayıcılarının Türkiye'ye bakışı sertleşmeye devam ediyor. Haziran ayında MSCI'ın uyarısıyla başlayan süreç, temmuzda S&P DJI'ın Türkiye'yi izleme listesine almasıyla devam etti. Ağustosta FTSE Russell Türk hisselerine yönelik endeks güncellemelerini erteledi. Üç kurumun da aksiyonu fiili dolaşım oranlarının güvenilirliği, hissedar şeffaflığı ve bazı küçük ölçekli şirketlerle ilişkili fonlar üzerinden yapıldığı düşünülen koordineli işlemlere dayanıyor.

Küresel piyasalarda enflasyon dinamikleri, tahvil getirileri ve hisse senedi performansı arasındaki ilişki son dönemde dikkat çekici bir ayrışma sergiliyor. ABD'de enflasyonun beklentilerin üzerinde gelmesine ve Hazine tahvili getirilerinin yüksek seviyelerde seyretmesine rağmen, hisse senedi piyasalarının hala dirençli kalması öne çıkıyor.

AB’nin yeni “Made in Europe” kuralları, AB’den ayrılan İngiltere’yi içeride tutarken otuz yıllık Gümrük Birliği ortağı Türkiye’yi dışarıda bırakıyor. Bu tercihin ardında bir aidiyet ve rekabet kaygısı var. Türkiye’nin yanıtı rica değil, mütekabiliyet olmalı.