İki kapılı bir handa...


Akbank ile İyi Geleceğe Yatırım
Yatırımların finansal getirilerinin yanı sıra çevresel ve sosyal etkilerini de göz önünde bulundurarak yapılmasını gözeten sürdürülebilir yatırım kavramı, yeşil ve kapsayıcı ekonomiye geçişin başarıyla gerçekleşmesi için önemli bir göreve…
Daha fazlasını öğren →
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Tarihi parasal sıkılaşma sürecinin sonuna geldik. Uzun ve yorucu geçen bu döneme dair hafıza tazelemenin yanında yakın gelecekte bizi nelerin bekleyebileceğine dair kısa bir değerlendirme yapmakta fayda var.
Salgın ve tetiklenen enflasyon
COVID-19 salgını, küresel ekonomiye dair hemen hemen tüm değişkenleri kalıcı olarak etkiledi. Modern ekonominin temelinde yatan dinamiklerde yaşanan bu ani ve sert değişim, ekonomilerin sağlıklarının korunabilmesi için sıra dışı adımların atılmasını zorunlu kıldı. Merkez bankaları, bu hayati amaç için faiz oranlarını tarihi düşük seviyelere çektiler ve küresel çapta benzeri görülmemiş bir parasal genişlemeye imza atarak piyasaya çok büyük miktarda likidite sağladılar. ABD Merkez Bankası (Fed), salgın öncesinde yaklaşık 4,2 trilyon USD olan bilanço büyüklüğünü, 2022 itibarıyla 8,9 trilyon USD seviyesine yükseltti. Avrupa Merkez Bankası (ECB) ve diğer büyük merkez bankaları da benzer şekilde büyük ölçekli tahvil alımları ve çeşitli teşvik paketleri ile piyasaları desteklediler.
Yıkıcı bir sonuçla karşılaşmamak için atılan bu kısa vade hedefli adımlar ekonomileri canlandırırken (en azından olabildiğince stabilize ederken) ciddi bir enflasyonist baskının da temelini attı.
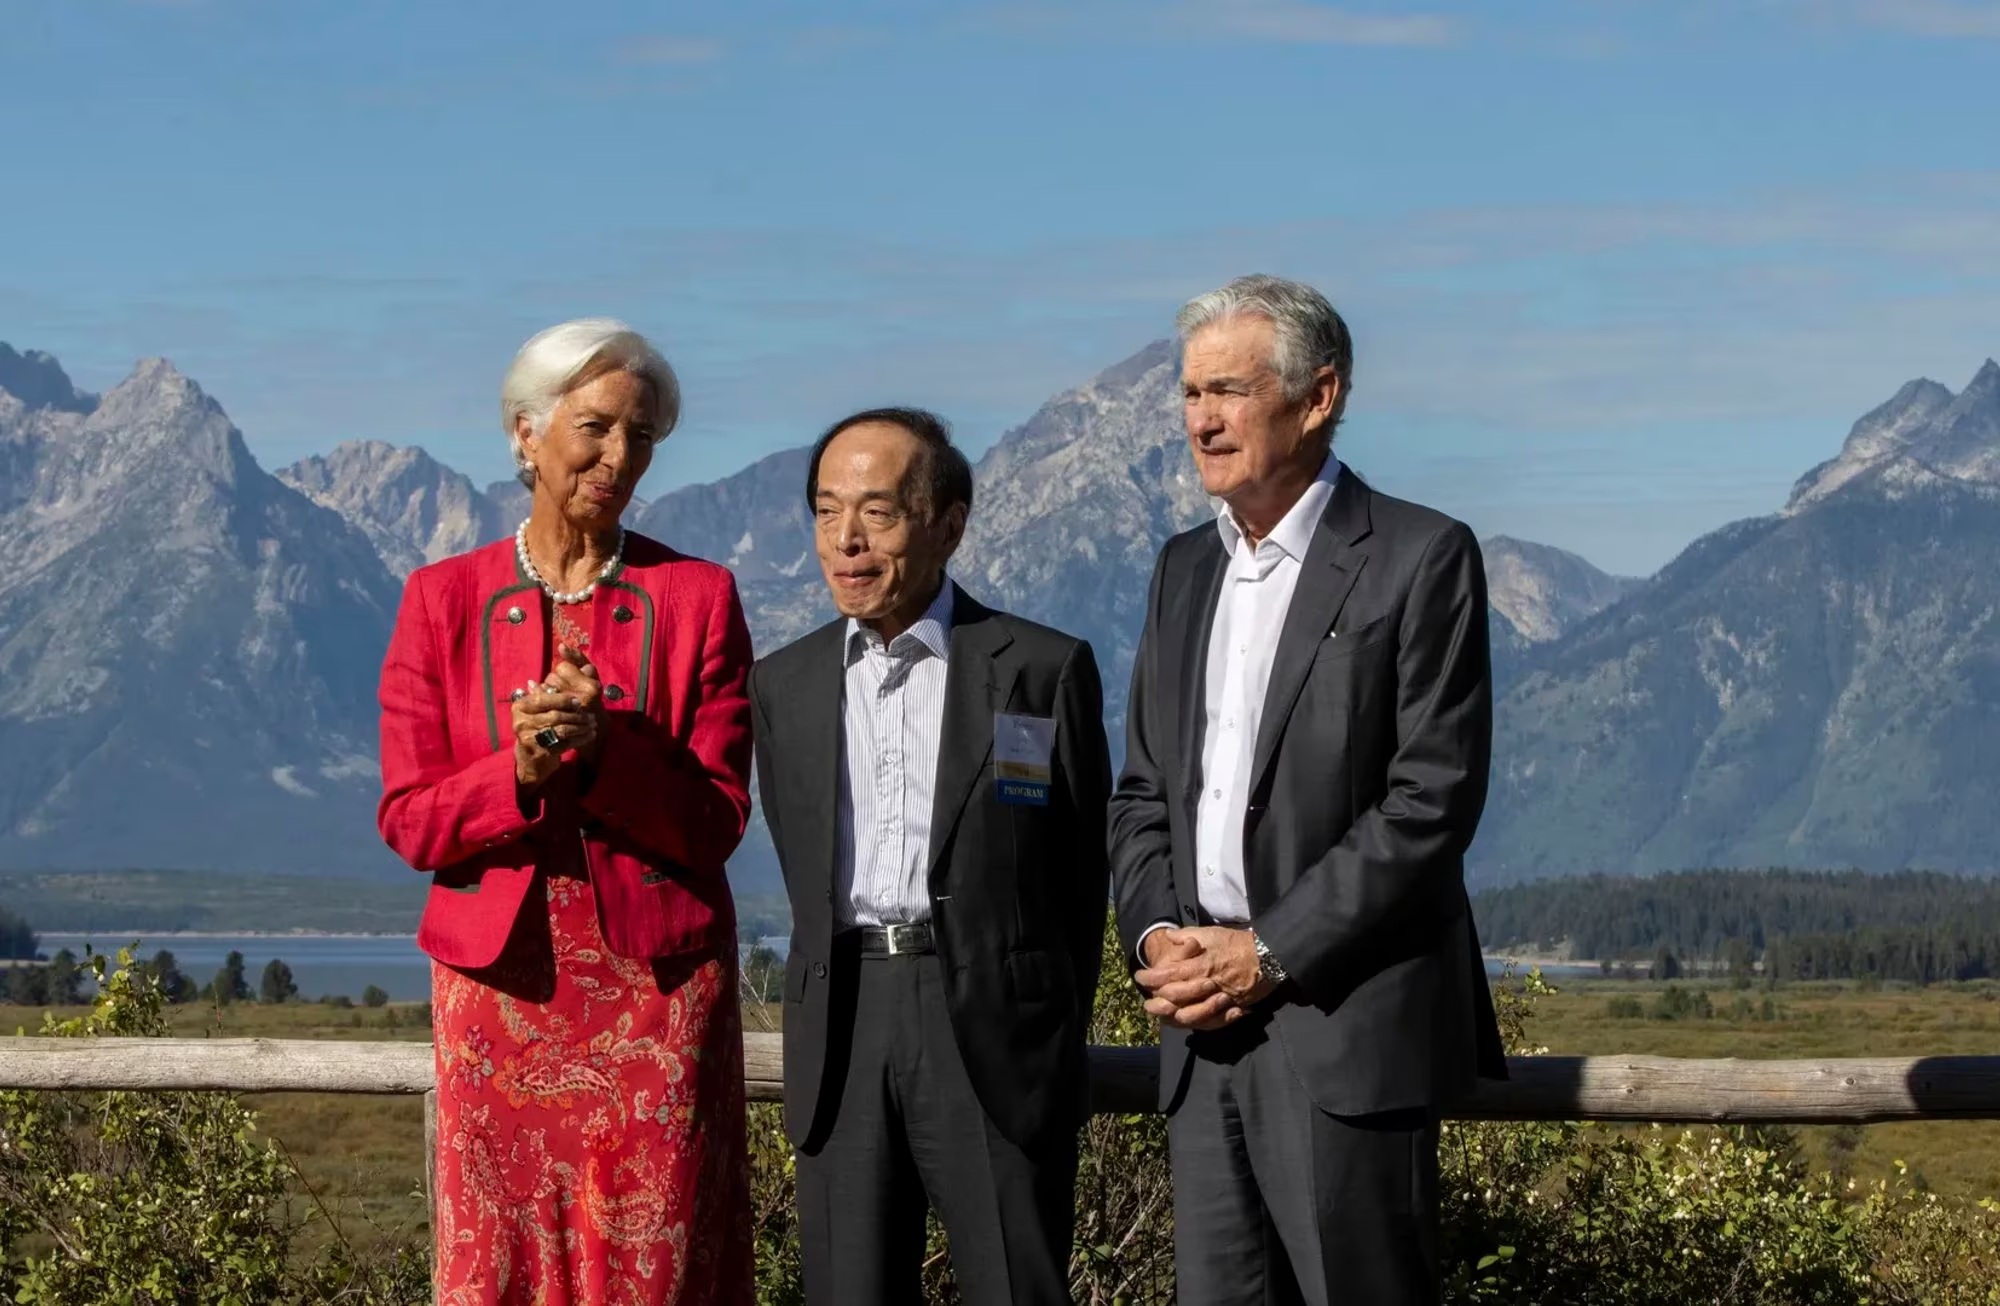
Enflasyona dair endişeler güçlenirken merkez bankası başkanları, söz konusu baskıyı geçici olarak nitelendirme eğilimindelerdi. Fed Başkanı Jerome Powell’ın 2021 yılında enflasyonun "geçici" olacağına dair söylemleri o dönemde benimsense ve piyasaları bir miktar yumuşatsa da kısa süre sonra bu hava dağıldı. Tedarik zincirlerindeki aksaklıklar, arz-talep dengesizlikleri ve enerji fiyatlarındaki sıçramalar, enflasyonun büyük bir hızla yükselmesine neden olurken kalıcılığa dair endişeler iyice güçlendi. 2022’ye geldiğimizde enflasyon oranları, birçok gelişmiş ekonomide son birkaç on yılın en yüksek seviyelerine ulaşmıştı. Takip eden dönemde ise “yanıldık” mesajlarına şahit olduk ve tarihî sıkılaşma dönemine adım attık.
Tarihî sıkılaşma
2022’nin başlarında yaklaşan tsunaminin öncü dalgaları kıyılara vururken, büyük merkez bankaları enflasyonu kontrol altına almak için faiz oranlarını birer birer artırmaya başladılar. Mart 2022'de sıkılaşmaya başlayan Fed, tarihi bir seri ile politika faizini Mart 2022'deki %0,25’lik seviyesinden Temmuz 2023’te %5,25-%5,50 aralığına çekti. Bu dönemde hayatımıza giren “jumbo faiz artırımı” terimi de literatürde kendine kalıcı bir yer buldu. ECB ise Temmuz 2022'de faiz artırımına başlayarak, yıllardır süren negatif faiz politikasından çıkış yaptı ve Ekim 2022 itibarıyla faiz oranlarını %2,5 seviyesine yükseltti. Burada da trend yavaşlayarak devam etti ve ay içindeki indirime kadar korundu.
Gelişen ülkeler de bu sıkılaşma sürecinden etkilenerek benzer adımlar attılar. Örneğin Brezilya, bu süreçte en hızlı hareket eden ülkelerden biri oldu. Brezilya Merkez Bankası, Mart 2021'de faiz oranlarını artırmaya başlayarak 2022 yılında politika faizini %13,75 seviyesine yükseltti.
Faiz artırımı serisi, hafızalarımızda tozlanan “banka iflasları” ifadesini de sandığından çıkarttı. Faizler genel seviyesinin sıçraması ile değer kaybeden hazine bonolarındaki ABD’de önemli sayılabilecek bankaların iflasıyla sonuçlanırken eski kıtada Credit Suisse gibi bir devle de vedalaştık.
Yüksek faiz oranları, borçlanma maliyetlerini artırarak yatırım ve tüketim harcamalarını sınırladı. Kamu borçlanmaları üzerinden hükumetlerin mali dengelerini de etkileyen faiz artırımları bütçe açıklarının büyümesine ve mali sürdürülebilirlik konusunda endişelerin artmasına yol açtı. Bu da ekonomik büyüme hızında bir yavaşlama ve bazı durumlarda resesyon riskinin artmasına ve hatta resesyon kelimesinin uzunca bir süre manşetlerden düşmemesine neden oldu. Bugün neredeyse tamamen dağılan resesyon endişelerinin ilave bir açmaza yol açmamasında merkez para otoritelerinin bu konu hakkındaki net mesaj ve duruşlarının payı büyük.
Bütün bu sürece sebep olan adımların tek bir amacı vardı. Enflasyonu kontrol altına almak. Powell’ın en şahin günlerindeki “ne pahasına olursa olsun” ifadesi bu kararlılığı simgeliyordu. Sonunda gecikmeli etkiler hissedilmeye başlandı ve enflasyonist baskı gözle görülür şekilde hafifledi.
Yeniden merhaba: İndirimler başladı
Bahar-yaz geçişinde politika faizlerinin yeniden düşürülmesi yönündeki güçlü fiyatlamaların temelinde yukarıdaki atmosfer ve bağlantılı olarak geliştirilen projeksiyonlar etkiliydi. Nitekim, Kanada ile başlayan süreç, ECB tarafından da (beklentilere paralel olarak) sürdürüldü. Uzun yıllar sonrasında ateşlenen bu işaret fişeği gevşeme zincirinin ilk halkası. Sırada İngiltere Merkez Bankası ve son çeyrekte Fed olacak.
Günümüzde küresel çapta bir dezenflasyon süreci yaşandığı herkesin malumu. İyi haber ise bu trendin, büyüme ve istihdam başta olmak üzere ana makro göstergelerde büyük bir kırılma yaşanmadan başlaması. Hasar olduğu aşikar ancak büyük bir kriz durumu söz konusu değil.
Para politikasının gecikmeli etkilerinin ağırlığının dezenflasyonun yanında ana göstergeleri de tırpanlaması ve bu dengede ikinci bacağın ağırlığının artması merkez bankalarının faiz oranlarını tekrar indirmeye yönelik adımlar atmasının temel sebebi olarak ifade edilebilir.
Büyük merkez bankalarındaki politika değişimleri elbette ki sadece iç dinamiklerde değil, gelişen ülkeler başta olmak üzere küresel görünüm üzerinde de etki sahibi. Yeni patikanın içinde bizim de bulunduğumuz gelişen ülkeler ligi üzerindeki etkileri ise karmaşık olabilir.
Bu süreçte sistemik risk seviyesi görece düşük olan, öngörülebilir politika setleriyle hareket eden ve temel dinamikleri stabil olan gelişen ülkeler diğerlerinden ayrışacak ve sermaye akımlarından daha yüksek pay alacaklar. Bu dinamik ise yerel para birimleri üzerindeki baskıyı hafifleterek ilkin finansal piyasalarda olumlu hareketleri besleyecek. Öte yandan ani ve hacimli sermaye akımlarının finansal istikrarı tehdit ederek ve volatiliteyi artırabileceği gerçeğini de göz ardı etmemekte fayda var.
Özetle
Fed’in bu akşam vereceği mesajlar başta olmak üzere büyük merkez bankalarının adımlarını yakından izlemek ve çok iyi okumak gerekiyor. ECB ile başlayan faiz indirimleri silsilesi, bir siyah kuğu ile karşılaşmadığımız sürece devam edecek. Bu durum, özellikle AB tarafında ağır bir şekilde hissedilen durgunluğu hafifletecek ve sonuçta küresel döngüde yeniden bahar rüzgarlarını –önce ilişkili varlık fiyatlamalarında ve sonrasında “stabil” gelişen ülke sermaye piyasalarında– hissetmeye başlayacağız.
Tabii ki bu sürecin başarılı bir şekilde sonuçlanabilmesi için olmazsa olmaz şart enflasyonun kontrol altında tutulması.
Kısaca, başlangıcına şahit olduğumuz dönemin sonuna gelmiş ve yeni bir döneme adım atmış bulunuyoruz. Arz şoku, tedarik zincirlerinde bozulma ve hiper-enflasyon gibi kavramları uzunca bir süre duymamak temennisiyle…


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
NEREDE YAYIMLANDI?

Fed faizleri sabit tutarken, 2024 için tek bir faiz indirimi olacağının sinyalini veren FOMC'nin karar metninde enflasyonun %2 hedefine doğru ılımlı bir ilerleme gösterdiği kaydedildi.
13 Haz 2024

YAZARLAR
Eralp Ersoy
Lex Strategic Advisory Kurucusu

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
İş Bankası’nın ana destekçiliğinde 2017'den bu yana süren Workup Girişimcilik Programı’nın 14. dönemi, çevrimiçi düzenlenen Demo Day etkinliğiyle tamamlandı. Yapay Zekâ Fabrikası’nın yürüttüğü bu dönemde 10 teknoloji girişimi mezun oldu. Dönemi öne çıkaran iki gelişme var: Mezunların 10'da 8'i işini doğrudan yapay zeka üzerine kuruyor ve seçim süreci bu kez bilinçli olarak İstanbul, Ankara ve İzmir’in dışına açıldı. Yeni mezunlarla birlikte programın toplam mezun sayısı 198'e ulaştı.
05 Kas 2026
Türk Devletleri Teşkilatı'nın (TDT) 13. Zirvesi 29-30 Ekim'de Ankara'da yapıldı. Türkiye, Azerbaycan, Kazakistan, Kırgızistan ve Özbekistan TDT'nin üyesi; Türkmenistan, Macaristan ve Kuzey Kıbrıs Türk Cumhuriyeti ise gözlemcisi. Zirvenin sonunda üye devletler 163 maddelik Ankara Bildirisi'ni kabul etti. Bildiri ortak alfabeden küp uyduya, savunma sanayisi kolejinden ulaşım koridorlarına kadar pek çok konuyu kapsıyor.
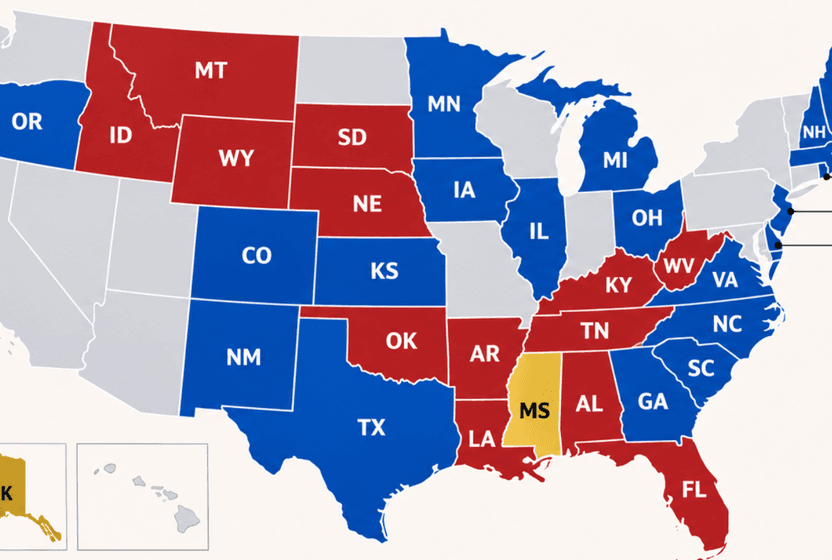
ABD’de 2026 ara seçimlerinin Demokratların hem Temsilciler Meclisi hem de Senato’da çoğunluğu elde etmesiyle sonuçlanması, Amerikan ekonomisi ve küresel finansal piyasalar açısından yeni bir siyasi denge oluşturdu. Ancak seçim sonuçlarının ekonomi politikalarında radikal bir yön değişikliğinden ziyade, yürütme ve yasama organları arasındaki anlaşmazlıkları artırması bekleniyor.
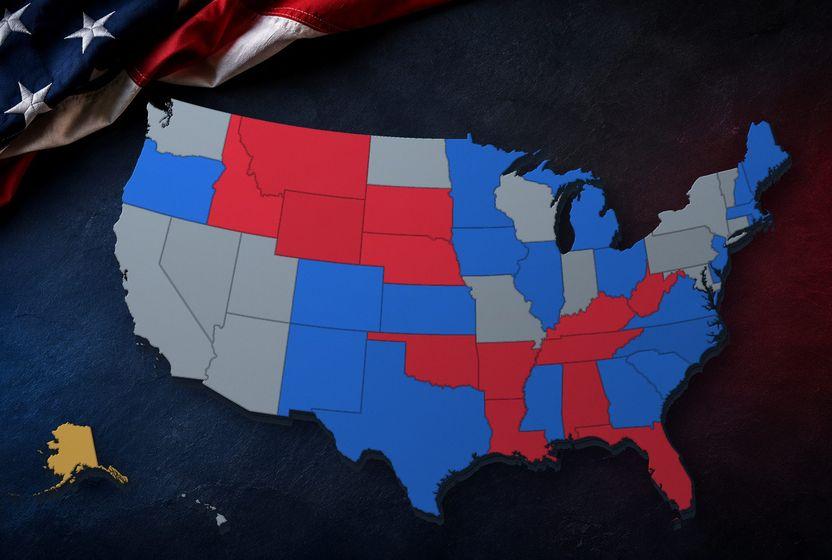
ABD'de 2026 ara seçimleri, Trump'ın ikinci döneminin kalan son iki yılının çerçevesini belirlemiş durumda. Resmi olmayan sonuçlara göre demokratlar hem temsilciler meclisinde hem de senatoda çoğunluğu ele geçirdi. Temsilciler meclisini demokratların kazanması beklenen bir sonuçtu. Sürpriz, cumhuriyetçilerin yıllardır elinde tuttuğu eyaletlerde de koltuklarını yitirerek senato tarafını da kaybetmesi oldu. Bu sonuç Washington'da Trump'ın gücünün yeniden dengelenmesi sürecini başlatırken, önümüzdeki iki yılın maliye, ticaret ve dış politika gündemini doğrudan etkileyecek
İstanbul Sanayi Odası’nda (İSO) 13 yıldır devam eden Erdal Bahçıvan dönemi sona erdi. 4 Kasım'da yapılan seçimlerde Adnan Dalgakıran, Bahçıvan'ın desteklediği Ender Yılmaz'ı 67'ye karşı 86 oyla geride bırakarak İSO'nun 2026-2030 dönemi Yönetim Kurulu Başkanı seçildi. Peki yeni İSO Başkanının programında hangi başlıklar var?