Son bir yılda “faiz-kur-enflasyon”


Voila Kart’la her temasta iz bırakın
İşletmelerle potansiyel müşteriler arasındaki iletişimi sürdürülebilir kılması yönüyle iş dünyasının vazgeçilmezlerinden olan kartvizitler, kurumsal iletişim ve iş ilişkileri alanındaki faydalarıyla öne çıkıyor. Fakat bugünün dünyası,…
Daha fazlasını öğren →
 Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
Türkiye’de son bir yıldaki faiz-kur-enflasyon ilişkisini “imkânsız üçleme” hipotezi çerçevesinde yorumlamak mümkün. Bu tartışma, bir diğer taraftan, “Bağımsız bir merkez bankası politikası uygulamak mümkün mü?” sorusunu da tartışmaya açıyor.
İmkânsız üçlemeye göre serbest sermaye hareketleri, bağımsız para politikası ve sabit kur rejimini birlikte yürütmek mümkün değil.
Buna göre, özellikle Bretton Woods sonrası dönemde, sermaye hareketlerinin yaygınlaşması karşısında esnek kur sistemine geçilmesinin para politikası bağımsızlığı için yeterli olduğu savunuluyor.

Hazırlayan: Taylan Kurt
Bu dönem dâhilinde parasalcı yaklaşımın etkisi altında çoğu merkez bankasının araç çeşitliliği parasal büyüklüklerden kısa dönem faiz hadlerine indirgeniyor ve enflasyon ya tek ya da temel hedef olarak belirleniyor. Temel iktisat teorisi de şunu söylüyor: Merkez bankaları uzun vadede büyüme ve işsizlik gibi değişkenlere etki edemez ve genişlemeci para politikası enflasyondan başka sonuç vermez.
Türkiye bu tartışmanın neresinde?
İmkânsız üçleme perspektifinden bakınca Türkiye’deki mevcut uygulama, sermaye hareketlerinin serbestliğine, dalgalı döviz kuruna ve bağımsız para politikasına dayalı bir model olarak kurgulanıyor. Bu kurguda Türkiye Cumhuriyet Merkez Bankası (TCMB) kendi faizlerini belirleyerek, zorunlu karşılık oranlarını ya da içeriğini değiştirerek piyasadaki faiz oluşumuna müdahale edebiliyor. Para politikasının araç bağımsızlığı da tam olarak bu yetiden kaynaklanıyor.
Türkiye’de merkez bankası bağımsızlığı, elbette yeni bir tartışma konusu değil. 2021 öncesinde maliye ve para politikasında önemli isimlerin görev değişimleri üzerinden ele aldığımız tartışmalar; son bir senede hükümetin yeni ekonomi politikasındaki ısrarı ve “faiz-kur-enflasyon” gelişmelerinin piyasa ve sokaktaki doğrudan yansımaları ile gün geçtikçe daha akut bir mesele hâline geliyor.
Enflasyon mu büyüme mi? “Türkiye Ekonomi Modeli” para ve maliye politikaları arasında bir eşgüdüm taahhüt etse de düşük faiz ile yatırım ve istihdamın teşvik edildiği, böylece üretim ve ihracatın destekleneceği bir model öngörüyor. Buna karşılık, düşük faiz ısrarı/baskısı altında TCMB’nin bir politika aracı olarak faizleri etkileme kabiliyeti ve buna bağlı olarak da fiyat istikrarını sağlama hedefi engellenmiş oluyor.
Sebep-sonuç karmaşası: Yeni model, ayrıca, temel iktisat öğretilerinin aksine, düşük faiz politikasıyla enflasyonu ve kuru düşürmeyi hedefliyor. TCMB, bugüne kadar enflasyonun kalıcı olarak düşürülmesi ve fiyat istikrarı hedefine ulaşılması odağından ayrılmayacağı mesajını verse de “Faiz sebep, enflasyon sonuçtur,” üzerine kurulu politika adımları ile ilerleneceği bugün daha belirgin biçimde ifade ediliyor.
Oysa ki; politika araçları ve hedefleri kısıtlanmış bir merkez bankacılığı, düşük faiz baskısı altında yüksek enflasyon ve kuru beraberinde getiriyor. Eylül ayından bu yana gerçekleştirilen dört faiz indirimi sonrasında yıllık enflasyon %20’den %36’ya, rekor maratonunda 18’i aşan dolar/TL kuru ise 8,5’ten 13,5 seviyelerine kadar yükseldi.

Hazırlayan: Taylan Kurt
Hedeflerle gerçekleşmeler arasındaki asimetri
Bir diğer taraftan politika yapıcıların hedefleriyle (düşük faiz-düşük enflasyon) gerçekler arasındaki asimetri de giderek artıyor. Yüksek enflasyon ve kur karşısında alternatif finansal araçlar ile çözüm aranırken gelecek döneme dair belirsizlikler ve riskler de giderek artıyor. Para-maliye politikaları, öngörülebilirliklerini ve güvenilirliklerini yitiriyor.
Kurdaki artış durdurulamıyor: Faiz indirimleri sonrasında kurdaki artışlara TCMB rezervleri kullanarak döviz satışı ile müdahale edilmesinin ardından Eylül 2021 - Aralık 2021 döneminde TCMB net rezervleri swap işlemleri hariç 18 milyar dolar geriledi.
Enflasyon beklentileri artıyor: 2019 sonu - Ekim 2021 dönemi arasında gelişmekte olan ülkeler arasında merkez bankası hedeflemesi ve çekirdek enflasyon arasındaki farkın en yüksek olduğu ülke olan Türkiye için 2022 enflasyon beklentileri, diğer ülkelere kıyasla çok daha yüksek olarak tanımlanıyor.
Düşük faiz politikası çalışmıyor: Politika faizinde indirime gidilirken uzun vadeli borçlanma faizleri beklenenin aksine artış eğilimi gösteriyor. Politika (%14) ve 10 yıllık tahvil (%24,65) arasındaki fark tüm zamanların en yüksek seviyesine ulaştı. Benzer biçimde dövize endeksli TL mevduatları ile ilgili düzenleme de üstü kapalı faiz artışı olarak yorumlanmıştı.
Tartışmanın akıbeti
“İmkânsız üçleme” çerçevesinde sermaye hareketleri serbestisi ve dalgalı kur rejimi ikilisini -temel iktisat öğretileriyle çatışmadan- bağımsız bir para politikası sürdürmek mümkün. Fakat mevcut politika tercihleri, özellikle para politikacılığının araçlarını/amaçlarını kısıtlayarak önümüzdeki dönemi belirgin bir düzlemin ötesine taşıyor. Tartışmanın akıbeti nereye varacağını izleyip göreceğiz.
Farklı bir perspektiften değerlendirildiğinde, “imkânsız üçleme”yi esasen bir “ikilem”den ibaret görmek de mümkün. Gelişmekte olan ülkeler için sermaye hareketleri, kredi genişlemesi ve döviz kurunu doğrudan etkileyerek büyüme ve enflasyona daha yüksek ölçüde etki ediyor. Buna göre sermaye ve finansal hareketlerin ulaştığı geniş boyutlarlar neticesinde, kur rejimi ne olursa olsun merkez bankaları etkin para politikası uygulama kabiliyetlerini önemli ölçüde kaybediyor.
Merkez ülkelerdeki para politikası kararları, başta sermaye ve döviz kuru hareketleri olmak üzere uluslararası finansal sistem üzerinde doğrudan etkili olduğu için bizim gibi çeperde yer alan ülkelerin para politikalarının yönünü bu gerçekliği göz önünde bulundurarak belirlemesi gerekiyor.
Görüşlerinizi merak ediyoruz! Sizce TCMB, 2022'nin ilk Para Politikası Kurulu'nda faiz indirimine gidecek mi? Cevaplamak için tıklayın.


Kaydet

Okuma listesine ekle
Paylaş
Paretoİş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?
Türkiye'de ne zaman, neden ekonomik kriz yaşandı? Krizler nasıl atlatıldı? Bağımsız bir merkez bankası politikası uygulamak mümkün mü?
07 Oca 2022

YAZARLAR
Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ OKUMALAR
NVIDIA’nın kurucu CEO’su Jensen Huang’ın, Çin istihbaratıyla bağlantılı olduğu öne sürülen iş insanı Alice Huang ile ilişkisi hakkındaki inceleme sürerken şirket içinden bir yöneticiyle de evlilik dışı ilişki yaşadığı iddia edildi. Yönetim kurulunun Huang’ın geleceğini görüştüğüne ilişkin haberler, çip devinin kurucusuna bağımlılığını yeniden gündeme taşıdı.
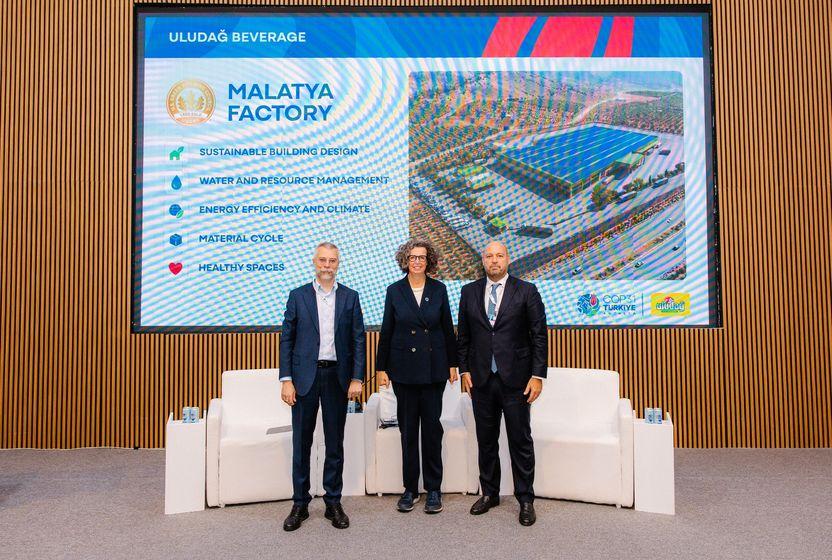
Uludağ İçecek, Malatya’da yıllık yaklaşık 140 milyon litre üretim kapasitesi ve 110’un üzerinde doğrudan istihdam hedefliyor. EBRD’nin finansman sağladığı yatırımda enerji ve su verimliliği öne çıkıyor.
11 Kas 2026
2026 başında yöneticiler, her yıl olduğu gibi yine “Geçen yıl iyi geçti ama seneye işimiz çok zor” demeçlerini verdiklerinde bu açıklamalar, pek ciddiye alınmamıştı. Kasım ayına gelindiğinde ise ne yazık ki o açıklamaların doğru olduğu ortaya çıktı. Ekim ayında satışlar %31 düşerken yılın ilk 10 ayında 160 bin daha az araç satıldı.
Bir insanın başarıya nasıl ulaştığını anlatan çok hikaye var. Peki ya sonra? Kazandığı parayı, şöhreti ve söz hakkını ne için kullanıyor? “Etki Alanı” yazı dizisinin ikinci yazısında Novak Djokovic var.
Koç Holding, Küresel İş Ortağı olduğu COP31 kapsamında düzenlediği “Kurumsal Eylemden Geniş Ölçekli Su Dayanıklılığına” başlıklı panelde su taahhüdünü duyurdu. 2025 baz yılına göre 2040’a kadar operasyonel tatlı su çekimini yüzde 85 azaltmayı hedefleyen Koç Holding, su kaynaklarının sürdürülebilirliği için öncü şirketleri biraraya getiren Water Resilience Coalition’a (WRC) katıldığını da açıkladı.
09 Kas 2026