Gelişen ülkelerin para politikaları nasıl şekillenmeli?


Emlak, bilgi, güven: Zingat “ Gayrimenkul yatırımı, insanların hayatlarında verilebilecek en önemli finansal kararlardan biri ve belki de en önemlisidir. ” diyen Zingat’a katılıyor ve bugünün bülteninde sizi, hayalinizdeki evi bulma yolculuğunuzda güvenilirliği ve deneyimiyle her an yanınızda yer alacak gayrimenkul sektörünün fark yaratan platformu Zingat’la buluşturuyoruz. Nedir? 2015 yılında faaliyete geçen Zingat , Türkiye'de gayrimenkul sektörüne yatırım yapanlar, gayrimenkul satanlar/kiralayanlar, yeni ev arayışında olanlar, bu sektörden profesyonel kazanç sağlayan kişileri doğru, kapsamlı referans bilgilerle aynı çatı altında buluşturan güvenilir bir gayrimenkul bilgi ve pazarlama platformu. Neden Zingat? Türkiye’de gayrimenkul alanında oldukça sınırlı veri ve bilgi bulunuyor, bu esnada doğru olmayan bilgiyle de sıkça karşılaşılabiliyor. Zingat, REIDIN gibi dünyanın sadece gelişmekte olan ülkelerine odaklanan, ilk ve en büyük gayrimenkul bilgi platformuyla yaptığı iş birliği ve bünyesinde barındırdığı profesyonel analiz-içerik ekipleriyle gayrimenkulle ilgili her şeye dair doğru ve yararlı bilgiyi sunma gayesiyle çalışıyor. Zingat Bana Ev Bul : Gayrimenkule dair alışkınlarımızı değiştiren Zingat, Bana Ev Bul hizmetiyle ücretsiz ve yenilikçi bir deneyim yaratıyor. Zingat Bana Ev Bul hizmeti, satılık ya da kiralık ev, iş yeri veya arsa arayışlar için bu zorlu süreci akıllı ve hızlı hâle getirerek ev arama yolculuğunuzda tamamen kişiselleştirilmiş bir çözüm sunuyor. Tek yapmanız gereken aradığınız ya da satmak/kiralamak istediğiniz gayrimenkulün detaylarını Zingat’la paylaşmak. Mutluluğa giden gayrimenkulu bulmak üzere bu bağlantı üzerinden Zingat’ı keşfedebilirsiniz.
Daha fazlasını öğren →
 Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
Ekonomi politikalarını, döviz kurunu ve enflasyonu dilimizden düşüremediğimiz günlerden geçiyoruz. Ülkedeki çoğu insan finansal istikrarın ve alım gücünün korunduğu, öngörülebilir bir ekonomi hayali kuruyor. Peki bizi bundan ne alıkoyuyor? Makroekonomi politikaları neden istenilen sonucu veremiyor?
Sorun ne?
İlk olarak sorunun net olarak anlaşılması gerekiyor. Çok daha derin bir konu olan yapısal sorunları şimdilik bir kenara bırakırsak, Türkiye’nin son dönemdeki problemini en basit şekilde kurdaki yükselişten beslenen enflasyon olarak özetleyebiliriz. Peki, kur neden yükseliyor? Kurdaki yükselişin iç ve dış nedenleri olduğunu söylemek yanlış olmaz. Enflasyonun çok altında kalan faiz oranları, sürekli değişen makroekonomik hedeflerle birlikte artan finansal oynaklık ve azalan merkez bankası rezervleri gibi dinamikler iç nedenleri oluşturuyor. Dış nedenler ise her geçen gün etkisini daha fazla hissedeceğimiz değişimleri barındırıyor. Bu değişimler arasında Amerika Merkez Bankası'nın (Fed) sıkı para politikasına geçişi ve pandemi sonrası normalleşmeyle birlikte dünya genelinde artan enerji ve gıda fiyatları yer alıyor. Türkiye ne yapmalı kısmına geçmeden önce, bizim gibi ülkeler ne yapıyor ya da ne yapmalı sorusunu güncel bir gelişmeyle kısaca özetleyelim.
IMF'in uyarıları
IMF’in geçen hafta pazartesi günü yayımladığı tüm gelişen ekonomilere yönelik bir uyarı bulunuyor. Uyarıda, neredeyse son 40 yılın en hızlı enflasyonu nedeniyle sıkı para politikasına geçiş yapan Fed’in gelişen ülke ekonomilerindeki görünümü belirsiz hale getirdiği vurgulanıyor. Yüksek enflasyon ve kamu borcuyla mücadele eden Brezilya, Rusya ve Güney Afrika gibi gelişen ülkelerin 2021’de faiz artışlarına başladığı hatırlatılıyor. Son olarak IMF, Fed’in hızla sıkılaşmaya devam ettiği senaryoda ABD’de talebin daralabileceğinin ve bu durumun gelişen ülkelerden sermaye çıkışı ve bu ülkelerin para biriminde değer kaybı anlamına gelebileceğinin altını çiziyor.
IMF, uyarısını bir çözüm önerisiyle noktalıyor. Öneride, gelişen ülkelere politika altyapılarını güçlendirme ve finansal kırılganlığı azaltma çağrısında bulunuyor. Enflasyonu kontrol altına almak için sıkılaşan merkez bankalarına, kamu kesimi ile finansal istikrarı sürdürmeye yönelik planlarını açık ve tutarlı bir biçimde paylaşmaları tavsiyesi veriyor. Yüksek miktarda yabancı para cinsinde borca sahip ülkelerin bu durumu kontrol altına almaları gerektiğini ve eğer mümkünse hedge yoluna başvurmaları gerektiğinin altını çiziyor. Özetle IMF, Fed sıkılaştığı için gelişen ülkelere bir ton tavsiyede bulunuyor. Bu tavsiyeler özetle faiz artışıyla birlikte fiyat istikrarını ve sağlıklı bir borç yapısını sağlamak için gereken adımları içinde barındırıyor.
Türkiye ne yapmalı?
Yorum yaparken öncelikle geleneksel para politikalarına göre “Türkiye ne yapmalı?” sorusunu tartışmak faydalı olabilir. Ekonomistler ve akademisyenlerin sürekli olarak merkez bankasına faiz artışı çağrısında bulunmasının bir nedeni bulunuyor. Bu çağrının arkasındaki temel mantık, merkez bankasının alacağı faiz artışı kararıyla enflasyonun baskılanabileceği beklentisi. En basit anlatımla, merkez bankasının faiz artışıyla birlikte ülkedeki borçlanma maliyetleri yükselir; tüketiciler artan maliyetler nedeniyle borçlanarak harcama yapmaktan çekinir ve getirisi yükselmeye başlayan birikime yönelir. Tüketici alışkanlığındaki bu değişim harcamaların azalmasına neden olur, ısınan ekonominin yavaşlamasını ve enflasyonun güç kaybetmesini sağlar. Faiz artışı, aynı zamanda dolaylı yollardan da ekonomiye etki eder. Enflasyonun üzerinde bir faiz oranıyla yatırımcılara reel getiri sunmak, o ülkenin para birimine olan talebi artırır, kurda ayarlama yapılmasına olanak sağlar. Biraz daha ileri gidersek; etkin para politikasıyla kurda ve makroekonomik göstergelerde öngörülebilirliğin sağlanması yabancı yatırımcıya güven verir, ülkeye sermaye girişinin daha da güç kazanmasını sağlar.
Peki, neden yapmıyoruz?
Türkiye, uzun yıllar yüksek faizle çözüme kavuşmadığı düşünülen sorunları şu anda geleneksel olmayan para politikalarıyla çözmeye çalışıyor. Aslında Cumhurbaşkanı Recep Tayyip Erdoğan, Kasım 2021'de yaptığı açıklamada geleneksel politikanın dışına çıkılma nedenini açıkça belirtti. “Artan faizle birlikte yüksek faiz kazancı için kısa vadeli olarak ülkeye giren küresel fonlar var. Bu sıcak para, döviz kurunu geçici olarak düşürebilir ama bu ideal olan değildir,” diyen Erdoğan, “Yüksek faiz vererek sıcak para çekme politikasını elimizin tersiyle itiyoruz. Düşük faizle yatırımı ve ihracatı destekleyeceğiz,” diye de ekledi. İhracata dayalı büyüme modeline sahip olan Türkiye’de bu politika, başarıya ulaşacak mı? İşte, bunu zaman gösterecek.


Kaydet

Okuma listesine ekle
Paylaş
Paretoİş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
NEREDE YAYIMLANDI?
TCMB dövize neden ve nasıl müdahale ediyor? ABD Merkez Bankası'nın sıkılaşmaya gittiği bu dönemde Türkiye ve gelişen ülkeler nasıl bir para politikası izliyor? IMF, hangi konularda uyarıyor?
21 Oca 2022

YAZARLAR
Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ OKUMALAR
Türkiye’de otomotiv pazarı, 2026’nın son çeyreğine frene basarak girdi. Eylül rakamları, sektörle ilgili aylık düşüşten çok daha fazlasını anlattı. Toplam pazar, yıllık bazda %24’ün üzerinde daralırken sektörde yaşanan baskının tüketici için fırsat olup olmayacağı sorusu da gündeme taşındı.
Teknoloji birçok alanda sonuca ulaşmayı kolaylaştırırken ustalığın değeri artık yalnızca bir işi yapabilmekte değil; neyin iyi olduğunu ayırt etmekte, doğru kararı verebilmekte ve yıllar içinde biriken deneyimi yeni araçlara uyarlayabilmekte yatıyor. Ustalık kaybolmuyor; biçim değiştiriyor.
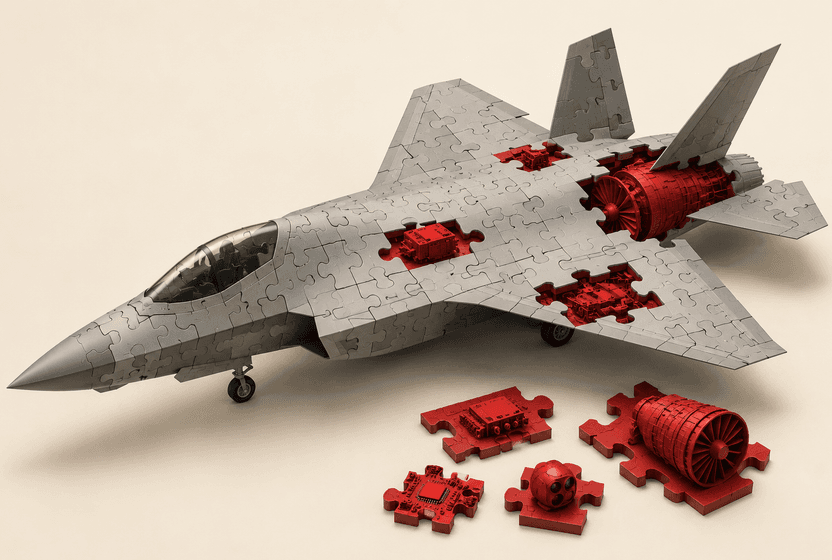
Savunma ihracatı 2002’den bu yana katlandı, yerlilik oranı %80’e ulaştı, Türk şirketleri küresel sıralamalarda yükseldi. Ancak motorlardan kritik elektronik ve optik teknolojilere uzanan kalan %20, Türkiye’nin savunma sanayiindeki asıl sınırını gösteriyor. Bu sınırı aşmak ise daha fazla silah üretmekten değil, bilim ve teknoloji üretebilmekten geçiyor.
Bir insanın “Ne iş yapıyorsun?” sorusuna iki cümleyle cevap verip daha fazlasını anlatma ihtiyacı duymamasıyla bir markanın neyi söyleyip neyi geride bırakacağını bilmesi, aynı olgunluk eşiğine işaret ediyor. Sadelik; hiçbir şey bilmemenin getirdiği bir sığlıktan değil, aksine çok şey bilip hepsinin ağırlığını tarttıktan sonra lüzumsuz olanları arkada bırakabilme cesaretinden geçiyor.
Nike’ın marka adı, onlarca yıldır “spor” kelimesiyle neredeyse eş anlamlıydı. Bu başarı, şirketi uzun yıllar borsanın favorileri arasında tuttu. Fakat son birkaç yılda ivme şaşırtıcı bir hızla tersine döndü ve şirket, yaklaşık 18 yılın ardından S&P 100 endeksine veda etmek zorunda kaldı. Peki ne oldu da dünyanın en güçlü spor markalarından biri, bu denli hızlı bir düşüşe sürüklendi?