





Borsada yakın vadeye ilişkin olası senaryolar


Ak Portföy Girişim Sermayesi Yatırım Fonları
2016 yılında Türkiye’nin ilk Girişim Sermayesi Yatırım Fonunu kurarak sektöre öncülük eden Ak Portföy , bugün bünyesinde 11 adet fonla yatırım yapıyor. 2024 yıl sonu itibarıyla 150 milyon dolara ulaşması hedefiyle yönetilen fonların…
Daha fazlasını öğren →
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Bayramdan önceki yaklaşık iki aylık sürede BİST-100 endeksi 8.500-9.450 yatay bandında hareket etti. Piyasadaki hâkim beklentiye göre endeksteki bu yatay süreç bayramdan sonra da bir süre daha devam edecekti, fakat öyle olmadı. 9.450 direncinin hacimli bir şekilde kırılmasıyla bayramdan önceki son 3,5 günde endeks sürpriz bir şekilde %9,7 yükselerek bayram tatiline giriş yaptı.
İlk olarak şu sorunun cevabını arayarak başlamak istiyorum; endekste bayram öncesi beklenti dahilinde olmayan bu mini rallinin sebebi neydi? İlgili soruya yanıt olarak beklenenden daha önce pozisyonlanan yani borsaya giriş yapan yabancı yatırımcı demek hiç yanlış olmaz. Aslında bayramdan hemen önce Merkez Bankası’nın Mart ayında yaptığı 500 baz puanlık faiz artışı ile borsada “yeni normale” giriş yapmıştık. Yeni normalde borsa için bir iyi bir de kötü haber vardı. Kötü haber faizlerin artmasıydı. Artan faizlerin birçok kanaldan borsayı yakın vadede baskılayacağı düşünülüyordu. İyi haber ise yabancı yatırımcının seçimden sonra giriş yapmaya başlayacağı beklentisiydi. Biraz önce de değindiğim gibi, bayramdan sonra yaz aylarına kadar borsa fiyatlamalarında kötü haberin etkisi ile borsa baskılansa da yabancı gelecek beklentisi ile bu baskının azalacağı, fakat bu süreçte güçlü düşüşün olmayacağı gibi güçlü yükselişin de söz konusu olmadığı bir yatay bant hareketinin devamı bekleniyordu. Fakat bayramdan hemen önce yabancının başta bankalar ve holdingler olmak üzere güçlü hisse alımları ile bant yukarı yönde güçlü bir biçimde kırılmış oldu.
Bu gelişmelerle bayram tatiline girerken yabancı ilgisinin devam edeceği beklentisi ile borsada bayram sonrasında da havanın olumlu olacağına dair inanç da bir hayli artmıştı, ta ki ABD enflasyonu gelene ve İsrail-İran gerginliği tırmanana kadar. Biz bayram tatilinde kapalı iken ilk olarak ABD’nin Mart ayı TÜFE rakamları açıklandı. Hem çekirdek hem de manşet TÜFE beklenti üstü geldi. Öyle ki manşet TÜFE yıllık olarak %3.2’den %3.5’a (beklenti %3.4’tü) yükselirken, FED’in asıl odaklandığı enflasyon göstergesi olan süper çekirdek enflasyonda yıllık olarak %4.8 artarak son 11 aydaki en güçlü yükselişini gösterdi. Ocak ve Şubat enflasyonundan sonra Mart ayı enflasyon verileri de ABD’de enflasyonun inatçı ve kalıcı olduğunu ve %2’lik hedefe ulaşmanın yakın vadede çok zor olduğunu bir kez daha gözler önüne serdi. Hâliyle enflasyon verileri sonrasında dolar endeksi 106,4 seviyesine ve ABD 10 yıllık tahvil faizleri de %4.69 seviyesine kadar yükseldi. Bu gelişmelerle FED’in “ilk faiz indirimini Haziran’da yapacağı ve yıl genelinde 75 baz puanlık indirime gideceği” fiyatlaması “ilk faiz indiriminin Eylül’de geleceği ve yıl genelinde de toplamda 50 bp’lik indirim yapılacağı” fiyatlamasına dönüştü. Bu fiyatlama ile başta ABD endeksleri olmak üzere geçen haftadan bu yana küresel endekslerde sert satışların olduğunu gözlemledik.
İran-İsrail geriliminin olası etkileri
Bayram tatilinde piyasalar daha henüz ABD enflasyon verilerini bile sindirememişken geçen hafta sonu İran’ın İsrail’e yönelik saldırısına şahit olduk. İran daha önce Şam’da İsrail tarafından bombalanan konsolosluğu için simgesel diyebileceğimiz bir saldırıda bulundu. Pazar günü saldırı sonrasında İran her ne kadar “Benim için konu kapanmıştır, bu bir misilleme” demiş olsa da, İsrail en kısa sürede bu misillemeye karşılık vereceğini dile getirdi. Öte yandan bu süreçte İsrail saldırıya yanıt verirse ABD’nin İsrail’i desteklemeyeceğini söylemesi de piyasaları rahatlatan en önemli unsurlardan biri oldu. Bunun yanı sıra İran’ın da müttefiki kabul edilen Rusya ve Çin’den de destek yönünde bir açıklama gelmemiş olması da, İsrail’in her an karşılık verebilirim tehdidine rağmen, başta ABD olmak üzere büyük ülkelerin savaş istemediği fiyatlandırmasını güçlendirerek jeopolitik risk fiyatlamasını da bir hayli azalttı. Hâliyle piyasalar böylesi bir konjonktürde İsrail’den yakın vadede misilleme gelmeyeceğini gelse bile simgesel olabileceğini düşünerek hafta başında güçlü bir jeopolitik risk fiyatlaması yapmadı. Ama yeri gelmişken hemen belirteyim, İsrail’den hiç beklemediğimiz bir misilleme elbette gelebilir. Bu durumda İran daha da sert yanıt vereceğini de zaten dile getirdi. Bu gerginlik yakın vadede piyasalar için bir risk unsuru olarak kalmaya devam edecektir.
Tırmanan bu jeopolitik gerginlikle birlikte piyasalar Pazartesi sabahı borsaya sert satış gelir mi endişesi içinde yeni haftaya başlangıç yaptı. Pazartesi günü itibarıyla tam da beklenildiği gibi borsa satış baskısı altına girdi ve haftanın ilk dört günü BİST 100 endeksi bir türlü toparlanamayarak %2,95’lik düşüşle 9.524 seviyesine kadar geri çekildi. BİST-100 endeksindeki bu düşüşün yukarıda da değindiğim üzere temelde iki nedeni var. Bayram öncesi görülen mini ralli sonrasında hem ABD enflasyonu ile küresel endekslere gelen satışlarla risk iştahındaki azalış hem de her ne kadar hafta boyunca güçlü savaş fiyatlaması görülmemesine rağmen İran-İsrail gerilimi satışlar yani düzeltme için bahane oldu diyebilirim.
Borsa senaryoları
Gelelim bundan sonraki süreçte borsada bizleri nelerin beklediğine. Açıkçası bayram öncesi döneme göre borsa tarafındaki olumlu havanın biraz daha sönümlendiğini söyleyebilirim. Bir yanda ABD’de ötelenen faiz indirimleri ve buna bağlı olarak artan faiz indirim belirsizliğini, bir yanda da Ortadoğu’daki gerginliğin yeniden tırmanıp tırmanmayacağı ve daha geniş bölgesel bir savaşa dönüşüp dönüşmeyeceği endişesini ve de ayrıca içeride de artan faizler ve bunun endekse baskısını da unutmamak gerek. Böylesi bir konjonktürde endekse güç verebilecek en önemli katalizör hiç kuşkusuz yabancı girişinin güçlü bir şekilde devam edip etmeyeceği olacak.
Yakın vadede 3 Mayıs’ta S&P’nin ve 17 Mayıs’ta da Capital Intelligence’nin Türkiye değerlendirmesi var. Ben özellikle S&P den bir ya da iki kademe birden not artışı gelebileceğini düşünüyorum. Yine 9 Mayıs’ta Cumhurbaşkanı ABD’ye gidiyor, Haziran’da gri listeden çıkma durumu ve hemen akabinde 19 Temmuz’da da Moody’s’in not değerlendirmesi var. Moody’s’den de bir not artışı bekliyorum. Yakın vadedeki tüm bu gelişmeler yabancının ilgisini ve girişini artırabilecek türden gelişmeler. Fakat yukarıda değindiğim küresel risk iştahındaki azalış ile jeopolitik risk ne yönde devam edecek bu kısım belirsiz olduğu için bu iki unsur yabancı girişini ne ölçüde etkiler bunu tam olarak bilemiyoruz. Dolayısıyla ben yakın vadede bu bilgiler ışığında BİST-100 endeksinde en kötü senaryoda birkaç ay daha yatay devam eden bir süreç görürüz diye düşünüyorum, şimdilik güçlü bir düşüş beklentim yok. Bayram öncesi gibi güçlü yükseliş olabilmesi ise yabancının güçlü ilgisine bağlı, bu kısmı şimdilik kestirmek zor. Olur da yine ve yeniden yabancı ilgisinde güçlü bir artış görürsek yükselişler daha erken gündeme gelerek yatay bant hareketi sonlanabilir. Ezcümle şimdilik en kötü senaryoda yatay bantta giden bir endeks olur diye düşünüyorum.
Borsa için yakın vadede en rasyonel stratejinin BİST-30 hisseleri içerisinde özellikle de yabancının ilgisinin güçlü olabileceği sektörlere ait fiyat açısından görece geri kalmış ve çarpanları açısından uygun olan hisseleri geri çekilmelerde kademeli olarak orta ve uzun vadeli portföylere eklemek olacağını düşünüyorum. Yabancı ilgisi dışında yine BİST-30 içerisinde bilanço beklentileri iyi olan ve iyi bir hikayeye sahip olan uygun çarpanlı hisselerin de portföylere eklemek uygun olabilir diye düşünüyorum.
Görüşler yazara ait olup Exante'nin editoryal görüşlerini yansıtmayabilir. Yatırım tavsiyesi değildir.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
NEREDE YAYIMLANDI?

FOMC üyeleri arasından Boston Fed Başkanı Bostic'ten gelen "Bu yıl faiz indirimi olmayacak" açıklaması, hâlihazırda sürmekte olan faiz indirimi tartışmalarını daha da alevlendirdi.
19 Nis 2024
YAZARLAR
Doç. Dr. Filiz Eryılmaz
Bursa Uludağ Üniversitesi İktisat Bölümü Öğretim Görevlisi.

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
Küresel endeks sağlayıcılarının Türkiye'ye bakışı sertleşmeye devam ediyor. Haziran ayında MSCI'ın uyarısıyla başlayan süreç, temmuzda S&P DJI'ın Türkiye'yi izleme listesine almasıyla devam etti. Ağustosta FTSE Russell Türk hisselerine yönelik endeks güncellemelerini erteledi. Üç kurumun da aksiyonu fiili dolaşım oranlarının güvenilirliği, hissedar şeffaflığı ve bazı küçük ölçekli şirketlerle ilişkili fonlar üzerinden yapıldığı düşünülen koordineli işlemlere dayanıyor.
Küresel piyasalarda enflasyon dinamikleri, tahvil getirileri ve hisse senedi performansı arasındaki ilişki son dönemde dikkat çekici bir ayrışma sergiliyor. ABD'de enflasyonun beklentilerin üzerinde gelmesine ve Hazine tahvili getirilerinin yüksek seviyelerde seyretmesine rağmen, hisse senedi piyasalarının hala dirençli kalması öne çıkıyor.
AB’nin yeni “Made in Europe” kuralları, AB’den ayrılan İngiltere’yi içeride tutarken otuz yıllık Gümrük Birliği ortağı Türkiye’yi dışarıda bırakıyor. Bu tercihin ardında bir aidiyet ve rekabet kaygısı var. Türkiye’nin yanıtı rica değil, mütekabiliyet olmalı.
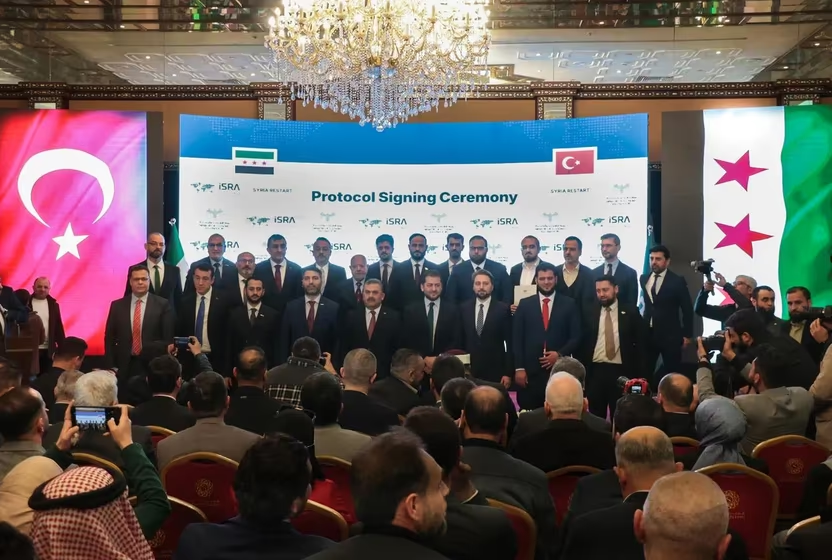
Türkiye ile Suriye arasında, savaş yıllarında büyük ölçüde atıl kalan sanayi tesislerinin yeniden faaliyete geçirilmesi ve yeni sanayi bölgelerinin kurulması için uzun zamandır geniş kapsamlı bir hazırlık yürütülüyor. Son dönemde açıklanan projeleri birlikte değerlendirdiğimizde, Türkiye’nin Suriye’de üç ayaklı büyük bir yatırım planı uygulamaya hazırlandığı görülebiliyor
Bu hafta yurt içinde TCMB'nin faiz kararı ve tüketici güven endeksleri öne çıkarken, yurt dışında Çin'in üçüncü çeyrek büyümesi, İngiltere ve Japonya enflasyonu ile ABD, Almanya ve Avro Bölgesi öncü PMI verileri ön planda.
19 Eki 2026
