Enflasyon neden beklediğimiz şekilde düşmüyor?


Annelere armağan: Arçelik ile daha güzel yarınlar
İyiliği aşkla tasarlamaya devam eden Arçelik , dünyamızı da çocukları gibi sevip koruyan annelerden ilham alıyor. Arçelik, dünyamızı sevgisiyle iyileştiren tüm kraliçelerin Anneler Günü’nü kutluyor .
Daha fazlasını öğren →
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Haziran 2023 seçimlerinden bu yana 11 ay geçti. Seçimlerden sonra yine yeniden atanan Hazine ve Maliye Bakanımız "rasyonel politikalara" geri dönüş sinyali verince sevindik. Enflasyonla mücadelenin birinci öncelik olduğu hep söylendi ve halen de söyleniyor. Ancak aradan geçen onca aya karşılık enflasyonla mücadelede çok büyük bir başarı elde edildiğini söyleyebilmek mümkün değil.
Gerçi Türkiye’de enflasyonun seyri Merkez Bankası'nın daha önce bize çizdiği patikada ilerliyor. En tepe noktayı Mayıs ayı enflasyonu ile birlikte göreceğiz.
Sonrasında bir önceki yıl olan 2023 yılının Haziran, Temmuz ve Ağustos enflasyon oranları çok yüksek olduğu için 2024 yılının bu aylarında baz etkisinden yararlanacağız. Enflasyon matematiksel olarak düşecek ancak aylık bazda fiyatlar artmaya devam edecek. Yıl sonunu muhtemelen Merkez bankasının öngörüsünün üzerinde kapatacağız.
Peki neden enflasyon düşmüyor ya da enflasyonla mücadelede neden istediğimiz ölçüde başarılı olamıyoruz?
Enflasyonun düşmüyor oluşunun sebepleri nelerdir?
Bunun birkaç sebebi var. Ben kendimce gördüğüm önemli hususları alt alta toplayıp sizlere sunmaya çalıştım:
Sebep 1: Merkez Bankası çalıştığı modelde Türkiye İstatistik Kurumu (TÜİK) verilerini esas alıyor. Model doğru olsa da çalışılan rakamlar konusunda yani TÜİK enflasyonu konusunda kafalarda çok ciddi soru işaretleri var. TÜİK daha önce ‘güncelleme’ adı altında enflasyon hesaplamasına esas madde fiyatlarının görünürlüğünü kamuoyuna kapadı. Madde fiyatlarını göremiyoruz artık. Eskiden bölgesel enflasyonu da bizimle paylaşırdı. Böylece İstanbul’un enflasyonu ne olmuş, Karadeniz’in enflasyonu ne olmuş görebilirdik. Bunu da göremiyoruz.
TÜİK in açıkladığı enflasyon rakamları bizim çarşıda, pazarda gördüğümüz fiyat artışları ile uyumlu değil. Hesaplanan enflasyon farkı sadece bizimle değil örneğin İstanbul Ticaret Odası tarafından hesaplanan ücretliler geçinme endeksi ile de kopuk. Alternatif Enflasyon Hesaplama Grubu ENAG enflasyonundan hiç bahsetmiyorum keza onların da yanına yaklaşmak mümkün değil. Hâl böyle iken çokça tartışılan ve kamuoyu nezdinde güvenilir olmayan rakamlara göre Politika Faizini belirlemek de doğru olmuyor. Hâlâ insanlar neden bu kadar yüksek faiz oranlarına karşılık tasarrufa yönelmiyor sorusunun cevabı belki de belirlenmiş olan politika faizinin ne kadar doğru olduğu konusuyla da orantılı. Doğru ölçemediğinizde yönetemezsiniz. Model doğru olsa da girdisi yanlış olunca denge fiyat doğru yerde kurulamıyor.
Resmî rakamlara güven olmayınca herkes kendi enflasyonunu ürettiği mal ve hizmetlerin fiyatına ekleyerek satış yapmaya başladı. Fiyatlama davranışlarındaki dengesizliğin temel nedenlerinden biri açıklanan rakamlara duyulan güvensizlik.
Sebep 2: Nas söylemleri ile kur ve döviz bilinçli bir şekilde patlatıldıktan sonra Türkiye Ekonomi Modeli adı verilen bir model icat edildi. Heterodoks denildi ama kimse ne olduğunu anlamadı. Ekonomiye büyük bir zarar verildi. Bu zararın etkilerini hemen giderebilmek çok kolay değil. Yıkılan bir yapıyı yeniden inşa etmek emek ve zaman gerektirecek.
Sebep 3: Anlaşılmaz Türkiye Ekonomi Modeli ile çok büyük bir kaynak transferi yaşandı. Toplumun orta gelirli ve gelir düzeyi düşük kesimlerinden toplumun en zengin grubuna kaynak aktarımı oldu. TÜİK, 2023 yılına ilişkin Gelir Dağılım İstatistiklerini 29 Ocak 2024 tarihinde açıkladı. Açıklanan veriler ile zaten bildiğimiz birçok şeyi bu kez rakamsal olarak da görme imkanına kavuştuk.
Verilere baktığımızda toplumun en düşük gelire sahip (ilk %20) grubunun toplam gelirden aldığı payın 2021 yılında %6,1 iken 2023 yılında %5,9’a gerilediğini fakat toplumun en yüksek gelir grubuna sahip olan (son %20) kısmının ise aynı dönemler içerisinde toplam gelirden aldığı payın %46,7’den %49,8’e yükseldiğini gördük.
Ekonomi kötü diyorlar ama bütün restoranlar tıklım tıklım dolu, alışveriş merkezleri de dolu, herkes yiyor, içiyor diye hep kendi kendimize soruyoruz ya, işte bu sorunun cevabı burada yatıyor.
Türkiye nüfusunu yaklaşık 85 milyon olarak esas aldığımızda, bu nüfusun %10’u 8,5 milyon kişi, %20 ise 17 milyon kişi demek.
Biraz daha belirgin olarak bakarsak %10’luk kesim Yunanistan’ın nüfusundan biraz az iken, nüfusun %20'si bir Hollanda anlamına geliyor.
İşte çok yerde gördüğümüz restoranları dolduran, alışveriş merkezlerine akın eden grup çoklukla bu kişiler. Bunlar çok rahat bir şekilde fiyatların düzeyine bakmadan harcıyorlar. Çünkü uygulanan politika sayesinde ciddi şekilde zenginleştiler. Fiyat koyma gücü olanlar da yüksek talep nedeniyle istedikleri fiyatı kolayca mal ve hizmetlere (özellikle hizmetler sektörüne) geçirebiliyorlar. Böylece fiyatlama davranışları da uyumsuzlaştı.
Sebep 4: Merkez Bankası üzerinden yürüyen bir Enflasyonla Mücadele Programımız var. Daha doğrusu Merkez Bankası enflasyonla mücadelede tek başına.
Enflasyonla mücadele adına Para Politikasına destek bir Maliye Politikası yok. Kamunun tasarruf etmeye de pek niyetinin olduğunu söylemek mümkün değil.
Örneğin İçişleri Bakanlığı’ndan ‘Kamuda Tasarruf Tedbirleri’ ne istinaden sosyal medya hesabından yapılan açıklamada, İçişleri Bakanımızın araçları da dahil olmak üzere Bakan Yardımcılarının koruma araç ve koruma polis sayıları azaltılmış olması tasarruf tedbirleri adına sembolik bir eylem olarak kabul edilebilir ancak. Tasarruf tedbirleri yine birkaç araba kullanmamaya indirgenmiş durumda. En tehlikeli olan da bu.
Kamunun tasarruf etmemesi ve Para Politikasına desteğin azlığı (örneğin kamu zamlarının Merkez Bankasının enflasyon hedefinin çok üzerinde yapılmış olması vs.) Merkez Bankasını tek başına bırakmış durumda. Tek başına kalan Merkez Bankası da kamuoyunu, enflasyonun düşeceğine dair inandırmakta zorlanıyor.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?

Yurt içi ve yurt dışında nispeten sakin bir gün geçirdik. Yurt içinde TCMB tarafından yayımlanan veriler ve Kabine Toplantısı'nın ardından gelen mesajlar takip edilirken; yurt dışında ise çoğunlukla Avro Bölgesi'nden gelen haberler izlendi.
07 May 2024
YAZARLAR
Prof. Dr. Burak Arzova
Akademisyen. 1994 yılında Marmara Üniversitesi İktisadi ve İdari Bilimler Fakültesi’nden mezun olmasının ardından araştırma görevlisi olarak göreve başladı. 1996 yılında yüksek lisans, 2000 yılında doktorasını tamamlayan Arzova, 2004 yılında doçent, 2009 yılında da profesör oldu. Marmara Üniversitesi İşletme Fakültesi, Muhasebe-Finansman Ana Bilim Dalı’nda öğretim görevlisi.

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
Bu hafta yurt içinde TCMB'nin faiz kararı ve tüketici güven endeksleri öne çıkarken, yurt dışında Çin'in üçüncü çeyrek büyümesi, İngiltere ve Japonya enflasyonu ile ABD, Almanya ve Avro Bölgesi öncü PMI verileri ön planda.
19 Eki 2026

ABD-İran savaşının ve artan korumacılığın etkisiyle küresel ticarette dengeler değişirken, ülkelerin ulusal güvenlik ve jeopolitik öncelikleri ekonomik kararlarında giderek daha belirleyici hale geliyor. Ancak teknolojik dönüşüm ve stratejik sektörlerdeki yatırımların gelişmiş ülkelerde yoğunlaşması, gelişmekte olan ülkelerin kalkınma ve gelir farkını kapatma çabalarını zorlaştırıyor.
Küresel ekonomide en önemli gündem maddesi, uzun vadeli tahvil faizlerindeki önlenemeyen yükseliş olmaya devam ediyor. Sadece ABD’de değil, birçok gelişmiş ülkede on yıllık tahvil faizlerinin çok sert yükseldiği görülüyor. Peki neden ve bu gidişi ne durdurabilir?
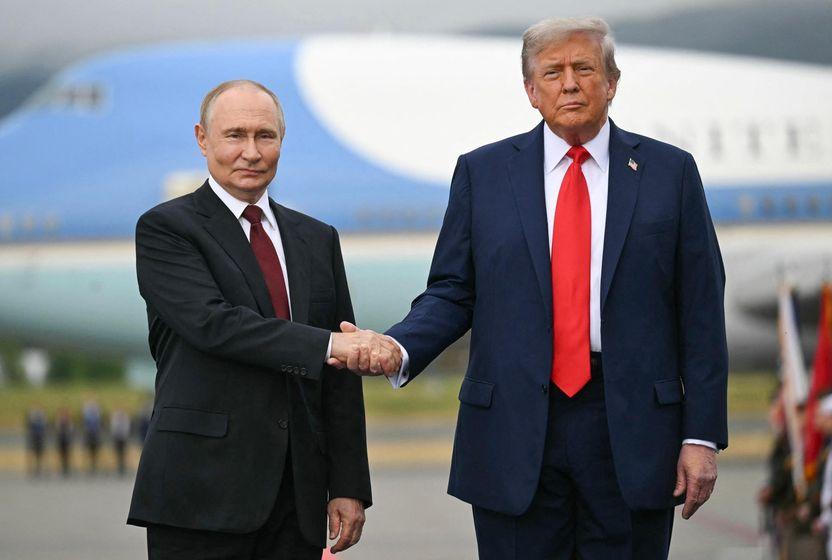
ABD Başkanı Donald Trump’ın Rusya Devlet Başkanı Vladimir Putin ile yaptığı dizel tedarik anlaşması, ABD Kongresinde Cumhuriyetçiler ile Demokratların hükümetin kapanması sürecinde dahi yaşamadıkları ölçüde bir ortak mutabakat sağlamalarına neden oldu. Peki Trump neden böyle bir karar aldı? Rusya bu anlaşmadan ne kazanacak ve ABD’nin Ukrayna politikasında nasıl bir değişiklik yaşanıyor?
İmalat sanayiinde ilk dört ayda %1,3’e ulaşan üretim artışı, Ağustos ayında %0,2’ye geriledi. Giyim ve makine sektörlerinde daralma tüm şiddetiyle sürerken, önceki yıllarda büyüyen bazı sanayi kolları da yaz aylarında üretim kaybetmeye başladı.