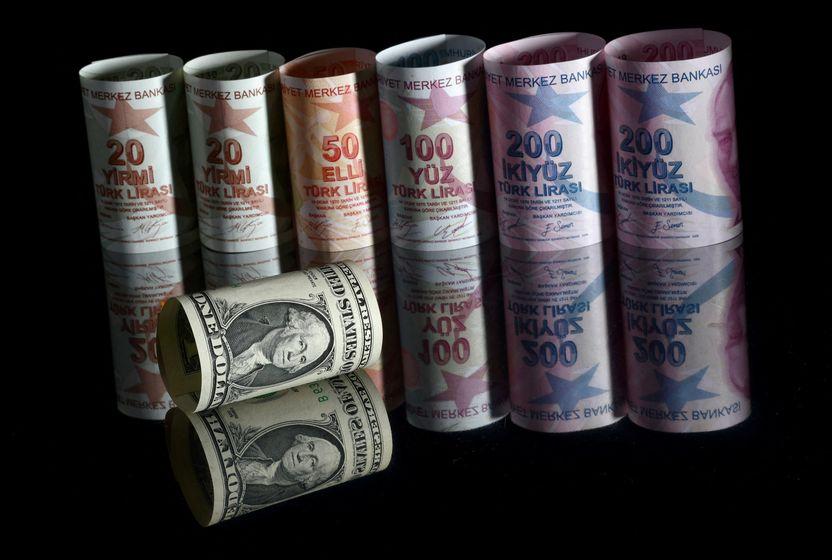


Küresel enflasyonun yeni haritası: Tarifeler, para politikası ve kırılgan dengeler


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Pandemi sonrası toparlanma, Ukrayna savaşıyla tetiklenen enerji krizi, ardından gelen merkez bankası faiz artışları… Tüm bu çalkantılı sürecin ardından 2025 yılı, enflasyon cephesinde daha net bir tablo sunmaya başlıyor. Ancak bu tablo, yüzeysel bir sükûnetten ibaret değil.
Küresel resim: Yavaşlama var ama denge yok
2025’in ilk çeyreğinde küresel GSYH ağırlıklı enflasyon %4,1’e geriledi. 2024 sonunda bu oran %5,1’di; 2023’te ise %6’yı bulmuştu. Bloomberg, yıl sonunda bu oranın %3,4’e düşmesini bekliyor – bu da pandemi öncesi ortalama olan %3,2’ye yakın bir seviyeye işaret ediyor.
Gelişmiş ekonomilerde enflasyon daha ılımlı: 2025’te %2,3’e düşmesi bekleniyor. Bu oran, merkez bankalarının çoğunun hedefi olan %2 seviyesine oldukça yakın. Ancak gelişen piyasalar için tablo hala karmaşık: Çin hariç gelişen piyasalarda 2025 sonu itibarıyla %6,3’lük bir enflasyon tahmini var – bu oran, 2023 sonundaki %14,1’den ciddi bir düşüş anlamına gelse de istikrar hala kırılgan.
ABD: Tarifeler ve enflasyonun yeni dinamiği
Donald Trump'ın başkanlığı ile birlikte ABD’de ekonomi politikaları da sert bir dönüş yaşadı. Özellikle Çin menşeli ürünlere getirilen %145’e varan tarifeler, tüketici fiyatlarında yukarı yönlü baskı oluşturdu. Ancak bu artış, hizmet sektöründeki deflasyonla dengeleniyor: seyahat ve eğlence gibi kategorilerde fiyatlar düşerken, mallar üzerindeki maliyet baskısı bir ölçüde maskeleniyor.
Nisan ayı TÜFE verilerine göre, manşet enflasyon aylık bazda %0,2 artarken, çekirdek TÜFE %0,24 arttı. Ancak yıllık çekirdek enflasyon %2,8’de sabit kaldı. Fed'in faiz indirim beklentileri zayıf olsa da yıl içinde bir kez 25 baz puanlık indirim bekleniyor. Bu da, tarife kaynaklı maliyet geçişlerinin kısıtlı bir etki yaratacağına işaret ediyor.
Avro Bölgesi: Dış şoklara maruz kalan bir kıta
Trump’ın ticaret politikaları sadece ABD ekonomisini değil, dolaylı olarak Avrupa’yı da etkiliyor. Çin'den ABD’ye satılamayan malların Avrupa’ya yönelmesi ve petrol fiyatlarındaki düşüş, Avrupa’daki fiyat artışlarını sınırlıyor.
Avro Bölgesi’nde özellikle Almanya, Fransa ve İtalya’da enflasyonun düşüşü dikkat çekici. Almanya’da TÜFE %2,2’ye gerilerken, Fransa’da bu oran sadece %0,8. İtalya'da enerji fiyatlarındaki düşüşle manşet enflasyon %2,1 seviyesinde sabit. Avrupa Merkez Bankası’nın Haziran ve Eylül’de faiz indirimine gitmesi bekleniyor.
Ancak hizmet enflasyonunda beklenmeyen artışlar, enflasyonun “yapışkan” kısmının hala canlı olduğunu gösteriyor. Özellikle turizm, eğlence ve konaklama hizmetlerinde fiyat artışları baz etkisini aşan düzeyde.
Çin: Durgunlukla gelen deflasyon
Çin ekonomisi, 2023’te deflasyona girmişti; bu eğilim 2025’te de devam ediyor. Nisan itibarıyla tüketici fiyat endeksi üst üste üçüncü ayda da negatif seyretti. Üretici fiyat endeksi ise 31 aydır düşüşte. Çin Merkez Bankası Mayıs ayında yeni parasal genişleme önlemleri açıklasa da iç talep hala zayıf.
Çin’in yaşadığı bu deflasyonist ortam, global anlamda da ithalat fiyatlarını aşağı çekiyor. Bu durum, Avrupa ve gelişmiş ekonomilerde dezenflasyonist baskı yaratıyor; ancak Çin iç pazarı için tehlike çanları çalıyor.
Türkiye: Düşüş var ama yavaş
Türkiye’de enflasyon yıllık bazda %37,9 ile hala yüksek düzeyde seyrediyor. Mart ayında yaşanan siyasi gelişmeler sonrası yaşanan kur dalgalanması, Nisan’da aylık TÜFE artışının %3,0’e çıkmasına neden oldu. Bloomberg’in analizine göre, enflasyonun baz etkisiyle Mayıs ayında %36 seviyelerine gerilemesi bekleniyor. Yıl sonunda ise %28, 2026 sonunda %17’ye kadar inmesi öngörülüyor.
Bu tahminler, Türkiye Cumhuriyet Merkez Bankası’nın %24 ve %12 hedeflerinden belirgin şekilde sapma gösteriyor. Piyasa katılımcıları için bu fark, enflasyon beklentilerinin yeniden çıpalanması gerektiğine dair bir işaret.
Brezilya ve Arjantin: Güney Amerika'da kontrastlar
Brezilya’da yıllık enflasyon %5,5 seviyesinde; bu oran merkez bankasının %3 hedefinin oldukça üzerinde. Özellikle hizmet ve gıda enflasyonu (%7,7 ve %8,2) para politikasına dirençli kalıyor. Brezilya Merkez Bankası’nın daha fazla faiz indirmesi zor görünüyor.
Arjantin ise farklı bir hikâyeye sahip: Başkan Milei’nin serbest kur politikasına geçişi sonrası Nisan ayı TÜFE artışı %2,8’e geriledi. Ancak bu düşüş, yapısal reformlar olmadan sürdürülebilir değil. Enflasyonun hala %47,3 gibi yüksek bir yıllık seviyede olması, kalıcı istikrar için para ve maliye politikasının disiplinli yürütülmesini zorunlu kılıyor.
Asya’nın diğer devleri: Japonya, Hindistan, Endonezya
Japonya’da kiralardaki sert artış, yıllık çekirdek enflasyonu beklenmedik biçimde %3,4’e taşıdı. Ülkede 1994’ten bu yana en sert kira artışları yaşanıyor. BOJ’un Temmuz’da faiz artırması bekleniyor. Hindistan’da ise enflasyon %3,2’ye geriledi ve Merkez Bankası’nın faiz indirimi için geniş alanı bulunuyor.
Endonezya, Tayland, Malezya gibi Güneydoğu Asya ülkelerinde enflasyon %2 civarında ve kontrol altında. Ancak zayıf büyüme ve ABD tarifelerinin dolaylı etkileri nedeniyle bu ülkeler temkinli bir para politikası izleyecek gibi görünüyor.
Sonuç: Enflasyon sakinleşiyor ama fırtına geçmedi
2025, enflasyonist baskıların belirgin biçimde azaldığı ama bölgesel ayrışmaların derinleştiği bir yıl olacak gibi görünüyor. Çin’in deflasyonu, ABD’nin ticaret politikaları, Türkiye ve Arjantin gibi ülkelerdeki politik belirsizlikler, küresel fiyatlamaları hala yönlendiriyor.
Bu tabloda yatırımcılar ve politika yapıcılar açısından üç ana tema öne çıkıyor:
- Yavaşlayan ama yapışkan enflasyon: Enerji ve mal fiyatları düşse de hizmetlerdeki artış sürüyor.
- Ticaret politikalarının rolü: Tarifeler, sadece ithalat değil, küresel arz ve yön değiştiren ticaret akışları üzerinden enflasyonu etkiliyor.
- Merkez bankalarının stratejik manevraları: Enflasyon düşüyor ancak faiz indirimi alanı, ülke risklerine göre değişiyor.
Küresel enflasyon görünümü, artık yalnızca arz ve talep dengesinden ibaret değil. Jeopolitik kararlar, ticaret yönelimleri ve yerel siyasi riskler yeni enflasyon haritasını çiziyor. Bu yeni dönemde, makroekonomik analizler kadar politik okuma becerisi de yatırımcılar için vazgeçilmez hale geliyor.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
YAZARLAR
Eren Kuru
Sipay Hazine Müdürü ve yatırım danışmanı. Daha önce Borsa İstanbul’da İş Geliştirme Departmanı’nda, Vakıf Yatırım'da Yatırım Danışmanlığı ve Algoritmik Trading Departmanı'nda, Ziraat ve Allbatross Portföy tarafında da Fon Yönetimi'nde çalıştı.
EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
Fed’in 25 baz puanlık faiz artışı, küresel tahvil piyasalarında yalnızca politika faizinin bir kademe daha yükselmesi anlamına gelmiyor. Kararın piyasa açısından daha önemli tarafı, ABD’de para politikasının beklenenden daha uzun süre sıkı kalabileceğine yönelik algının güçlenmesi. Bu noktada küresel tahvil piyasasının en önemli referansı ABD 10 yıllık tahvil faizi olmaya devam ediyor.
SPK'nın 131 fonu tasfiye etmesiyle 455 bini aşkın yatırımcının birikimi askıda kaldı. Türkiye'nin derin bir sermaye piyasası kurabilmesi için haksız kazanç geri alınmalı, zarar mükellefe yüklenmemeli. Bu kriz, doğru dersler çıkarıldığında Türkiye sermaye piyasası için bir eşik olabilir.
ABD’den Türkiye’ye, fiyatların gelirlerden hızlı arttığı bir dönemde tüketici harcamaktan vazgeçmek yerine alışveriş biçimini değiştiriyor. Daha küçük sepetler, market markaları, daha sık alışveriş ve kredi kartına yayılan ödemeler hane bütçesindeki baskının giderek daha görünür hâle gelen sonuçları. Tüketim verileri canlılığını korurken, bu canlılığın arkasında gelir dağılımı, borçlanma ve sürekli sonraya bırakılan harcamalar var.
Ülkemiz fon piyasasında önceki hafta adeta deprem yaşandı. Teknik detaylara ilişkin çokça yazılıp çizilse de dip toplamda tasarruf sahiplerinin “paramı ne zaman ve hangi değer üzerinden geri alabileceğim?” sorusu yanıtlanmayı bekliyor. Bu noktada benzer yaşanmışlıkları yakın geleceğe dair belirsizlikleri azaltabilecek bir ayna olarak kullanabiliriz. 2008'de ABD'de yaşanan Reserve Primary Fund krizi de öğretici bir örnek olarak karşımıza çıkıyor.
TCMB verilerine göre Türkiye, Ocak-Temmuz döneminde toplam 34,8 milyar dolarlık cari açık verdi. Geçen yılın aynı dönemine kıyasla 10,6 milyar dolar büyüyen açığın finansmanında bankaların ve şirketlerin dış borçlanması öne çıktı. İlgili dönemde açığın finansmanı için yurt dışından kullanılan krediler önemli ölçüde artarken, rezervlerden de geçen yıl kullanılanın iki katından fazla kaynak kullanıldı.