Para politikası karışık sinyaller veriyor


Yerli hisse senetlerine yatırım zamanı: Yapı Kredi Portföy Birinci Hisse Senedi Fonu (YHS)
Yapı Kredi Portföy , potansiyeli yüksek şirketlere yatırım yapmanız için Yapı Kredi Portföy Birinci Hisse Senedi Fonu (YHS) 'nu sunuyor. Nedir? Yapı Kredi Portföy Birinci Hisse Senedi Fonu ile Borsa İstanbul'da işlem gören yerli hisse…
Daha fazlasını öğren →
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
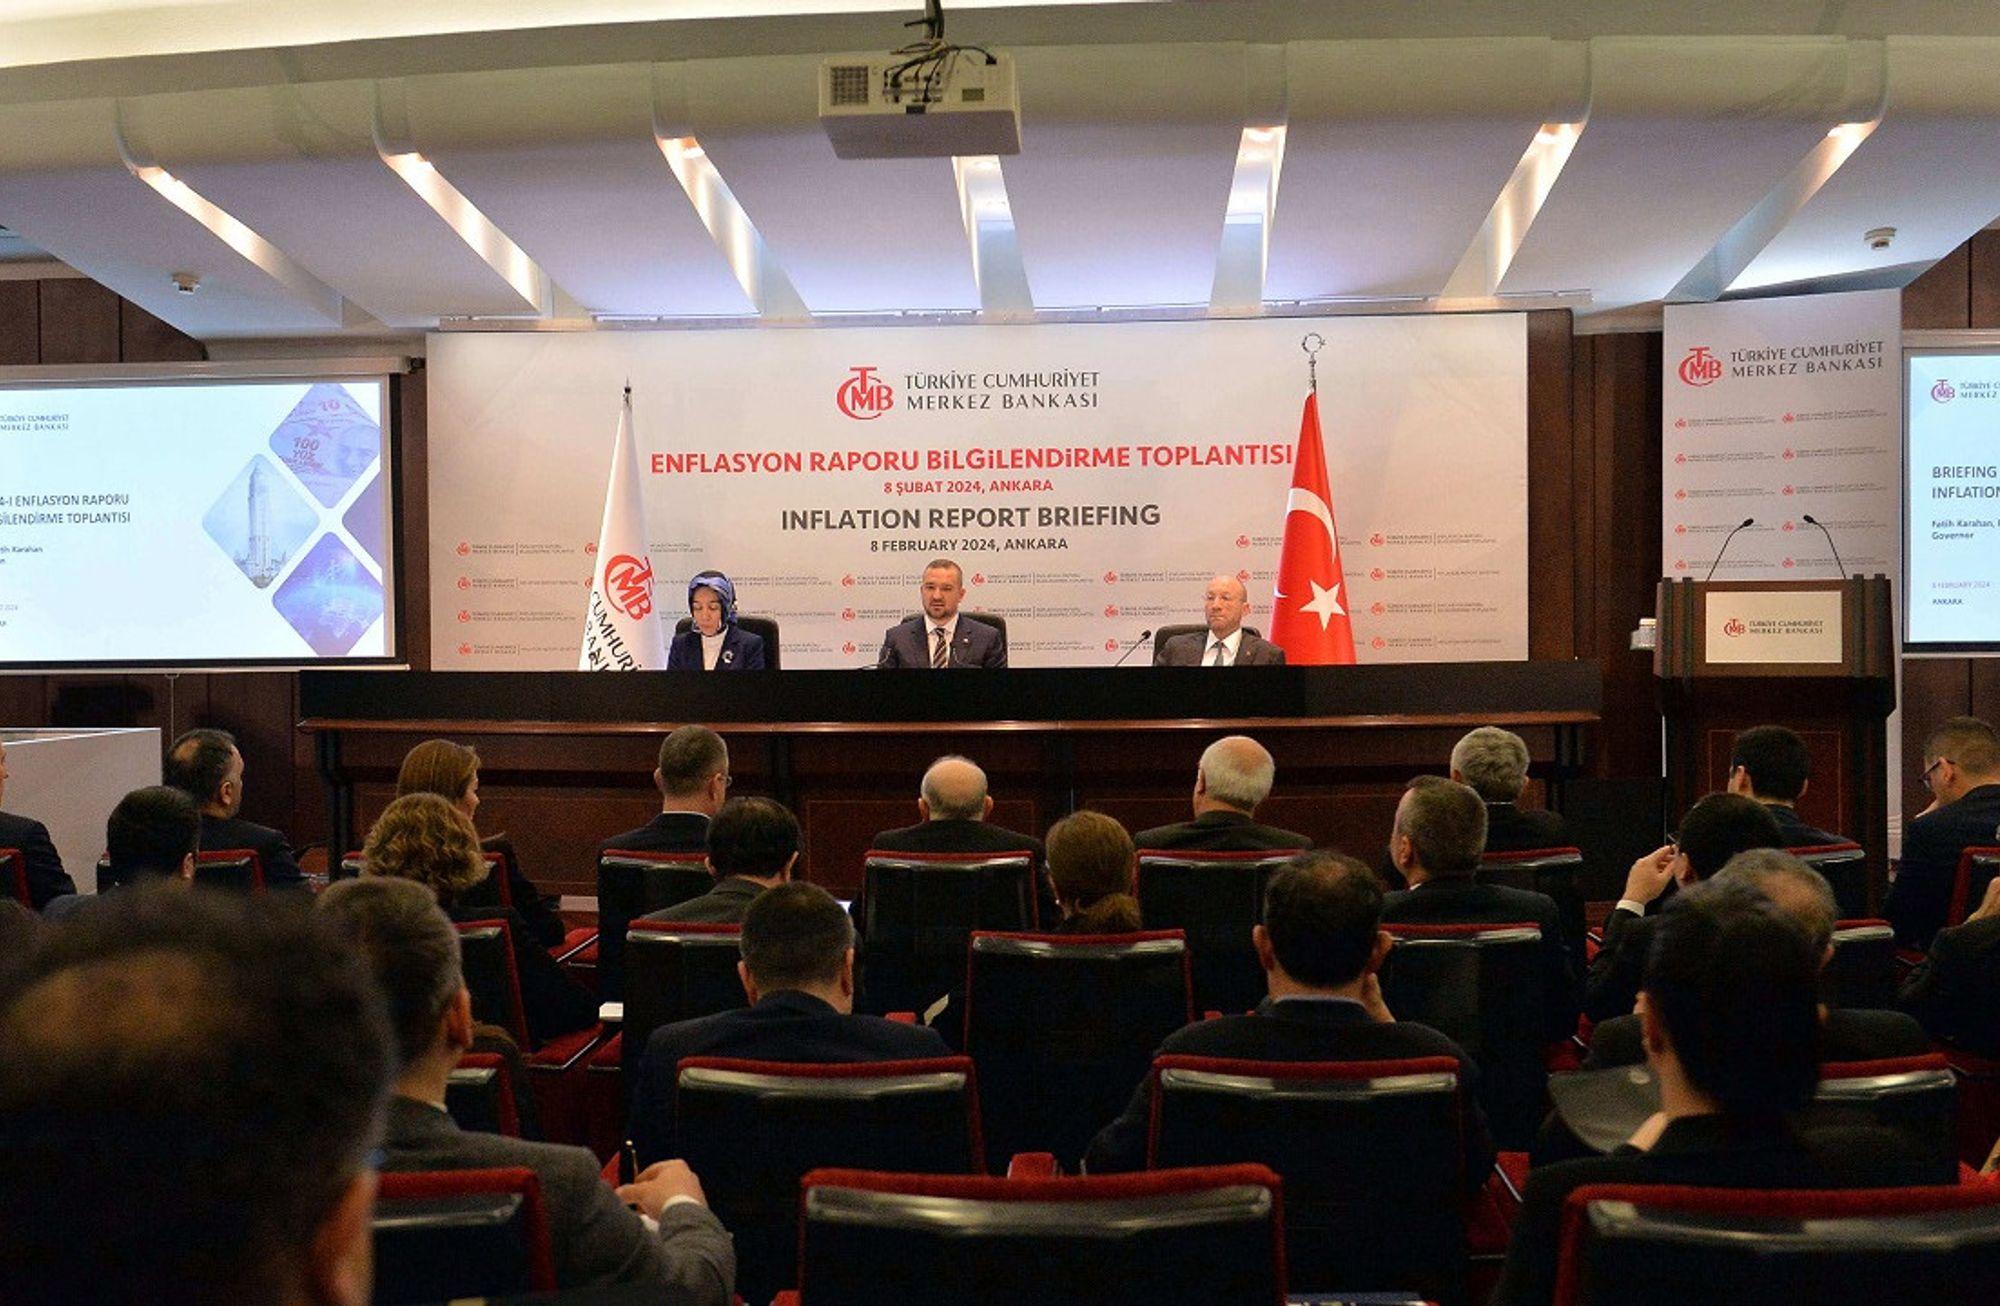
Türkiye Cumhuriyet Merkez Bankası’nın Mayıs ayı başında yayımladığı Enflasyon Raporu'nda enflasyonun gidişatına ilişkin riskler oldukça yoğun belirtilmesine rağmen, mevcut politika çerçevesinin bu yıl ve gelecek yıl için öngörülen enflasyon tahminlerine ulaşmakta sorun çıkarmayacağı yönündeki beklenti raporda da paylaşılmış oldu.
TCMB riskleri doğru okuyor
Merkez Bankası geçen ay yaptığı Para Politikası Kurulu toplantısında enflasyonun gidişatına yönelik belirttiği risklerin üstüne bir de faiz artırım kararı almış olsa çok da şaşırtıcı olmazdı.
Karar metninde iç talep baskısı, gıda fiyatlarındaki katılık, hizmet sektörlerindeki fiyatlarda hızlı yükseliş, jeopolitik riskler gibi unsurlar sıralanmıştı. Bu hafta yapılacak toplantıda bahsettiği risklerden iç talebe yönelik baskının devam ettiği yönündeki görüşünde değişiklik olabileceğini, baskının azaldığı vurgusunun yapılacağını fakat öngördüğü diğer risk parametrelerinde çok büyük bir fark olmayacağını tahmin ediyoruz.
Bu çerçevede, böylesine riskleri gören bir Merkez Bankası’nın faiz artırımına gitmesi çok da şaşırtıcı olmaz.
- Bununla birlikte: Beklentimiz TCMB'nin bir faiz artırımına gitmeyeceği, likidite önlemlerini almaya devam edeceği ve gerekirse daha fazla sıkılaşma adım atmaktan çekinmeyeceği yönünde bir vurgu yapacağı yönünde.
2025 tahmini çok iddialı
Bu yılın enflasyon tahmini son raporda %36’dan %38’e revize edildi. Bununla birlikte, tahmin aralığında ve özellikle üst sınırında bir değişiklik olmadı. Bu tahminin oldukça iddialı olduğunu, %45 ler civarında bir enflasyonla yılı tamamlamamızın daha olası olduğunu düşünüyoruz.
Fakat asıl kritik nokta, Merkez Bankası’nın 2025 yıl sonu tahmini olan %14’te bulunuyor. Mayıs ayı sonunda %75’lere çıkmasını beklediğimiz enflasyonun 18 ay sonra, 2025 sonunda %14’e inmesi, yaklaşık 60 puanlık bir gerileme anlamına geliyor. Bu çok iddialı bir hedef. Eğer önümüzdeki 1,5 yıl Türkiye ekonomisi %3-4 civarında daralmayı göze alacak bir sürece girerse, %20’lere yaklaşmamız mümkün olabilir. Orta vadeli programdaki %4 büyüme hedefiyle %14 enflasyona ulaşmamızın çok zor bir hedef olduğunu düşünüyoruz.
Faiz indirimi baskısı artabilir
Bu tahminin bir başka yansıması da yılın son çeyreğinde faiz indirim beklentilerinin çok artacağı yönünde olması. Şöyle düşünelim, Ekim-Kasım ayları gibi 12 ay sonrası için %14’lere yaklaşan bir enflasyon tahmini olan Merkez Bankası'na, faizi neden %50’lerde tutmaya devam ettiği sorusu çok yoğun bir şekilde sorulacaktır.
%14 enflasyon bekleyen bir Merkez Bankası’nın faizleri %30’a bile indirmesi durumunda %15’den fazla bir reel faiz konuşuluyor olacak. Bu çerçevede, enflasyon beklentilerinin tam kırılamadığı bir noktada erken ve güçlü faiz indirim baskısı enflasyonla mücadeleye zarar verebilir.
Merkez Bankası'nın başlangıçta daha yüksek bir hedef koyup gidişata göre bu hedefi ya da tahmini azaltması piyasa beklentilerini yönetmek açısından çok daha kolay olabilirdi. Elbette önümüzdeki süreçte Merkez Bankası 2025 enflasyon tahminlerini güncelleyebilir ve yukarı yönlü revize edebilir. Fakat bir kerede yapılacak çok yüksek oranlı revizyonların piyasada yaratabileceği dalgalanma çok daha fazla olur. Böylesine yüksek bir tahmin farklılaşması beklemiyoruz.
Bununla birlikte, zaman içerisinde bu hedefe ulaşılamaması durumunda para politikasının kredibilitesi üzerindeki sorgulamanın artma riski bulunuyor. TCMB son değerlendirmelerinde hem faiz artırımı hem de faiz indirimi sinyalini birlikte veriyor.
Biraz çelişkili ve imkansız bir ikili karşımızda duruyor. Bakalım hangi sinyalin ağırlığı artacak?


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?

HSBC ve BofA gibi kurumlar, yabancı yatırımcıların Türkiye'ye karşı bakışının olumlu yönde değiştiğini ifade ederken, yapılan hesaplamalar TCMB'nin döviz pozisyonunun iyileşmeye devam ettiğini ortaya koydu.
21 May 2024
YAZARLAR
Erhan Aslanoğlu
İstanbul Topkapı Üniversitesi rektör yardımcısı, akademisyen ve ekonomist. Makroekonomi, Türkiye ve dünya ekonomisi alanlarıyla ilgilenen Aslanoğlu’nun yayımlanmış bir kitabı, kitap bölümleri, çok sayıda makalesi ve tebliğleri bulunuyor. Genel ekonomi, makroekonomik göstergelerin yorumlanması, Türkiye ve dünya ekonomisi, göstergeler ve gelişmeler üzerine seminer ve eğitimler veriyor.

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
Bu hafta yurt içinde Eylül ayı işgücü ve dış ticaret istatistikleri ile üçüncü çeyrek turizm gelirleri öne çıkarken, yurt dışında Fed, Avrupa Merkez Bankası (ECB) ve Japonya Merkez Bankası'nın (BoJ) faiz kararları ön planda.
26 Eki 2026

Küresel endeks sağlayıcılarının Türkiye'ye bakışı sertleşmeye devam ediyor. Haziran ayında MSCI'ın uyarısıyla başlayan süreç, temmuzda S&P DJI'ın Türkiye'yi izleme listesine almasıyla devam etti. Ağustosta FTSE Russell Türk hisselerine yönelik endeks güncellemelerini erteledi. Üç kurumun da aksiyonu fiili dolaşım oranlarının güvenilirliği, hissedar şeffaflığı ve bazı küçük ölçekli şirketlerle ilişkili fonlar üzerinden yapıldığı düşünülen koordineli işlemlere dayanıyor.

Küresel piyasalarda enflasyon dinamikleri, tahvil getirileri ve hisse senedi performansı arasındaki ilişki son dönemde dikkat çekici bir ayrışma sergiliyor. ABD'de enflasyonun beklentilerin üzerinde gelmesine ve Hazine tahvili getirilerinin yüksek seviyelerde seyretmesine rağmen, hisse senedi piyasalarının hala dirençli kalması öne çıkıyor.

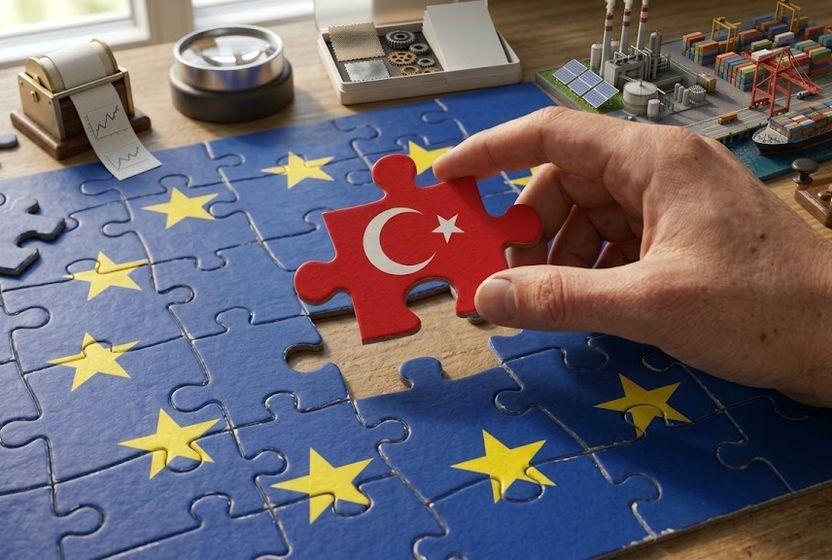
AB’nin yeni “Made in Europe” kuralları, AB’den ayrılan İngiltere’yi içeride tutarken otuz yıllık Gümrük Birliği ortağı Türkiye’yi dışarıda bırakıyor. Bu tercihin ardında bir aidiyet ve rekabet kaygısı var. Türkiye’nin yanıtı rica değil, mütekabiliyet olmalı.
Türkiye ile Suriye arasında, savaş yıllarında büyük ölçüde atıl kalan sanayi tesislerinin yeniden faaliyete geçirilmesi ve yeni sanayi bölgelerinin kurulması için uzun zamandır geniş kapsamlı bir hazırlık yürütülüyor. Son dönemde açıklanan projeleri birlikte değerlendirdiğimizde, Türkiye’nin Suriye’de üç ayaklı büyük bir yatırım planı uygulamaya hazırlandığı görülebiliyor