





Program yürüyor (mu) ?


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
19 Mart 2025 tarihinde Ekrem İmamoğlu’nun tutuklanmasından bugüne, Merkez Bankası’nın rezerv kaybı yaklaşık 57 milyar dolara ulaştı.
19 Mart 2025 sabahı, Merkez Bankası’nın piyasalara neden 2–2,5 saat geç müdahale ettiğinin ve kurun 42,5 TL’yi görmesine neden izin verildiğinin cevabını hâlâ alamadık. Belki 22 Mayıs 2025 tarihinde, yılın ikinci Enflasyon Raporu sunumundan sonra soru-cevap kısmında bu soru sorulur ve cevabını alırız.
Bu soru neden önemli? İki nedenle önemli:
Müdahalede geç kalınması acaba olayın yaratacağı etkinin önemsenmemesinden mi kaynaklandı? Yoksa
Merkez Bankası ile bankalar arasında bir iletişim kopukluğu mu yaşandı?
Her iki durum da bence vahim. Merkez Bankası’nın kurun 42,5 seviyesini görmesine izin vermemesi gerekiyordu. Yıl sonunda beklenen kur değerinin, bir iki saat içinde kolayca görülmesi çok önemli bir sinyal etkisi yarattı.
Sonrasında kur hareketine yönelik aktif bir Merkez Bankası izledik.
20 Mart 2025 tarihinde acil bir ara toplantıyla TCMB; gecelik vadede borç verme faiz oranının %46’ya (koridorun üst bandı) yükseltilmesine karar verdi. Fonlamayı politika faizinden yapmayıp, koridorun üst bandından yaparak piyasadaki oynaklığı sınırlamak üzere TL ve döviz likiditesine yönelik tedbirler aldı. Bu tedbirler, kısa süreli olarak yanan ateşi azalttı ancak söndüremedi.
Yaşanan tutuklama kararı sonrası gelen ilk rutin Merkez Bankası toplantısında Para Politikası Kurulu; politika faizi olan bir hafta vadeli repo ihale faiz oranının %42,5’ten %46’ya yükseltilmesine karar verdi. Ayrıca Merkez Bankası, gecelik vadede borç verme faiz oranını %46’dan %49’a, gecelik vadede borçlanma faiz oranını ise %41’den %44,5’e yükseltti. Beklenen politika faizi oranı %40 iken gerçekleşen %46 oldu. Artış sanıldığı gibi 350 baz puan değil aslında.
Ağırlıklı ortalama fonlama maliyeti ise politika faizinin üzerinde, %48,82 seviyesinde.
5 Mayıs 2025 tarihinde ise yaşanan olaylar sonrası merakla beklenen Nisan ayı TÜİK enflasyonunu gördük. TÜİK her zamanki gibi şapkadan tavşan çıkardı ve en iyimser beklentilerin bile altında, %3 olarak Nisan ayı enflasyonunu açıkladı. Benim Nisan ayı enflasyon tahminim ise%4 civarındaydı.
TÜİK’e göre yıllık enflasyon ise Mart ayındaki %38,1 seviyesinden, Nisan’da %37,86’ya geriledi. Fakat çekirdek enflasyon göstergeleri, aylık manşet enflasyondan daha fazla artmış durumda. Hem mal enflasyonunda hem de hizmet enflasyonunda artış dikkat çekici. Enflasyon artış oranının TÜİK tarafından %3’te tutulmuş olması bile bu tabloyu değiştirmeye yetmemiş.
Merkez Bankası’nın Nisan ayı Para Politikası Kurulu toplantısında politika faizini %46’ya çıkardığından az önce bahsetmiştim. %46 politika faizini esas aldığımızda, politika faizinin yıllık tüketici enflasyonunun 8,14 puan üzerinde olduğunu görüyoruz.
Ancak kur hareketini kesemeyen Merkez Bankası’nın, fonlamayı koridorun üst bandına (%49) yakın, %48,82 seviyesinden yaptığını da yine yukarıda belirtmiştim. Bu fonlama faizini dikkate aldığımızda, TÜFE – faiz makasının 10,96 puan olduğu net bir şekilde görülüyor.
Çekirdek enflasyondaki yükseliş ise beklentilerdeki bozulmayı daha net görmemize yardımcı oluyor. Yıl sonu enflasyon beklentileri, her ne kadar Hazine ve Maliye Bakanı "Merkez Bankası tahmin aralığında enflasyon gelecek" dese de bozulmuş durumda. Ancak TÜİK enflasyonun bugünden tahmin aralığı içerisinde geleceğini garanti ettiyse, bunu bilemem.
Ben bu kadar kesin bir konuşmayı ancak bana enflasyon rakamı bugünden garanti edilmiş olsaydı yapabilirdim.
Merkez Bankası tahmininde medyan (ortanca) değer %24. TÜİK’in Nisan ayında enflasyonu %3 açıklamasıyla, 2025 yılının ilk dört ayının enflasyonu kümülatif olarak %13,36 oldu. Ortanca değer olan %24’e ulaşmak için, gelecek 8 aydaki enflasyonun kabaca %10,64 olması lazım. Bu da aylık bazda ortalama %1,33 enflasyon demek. Bu olur mu? Hemen olmaz demeyin. TÜİK varsa olabilir.
TL varlıkları yeniden cazip hâle getirmek için mevduat faizinin düşmesi istenmiyor; ancak kur buna rağmen yükseliyor. Hanehalkının döviz mevduatları hızlı bir şekilde artıyor. Yeniden bir dolarizasyona dönüşün kuvvetli sinyalleri var.
3 Mayıs 2025 Cumartesi (Cuma’yı Cumartesi’ye bağlayan gece yarısı), tıpkı daha önceki dönemlerde olduğu gibi, Merkez Bankası’ndan ‘Makro İhtiyati Tedbirler’ adı altında TL’yi teşvik etmek için; bankaların TL mevduat oranını artırmayı amaçlayan, döviz talebini azaltmayı hedefleyen, ihracat dövizlerinin bir kısmını rezerv yaratmakta kullanmayı amaçlayan, döviz işlemlerini sınırlayan, likidite baskısı yaratabilecek bir dizi önlem getirildi.
Önlemlerin bence iki amacı var:
Yakılan döviz rezervlerini, yabancı yatırımcıyı bu koşullarda getirmek mümkün olmayacağı için, ihracatçı dövizi üzerinden telafi etmeye çalışmak (Merkez Bankası eski Başkanı Şahap Kavcıoğlu döneminde yapılanların aynısı)
Yeni artırılan politika faizinin yeterli olmadığı görülmesine karşılık, bir faiz artışı daha yapmadan dövize olan talebi kesme isteği (Merkez Bankası eski Başkanı Şahap Kavcıoğlu döneminde yapılanların aynısı)
Bütün bunlar eskiye dönüşün bir göstergesi. Tek fark, önceki ekonomi yönetimi ekonomiyi irrasyonel temellerde yönetirken, şimdiki ekonomi yönetiminin rasyonel bir temele dayanıyor olması.
Özetle: Az gittik, uz gittik, dere tepe düz gittik; bir de baktık ki başladığımız yere geri dönmüşüz.
Bütün bu türbülansın sebebi ise hukukun üstünlüğünden ayrılıp, kişilere özel hukuk uygulamalarına geçmemiz. Sorunun kaynağı ekonomik nedenler değil.
18 Mart’ta %28,10 olan 10 yıllık tahvil faizi, bu yazının yazıldığı gün %34,61’e ulaştı. 18 Mart’ta %39,18 olan gösterge tahvil faizi (2 yıllık), bu yazının yazıldığı gün %46,94’ü gösteriyor.
Türkiye’nin 5 yıllık CDS’leri, 18 Mart 2025 tarihinde 242 baz puandayken, bu yazının yazıldığı gün 349 baz puana dayanmış durumda.
Ticari kredi faizleri 10–11 puan artış göstermiş ve şirketlerin krediye ulaşımında ciddi sorunlar var. Şirketlerin sesi duyulmuyor.
Gördüklerini ve yaşadıklarını hiç çekinmeden her defasında söyleyen İstanbul Sanayi Odası Başkanı Erdal Bahçıvan, Nisan Ayı Olağan Meclis Toplantısı’nda yaptığı konuşmada;
“Özellikle geçen cuma günü önemli derecelendirme kuruluşlarından S&P'nin yaptığı açıklamada belirtilen noktalar önemlidir. Rating notumuzda istikrarlı bir iyileşme beklenirken, son açıklamada mevcut notumuzu korumamızın bile riske girebileceği uyarısı gelmesi dikkat çekici. Ülkemizin enflasyonla mücadelesinden asla ve asla taviz verme lüksü yoktur. Ama bunu söylerken, enflasyonla mücadele konusundaki en ağır sorumluluğun yüklenmiş olduğu sanayi sektörünün; sorumlusu olmadığı ve hak etmediği böylesine yüklü bedelleri ödemesi noktasındaki kapasitesinin de, sınırının da sonuna geldiğinin her kesim tarafından iyi bilinmesi gerekiyor. Özellikle emek yoğun sektörlerimizin kaderlerine terk edilmemesi, bu sektörlerimizin yıllar içinde edindiği üretim kültürünün hasar görmemesi konusunda dikkatli ve özenli davranılmalı” diyerek reel sektörün artık dayanma gücü kalmadığını söylüyor.
Şimdi soru şu: Program gerçekten yürüyor mu?
Cevabı siz kendi kendinize verin lütfen.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
YAZARLAR
Prof. Dr. Burak Arzova
Akademisyen. 1994 yılında Marmara Üniversitesi İktisadi ve İdari Bilimler Fakültesi’nden mezun olmasının ardından araştırma görevlisi olarak göreve başladı. 1996 yılında yüksek lisans, 2000 yılında doktorasını tamamlayan Arzova, 2004 yılında doçent, 2009 yılında da profesör oldu. Marmara Üniversitesi İşletme Fakültesi, Muhasebe-Finansman Ana Bilim Dalı’nda öğretim görevlisi.

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR

Küresel endeks sağlayıcılarının Türkiye'ye bakışı sertleşmeye devam ediyor. Haziran ayında MSCI'ın uyarısıyla başlayan süreç, temmuzda S&P DJI'ın Türkiye'yi izleme listesine almasıyla devam etti. Ağustosta FTSE Russell Türk hisselerine yönelik endeks güncellemelerini erteledi. Üç kurumun da aksiyonu fiili dolaşım oranlarının güvenilirliği, hissedar şeffaflığı ve bazı küçük ölçekli şirketlerle ilişkili fonlar üzerinden yapıldığı düşünülen koordineli işlemlere dayanıyor.
Küresel piyasalarda enflasyon dinamikleri, tahvil getirileri ve hisse senedi performansı arasındaki ilişki son dönemde dikkat çekici bir ayrışma sergiliyor. ABD'de enflasyonun beklentilerin üzerinde gelmesine ve Hazine tahvili getirilerinin yüksek seviyelerde seyretmesine rağmen, hisse senedi piyasalarının hala dirençli kalması öne çıkıyor.
AB’nin yeni “Made in Europe” kuralları, AB’den ayrılan İngiltere’yi içeride tutarken otuz yıllık Gümrük Birliği ortağı Türkiye’yi dışarıda bırakıyor. Bu tercihin ardında bir aidiyet ve rekabet kaygısı var. Türkiye’nin yanıtı rica değil, mütekabiliyet olmalı.
22 Eki 2026
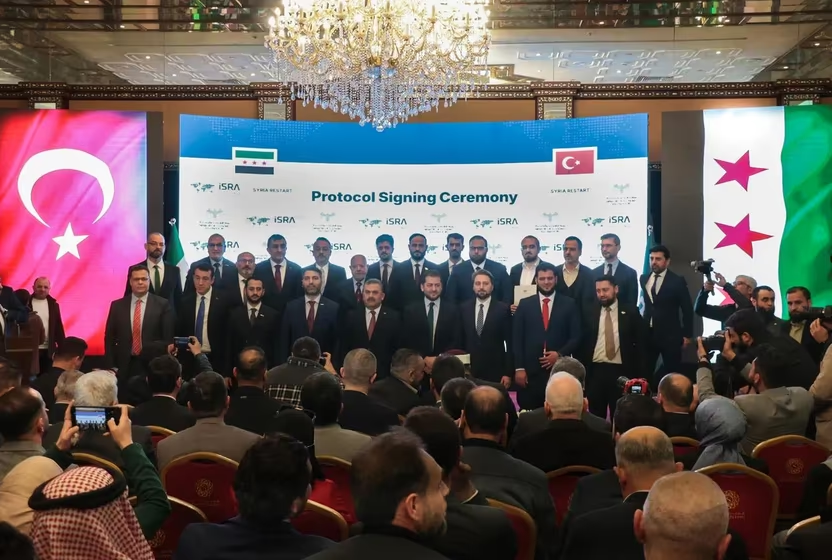
Türkiye ile Suriye arasında, savaş yıllarında büyük ölçüde atıl kalan sanayi tesislerinin yeniden faaliyete geçirilmesi ve yeni sanayi bölgelerinin kurulması için uzun zamandır geniş kapsamlı bir hazırlık yürütülüyor. Son dönemde açıklanan projeleri birlikte değerlendirdiğimizde, Türkiye’nin Suriye’de üç ayaklı büyük bir yatırım planı uygulamaya hazırlandığı görülebiliyor
Bu hafta yurt içinde TCMB'nin faiz kararı ve tüketici güven endeksleri öne çıkarken, yurt dışında Çin'in üçüncü çeyrek büyümesi, İngiltere ve Japonya enflasyonu ile ABD, Almanya ve Avro Bölgesi öncü PMI verileri ön planda.
19 Eki 2026
