SpaceX'in borç stratejisi: 89 milyar dolarlık talep, 100 milyar dolarlık hedef


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Uzay ve uydu teknolojileri devi SpaceX, 2026 yazında sermaye piyasalarında yeni bir çağın kapılarını araladı. Şirket, 23 Haziran'da fiyatlanan 25 milyar dolarlık beş parçalı tahvil ihracıyla kurumsal borç dünyasına adım attı; başlangıçta 20 milyar dolar olarak planlanan bu ihraç, yatırımcılardan gelen yaklaşık 89 milyar dolarlık talep nedeniyle büyütüldü. Bu, neredeyse dört katı aşan bir talep fazlasına işaret ediyor ve çeşitlendirilmiş, yapay zeka bağlantılı kredi iştahının somut bir göstergesi oldu. Elde edilen gelirin önemli bir kısmı 20 milyar dolarlık köprü kredisinin kapatılmasına, kalanı ise genel kurumsal ihtiyaçlara ayrıldı. Piyasa, OpenAI ve Anthropic gibi büyük sermaye ihtiyacı olan yapay zeka şirketlerinin benzer ölçekte tahvil piyasasına yönelip yönelmeyeceğinin bir turnusol kağıdı olarak okuyor; yine de SpaceX'in likidite ve kredi profilinin yüksek bir eşik oluşturduğu vurgulanıyor.
Derecelendirme kuruluşları, halka arzın ardından şirkete istikrarlı görünümle yatırım yapılabilir seviyede notlar verdi, ancak gerekçelerinde belirgin nüanslar var. Moody's'in verdiği Baa1 notu esas olarak şirketin franchise gücüne ve düzenli Starlink gelirine dayanıyor; Fitch'in BBB+ notu fırlatma pazarındaki liderliği ve beklenen faaliyet kârı büyümesini öne çıkarıyor. Üçü arasında en temkinli duran ise BBB notuyla S&P; kurum, güçlü fırlatma ve bağlantı konumunu ağır sermaye ihtiyaçları ile yapay zeka iş kolundaki belirsizlikle dengelemeye çalışıyor. Bu notlar, 85,7 milyar dolarlık halka arzın hemen ardından geldi ve 19 Haziran itibarıyla elde tutulan 100,8 milyar dolarlık nakit pozisyonuyla birleşince, önündeki yoğun yatırım döngüsüne rağmen alışılmadık derecede güçlü bir likidite tamponu oluşturdu. Yönetim, en az 25 milyar dolarlık nakit tamponu ve 2-3 kat kaldıraç oranı gibi kendi koyduğu sınırlarla bu notların sürdürülebilirliğini güvence altına almayı hedefliyor; buna karşın kilit kişi riski, yürütme riski ve büyük yapay zeka yatırım ihtiyaçları temel kredi endişeleri olmaya devam ediyor. Nitel değerlendirmede en yüksek ağırlığa sahip iki başlık olan kazanç/nakit akışı ve borç vadeleri olumsuz olarak işaretlenirken, kaldıraç politikaları ve rekabet ortamı nötr, birleşme-satın alma tarafı ise nispeten olumlu görülüyor.
Fiyatlama tarafında SpaceX, orta BBB seviyesindeki Oracle'dan daha sıkı, ancak AA ve AAA notlu büyük teknoloji şirketlerinden belirgin biçimde geniş bir farkla işlem gördü; bu da şirketin görece kısa halka açık kredi geçmişini, yatırım ihtiyaçlarını ve Starlink büyümesine bağımlılığını yansıtıyor. Daha çarpıcı olan karşılaştırma ise büyük üç kablosuz operatörle: AT&T (Baa2/BBB/BBB+), T-Mobile US (Baa1/BBB/BBB+) ve Verizon (Baa1/BBB+/A-), SpaceX'e (Baa1/BBB/BBB+) yakın notlara sahip olmalarına rağmen, bu üç ismin tahvilleri SpaceX'inkinden belirgin şekilde daha dar farkla işlem görüyor. Bu üç telekom devi 94-177 milyar dolar aralığında brüt borç taşırken güçlü ve istikrarlı serbest nakit akışı üretiyor; SpaceX'in yıllık serbest nakit akışı ise eksi 9 milyar dolar civarında seyrederken, telekom devlerinin her biri 20 milyar doları aşan pozitif nakit akışı yaratmaya devam ediyor. Kaldıraç hedefleri de benzer bir disiplin çizgisinde seyrediyor: T-Mobile orta 2 kat net kaldıraç hedefliyor, AT&T, EchoStar'dan yapılan 23 milyar dolarlık spektrum alımıyla kaldıracını geçici olarak 3,2 kata çıkarıp üç yıl içinde 2,5 kata indirmeyi planlıyor, Verizon ise 2027'ye kadar 2-2,25 kat net kaldıraca ulaşmayı hedefliyor. SpaceX'in kendi 2-3 kat hedefiyle örtüşen bir bant. 2036 vadeli, %5,875 kuponlu SpaceX tahvili, kredi eğrisinde AT&T'nin aynı vadeli %5,25 kuponlu kağıdı ile, çekirdek geniş bant işi fiber, sabit kablosuz erişim ve Starlink gibi uydu servislerinin rekabet baskısı altında olan Charter Communications'ın 2035 vadeli, teminatlı %6,384 kuponlu tahvili arasında bir noktada işlem görüyor; Charter'ın bekleyen Cox Communications satın alımı ise şirketin ölçeğini büyüterek hedeflenen yaklaşık 3,5 kat net borç kaldıracına ilerlemesine yardımcı olabilir. İhraç sonrasında ikincil piyasada SpaceX'in kredi farkları 15-25 baz puan daha genişledi.
Büyümenin can damarı iki koldan besleniyor: uydu tabanlı geniş bant hizmeti ve yapay zeka altyapısı birimi. Modellemede dikkat çekici bir ayrıntı, yapay zeka segmentinin daha 2026 yılında bile toplam gelirin en büyük dilimini oluşturması; bu segment 2028'e kadar 50 milyar doları, 2030'a kadar ise 100 milyar doları aşabilecek bir büyüklüğe ulaşabilir. Bu ivmede, 60 milyar dolarlık bir kodlama araçları satın alması ve Google, Anthropic ile Reflection AI gibi şirketlerle yapılan hesaplama kapasitesi anlaşmaları belirleyici rol oynuyor. Uydu internet gelirlerinin ise 2030'a kadar üç katına çıkarak yaklaşık 35,6 milyar dolara ulaşması, yeni nesil uydu kapasite yükseltmesiyle desteklenmesi öngörülüyor; düzeltilmiş faaliyet kâr marjının %63-64 bandında kalması, uydu tabanlı hizmetlerin geniş bant pazarındaki payını bugünkü %3,5'ten 2030'da %9'a çıkarması, buna karşın kablo operatörlerinin payının %54'ten %38'e gerilemesi bekleniyor. Şirketin en tanınan faaliyeti olan roket fırlatma işi ise kâr üretmiyor ve on yılın sonuna kadar da üretmesi beklenmiyor; yeni nesil roket geliştirme ve yer istasyonu yatırımları nedeniyle ağır Ar-Ge maliyetleri taşıyor. Bu kolun temel işlevi kâr değil, uyduları ve ileride veri merkezlerini yörüngeye taşımak; en büyük iç müşterisi olan Starlink de fırlatma maliyetlerini bir uydunun kullanım ömrü boyunca amortisman yoluyla muhasebeleştiriyor.
Konsolide tabloda faaliyet kârının, geçtiğimiz yılki yaklaşık 2,5 milyar dolarlık zarardan 2028'de 21 milyar dolar civarında kâra dönmesi, toplam gelirin de 2030'a kadar %800 artması öngörülüyor. Düzeltilmiş faaliyet kârı (EBITDA) 2026'da 13-14 milyar dolar bandındayken 2027'de 30 milyar doları, 2028'de 51 milyar doları, 2029'da ise 76 milyar doları aşabilir; bu da şirketin borçlanma kapasitesini hızla genişletecek bir temel oluşturuyor. Buna karşılık yıllık sermaye harcamalarının aynı dönemde 50-75 milyar dolar bandında seyretmesi, serbest nakit akışının çok yıllı bir yatırım döngüsü boyunca derin eksilerde kalmasına yol açacak.
Borcun 2030'a kadar ilave 100 milyar dolar daha artabileceği ve bunun yaklaşık %6 faiz oranlarıyla gerçekleşebileceği hesaplanıyor; maliyetler daha fazla yükselirse ek pay ihracı bir alternatif olarak masada duruyor. Bu senaryoda şirketin sermaye yapısı önemli bir esneklik sağlıyor: yetkilendirilmiş 36 milyar A payı biri oy hakkı taşırken, 6,1 milyar B payı pay başına 10 oy hakkı taşıyor; ayrıca 10 milyon C payı da yetkilendirilmiş durumda. On yılın sonuna kadar modellemede yalnızca 7,4 milyar A payı ile 5,7 milyar B payının ihraç edilmiş olması öngörülüyor ve hiç C payı çıkarılmıyor; yani mevcut yetkilendirme, kurucunun oy kontrolünü aşındırmadan büyük hacimli ek sermaye toplama alanı bırakıyor.
Kredi çevrelerinin en çok mercek altına aldığı unsur ise yönetişim ve kilit kişi riski: şirketin geleceği büyük ölçüde kurucusunun vizyonuna, fon toplama becerisine ve stratejik yönüne bağlı kalmaya devam ediyor; derecelendirme kuruluşları bu riski notlarında açıkça belirtiyor. Değerleme açısından bakıldığında, gelir dokuz kata, faaliyet kârı ise 17 kata yakın bir artış gösterse de model, şirketin çarpanlarının Microsoft, Google, Meta ve Amazon gibi kârlılığı çok daha oturmuş devlere kıyasla zaten zengin fiyatlandığını ortaya koyuyor. Starship güçlendirici roketinin yılın ikinci yarısında operasyonel hâle gelmesi de kapasite artışı ve gelir büyümesi açısından izlenmesi gereken somut bir yürütme riski olarak öne çıkıyor; hisse fiyatının son dönem zirvelerinin epey altında seyretmesi ve tahvillerin ihraç sonrası ikincil piyasada zayıf performansı da büyüme ile kurucu riski arasındaki gerilimi yansıtıyor.
Önümüzdeki dönemde piyasaların gözü, nakit yakımının kontrol altında tutulup tutulamayacağına, yapay zeka talebinin öngörülen hızda gerçekleşip gerçekleşmeyeceğine ve şirketin kaldıraç disiplinini koruyup koruyamayacağına çevrilmiş durumda; zira bu üç eksen, yatırım yapılabilir notların geleceğini doğrudan şekillendirecek.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
YAZARLAR
Eren Kuru
Sipay Hazine Müdürü ve yatırım danışmanı. Daha önce Borsa İstanbul’da İş Geliştirme Departmanı’nda, Vakıf Yatırım'da Yatırım Danışmanlığı ve Algoritmik Trading Departmanı'nda, Ziraat ve Allbatross Portföy tarafında da Fon Yönetimi'nde çalıştı.

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR

İş Bankası’nın ana destekçiliğinde 2017'den bu yana süren Workup Girişimcilik Programı’nın 14. dönemi, çevrimiçi düzenlenen Demo Day etkinliğiyle tamamlandı. Yapay Zekâ Fabrikası’nın yürüttüğü bu dönemde 10 teknoloji girişimi mezun oldu. Dönemi öne çıkaran iki gelişme var: Mezunların 10'da 8'i işini doğrudan yapay zeka üzerine kuruyor ve seçim süreci bu kez bilinçli olarak İstanbul, Ankara ve İzmir’in dışına açıldı. Yeni mezunlarla birlikte programın toplam mezun sayısı 198'e ulaştı.
05 Kas 2026
Türk Devletleri Teşkilatı'nın (TDT) 13. Zirvesi 29-30 Ekim'de Ankara'da yapıldı. Türkiye, Azerbaycan, Kazakistan, Kırgızistan ve Özbekistan TDT'nin üyesi; Türkmenistan, Macaristan ve Kuzey Kıbrıs Türk Cumhuriyeti ise gözlemcisi. Zirvenin sonunda üye devletler 163 maddelik Ankara Bildirisi'ni kabul etti. Bildiri ortak alfabeden küp uyduya, savunma sanayisi kolejinden ulaşım koridorlarına kadar pek çok konuyu kapsıyor.
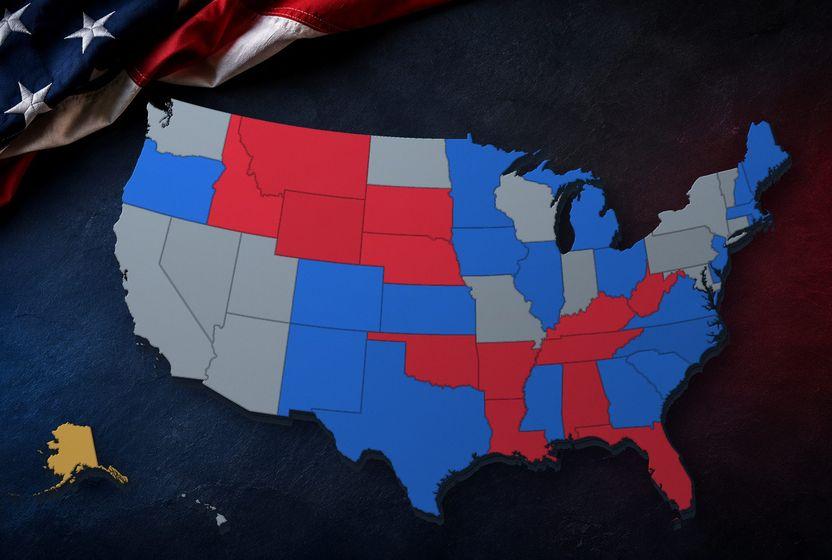
ABD’de 2026 ara seçimlerinin Demokratların hem Temsilciler Meclisi hem de Senato’da çoğunluğu elde etmesiyle sonuçlanması, Amerikan ekonomisi ve küresel finansal piyasalar açısından yeni bir siyasi denge oluşturdu. Ancak seçim sonuçlarının ekonomi politikalarında radikal bir yön değişikliğinden ziyade, yürütme ve yasama organları arasındaki anlaşmazlıkları artırması bekleniyor.
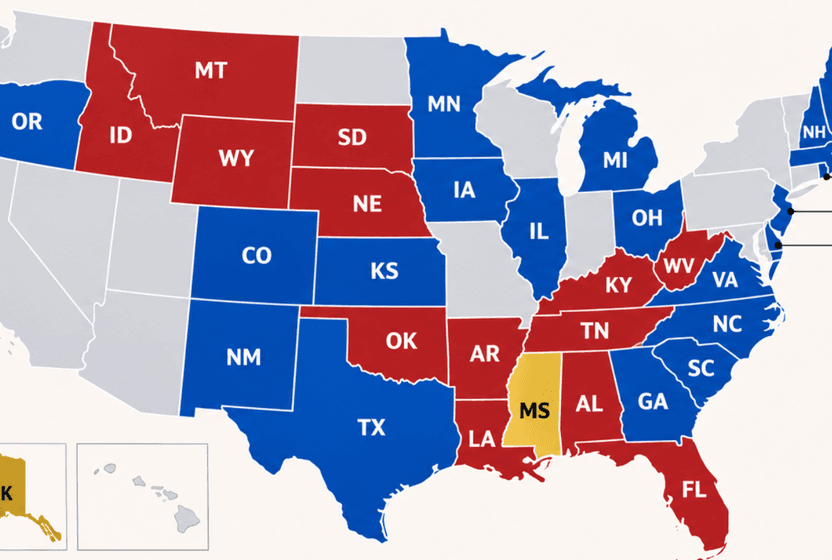
ABD'de 2026 ara seçimleri, Trump'ın ikinci döneminin kalan son iki yılının çerçevesini belirlemiş durumda. Resmi olmayan sonuçlara göre demokratlar hem temsilciler meclisinde hem de senatoda çoğunluğu ele geçirdi. Temsilciler meclisini demokratların kazanması beklenen bir sonuçtu. Sürpriz, cumhuriyetçilerin yıllardır elinde tuttuğu eyaletlerde de koltuklarını yitirerek senato tarafını da kaybetmesi oldu. Bu sonuç Washington'da Trump'ın gücünün yeniden dengelenmesi sürecini başlatırken, önümüzdeki iki yılın maliye, ticaret ve dış politika gündemini doğrudan etkileyecek
İstanbul Sanayi Odası’nda (İSO) 13 yıldır devam eden Erdal Bahçıvan dönemi sona erdi. 4 Kasım'da yapılan seçimlerde Adnan Dalgakıran, Bahçıvan'ın desteklediği Ender Yılmaz'ı 67'ye karşı 86 oyla geride bırakarak İSO'nun 2026-2030 dönemi Yönetim Kurulu Başkanı seçildi. Peki yeni İSO Başkanının programında hangi başlıklar var?