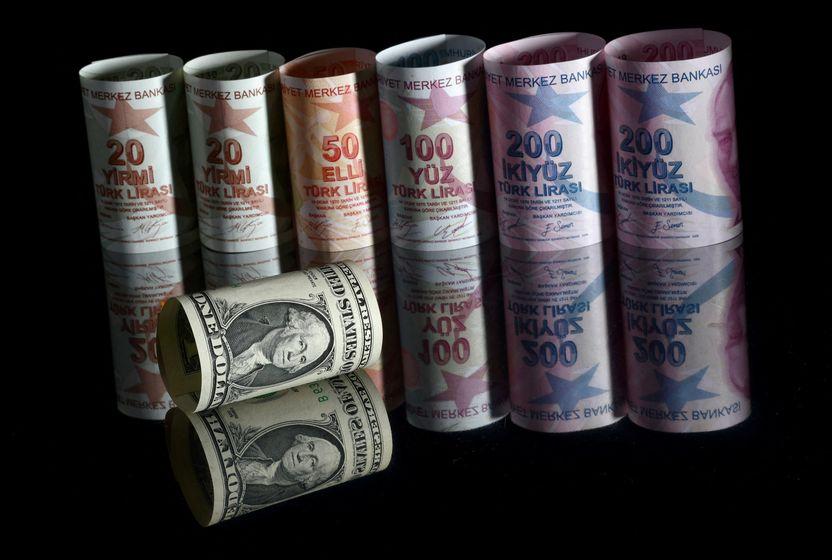


TCMB bundan sonra neler yapabilir?


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Ortadoğu’da her geçen gün tırmanan gerilim, İran savaşı, Körfez’in önemli enerji tesislerinin vurulması ve Hürmüz Boğazı’nın kapanması küresel ekonomi için büyük bir arz şoku yarattı. Petrol ve LNG’sini çoğunlukla Körfez’den alan Asya ülkeleri enerji kıtlığı nedeniyle olağanüstü tedbirlere başvururken, Avrupa ülkeleri de farklı ülkelerden alımı değerlendirerek kaynak çeşitlendirmesi yapmaya çalışıyor.
Ancak petrolde %80'in, doğalgazda ise %90’ın üzerinde dışarıya bağımlı olan, Ortadoğu ülkelerine 30 milyar doların üzerinde ihracat yapan, Körfez kaynaklı 8 milyar dolara yakın turizm geliri elde eden ve halihazırda 3 yıldır bir dezenflasyon programı uygulamakta olan Türkiye’nin de bu krize kolay bir zamanda yakalandığı söylenemez.
Bu noktada ekonominin ana aktörlerinden biri olan Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) kriz yönetim becerilerine büyük iş düşüyor.
TCMB savaşın başlamasının hemen ardından, ilk aşamada repo ihalelerini iptal ederek efektif faizi %40 olan gecelik faiz seviyesine çıkarırken, önce TL uzlaşmalı vadeli döviz satışlarına, sonrasında ise döviz karşılığı TL swap işlemlerine yeniden başladı.
Nitekim Aposto’ya konuşan TCMB Başkan Yardımcısı Cevdet Akçay, farklı araçlarla kalibre ederek döviz karşılığı TL swap işlemlerine tekrar başlayabileceklerini söylemiş ve, “Sadece swapları değil, başka bir dolu önlemi onunla birlikte düşünüyoruz” ifadelerini kullanmıştı.
TCMB bu sırada rezerv harcaması yoluyla döviz müdahalelerini de sürdürürken, bu müdahaleler nedeniyle swap hariç net rezervler 78,8 milyar dolar seviyesinden, 18,2 milyar dolara kadar geriledi. Bu nedenle piyasa oyuncuları, bu müdahalelerin nereye kadar gidebileceğini ve Merkez’in başka neler yapabileceğini son zamanlarda daha sıkça tartışıyor.
Peki TCMB’nin bugüne kadar yaptıkları doğru muydu, başka neler yapması bekleniyor ve neler yapması doğru olur? TCMB eski Başkan Yardımcısı ve TOBB Ekonomi ve Teknoloji Üniversitesi Öğretim Üyesi Fatih Özatay ve anonim finans yazarı Beşyüzyedi, Aposto okurları için yanıtladı.
“Döviz satışı sürdürülebilir değil, enflasyon hedefi ve politika faizini yükseltmek gerekiyor”
Konuyla ilgili görüşlerini Aposto’yla paylaşan Türkiye Cumhuriyet Merkez Bankası eski Başkan Yardımcısı ve TOBB Ekonomi ve Teknoloji Üniversitesi Öğretim Üyesi Fatih Özatay, TCMB’nin savaşın başından bu yana yaptığı hamleleri değerlendirerek, “Savaşın başlamasıyla bir yandan dövize talebi yükseldi diğer yandan petrol ve doğal gaz fiyatları arttı. Gübre ve plastik ürünlerinin fiyatları da olumsuz yönde etkilendi. Bu mallara erişmekte güçlükler oluştu. Bu gelişmelere TCMB fiili politika faizini 3 puan artışla %40’a çıkararak, döviz satarak ve lira-döviz swap olanakları açarak yanıt verdi. TCMB’nin önemli bir kriz tecrübesi var. Bu kadar yoğun belirsizliğin olduğu bir ortamda yaptıklarını doğru buluyorum” ifadelerini kullandı.
Döviz ve rezerv kompozisyonunda yaşanan son değişimlere ilişkin de yorum yapan Özatay, şöyle konuştu:
“Döviz kompozisyonuna gelince; bu kompozisyon için TCMB’nin katı kuralları ve bu kuralları uygulamakla yükümlü bir birimi vardır. Bileşimin belirlenmesinde en önemli unsurların başına devletin dış borç ödemelerinin döviz cinsi bileşimi ve vadesi gelir. TCMB kompozisyonunu bunları dikkate alarak değiştirir. Döviz ve altın satmasına bu çerçevede bakmak gerekir.”
TCMB’nin bu duruma karşı kısa vadede ne gibi hamleler yapabileceğine ilişkin beklentilerini ve görüşlerini de paylaşan Özatay, “Öncelikle şunu belirtmek gerekiyor: Döviz satışı sürdürülebilir değil. Sonuçta havuzdaki su azalır çünkü. Bu durumda, savaş devam ederse, yapılacak en iyi iş enflasyon hedefini ve tahminini yukarıya çekmek, politika faizini yükseltmek, kuru dalgalanmaya bırakmak ve dolayısıyla döviz satmamak olur” açıklamasında bulundu.
“Öte yandan, ateşkes anlaşması barışa evrilirse arz kısıntıları hemen ortadan kalkmayacak. Sıçrayan ithal ürünlerinin fiyatları da eski düzeylerine hemen dönmeyecek. Öyleyse ‘savaş olmasaydı’ durumuna göre enflasyon daha yüksek olacak. Bu nedenle, enflasyon hedefini ve tahmini yine yükseltmek gerekiyor. Politika faizini fiili politika faizi olan %40’a getirmek, koridorun üst sınırını da buna paralele biçimde artırmak iyi olur.”
“TCMB hamleleri sayesinde krizin daha da büyümesi şimdilik engellendi”
Konuyla ilgili Aposto’ya konuşan anonim finans yazarı Beşyüzyedi ise Ortadoğu’da patlak veren savaşın küresel risk iştahını ciddi şekilde azalttığına ve bu tür dönemlerde Türkiye gibi gelişmekte olan ülkelerden fon çıkışların her halükarda hızlandığına dikkat çekerek, “Bizim çok alışkın olduğumuz bu risk-off trendlerinde, iç piyasadaki getiri şanslarından bağımsız olarak fon çıkışları hızlanır. Sat emri bütün gelişmekte olan ülkeler için geçerlidir ve biz de bundan payımızı alırız. Bu çıkışlarda TCMB daha önce yaptığı kimi hatalara düşmedi ve rezerv kaybına rağmen döviz kurlarının ani ve çok sert yükselişler yapmasına engel oldu” ifadelerini kullandı.
“Burada brüt rezerv ve döviz pozisyonundaki hızlı düşüş, parasal önlemler ne olursa olsun yaşanacaktı. Sıcak para yatırımcısı, gecelik faiz getirisinin %0,10 veya %0,12 olduğuna bakmaz; çıkacaksa çıkar. Sonuç olarak TCMB bu çıkışları önce döviz satarak, yetmeyince altın rezervini kullanarak karşıladı. Efektif faizi önceki krizlerde olduğu gibi gecelik faiz olan %40’a çekti. TL likidite fazlasını çeşitli yöntemlerle geri çekerek faizlerin düşmesine engel oldu. Özetle, ülkeye fon girişlerinin hızlı olduğu risk artırma dönemlerinde ne yapıyorsa, bu sefer tam tersini yaptı. Bu kararlar sayesinde yerli yatırımcının eli döviz almaya gitmedi ve krizin daha da büyümesi şimdilik engellendi.”
“Yeni faiz artışları ve kredileri daha fazla sıkıştırmak gerekebilir”
“İç krizlerden ve birçok dış krizden farklı olarak bu sefer biz hem edilgen hem de savunmasız durumdayız” ifadelerini kullanarak Türkiye’nin enerji fiyatları konusunda küresel piyasalara bağlı olduğunu ve yüklü enerji ithalatını düşürmenin de pek mümkün olmadığını söyleyen Beşyüzyedi, “Fiyatlardaki katlanma bize petrol ve gaz vergisi olarak yansıyor. Bunun bütün makro verilerimizi bozacağı aşikâr. Enflasyon, cari açık ve bütçe dengesi açısından hem bozulma izleyeceğiz, hem de atılan ve atılacak adımlar bunlardan en az birini daha fazla bozulmaya itecek” dedi.
Bu noktada TCMB’ye düşenin fiyat hareketlerinin, kur ve enflasyona olan yansımalarını yavaşlatmaya çalışmak olacağını söyleyen Beşyüzyedi, “Daha büyük görev ise Maliye’ye düşüyor. Eşel mobil sistemini getirerek atılan ilk adım, bütçede başka destek programlarıyla sürdürülmek zorunda kalınabilir” ifadelerini kullandı.
“Yabancı fon akımlarının son raddesine kadar çıktığı ve TL açık pozisyon alınmasının kısıtlanması sayesinde, sonraki adım içerideki döviz talebini sakin tutmak olacaktır” değerlendirmesine bulunan Beşyüzyedi, sözlerine şöyle devam etti:
“Yeni faiz artışları, likiditenin uzun süreli çekilmesi ve kredileri daha fazla sıkıştırmak gerekebilir. Spekülatif döviz alımları şu ana kadar iyi idare edildi. Barışın gelmemesi ve fiyatların yüksek seyretmesi durumunda, sonraki adımlar enerji hariç ithalat kalemlerini durdurmaya çalışarak olabilir. Tüm bu yapılanlar yetmediğinde ise, TL’deki değerlenme politikasından ister istemez vazgeçilebilir. Bunun da, şimdiye kadar olduğu gibi bilinçli ve ağır adımlarla yapılması gerekir.”


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
YAZARLAR
Emircan Yaman
Piyasalar ve Finans Editörü
EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
Fed’in 25 baz puanlık faiz artışı, küresel tahvil piyasalarında yalnızca politika faizinin bir kademe daha yükselmesi anlamına gelmiyor. Kararın piyasa açısından daha önemli tarafı, ABD’de para politikasının beklenenden daha uzun süre sıkı kalabileceğine yönelik algının güçlenmesi. Bu noktada küresel tahvil piyasasının en önemli referansı ABD 10 yıllık tahvil faizi olmaya devam ediyor.
SPK'nın 131 fonu tasfiye etmesiyle 455 bini aşkın yatırımcının birikimi askıda kaldı. Türkiye'nin derin bir sermaye piyasası kurabilmesi için haksız kazanç geri alınmalı, zarar mükellefe yüklenmemeli. Bu kriz, doğru dersler çıkarıldığında Türkiye sermaye piyasası için bir eşik olabilir.
ABD’den Türkiye’ye, fiyatların gelirlerden hızlı arttığı bir dönemde tüketici harcamaktan vazgeçmek yerine alışveriş biçimini değiştiriyor. Daha küçük sepetler, market markaları, daha sık alışveriş ve kredi kartına yayılan ödemeler hane bütçesindeki baskının giderek daha görünür hâle gelen sonuçları. Tüketim verileri canlılığını korurken, bu canlılığın arkasında gelir dağılımı, borçlanma ve sürekli sonraya bırakılan harcamalar var.
Ülkemiz fon piyasasında önceki hafta adeta deprem yaşandı. Teknik detaylara ilişkin çokça yazılıp çizilse de dip toplamda tasarruf sahiplerinin “paramı ne zaman ve hangi değer üzerinden geri alabileceğim?” sorusu yanıtlanmayı bekliyor. Bu noktada benzer yaşanmışlıkları yakın geleceğe dair belirsizlikleri azaltabilecek bir ayna olarak kullanabiliriz. 2008'de ABD'de yaşanan Reserve Primary Fund krizi de öğretici bir örnek olarak karşımıza çıkıyor.
TCMB verilerine göre Türkiye, Ocak-Temmuz döneminde toplam 34,8 milyar dolarlık cari açık verdi. Geçen yılın aynı dönemine kıyasla 10,6 milyar dolar büyüyen açığın finansmanında bankaların ve şirketlerin dış borçlanması öne çıktı. İlgili dönemde açığın finansmanı için yurt dışından kullanılan krediler önemli ölçüde artarken, rezervlerden de geçen yıl kullanılanın iki katından fazla kaynak kullanıldı.