

Emlak, bilgi, güven: Zingat
“ Gayrimenkul yatırımı, insanların hayatlarında verilebilecek en önemli finansal kararlardan biri ve belki de en önemlisidir. ” diyen Zingat’a katılıyor ve bugünün bülteninde sizi, hayalinizdeki evi bulma yolculuğunuzda güvenilirliği ve…
Daha fazlasını öğren →
 Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
1930'da kurulan Türkiye Cumhuriyet Merkez Bankası (TCMB), Türkiye'de para ve kur politikalarının yürütülmesinden sorumlu olan kurumdur. Bu kapsamda fiyat ve finansal istikrarı sağlamanın yanı sıra döviz kuru rejimi belirlemek ve uygulamakla da yükümlüdür. TCMB, döviz kurlarında sağlıksız fiyat oluşumları görmesi durumunda istikrarın sağlanması amacıyla piyasaya "müdahalede" bulunur. Merkez Bankası’nın müdahalesi, genellikle ani veya aşırı kur artışı görüldüğünde gerçekleştirilir.
Aralık 2021'de yaklaşık yedi yıl aradan sonra üst üste beş kez döviz piyasalarında satım yönünde müdahale eden TCMB'nin politikaları, son dönemde sık sık "geleneksel para politikalarından uzaklaşması" ve "bağımsızlık" ekseninde tartışılıyor.
TCMB'nin müdahale araçları
Reuters'ın geçtiğimiz yıllarda yayımladığı haberine göre Merkez Bankası, yedi farklı yolla piyasalara müdahalede bulunabiliyor:
- Sözlü müdahale: "En kolay ancak en etkisiz yöntem" olarak yorumlanan sözlü müdahale, Hazine ve Maliye Bakanı veya Merkez Bankası Başkanı’nın yapacağı açıklamalarla piyasaları sakinleştirmesinden oluşuyor. Yatırımcılar ve yorumcular sözlü müdahalelerin "kalıcı bir etki yaratmayacağını, en iyi ihtimalle geçici bir iyimserlik oluşturabileceğini" değerlendiriyor.
- Bekle - gör politikası: Para politikası toplantılarında alınan kararların gecikmeli etkisinin görülmesi olarak tanımlanan bu hamlede, uzun süreli beklemenin gerçekleşmesi durumunda paranın değer kaybına devam etmesi de olası görülüyor.
- Döviz likidetisini rahatlatıcı adımlar: Merkez Bankası, faiz adımları öncesi gerek volatiliteyi sınırlamak gerekse “Gelişmeleri izliyorum,” mesajı vermek amacıyla dönem dönem zorunlu karşılıkları kullanarak piyasaya döviz genişletici önlemler alıyor. Bu önlemler, genellikle faiz artışı öncesi atılıyor ve sözlü müdahalelerle peyderpey yapılıyor.
- Güçlü para politikası tepkisi: Merkez Bankası’nın politika faizinde güçlü bir artış gerçekleştirmesi olarak tanımlanabilecek bu hamle genellikle "en garanti hamle" olarak görülüyor.
- Alışılagelmişin dışındaki para politikası: Merkez Bankası’nın Para Politikası kararı olmadan Türk lirasını fonlama politikasını farklılaştırarak yüksek baz puana ulaşan sıkılaştırma adımı atması olan bu hamlenin de etkisinin kuvvetli olacağı öngörülüyor.
- Doğrudan döviz müdahalesi: Merkez Bankası'nın döviz piyasasında kendi portföyünden menkul kıymet satmasını, karşılığında sistemden likidite fazlasını kalıcı olarak çekmesini ifade ediyor.
- Sermaye kontrolleri: Herhangi bir ülkeden ya da herhangi bir ülkeye doğru yabancı para akışını kontrol etmek amacıyla hükümetler, merkez bankaları ya da diğer düzenleyici kurumlar tarafından devreye sokulan politikalar anlamına geliyor.
TCMB'nin önceki müdahaleleri
TCMB, geçmişte farklı koşullarda yukarıda bahsedilen yöntemlerin her birine başvurdu. 2001 krizinin ardından dalgalı döviz kuru rejimine geçilmesi kararı alan TCMB, 2002'de de "enflasyon hedeflemesi rejimi" uygulamasına geçti. 1 Ocak 2005’ten itibaren Türk lirasından altı sıfır atıldı.
Kriz sonrasında yaşanan kur artışının ve enflasyon yükselişinin önüne genellikle faizi artırımı ile geçen Merkez Bankası, aralıklarla doğrudan döviz alım - satım müdahalelerinde de bulundu; ancak yaklaşık 7 yıl boyunca bu işlem gerçekleştirilmedi.
TCMB’nin son bir yılı
Pandemi koşullarının etkili olduğu 2021 yılının eylül ayı itibarıyla Merkez Bankası, enflasyonu düşürmek amacıyla politika faizinde indirimlere gitmeye başladı. Faizin %19’dan %14’e kadar düşürülmesinin ardından 2021'in başlarında 7,43 düzeyinde olan dolar/TL, Aralık 2021’de 18 üzerini test etti. Dövizdeki sert yükseliş sonrası TCMB, beş kez dövize doğrudan müdahalede bulundu.
Merkez Bankası müdahale büyüklüğünü ilk müdahalede 844 milyon dolar, ikincide 504 milyon dolar, üçüncüde 687 milyon dolar, dördüncüde 2,5 milyar dolar, beşincideyse 2,12 milyar dolar olarak açıkladı. Müdahalelerin ardından dolar/TL’de kısa süreli gerilemeler görülse de hiçbirinin etkisi uzun sürmedi. Son olarak, dolar kurundaki yükselişi durdurmak için "Kur Korumalı TL Mevduat" ürünü tanıtıldı.
TCMB’ye dair
TCMB'nin son dönemde uyguladığı politikalar, Reuters'ın belirttiğimi müdahale yöntemlerinden birkaçını kapsıyor; ancak en çok "alışılagelmişin dışındaki para politikası" tanımına uyuyor. "Kur Korumalı TL Mevduat" ürünü ile üzeri kapalı da olsa bir faiz artışı gerçekleştirdiği değerlendirilen TCMB, son dönemde uyguladığı politikalar nedeniyle "bağımsızlık" tartışmalarının da merkezinde yer alıyor.
Dünya Gazetesi yazarı Alaattin Aktaş, "Bu faiz artırımlarına 'Enflasyon yükselsin' diye mi gidildi!" başlıklı köşe yazısında, TCMB'nin geçmişte gerçekleştirdiği faiz artırma adımlarını hatırlatarak "Cumhurbaşkanı Erdoğan, eski Başkan Murat Çetinkaya için faizi indirmeye yanaşmadığı gerekçesiyle ne demişti: 'Laf dinlemiyor adam!' Yani Merkez Bankası başkanları için ölçü âdeta belliydi: Laf dinlemeleri gerekiyordu," ifadelerini kullanıyor.
Cumhuriyet yazarı Mehmet Ali Güller ise "Bağımsız merkez bankacılığı, Fed’e bağımlılıktır" başlıklı yazısında Merkez Bankası’nın bağımsız olup olmaması gerektiğine dair yapılan tartışmaları şu şekilde açıklıyor:
“Aslında iktidarın yeni ekonomi politikası, ne yazık ki, bu tartışmayı bitirmiş oldu. Zira hükümet, bağımsızlığını savunsa da fiilen kendi politikalarına uymaya mecbur ettiği Merkez Bankası’nı, yeni programıyla fiilen Amerika Merkez Bankası’na, yani Federal Rezerv Sistemi’ne (Fed) bağladı! Merkez Bankası’nın serbest piyasada belirlenen döviz kuruna ek olarak her gün saat 11’de kur açıklaması ve dolar kuruna garantör yapılması, fiilen Fed’e eklemlenmektir!”


Kaydet

Okuma listesine ekle
Paylaş
Paretoİş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
NEREDE YAYIMLANDI?
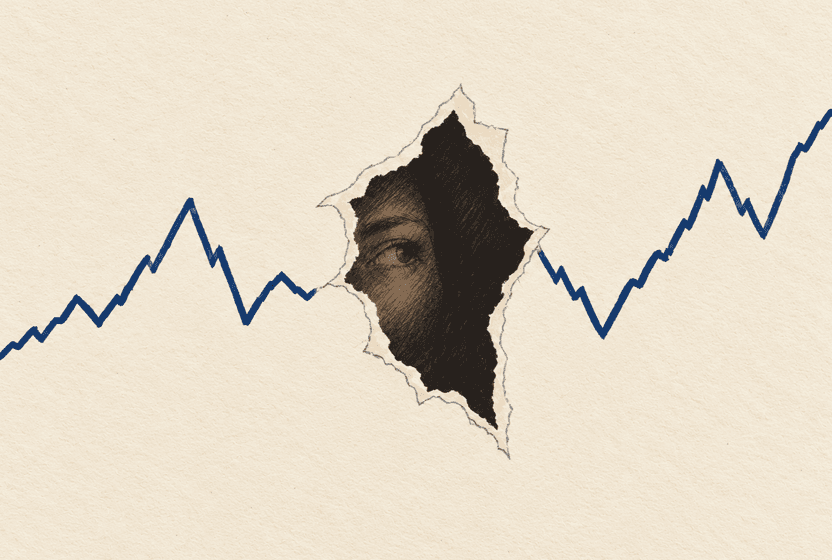
TCMB dövize neden ve nasıl müdahale ediyor? ABD Merkez Bankası'nın sıkılaşmaya gittiği bu dönemde Türkiye ve gelişen ülkeler nasıl bir para politikası izliyor? IMF, hangi konularda uyarıyor?
21 Oca 2022

YAZARLAR

İlkim Emirler
Deputy editor @ Aposto
Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ OKUMALAR
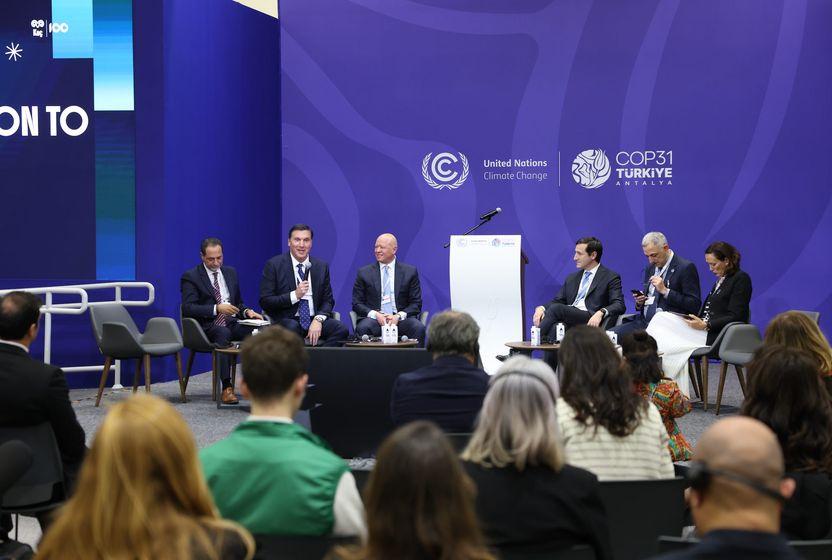
Koç Holding, Küresel İş Ortağı olduğu COP31 kapsamında düzenlediği “Kurumsal Eylemden Geniş Ölçekli Su Dayanıklılığına” başlıklı panelde su taahhüdünü duyurdu. 2025 baz yılına göre 2040’a kadar operasyonel tatlı su çekimini yüzde 85 azaltmayı hedefleyen Koç Holding, su kaynaklarının sürdürülebilirliği için öncü şirketleri biraraya getiren Water Resilience Coalition’a (WRC) katıldığını da açıkladı.
09 Kas 2026
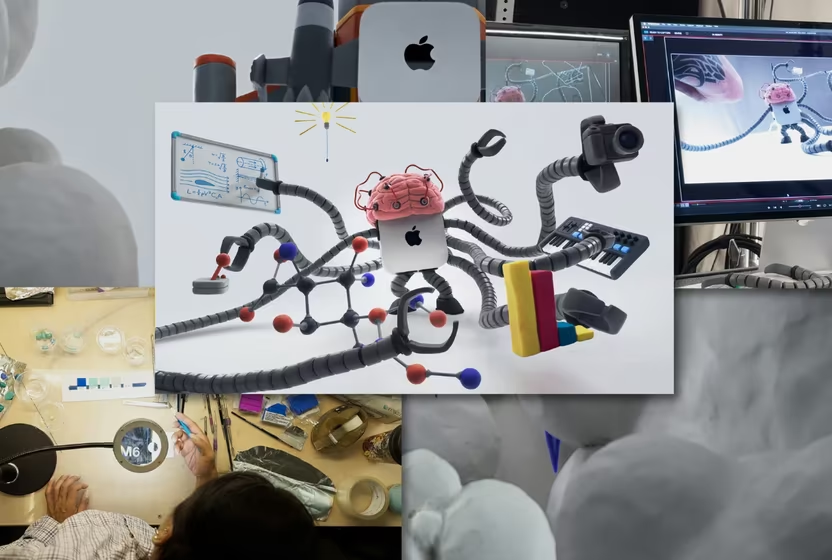
Markalar ve yapımcılar, yaratıcı işlerin arkasındaki çabayı göstererek insan emeğini bir tercih nedenine dönüştürmeye çalışıyor. Ancak yapay zekanın kamera arkası görüntülerini de üretebildiği bir dönemde, bir işin insan elinden çıkmış gibi görünmesi, o emeğin gerçekten harcandığını kanıtlamaya yetmiyor.
Ray-Ban ve Oakley gibi popüler markaların çatı şirketi EssilorLuxottica, son dönemlerde ticari performansından çok kurucu ailenin içinde yaşanan iktidar mücadelesiyle gündeme geliyor. Şirket, yönetime duyulan güvensizlik nedeniyle son bir yılda %40’ın üzerinde değer kaybederken yatırımcılar, aile içindeki anlaşmazlıkların akıllı gözlük pazarının da büyüdüğü bir dönemde EssilorLuxottica'nın geleceğini nasıl etkileyeceğini sorguluyor.
Ekim ayında düzenlenen SAP Executive Summit Türkiye’de, “Kazanmanın Anatomisi” başlıklı oturumda Formula 1’in iki efsane pilotu David Coulthard ve Mika Häkkinen konuşmacıydı. Coulthard ve Häkkinen’i dinlemek, yarışları takip ederken düşündürdükleri bazı konuları iş dünyası açısından yeniden değerlendirmemize vesile oldu. Özellikle de teknolojiye yapılan yatırımlarla insanın gelişimine ayrılan emek arasındaki ilişkiyi…
Verileri anlık hava tahmini gibi düşünebiliriz, stratejiyi ise iklim bilgisi gibi... Yağan her yaz yağmurunda mont giymeye kalkan, kış güneşine aldanıp hemen tişörte dönen bir marka ancak hasta olur. Pazarlama ve iletişim dünyasının ihtiyacı olan, anlık sağanaklara göre her çeyrekte gardırop değiştirmek değil, mevsimin genel yönünü okuyup rotasında sağlam durabilmek.