Yatırım Finansman ile Gündem Masası


Yatırım Finansman , müşterilerine birbirinden özel kampanyalar sunuyor.
Daha fazlasını öğren →
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Berna Önsel, Strateji ve Yatırım Danışmanlığı Uzmanı
Küresel piyasalarda tatil dönemi başladı
ABD’de 24 Kasım'daki Şükran Günü tatili nedeniyle kısa haftada risk iştahı zayıf seyretti. Asya'da ise çarşamba günü Japonya İşçi Bayramı nedeniyle piyasalar kapalıydı. Bu hafta Çin'de altı ay sonra Covid-19'a bağlı ilk can kaybı bildirilmesinin ardından bölgeden gelen açıklamalar gündemdeydi. Asya'da Çin'in Covid-19 politikalarına rağmen iyimser bir tablo mevcut olsa da Pekin'de bir hafta çevrimiçi eğitime geçildi ve tedbirler artırıldı. Foxconn Technology'e ait Apple üretim tesisinde vakalardaki artış sebebiyle protesto gerçekleşmesi de bölgedeki tansiyonun arttığını gösteriyor.
Fed Başkanları'ndan son haftalarda gelen şahin tonda açıklamaların ardından 1- 2 Kasım'da gerçekleştirilen toplantıya ilişkin tutanaklar merakla bekleniyordu. Fed Başkanları'nın aksine tutanaklarda önümüzdeki süreçte faiz artırım hızının yavaşlatılabileceğinin bildirilmesi piyasalara alım getirdi yine de 30 günlük ortalama hacimle kıyasla Çarşamba seansında %30'a yakın hacim düşüşleri gözlendi. Para piyasalarındaki fiyatlamalarda Fed'in aralık toplantısında %75 ihtimalle 50 baz puan, %25 ihtimalle 75 baz puan faiz artıracağı öngörülüyor.
Avrupa enerji piyasalarında ise hareketli bir hafta geride kaldı. Almanya birkaç hafta içinde ilk LNG gaz terminalini faaliyete geçirmeye hazırlanıyor. Doğal gaz fiyatında ise 275 EUR tavan fiyat uygulaması görüşülüyor. Avrupa doğal gaz fiyatı (TTF) 125 EUR üzerinde seyretmeye devam ediyor. Diğer ana gündem maddesi ise Rusya petrolüne uygulanacak olan tavan fiyatı. Bloomberg'ün iddiasına göre, Avrupa Birliği'nin daha önce düşünülen 40-60 USD'lik tavan fiyat teklifini varil başına 65-70 USD arasına yükseltmesi bekleniyor. Fiyatın bu seviyelerde belirlenmesi Rusya petrolünün küresel piyasada satılmaya devam edileceği anlamına geliyor.
Avrupa'daki enerji krizi, PPA (power puchase agreement) olarak bilinen yeşil enerji satın alma anlaşmalarının imzalanmasını frenliyor. Şirketler, yenilenebilir proje sahipleriyle ekim ayı sonuna kadar yalnızca 4,6 gigawatt'lık sözleşme sağlamayı başardılar. Bu da 2021'deki toplam 8,7 gigawatt'lık rekorun yakalanmaktan uzakta olunduğunu gösteriyor. Düşüş, üreticilerin yüksek elektrik fiyatlarından kaynaklı uzun vadeli sabit fiyatlı sözleşmelere odaklanmak yerine spot piyasalardan yararlanmalarının daha kârlı hâle gelmesiyle ortaya çıkıyor. Güçlü bir PPA pazarı, rüzgar ve güneş enerjisi kapasitesi için büyümenin önemli bir itici gücü olabilir, bu nedenle Avrupa hükümetleri ivmeyi canlandırmak ve iklim hedeflerine ulaşmayı kolaylaştırmak için teşvikler geliştirmeye çalışabilir. Avrupa'nın, Rusya'dan gelen petrolün yerini LNG (sıvılaştırılmış doğal gaz) ile doldurmaya çalışması piyasadaki karmaşıklığı da beraberinde getiriyor. Başlangıç tarihi 2026'ya kadar olan tüm uzun dönem LNG kontratları satıldı. LNG ihracatı projelerine olan yatırımın az olması nedeniyle, arzın yıllar boyunca kısıtlı olması bekleniyor.

31 Ekim 2022'ye kadar olan süreçte Euro Bölgesi Ülkelerinde Sağlanan Enerji Anlaşmaları
(Mavi: Güneş – Mor: Rüzgâr Enerjisi – Yeşil: Diğer)
Faiz tek haneye indi
TCMB'nin dün gerçekleştirdiği kasım ayı Para Politikası Kurulu (PPK) toplantısı haftalık ekonomi takviminin en önemli verisi konumundaydı. TCMB, kasım toplantısında da beklentilere paralel 150 baz puan indirim gerçekleştirdi. Böylece politika faizi %9 ile tek haneli seviyelere geriledi. PPK Karar Metninde "Ağustos ayında başlatılan faiz indirim döngüsünün sonlandırılmasına karar verilmiştir" ifadesi yer alıyor. Böylece faiz indirimlerinin, faizde tek haneye ulaşılması ile sona erdiğini anlıyoruz.
OECD'nin Kasım Ayı Küresel Görünüm Raporu'nda Türkiye'de ekonomik büyümenin 2022'de %5,3 olarak gerçekleştikten sonra 2023'te %3,0 ve 2024'te %3,4 olması bekleniyor. Enflasyonun 2022 sonunda %73,2 olmasını, 2023'te %44,6'ya ve 2024'te %42,1'e gerilemekle birlikte ilgili dönem boyunca %40'ın üzerinde kalması öngörülüyor. Bu durumun alım gücünü ve yatırımları baskılayabileceği belirtiliyor.
Bugün TCMB Finansal İstikrar Raporu ve Moody's kredi notu gözden geçirmesi takip edilecek. Moody's, ağustos ayında Türkiye'nin uzun vadeli kredi notunu yatırım yapılabilir seviyenin 6 kademe altında olan B3 seviyesine indirmişti.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?

TCMB, politika faizini tek hanelere indirdi. Reel kesim güven endeksi kasımda geriledi. KKM’de ilk kez haftalık düşüş yaşandı.
25 Kas 2022

YAZARLAR

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
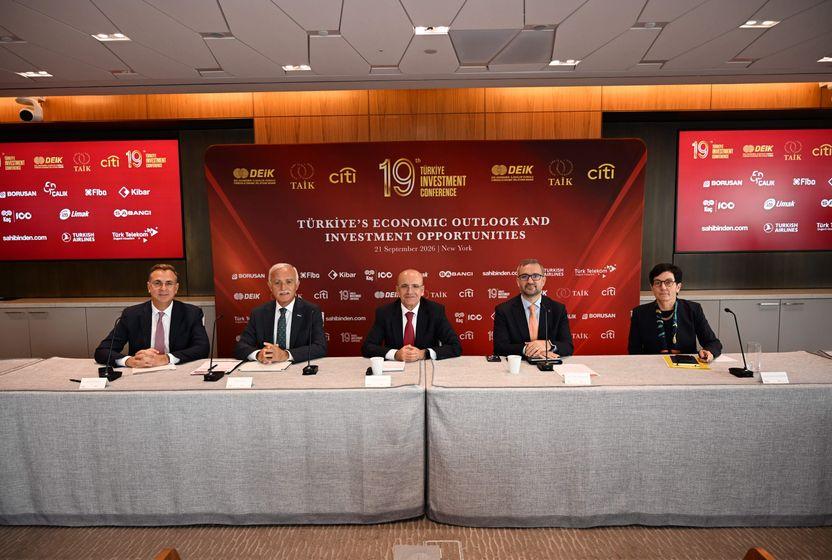
Cumhurbaşkanı Erdoğan’ın New York ziyareti kapsamında 21-23 Eylül’de düzenlenen Türkiye Yatırım Konferansı’nda ekonomi yönetimi, Amerikan şirketlerini Türkiye’de enerji ve yüksek teknoloji yatırımları yapmaya çağırdı. Peki sunulan planların detaylarında neler yer aldı?
Bu hafta veri akışının yanı sıra merkez bankalarının toplantı tutanakları da yakından izlenecek. Yurt içinde Eylül ayı enflasyonu, Hazine nakit dengesi ve sanayi üretimi öne çıkarken, yurt dışında ABD ISM hizmet PMI, Fed ve ECB toplantı tutanakları, Almanya sanayi üretimi ve Michigan tüketici güven endeksi ön planda.
05 Eki 2026

İçeride sermaye piyasalarında yaşanan kayıpların servet etkisi ve iç talep üzerindeki olası sonuçları tartışılırken, dışarıda tahvil faizlerindeki yükseliş finansal sistem açısından daha geniş bir risk alanı yaratıyor. Altın, konut ve faiz getirileriyle son yıllarda büyüyen hanehalkı serveti, fon kaynaklı kayıpların makroekonomik etkisini kısmen sınırlayabilir. Küresel tarafta ise yüksek kamu borcu, güçlü talep ve uzun vadeli faizler yılın son çeyreğinde piyasaların yönünü belirleyecek temel başlıklar olmaya devam edecek.
Fon piyasasında yaşanan son gelişmeler, finansal denetimin yanında kurumların niteliği ve karar alma süreçleri üzerine de yeniden düşünmeyi gerektiriyor. Liyakat, şeffaflık ve kurumsal kapasite zayıfladığında sorunlar zaman içinde birikiyor ve sistemin hata üretme ihtimali artıyor. Son yaşananlar da örgütlü vasatlık kavramının ekonomi ve kurumlar açısından ne ifade ettiğini tartışmak için önemli bir örnek sunuyor.
Çok boyutlu bir sarsıntıya borsa manipülasyonu sermaye piyasası araçları, TEFAS fonları ve manipülatif hisse hareketleriyle yapıldı. Skandalın merkezindeki portföy yönetim şirketleri halka açıklık oranı ve işlem hacmi sığ hisselerde karşılıklı işlemlerle yapay fiyat oluşturdu. SPK’nın 28 Ağustos kararları sonrası likidite sıkışıklığı yaşandı, yatırımcılar parasını çekmek isteyince fonlar temerrüde düştü. Krizin borsa boyutunu uzmanlara sorduk.