Yeni bir çağın öncüsü: Yeni BMW iX
Borusan Otomotiv’in Türkiye distribütörlüğünü üstlendiği BMW ’nin tamamen elektrikli ilk SAV modeli Yeni BMW iX, xDrive40 modeliyle BMW Yetkili Satıcı Showroomları’nda sergilenmeye başladı. Neden önemli?
Daha fazlasını öğren →
 Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
Küresel piyasalarda bu hafta tüm gözler, merkez bankalarının açıklayacağı “yılın son faiz kararlarına” çevrildi. Hafta boyunca ABD Merkez Bankası (Fed) ve Avrupa Merkez Bankası (ECB) dahil 22 merkez bankası faiz kararlarını açıkladı. 11 merkez bankası faiz artırımına giderken yalnızca Türkiye Cumhuriyet Merkez Bankası (TCMB) faiz indirimi yaptı.
Hangi ülke, ne karar verdi? Hâlihazırda tüm dünyada, enflasyonist baskılar nedeniyle artan bir faiz ortamı var. 2021’de 40 farklı merkez bankası, toplam 119 kez faiz artırımına gitti.
Artıranlar: Son bir haftada; Ermenistan, Pakistan, Macaristan, Şili, Kosta Rika, Norveç, Birleşik Krallık, Meksika, Rusya, Azerbaycan ve Kolombiya faiz oranlarını yükseltti.
- Birleşik Krallık Merkez Bankası (BoE), enflasyonla mücadele etmek için politika faizini %0,10’dan %0,25’e yükselterek pandemi başlangıcından bu yana faiz artırımına giden ilk büyük merkez bankası oldu.
- Meksika Merkez Bankası (Banxico), faiz oranını %5,00’ten %5,50’ye çıkararak üst üste beşinci faiz artırımını gerçekleştirdi.
- Rusya Merkez Bankası (CBR), faizi 100 baz puan artışla %8,50 seviyesine çıkardı. Böylece, son bir senede toplam 425 baz puanlık faiz artışı gerçekleştirilmiş oldu.
Sabit bırakanlar: Dünyanın en büyük iki merkez bankası Fed ve ECB’nin yanı sıra Japonya, Endonezya, Filipinler, Mısır, Mauritius, Tayvan, Çin ve İsviçre faiz oranlarını sabit bırakmayı tercih etti.
- Fed, beklentiler dahilinde politika faizini değiştirmeyerek %0-0,25 aralığında sabit bıraktı; ancak sıkılaşma politikaları çerçevesinde 2022 için en az 3 faiz artırımına işaret etti.
- ECB, faiz oranını sabit tutarken Pandemi Acil Varlık Programı’nın (PEPP) Mart 2022’de sona ereceğini açıkladı.
- Japonya Merkez Bankası (BoJ), gösterge faiz oranını eksi %0,10 olarak sabit bıraktı ve Mart 2022’de pandemi yardım acil durum fonunu daraltma kararı aldı.
Neden önemli? Küresel tedarik zincirinde pandemi kaynaklı yaşanan sıkıntılar, aşı uygulamalarının yaygınlaşmasıyla normalleşme dönemine giren birçok ülkede arzın talebe yetişememesi nedeniyle yüksek enflasyona neden oluyor. Merkez bankaları, enflasyonla mücadele etmek için sıkılaşmaya giderken “faiz artırımı” şu anda en etkili silah olarak görünüyor. Fed’in uzun süre ısrarcı olduğu “geçici enflasyon” söylemini terk ederek faiz artırımına işaret etmesi de sıkı para politikalarının bir süre daha devam edeceğini gösteriyor.


Kaydet

Okuma listesine ekle
Paylaş
Paretoİş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ BAŞLIKLAR
enflasyon
faizi
pandemi
Merkez Bankası
Avrupa Merkez Bankası
Türkiye Cumhuriyet Merkez Bankası
Ermenistan
Pakistan
Macaristan
Şili
Kosta Rika
Norveç
Birleşik Krallık
Meksika
Rusya
Azerbaycan
Kolombiya
Birleşik Krallık Merkez Bankası
Meksika Merkez Bankası
Rusya Merkez Bankası
Japonya
Endonezya
Mauritius
Pandemi Acil
Japonya Merkez Bankası
pandemi
NEREDE YAYIMLANDI?
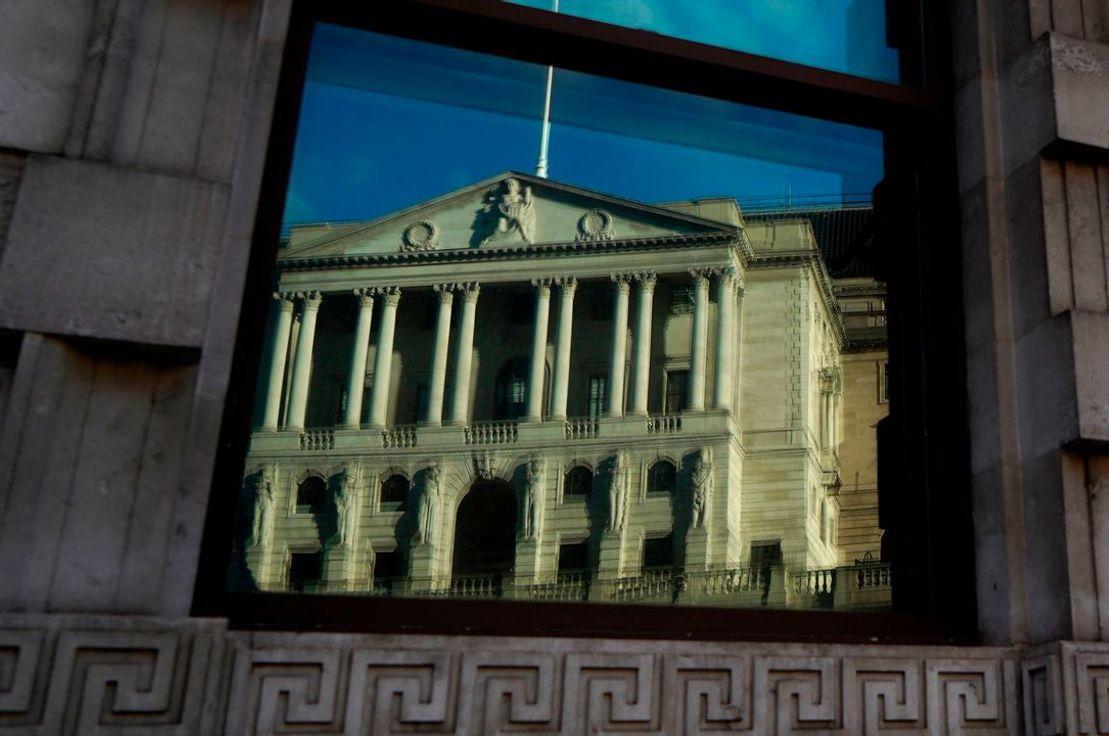
Son bir haftada, 22 merkez bankası yılın son faiz kararlarını açıkladı. Türkiye'de 100 baz puanlık faiz indiriminin yansımaları nasıl oldu? Asgari ücrette %50'lik artış yeterli bulundu mu?
20 Ara 2021
YAZARLAR

Nurefşan Kutlu
Business Editor
Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ OKUMALAR
"Ödünç dikkat çağı" bugünlerde yeni bir şey gibi paketleniyor ama neredeyse reklamcılık kadar eski bir tartışma bu. Öte yandan viral akımlar, memler, trend sesler, influencerlar çağında araştırmalar, ödünç dikkatin kapıyı açsa da alışkanlık yaratmadığını da gösteriyor. Peki bu tartışmaların ortasında reklamcılıktan elde kalan ne? Bunun cevabı şeffaf süreçler, doğrulanabilir sonuçlar, kanıtlar ve gerçek insan emeğinde yatıyor.
Eskiden yalnızca satın alınan ürünleri taşımak için kullanılan bez çantalar, bugün tüketiciler için bir statü sembolüne, markalar için ise maliyetsiz bir reklam aracına dönüşüyor. Giderek daha fazla işletme, esas faaliyet alanının dışına çıkarak bez çantalardan tişörtlere, şapkalardan kupalara kadar uzanan “merch” koleksiyonları oluştururken bir dönemler ücretsiz dağıtılan bu promosyon ürünleri, tüketicilerin para ödemeye gönüllü olduğu yeni bir pazar yaratıyor.
Ortadoğu'daki savaşın tetiklediği akaryakıt krizi, elektrikli otomobillere yönelik talebi yeniden artırırken sektördeki dengeleri de değiştiriyor. Son bir yılda elektrifikasyon yatırımlarını küçülten otomobil devleri, yükselen talep ve Çin’deki üreticilerin güçlenen rekabeti karşısında gelecek stratejilerini yeniden değerlendirmek zorunda kalıyor.
Dijital ödeme çözümleri, her geçen gün daha da yaygınlaşırken işletmelerin bu çözümlere yaklaşımında güven, kullanım kolaylığı ve sağlanan somut fayda belirleyici hâle geliyor. Yakın tarihte Garanti BBVA’nın kuruluşu Tami’nin ve Ipsos Türkiye’nin işbirliğinde gerçekleşen çalışma da işletmelerin dijital ödeme çözümlerine açık olduğunu, fakat dönüşümün esas anahtarının güven olduğunu ortaya koyuyor.
12 Eki 2026
Tüketicilerin kredi kullanım tercihleri son yıllarda nasıl değişti, Türk bankacılık sektörü para politikası kararlarına nasıl uyum sağlıyor ve finansal teknolojiler alanında faaliyet gösteren girişimlerin büyümesinin önündeki başlıca sorunlar neler? TeklifimGelsin Kurucu Ortağı ve CEO’su İhsan Cem Zararsız, kredi piyasasındaki gelişmeleri, bankaların dijitalleşme sürecini ve Türkiye’de girişimlerin finansmana erişimde yaşadığı sorunları Aposto okurları için anlattı.