Tahvil ihracı yapan ülkelerin varlık fonları


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Varlık fonları (Sovereign Wealth Funds - SWF), devletlerin fazla gelirlerini yönetmek amacıyla kurdukları, uzun vadeli stratejik yatırım yapmayı amaçlayan fonlardır. Bu fonlar genellikle doğal kaynak gelirleri (örneğin petrol veya gaz), ticaret fazlaları ya da bütçe fazlalarından beslenir ve gelecek nesillerin ekonomik güvenliğini sağlamak için çeşitli varlık sınıflarına yatırım yaparlar.
Varlık fonları, genellikle borçlanma yapmaya ihtiyaç duymaz çünkü temel işlevleri fazla gelirleri yönetmektir. Ancak bazı durumlarda, stratejik yatırımlar veya likidite ihtiyaçları için borçlanabilirler. Bu durum, piyasalarda farklı yorumlara neden olur ve genellikle negatif bir algı yaratmaktadır.
Varlık fonlarının borçlanma yapmasının çeşitli nedenleri vardır. Bu borçlanmaların temel nedenleri şunlar olabilir:
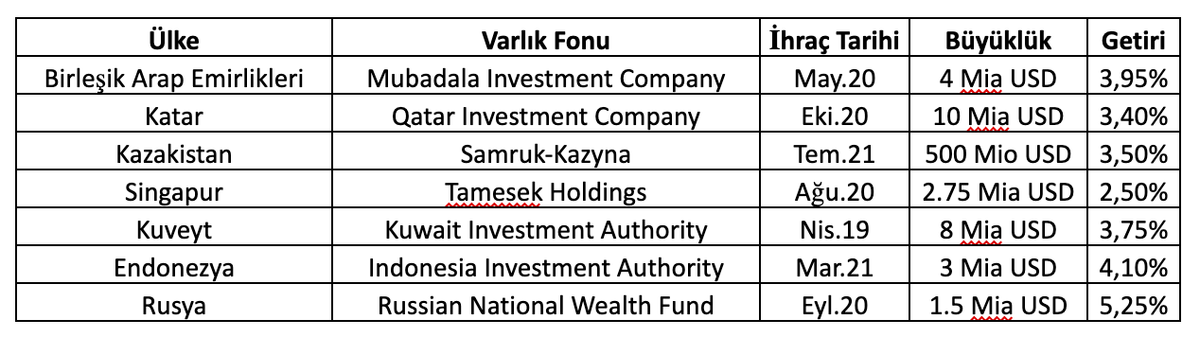
- Stratejik yatırım projeleri: Bazı varlık fonları, büyük çaplı altyapı projeleri veya enerji yatırımlarını finanse etmek için borçlanabilir. Bu tür projeler, uzun vadede önemli ekonomik getiriler sağlayabilir. Örneğin, Birleşik Arap Emirlikleri'nin Mubadala Investment Company’si, büyük altyapı ve teknoloji projelerini desteklemek için tahvil ihracına gitmiştir.
- Likidite ihtiyacı: Ekonomik dalgalanmalar, doğal kaynak fiyatlarındaki düşüşler veya beklenmedik küresel krizler, varlık fonlarının likidite ihtiyacını artırabilir. Örneğin, COVID-19 pandemisi sırasında birçok varlık fonu likidite ihtiyaçlarını karşılamak için tahvil ihraç ederek borçlanma yoluna gitmiştir. Bu tür borçlanmalar, özellikle kısa vadeli finansal baskıların hafifletilmesi amacıyla yapılabilir.
- Risk yönetimi ve sermaye yönetimi: Bazı varlık fonları, düşük faiz ortamlarından yararlanarak borçlanmayı stratejik bir araç olarak kullanabilir. Bu sayede, fonlar sermaye yapılarını optimize edebilir ve daha büyük yatırımlar için esneklik sağlayabilirler.
Her ne kadar varlık fonlarının borçlanması stratejik nedenlerle gerçekleşse de piyasa aktörleri bu durumu genellikle olumsuz olarak değerlendirir. Bunun birkaç nedeni vardır:
- Likidite sorunlarına işaret edebilir: Varlık fonlarının temel işlevi, devletlerin fazla gelirlerini yönetmek olduğundan, borçlanma yapmaları fonun likidite sıkıntısı yaşadığına işaret edebilir. Bu durum, fonun normal gelir akışının yetersiz olduğu veya gelirlerinin sürdürülebilir olmadığı algısına neden olabilir. Piyasa katılımcıları, fonun gelecekteki mali durumuna dair endişeler duymaya başlar.
- Ülkenin finansal sağlığına ilişkin şüphe yaratabilir: Varlık fonlarının borçlanması, ülkenin genel mali sağlığı hakkında soru işaretleri yaratabilir. Varlık fonları genellikle devletlerin en sağlam mali varlıkları olarak kabul edilir, bu yüzden borçlanmaya gitmeleri, ülkenin mali kaynaklarının yetersiz olduğu veya ekonomik sorunlar yaşandığı algısını güçlendirebilir. Özellikle düşük gelirli veya ekonomik olarak zayıf ülkelerde varlık fonlarının borçlanması, uluslararası yatırımcılar nezdinde ciddi bir risk olarak değerlendirilir.
- Kamu borcunun artması: Varlık fonlarının borçlanması, devletin genel borçluluk seviyesini artırabilir. Varlık fonları, kamu borcu dışında bir kaynak olarak görülür, bu nedenle borçlanma yapılması, devletin mali dengesinin bozulmasına neden olabilir. Bu durum, kredi derecelendirme kuruluşları tarafından olumsuz bir şekilde değerlendirilir ve ülkenin kredi notunun düşmesine yol açabilir.
- Riskli yatırım stratejileri: Borçlanan varlık fonları, daha riskli yatırımlara yönelme eğiliminde olabilir. Bu durum, borçlanma yoluyla elde edilen kaynakların daha spekülatif ve volatil piyasalarda kullanılma riskini artırır. Piyasa aktörleri, varlık fonlarının borçlandığına dair bir haber aldığında, fonun risk iştahının arttığı ve daha riskli yatırımlara yönelebileceği algısına kapılabilir.
Aşağıda döviz bazlı tahvil ihracı yapan varlık fonlarını görüyorsunuz:
Varlık fonlarının borçlanması, bazen kaçınılmaz ve stratejik olarak doğru bir adım olabilir. Ancak piyasa aktörleri, bu tür borçlanmaları genellikle olumsuz olarak değerlendirir. Likidite sorunlarına, ülkenin mali sağlığına ilişkin şüphelere ve kamu borcunun artmasına işaret eden bu borçlanmalar, uluslararası yatırımcılar ve finansal piyasalar nezdinde güven kaybına yol açabilir. Sonuç olarak, varlık fonlarının borçlanma kararları dikkatle değerlendirilmeli ve sadece uzun vadeli stratejik hedeflerle uyumlu olduğunda yapılmalıdır.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
NEREDE YAYIMLANDI?

Bloomberg, TCMB Başkanı Karahan'ın, %25'lik asgari ücret zammının uygun olabileceğini söylediğini haberleştirirken IMF Avrupa Direktörü, asgari ücrete hedeflenen enflasyon çerçevesinde zam yapılması gerektiğini söyledi.
25 Eki 2024
YAZARLAR
Eren Kuru
Sipay Hazine Müdürü ve yatırım danışmanı. Daha önce Borsa İstanbul’da İş Geliştirme Departmanı’nda, Vakıf Yatırım'da Yatırım Danışmanlığı ve Algoritmik Trading Departmanı'nda, Ziraat ve Allbatross Portföy tarafında da Fon Yönetimi'nde çalıştı.

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
Yapay zekanın üretkenliği artırarak maliyetleri düşürmesi beklenirken veri merkezleri, gelişmiş çipler, elektrik ve altyapı yatırımları yeni bir maliyet baskısı yaratıyor. Fed yöneticileri, bu yatırımların talebi ve maliyetleri artırarak fiyat artışlarını ekonominin geneline yayabileceği uyarısı yapıyor. Tartışmanın merkezinde ise şu soru var: Yapay zekanın uzun vadeli ucuzluk vaadi, kısa vadeli maliyet dalgasını ne zaman dengeleyebilecek?

Bu hafta yurt içinde Eylül ayı işgücü ve dış ticaret istatistikleri ile üçüncü çeyrek turizm gelirleri öne çıkarken, yurt dışında Fed, Avrupa Merkez Bankası (ECB) ve Japonya Merkez Bankası'nın (BoJ) faiz kararları ön planda.
26 Eki 2026

Küresel endeks sağlayıcılarının Türkiye'ye bakışı sertleşmeye devam ediyor. Haziran ayında MSCI'ın uyarısıyla başlayan süreç, temmuzda S&P DJI'ın Türkiye'yi izleme listesine almasıyla devam etti. Ağustosta FTSE Russell Türk hisselerine yönelik endeks güncellemelerini erteledi. Üç kurumun da aksiyonu fiili dolaşım oranlarının güvenilirliği, hissedar şeffaflığı ve bazı küçük ölçekli şirketlerle ilişkili fonlar üzerinden yapıldığı düşünülen koordineli işlemlere dayanıyor.

Küresel piyasalarda enflasyon dinamikleri, tahvil getirileri ve hisse senedi performansı arasındaki ilişki son dönemde dikkat çekici bir ayrışma sergiliyor. ABD'de enflasyonun beklentilerin üzerinde gelmesine ve Hazine tahvili getirilerinin yüksek seviyelerde seyretmesine rağmen, hisse senedi piyasalarının hala dirençli kalması öne çıkıyor.

AB’nin yeni “Made in Europe” kuralları, AB’den ayrılan İngiltere’yi içeride tutarken otuz yıllık Gümrük Birliği ortağı Türkiye’yi dışarıda bırakıyor. Bu tercihin ardında bir aidiyet ve rekabet kaygısı var. Türkiye’nin yanıtı rica değil, mütekabiliyet olmalı.