AT1 piyasasında rüzgar tersine dönebilir


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Bankalar faaliyetlerini sürdürebilmek ve olası krizlere karşı dayanıklı kalabilmek için farklı katmanlardan oluşan bir sermaye yapısı kurar. Bu yapının en tepesinde, yani en riskli ama en yüksek getiri potansiyeline sahip katmanda AT1, yani “Ek Ana Sermaye” tahvilleri yer alır. AT1’ler, banka ciddi bir mali sıkıntıya girdiğinde ilk zarar yazılan enstrümanlardır. Banka batmadan, faaliyetlerine devam ederken bile bu tahvillerin değeri sıfırlanabilir ya da hisse senedine dönüştürülebilir. Bunun tam karşı ucunda ise senior secured tahviller bulunur; bunlar, bankanın belirli varlıklarıyla teminat altına alındığı için en güvenli, dolayısıyla en düşük getirili borçlanma araçlarıdır ve ancak bankanın tasfiyesi durumunda en son zarar yazar. İkisinin arasında kalan Tier 2 (AT2) tahvilleri ise yalnızca banka fiilen batma noktasına geldiğinde zarara katılır, yani AT1’lere göre daha güvenli sayılır. Özetle, yatırımcı bu merdivende çıktıkça daha fazla risk üstlenir ama karşılığında daha yüksek getiri talep eder.
2026 yılına girerken AT1 piyasası oldukça sancılı bir döneme girdi. Yılbaşından bu yana hem dolar hem euro bazında fazla getiriler negatife döndü. Geçtiğimiz yıl yatırımcılara devlet tahvillerine kıyasla cazip bir ek getiri sunan bu enstrümanlar, şimdi birden fazla cepheden gelen baskıyla karşı karşıya. Peki, ne değişti? Kısaca söylemek gerekirse: Jeopolitik riskler genişledi, düzenleyici belirsizlik arttı ve piyasanın risk alma iştahı belirgin şekilde azaldı.
Ortadoğu’daki İran savaşı, küresel piyasalarda risk algısını derinden etkileyen birincil faktör hâline geldi. Yatırımcılar belirsizlik dönemlerinde doğal olarak daha güvenli limanlara yöneliyor; bu da AT1 gibi yüksek riskli enstrümanlardan kaçışı hızlandırıyor. Eğer bölgedeki gerilim daha da tırmanırsa, AT1 spread’lerinin, yani bu tahvillerin güvenli varlıklara göre ek getiri farkının, daha da genişlemesi kaçınılmaz. Ancak işin bir de öbür tarafı var: Savaş bir şekilde kontrol altına alınırsa, AT1’lerin hâlâ sunduğu %5,5 seviyesindeki euro getirisi, düşük faiz ortamında gelir arayan yatırımcılar için yeniden cazip hâle gelebilir.
Jeopolitik riskin ötesinde, AT1 piyasasını tehdit eden çok daha yapısal bir gelişme var. Avrupa Merkez Bankası, geçtiğimiz yılın son çeyreğinde masaya bir öneri koydu: AT1 tahvillerinin zarar emme kapasitesini ya güçlendirmek ya da bu enstrümanları bankaların ana sermaye hesabından tamamen çıkarmak. Bu önerilerden herhangi biri hayata geçerse, şu an piyasada işlem gören AT1’ler “eski nesil” enstrümanlara dönüşecek ve büyük ihtimalle ilk fırsatta geri çağrılacaktır. Basitçe anlatmak gerekirse, bugün bildiğimiz AT1 piyasası kökten değişebilir.
Değerleme tarafında da dikkat çekici bir tablo var. AT1 ile Tier 2 tahvilleri arasındaki getiri farkı şu an 170 baz puan civarında; oysa son beş yılın ortalaması 320 baz puandı. Yani AT1’ler, taşıdıkları ekstra riske kıyasla tarihsel olarak oldukça dar bir primle işlem görüyor. Evet, bu beş yıllık dönem Credit Suisse’in çöküşü ve Rusya-Ukrayna savaşı gibi uç olayları içeriyordu. Ama bugün de İran savaşı gibi ciddi bir risk masada duruyor. Spread’lerin bu kadar dar kalması, piyasanın ya riskleri hafife aldığına ya da getiri arayışının sağduyuyu gölgelediğine işaret ediyor olabilir.
Birincil piyasadaki tablo da parlak değil. Bu yılın başından bu yana AT1 ihraç hacmi %21 düşerek 3,5 milyar dolar geriledi. HSBC’nin tek başına 2,5 milyar dolarlık büyük ihracı olmasaydı, resim çok daha kasvetli olurdu. Savaş ortamının yarattığı dalgalanma, bankaların uygun ihraç penceresi bulmasını zorlaştırıyor. Olumlu taraftan bakılırsa, 2026’da vadesi gelen tüm AT1’ler şu ana kadar sorunsuz şekilde geri çağrıldı; bu da en azından “call” riskinin, yani bankaların tahvili geri çağırmama riskinin, şimdilik kontrol altında olduğunu gösteriyor.
Bankaların AT1 ihracını sürdürmeleri için hâlâ güçlü bir ekonomik neden var. Avrupa bankalarının ortalama özkaynak maliyeti %10,6 ile %13,4 arasındayken, %5,5’lik AT1 getirisi çok daha ucuz bir sermaye kaynağı. Bu maliyet avantajı, düzenleyici belirsizliklere rağmen bankaların AT1 piyasasını kolayca terk etmeyeceği anlamına geliyor. Ancak yatırımcı tarafında dikkat edilmesi gereken bir nokta var: Bankaların agresif hisse geri alım programları, sermaye tamponlarını eriterek tahvil sahiplerinin güvenlik marjını azaltıyor olabilir.
Burada sadece Avrupa’ya özgü bir hikâyeden bahsetmediğimizin altını çizmek gerekiyor. AT1 piyasası küresel bir ekosistem. İran savaşının tetiklediği risk-off dalgası ve ECB’nin düzenleyici önerileri, yalnızca Avrupa bankalarının AT1’lerini değil, dünyanın dört bir yanındaki benzer enstrümanları da baskı altına alma potansiyeli taşıyor. Asya’daki, Ortadoğu’daki ve gelişmekte olan ülkelerdeki banka AT1’leri, Avrupa’daki spread genişlemesinden doğrudan etkileniyor; çünkü küresel yatırımcılar bu enstrümanları tek bir varlık sınıfı olarak fiyatlıyor. 2023’te Credit Suisse’in AT1’lerinin sıfırlanmasının tüm dünyada AT1 piyasasını nasıl sarstığını hatırlayalım. Bugün de benzer bir bulaşıcılık riski mevcut: Avrupa’da AT1’lere yönelik düzenleyici veya piyasa kaynaklı bir şok, küresel ölçekte domino etkisi yaratabilir.
AT1 piyasası şu anda bir kavşakta. Kısa vadede İran savaşının seyri belirleyici olacak; orta ve uzun vadede ise ECB’nin düzenleyici tercihleri bu enstrüman sınıfının kaderini şekillendirecek. Yatırımcıların %5,5’lik getirinin cazibesine kapılmadan önce bir adım geri atması ve büyük resme bakması gerekiyor. Carry güzel bir şeydir; ama karşılığında üstlendiğiniz risk, bir gecede tüm o ek getiriyi ve daha fazlasını silip süpürebilir. AT1’ler hâlâ fırsat sunuyor olabilir; ancak bu fırsatın bedeli, her zamankinden daha yüksek bir belirsizliktir.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
YAZARLAR
Eren Kuru
Sipay Hazine Müdürü ve yatırım danışmanı. Daha önce Borsa İstanbul’da İş Geliştirme Departmanı’nda, Vakıf Yatırım'da Yatırım Danışmanlığı ve Algoritmik Trading Departmanı'nda, Ziraat ve Allbatross Portföy tarafında da Fon Yönetimi'nde çalıştı.

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR

İş Bankası’nın ana destekçiliğinde 2017'den bu yana süren Workup Girişimcilik Programı’nın 14. dönemi, çevrimiçi düzenlenen Demo Day etkinliğiyle tamamlandı. Yapay Zekâ Fabrikası’nın yürüttüğü bu dönemde 10 teknoloji girişimi mezun oldu. Dönemi öne çıkaran iki gelişme var: Mezunların 10'da 8'i işini doğrudan yapay zeka üzerine kuruyor ve seçim süreci bu kez bilinçli olarak İstanbul, Ankara ve İzmir’in dışına açıldı. Yeni mezunlarla birlikte programın toplam mezun sayısı 198'e ulaştı.
05 Kas 2026
Türk Devletleri Teşkilatı'nın (TDT) 13. Zirvesi 29-30 Ekim'de Ankara'da yapıldı. Türkiye, Azerbaycan, Kazakistan, Kırgızistan ve Özbekistan TDT'nin üyesi; Türkmenistan, Macaristan ve Kuzey Kıbrıs Türk Cumhuriyeti ise gözlemcisi. Zirvenin sonunda üye devletler 163 maddelik Ankara Bildirisi'ni kabul etti. Bildiri ortak alfabeden küp uyduya, savunma sanayisi kolejinden ulaşım koridorlarına kadar pek çok konuyu kapsıyor.
ABD’de 2026 ara seçimlerinin Demokratların hem Temsilciler Meclisi hem de Senato’da çoğunluğu elde etmesiyle sonuçlanması, Amerikan ekonomisi ve küresel finansal piyasalar açısından yeni bir siyasi denge oluşturdu. Ancak seçim sonuçlarının ekonomi politikalarında radikal bir yön değişikliğinden ziyade, yürütme ve yasama organları arasındaki anlaşmazlıkları artırması bekleniyor.
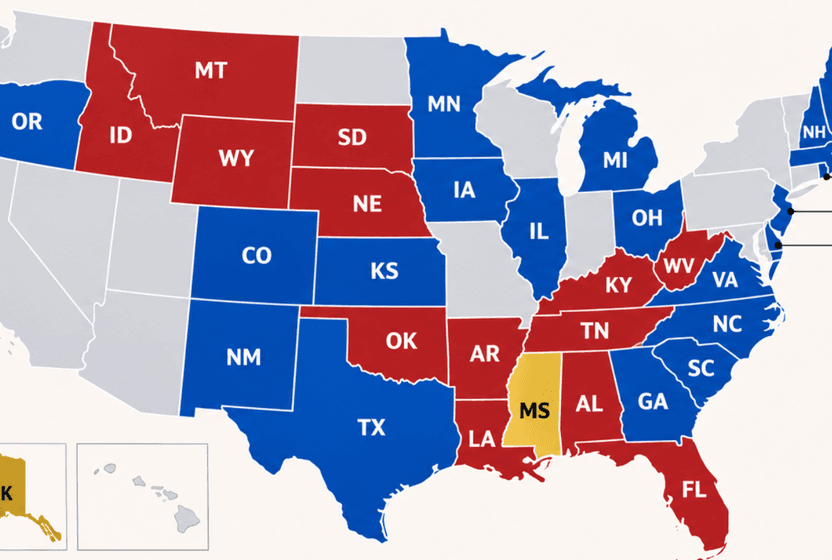
ABD'de 2026 ara seçimleri, Trump'ın ikinci döneminin kalan son iki yılının çerçevesini belirlemiş durumda. Resmi olmayan sonuçlara göre demokratlar hem temsilciler meclisinde hem de senatoda çoğunluğu ele geçirdi. Temsilciler meclisini demokratların kazanması beklenen bir sonuçtu. Sürpriz, cumhuriyetçilerin yıllardır elinde tuttuğu eyaletlerde de koltuklarını yitirerek senato tarafını da kaybetmesi oldu. Bu sonuç Washington'da Trump'ın gücünün yeniden dengelenmesi sürecini başlatırken, önümüzdeki iki yılın maliye, ticaret ve dış politika gündemini doğrudan etkileyecek
İstanbul Sanayi Odası’nda (İSO) 13 yıldır devam eden Erdal Bahçıvan dönemi sona erdi. 4 Kasım'da yapılan seçimlerde Adnan Dalgakıran, Bahçıvan'ın desteklediği Ender Yılmaz'ı 67'ye karşı 86 oyla geride bırakarak İSO'nun 2026-2030 dönemi Yönetim Kurulu Başkanı seçildi. Peki yeni İSO Başkanının programında hangi başlıklar var?