Finansal erişim yolculuğu


Kariyer gelişimi için sertifikalı eğitimler: Advicemy
İş hayatı çoğu zaman zorlayıcı ve stresli. Farklı karakterlerdeki insanlarla profesyonel ilişkiler kurmak; hiyerarşiyi, zamanı, işleri, ilişkileri yönetebilmek; tüm bunları duygusal bir yaşamı idare ederken yapmak çoğu zaman zorlayıcı…
Daha fazlasını öğren →
 Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
Ödeal Kurucu Ortağı
Türkiye gibi gelişmekte olan ülkeler için, eski deyimle “ekonominin kayıt altına alınması” ve bu oranın sürekli olarak artırılması temel bir ihtiyaç. Aslında finansal erişim denen olgu biraz da bu amaca hizmet ediyor. Finansal teknoloji şirketlerinin ortaya çıkması ve yaygınlaşmasından önce aylık kotalar, sabit maliyetler ve yıldırıcı bürokratik işlemler nedeniyle Türk ekonomisinin temeli olan KOBİ’ler, ciddi bir şekilde finansal sisteme erişim ve farklı finansal araçlardan yararlanma sorunu yaşıyordu. Tüm dünyada olduğu gibi Türkiye’de de alışverişlerde ve tüm ekonomide kart kullanım oranı hızla artmış, küçük işletmeler ise tüketicilerin bu taleplerine aynı hızda yanıt verememişti. Ödeal, 6 yıl önce o dönemin alışveriş ekosistemini doğru okuyup finansal erişilebilirlik ihtiyacını doğru tespit ederek Cepte POS ile Türkiye’de ilk kez, cep telefonunu POS olarak kullanma imkânı sunmuştu. Buradaki hedef sadece maliyetler ve bürokrasi nedeniyle POS yatırımı yapamayan KOBİ’lere çok düşük maliyetli ve bürokrasisiz finansal bir alternatif sunmak değildi, aynı zamanda onlara bankacılık sistemine daha fazla dâhil olma kapısı da açılıyordu.
2010’lu yılların başları, bir bakıma Türkiye’nin finansal erişim olgusuyla tanışma yıllarıydı. Tabii, finansal erişim olgusunun Türkiye’deki gelişiminden önce kısaca dünya öyküsünü özetlemekte fayda var. Finansal erişim (financial inclusion) hakkındaki ilk uyarıları yapanlardan biri, 1994’teki “Bankacılık sistemi elbette çok önemli ama finansal erişim, sadece bankacılık sisteminin çözebileceği bir sorun değil” açıklamasıyla Bill Gates olmuştu. 2000’li yılların başında ise iş insanlarının yanı sıra OECD gibi uluslararası kuruluşlar da devletlerin bu konuya el atması gerektiğini dillendirmeye başladı. Nitekim 2006’de OECD tarafından düzenlenen bir yuvarlak masa toplantısında, “Finansal erişimde sadece bankalara güvenmek çözüm sağlamıyor” değerlendirilmesi yapıldı.
Peki, bankalar neden çözüm sağlamıyor? Çünkü başta maliyet altyapısı olmak üzere, bankaların temel amacı finansal erişimi sağlamak değil. Bankalar için belirli bir hedef kitlenin altına ulaşmak pek mümkün değil zira orada ne birim ekonomisi ne de ölçek ekonomisi çalışıyor. Dolayısıyla bu ekosistemin çok ciddi bir risk yapısı var.
Bunu kimler yapacak? Teknoloji yoğun, maliyeti düşük ve dinamik şirketler elbette. Ama bunun için bir lisanslama mekanizması gerekliydi. Tam bu noktada 2007’de Avrupa Birliği, “Ödeme Hizmetleri Direktifi”ni yayımladı. Bu direktifle birlikte aynı zamanda felsefi bir dönüşüm de başladı. Eskiden “ödeme sistemleri” olan tanım “ödeme hizmetleri” hâline geldi. Başka bir ifadeyle ödeme hizmetleri, aynı ev ve iş yerlerine ulaştırılan elektrik ve su hizmetleri gibi devletlerin, lisanslı özel şirketler aracılığıyla verdiği kamu hizmetleri kapsamına alındı.
Türkiye’de süreç nasıl bir seyir izledi? Kamu otoritelerinin ana bir düşüncesi vardı: Bankalarda var olan operasyon yüklerini arındırıp sadeleştirelim. Dolayısıyla bankacılıktan risk ve faiz çıkarıldı, geriye kalan vadesiz mevduat türevi yapıya ise e-para dendi. Böylesi bir yapının sermaye sorumluluğu da 300 milyon dolardan 5 milyon TL’ye indirildi. Ardından yetki ve sermaye yeterliliği daha da düşürüldü ve adı “ödeme hesabı” olsun dendi. Burada şöyle önemli bir değişim oldu: E-para sisteminde ödeme kuruluşuna istediğiniz kadar para yatırıp gidiyordunuz ancak ödeme hesabı sisteminde, yatırdığınız paranın nereye transfer edileceğini de belirtmek durumundasınız.
Son olarak, 2019’da finansal teknoloji sektörünü üç farklı açıdan etkileyen “ödeme ve menkul kıymet mutabakat sistemleri, ödeme hizmetleri ve elektronik para kuruluşları” hakkında bir kanun çıkarıldı. Kanunun yarattığı değişimlerden ilki ve en önemlisi, fonların bulunduğu hesap üzerindeki hakkın ve inisiyatifin tamamen vatandaşa verilmesiydi. Sektörü etkileyecek boyutlarından bir diğeri ise değişen rekabet koşulları oldu. Üçüncü değişiklik ise TCMB’nin bu alandaki yetkilerinin artırılmış olmasıydı. Tüm bu gelişmelerle birlikte amiyane tabirle patron değişti, BDDK lisansıyla faaliyete başlayan kurumlar artık TCMB lisansıyla faaliyete devam ediyor.


Kaydet

Okuma listesine ekle
Paylaş
Paretoİş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?
7 Aralık Pazartesi sabahından herkese günaydın. Bu hafta gündemimizde S&P Global’in ile IHS Markit'in 44 milyar dolarlık birleşmesi, Birleşik Krallık caddelerindeki kriz, Xiaomi’nin pazar payını artırmaya yönelik yeni stratejisi ve Ryanair’in Boeing 737 Max’ın itibarını kurtarma operasyonu var.
07 Ara 2020
YAZARLAR
Pareto
İş dünyasından içgörü, sektör analizleri ve gelecek öngörüleri her pazartesi ve perşembe e-posta kutunuzda.
İLGİLİ OKUMALAR
NVIDIA’nın kurucu CEO’su Jensen Huang’ın, Çin istihbaratıyla bağlantılı olduğu öne sürülen iş insanı Alice Huang ile ilişkisi hakkındaki inceleme sürerken şirket içinden bir yöneticiyle de evlilik dışı ilişki yaşadığı iddia edildi. Yönetim kurulunun Huang’ın geleceğini görüştüğüne ilişkin haberler, çip devinin kurucusuna bağımlılığını yeniden gündeme taşıdı.
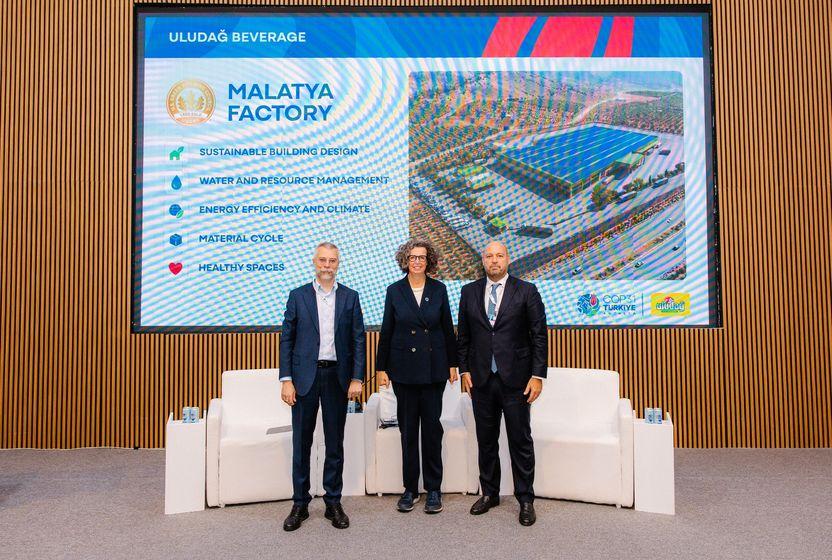
Uludağ İçecek, Malatya’da yıllık yaklaşık 140 milyon litre üretim kapasitesi ve 110’un üzerinde doğrudan istihdam hedefliyor. EBRD’nin finansman sağladığı yatırımda enerji ve su verimliliği öne çıkıyor.
11 Kas 2026
2026 başında yöneticiler, her yıl olduğu gibi yine “Geçen yıl iyi geçti ama seneye işimiz çok zor” demeçlerini verdiklerinde bu açıklamalar, pek ciddiye alınmamıştı. Kasım ayına gelindiğinde ise ne yazık ki o açıklamaların doğru olduğu ortaya çıktı. Ekim ayında satışlar %31 düşerken yılın ilk 10 ayında 160 bin daha az araç satıldı.
Bir insanın başarıya nasıl ulaştığını anlatan çok hikaye var. Peki ya sonra? Kazandığı parayı, şöhreti ve söz hakkını ne için kullanıyor? “Etki Alanı” yazı dizisinin ikinci yazısında Novak Djokovic var.
Koç Holding, Küresel İş Ortağı olduğu COP31 kapsamında düzenlediği “Kurumsal Eylemden Geniş Ölçekli Su Dayanıklılığına” başlıklı panelde su taahhüdünü duyurdu. 2025 baz yılına göre 2040’a kadar operasyonel tatlı su çekimini yüzde 85 azaltmayı hedefleyen Koç Holding, su kaynaklarının sürdürülebilirliği için öncü şirketleri biraraya getiren Water Resilience Coalition’a (WRC) katıldığını da açıkladı.
09 Kas 2026