Girişi kolay, çıkışı zor: Verim eğrisi kontrolü daha önce nasıl uygulandı, nasıl sonuçlandı?


 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Merkez bankalarının çoğu yalnızca gecelik politika faizini belirler, tahvil piyasasının geri kalanını serbest bırakır. Verim eğrisi kontrolünde (yield curve control – YCC) ise banka bir adım daha ileri gider: Belirli bir vadedeki (genellikle 3-10 yıl) devlet tahvilinin getirisine somut bir hedef koyar ve bu hedefi korumak için gerektiği kadar tahvil alıp satacağını taahhüt eder.
Bu, niceliksel genişlemeden (QE) farklıdır: QE'de banka "şu kadar tahvil alacağım" der, fiyatın nereye gideceğine piyasa karar verir; YCC'de ise banka "faiz şu seviyede kalacak" der, ne kadar tahvil alınacağına piyasa karar verir. İkinci yaklaşım, taahhüt inandırıcı olduğu sürece bilançoyu fazla şişirmeden faizi düşük tutabilir ama taahhüt bir kez ciddi biçimde sorgulanırsa banka kendini sınırsız alım yapmak zorunda hissedebilir. Bu yüzden YCC, para politikası tarihinde yalnızca dört ülkede ve genellikle olağanüstü koşullarda denendi.
ABD (1942-1951): Savaşı ucuza getirmenin bedeli
Modern YCC tartışmalarının referans noktası, 2. Dünya Savaşı dönemi ABD'sidir. Fed, Nisan 1942'de Hazine'nin talebiyle kısa vadeli bono faizini yüzde 0,375'te (3/8 puan), uzun vadeli tahvil faizini de yüzde 2,5'te sabitledi. Amaç netti: Devasa savaş harcamalarını piyasa faizinin çok altında bir faizle finanse etmek.
Bu dar hedefe ulaşıldığı için "başarılı" sayılabilir; Fed dokuz yıl boyunca eğriyi neredeyse hiç sapmadan korudu. Ancak bu bedelsiz değildi. Fed, bu süreçte para politikası bağımsızlığını fiilen Hazine'ye devretti ve enflasyonu kontrol etme görevini askıya aldı. Savaş bitince biriken talep ve para arzı fazlası enflasyonu körükledi; Kore Savaşı'nın getirdiği ek fiyat baskısıyla durum sürdürülemez hâle geldi.
Şubat 1951'de Fed, faiz taahhüdünü artık koruyamayacağını Hazine'ye bildirdi ve o yılki Hazine-Fed Uzlaşması ile peg resmen sona erdi. İlginçtir ki bu çıkış piyasalarda büyük bir çalkantı yaratmadı ama modern merkez bankası bağımsızlığı fikrinin doğum belgesi sayılır.
Birleşik Krallık (1945-1947): Daha az bilinen bir deneme
Genelde gözden kaçan bir başka örnek İngiltere'dir. Savaş boyunca uzun vadeli devlet tahvili (gilt) getirileri yüzde 3 civarında sabitlenmişti; 1945'te iktidara gelen İşçi Partisi hükümetinin Maliye Bakanı Hugh Dalton, bunu yüzde 2,5'e indirmeyi hedefleyen "ultra ucuz para" politikasını başlattı. Hazine, bu seviyenin üzerindeki tahvil ihraçlarını kabul etmeyerek piyasayı fiilen yönlendirmeye çalıştı. Ancak savaş sonrası birikmiş talep ve bol likidite karşısında yatırımcılar yüzde 2,5'i yeterli getiri bulmadı; 1947'ye gelindiğinde hedef fiilen terk edilmek zorunda kalındı.
Dönemi inceleyen iktisatçılar bu deneyi genellikle bir başarısızlık olarak değerlendirir. Temel sorun doğrudan enflasyon yaratması değil, piyasanın uzun vadeli beklentilerinin yanlış okunmasıydı.
Japonya (2016-2024): En uzun soluklu, en çok veri üreten deneme
Modern dönemin en kapsamlı örneği Japonya'dır. Merkez Bankası (BoJ), yıllardır süren deflasyonla mücadele kapsamında Eylül 2016'da 10 yıllık tahvil getirisini yüzde 0 civarında, kısa vadeli faizi de eksi yüzde 0,1'de sabitlemeyi hedefledi; başlangıçtaki dalgalanma bandı yalnızca artı/eksi 0,1 puandı.
- Banka bu bandı yıllar içinde kademeli olarak genişletti: Temmuz 2018'de 0,2 puana, Mart 2021'de 0,25 puana, Aralık 2022'de 0,5 puana ve Temmuz 2023'te fiilen 1 puana kadar. Her genişleme, piyasanın bandı zorladığı bir dönemin hemen ardından geldi.
Politikanın bedeli giderek büyüdü. BoJ, hedefi savunmak için o kadar çok tahvil satın aldı ki 2023 başında toplam Japon devlet tahvili stokunun rekor yüzde 53'ünü elinde tutar hâle geldi; bu oran sonraki yıllarda da yüzde 50'nin üzerinde seyretti ve ancak 2026 başında, üç buçuk yıl aradan sonra ilk kez yeniden yüzde 50'nin altına indi. Bu denli yüksek bir kamu payı, piyasa katılımcıları ve IMF gibi kurumlar tarafından yıllarca tahvil piyasasının likiditesini ve fiyat keşfi işlevini bozan bir risk olarak eleştirildi. Ayrıca ABD ile Japonya arasında açılan faiz makası yeni carry-trade baskısını artırdı; yen, Ekim 2022'de doların karşısında 24 yılın en düşük seviyesini gördü.
Sonunda BoJ, Mart 2024'te hem negatif faizi hem YCC çerçevesini resmen sonlandırdı. Bu 2007'den bu yana ilk faiz artışıydı. Bankanın o tarihten sonra izlediği yol dikkat çekici: Kademeli artışlarla faiz Temmuz 2024'te yükseldi, Ocak 2025'te yüzde 0,5'e, aynı yılın sonunda yüzde 0,75'e, Haziran 2026'da ise yüzde 1'e taşındı. Bu, Avustralya'daki gibi bir çöküşe değil, görece kontrollü bir "yumuşak iniş"e işaret ediyor; YCC'nin doğru zamanlama ve şeffaf iletişimle nispeten sorunsuz terk edilebileceğini gösteren nadir bir örnek.
Avustralya (2020-2021): Ders niteliğinde bir çöküş
RBA, Mart 2020'de pandeminin şokunu yumuşatmak için 3 yıllık tahvil getirisini yüzde 0,25'e sabitledi; Kasım 2020'de bu hedefi yüzde 0,10'a indirdi. Bankanın kendi resmî değerlendirmesine göre, yalnızca bu hedefi korumak için yaklaşık 36 milyar Avustralya doları tutarında tahvil satın alındı. Politika 18 ay boyunca oldukça iyi çalıştı; RBA çoğu zaman yalnızca birkaç baz puanlık sapmalarda küçük müdahalelerde bulunuyordu.
Temmuz 2021'de banka, hedefi bir sonraki vadeye taşımak yerine mevcut Nisan 2024 tahviliyle sınırlı tutarak fiilen bir "bitiş tarihi" ilan etti. Ancak süreç beklenenden çok daha hızlı bozuldu: Enflasyon beklentileri Ekim 2021'de hızla yükselince piyasa hedefi test etmeye başladı, RBA birkaç günlük savunmanın ardından 2 Kasım 2021'de (Melbourne Cup günü) hedefi resmen terk etti. Hedeflenen tahvilin getirisi günler içinde yüzde 0,10'dan yüzde 0,78-1,00 aralığına fırladı yani neredeyse on kat.
RBA'nın 2022'deki kendi iç değerlendirmesi bu çıkışı açıkça "düzensiz" olarak tanımladı ve bankanın itibarına zarar verdiğini kabul etti. Bu vaka, YCC literatüründe klasik bir "Böyle yapılmamalı" örneği olarak anılıyor.
Denendi ama uygulanmadı: Diğer adaylar
Başka merkez bankaları da YCC'yi masaya yatırdı ama fiilen uygulamadı. Fed, 2020'de FOMC toplantı tutanaklarına göre üç tarihsel örneği (kendi 1942-51 deneyimi, BoJ ve RBA) doğrudan inceledi, ancak mevcut QE programının yeterli olduğuna karar verip vazgeçti. Kanada Merkez Bankası benzer bir seçeneği erken pandemi döneminde değerlendirdi, uygulamaya koymadı.
- Avrupa Merkez Bankası ise resmî bir YCC ilan etmemekle birlikte, 2022'de tanıttığı Aktarım Koruma Aracı (TPI) ile üye ülkeler arasındaki tahvil getiri farklarını sınırlamayı amaçlayan benzer bir mantık izliyor.
Bana göre bu dört vakanın ortak paydası, YCC'nin girişte değil çıkışta zorlanan bir araç olması. Kısa vadeli, net ve inandırıcı bir hedefe (savaş finansmanı, pandemi şoku) bağlı kalındığında piyasaları sakinleştirmede oldukça etkili olabiliyor; nitekim hem ABD hem Japonya, dar anlamda "hedefe ulaşma" testini geçti.
Ancak asıl risk, taahhüdün sürdürülemez hâle geldiği andaki çıkışta ortaya çıkıyor. Merkez bankası enflasyonist baskı karşısında sözünü tutamayacağını piyasaya hissettirdiği anda YCC bir tuzağa dönüşüyor: Banka ya sınırsız alım yaparak bilançosunu daha da şişirmek ya da taahhüdü bozup güvenilirliğini kaybetmek zorunda kalıyor.
- Japonya'nın nispeten düzenli çıkışıyla Avustralya'nın ve savaş sonrası İngiltere'sinin kaotik çöküşü arasındaki fark, büyük ölçüde zamanlama, kademelilik ve iletişim kalitesiyle açıklanabilir; BoJ yıllar içinde bandı adım adım genişleterek piyasayı hazırladı, RBA ve Dalton dönemi İngiltere'si ise taahhüdü neredeyse bir gecede terk etmek zorunda kaldı.
Kişisel kanaatim, YCC'nin bundan sonra da ancak savaş veya pandemi gibi gerçekten istisnai şoklarda, üstelik baştan makul ve kademeli bir çıkış takvimiyle birlikte gündeme gelmeye devam edeceği yönünde. Sıradan bir konjonktür aracı hâline gelmesi, hem merkez bankası bağımsızlığı hem güvenilirliği açısından göze alınamayacak kadar riskli görünüyor.
Japonya örneğinin gösterdiği gibi "başarılı" sayılan bir YCC bile, piyasa fiyatlama mekanizmasını yıllarca bastırarak, çıkışı daha da zorlaştıran bir bağımlılık yaratabiliyor bu da aracın en az giriş kadar, çıkış tasarımıyla da değerlendirilmesi gerektiğini gösteriyor.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
YAZARLAR
Eren Kuru
Sipay Hazine Müdürü ve yatırım danışmanı. Daha önce Borsa İstanbul’da İş Geliştirme Departmanı’nda, Vakıf Yatırım'da Yatırım Danışmanlığı ve Algoritmik Trading Departmanı'nda, Ziraat ve Allbatross Portföy tarafında da Fon Yönetimi'nde çalıştı.

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR

İş Bankası’nın ana destekçiliğinde 2017'den bu yana süren Workup Girişimcilik Programı’nın 14. dönemi, çevrimiçi düzenlenen Demo Day etkinliğiyle tamamlandı. Yapay Zekâ Fabrikası’nın yürüttüğü bu dönemde 10 teknoloji girişimi mezun oldu. Dönemi öne çıkaran iki gelişme var: Mezunların 10'da 8'i işini doğrudan yapay zeka üzerine kuruyor ve seçim süreci bu kez bilinçli olarak İstanbul, Ankara ve İzmir’in dışına açıldı. Yeni mezunlarla birlikte programın toplam mezun sayısı 198'e ulaştı.
05 Kas 2026
Türk Devletleri Teşkilatı'nın (TDT) 13. Zirvesi 29-30 Ekim'de Ankara'da yapıldı. Türkiye, Azerbaycan, Kazakistan, Kırgızistan ve Özbekistan TDT'nin üyesi; Türkmenistan, Macaristan ve Kuzey Kıbrıs Türk Cumhuriyeti ise gözlemcisi. Zirvenin sonunda üye devletler 163 maddelik Ankara Bildirisi'ni kabul etti. Bildiri ortak alfabeden küp uyduya, savunma sanayisi kolejinden ulaşım koridorlarına kadar pek çok konuyu kapsıyor.
ABD’de 2026 ara seçimlerinin Demokratların hem Temsilciler Meclisi hem de Senato’da çoğunluğu elde etmesiyle sonuçlanması, Amerikan ekonomisi ve küresel finansal piyasalar açısından yeni bir siyasi denge oluşturdu. Ancak seçim sonuçlarının ekonomi politikalarında radikal bir yön değişikliğinden ziyade, yürütme ve yasama organları arasındaki anlaşmazlıkları artırması bekleniyor.
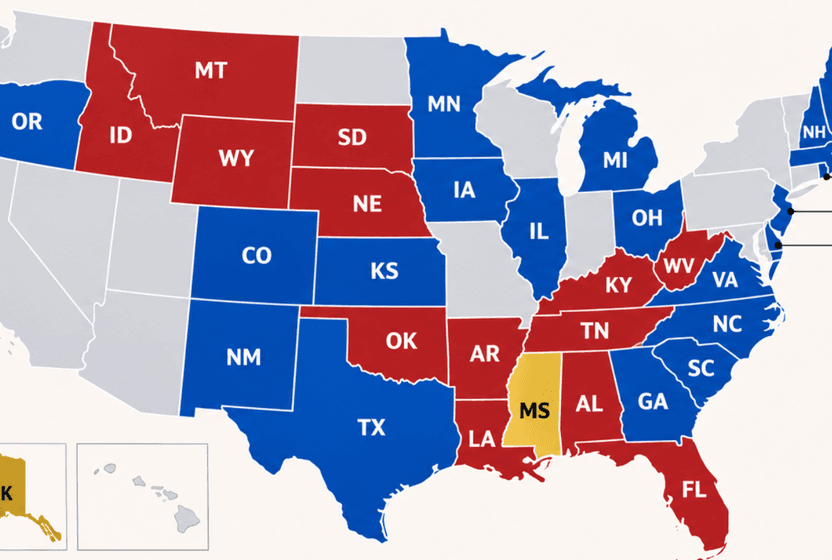
ABD'de 2026 ara seçimleri, Trump'ın ikinci döneminin kalan son iki yılının çerçevesini belirlemiş durumda. Resmi olmayan sonuçlara göre demokratlar hem temsilciler meclisinde hem de senatoda çoğunluğu ele geçirdi. Temsilciler meclisini demokratların kazanması beklenen bir sonuçtu. Sürpriz, cumhuriyetçilerin yıllardır elinde tuttuğu eyaletlerde de koltuklarını yitirerek senato tarafını da kaybetmesi oldu. Bu sonuç Washington'da Trump'ın gücünün yeniden dengelenmesi sürecini başlatırken, önümüzdeki iki yılın maliye, ticaret ve dış politika gündemini doğrudan etkileyecek
İstanbul Sanayi Odası’nda (İSO) 13 yıldır devam eden Erdal Bahçıvan dönemi sona erdi. 4 Kasım'da yapılan seçimlerde Adnan Dalgakıran, Bahçıvan'ın desteklediği Ender Yılmaz'ı 67'ye karşı 86 oyla geride bırakarak İSO'nun 2026-2030 dönemi Yönetim Kurulu Başkanı seçildi. Peki yeni İSO Başkanının programında hangi başlıklar var?