





Yatırım Finansman ile Gündem Masası

Yatırım Finansman 'da YF Yüzyüze ile görüntülü görüşme yaparak kolayca hesabınızı açabilir ve sermaye piyasalarında anında işlem yapmaya başlayabilirsiniz.
Daha fazlasını öğren →
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Berna Önsel, Strateji ve Yatırım Danışmanlığı Uzmanı
Merkez Bankaları Sıkılaştırmayı Sürdürüyor
Piyasalar yeni haftaya bankalara ilişkin endişelerin süregelmesi ile başlasa da odağın ikinci işlem günü ile birlikte beklenen Fed kararına kaydığını söylemem mümkün. Her ne kadar toplantıya kadar olan süreçte faiz artırım beklentileri fiyatlansa da karara ilişkin belirsizlik temkinli hareketlere de öncülük etti.
Merkez bankalarının, bankalara ilişkin gelişmeleri takip ettiğini ancak ekonomilerin mevcut krizden etkilenmeyeceği düşüncesinin öne çıktığını görüyoruz. Avrupa Merkez Bankası ve ABD Merkez Bankası’nın ardından İsviçre Merkez Bankası’nın da 50 baz puan artış gerçekleştirmesi bu görüşü destekler nitelikte.
Konuya geri dönecek olursak Fed’in karar metni son 2 – 3 toplantı baz alındığında en güvercin metin olarak değerlendirilebilir. Hatırlatmamız gerekirse, banka her iki toplantıda bir gelecek dönem projeksiyonlarını ve noktasal grafik (dot plot) yayımlıyor. Karar metnindeki en büyük değişiklik “on going” olarak belirtilen faiz artışları ibaresi (devam edecek olan faiz artışları) bazı ek faiz artışları cümlesi ile değiştirildi. Bu, sene içinde faiz indirimi anlamına gelmese de süreçte yavaşlamaya gidilebileceğine işaret ediyor.
Yayımlanan projeksiyon metninde ise ekstra 25 baz puanlık bir faiz artırımı daha bekleniyor. Mart ayı başında Başkan Powell faizlerin beklenenden daha yüksek seviyede belirlenebileceğini belirterek projeksiyonlarda yukarı yönlü revizyon sinyali vermişti. Ancak Aralık projeksiyonuna göre 2023 zirve faizi medyan tahmini %5,1 ile değişiklik göstermedi.
Karara ilk etapta pozitif tepki veren piyasalar, ana ortalamaların üzerine yükselse de kalıcılık sağlanamadı. Başkan Powell’ın basın açıklamasında Fed’in finansal istikrarı mı fiyat istikrarını mı seçeceği konusuna cevap arandı. Faizleri artırmamız gerekirse, bunu yapacağız ve daha sıkı kredi koşulları faiz artırımı yerine geçebilir açıklamaları bankanın parasal sıkılaştırma (QT) sürecine ve finansal istikrar sağlanması konusundaki kararlılığına işaret etti. İçinde bulunduğumuz süreçte QT’nin durdurulması, bankanın varlık satışını durduracağı anlamına gelir ki bu da küresel piyasalar üzerinde risk algısını artırabilir.
Özetlememiz gerekirse, banka önümüzdeki bir toplantıda daha 25 baz puan artırıma sıcak bakıyor bunun ardından ise 13 – 14 Haziran toplantısında para politikasına ilişkin değişiklikler duyurması beklentiler dahilinde. Bu süreç içerisinde ise bankaların görünümü, ekonomik veriler ve piyasa tepkileri kararlar üzerinde belirleyici olacaktır.
Bu hafta JPMorgan’ın First Republic Bank’a danışmanlık sağlayacağını açıklaması, Signature Bank’ın New York Community’nin iştiraki Flagstar Bank bünyesine geçmesi, FDIC’nin Silicon Valley Private Bank için 22 Mart’a kadar ve Silicon Valley Bridge Bank için 24 Mart’a kadar satın alma teklifi kabul edeceğini açıklaması ve süreyi uzatması bankacılık sektörüne ilişkin son gelişmeler olarak izlendi. ABD Senatosu Bankacılık Komitesi, Silicon Valley Bank ve Signature Bank'ın iflası ile ilgili duruşmaların ilkinin 28 Mart'ta yapılacağını açıkladı.
Bilanço Sorunu
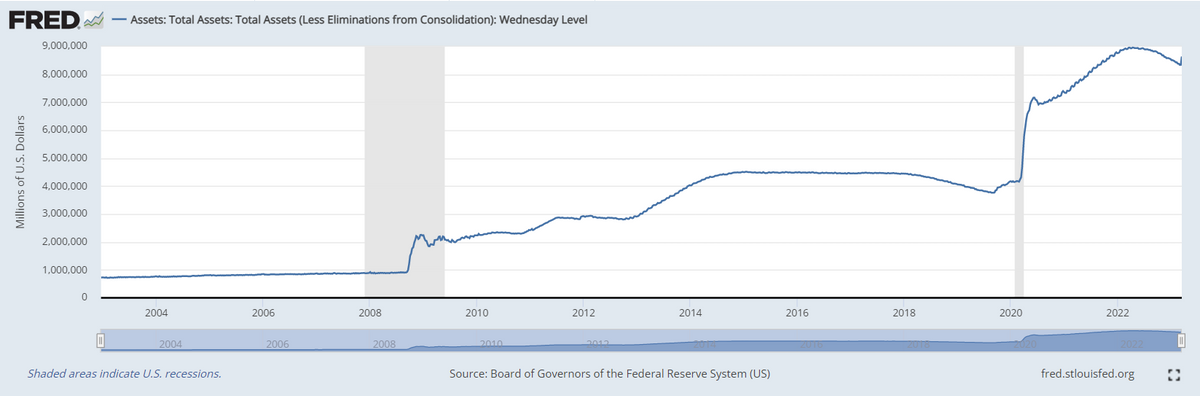
Fed’in bilançosu son dönemde alınan ek önlemler ve açılan likidite kanallarıyla yeniden büyümeye geçti. Ekim 2017'den Mart 2019'a kadar 675 milyar dolarlık bilanço küçültme de dâhil olmak üzere önceki sıkılaştırma girişimlerine rağmen, Fed'in finansal varlıkları son 15 yılda katlanarak arttı.
Mevcut sıkılaştırma pek bir etki yaratmadı. 8 Mart'ta Fed hala 8,34 trilyon dolarlık varlığa sahipti. Bu, geçen Nisan'daki 8,97 trilyon dolarlık zirveden yalnızca %7 daha az. Bu hız devam ederse – piyasa koşulları baz alınarak - 6 trilyon dolar aralığına ulaşılmasının iki yıl alacağı tahmin ediliyor. Pandemi öncesinde bilanço büyüklüğü 4 trilyon dolar seviyesindeydi.
Hatırlatmamız gerekirse ABD borçlanma tavanı 31,5 trilyon dolar ve bunun büyük bir kısmını Fed finanse etti. Borçlanma tavanına ilişkin henüz net bir gelişme olmaksızın, temerrüde düşme riski sürüyor. Fitch Ratings, Amerika'yı "temerrüde düşmekten kaçınılsa bile" AAA olan kredi notunun düşürülebileceği konusunda geçtiğimiz haftalarda uyardı.
Bütçe gelişmelerini takip eden Sorumlu Federal Bütçe Komitesi’ne göre, önümüzdeki 30 yılda da bu oranın artışını sürdürerek %152’ye yükselmesi beklenmektedir.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
NEREDE YAYIMLANDI?

Türkiye, ABD, İngiltere, Brezilya ve İsviçre başta olmak üzere önemli merkez bankalarının faiz kararlarının ardından rüzgar gibi geçen haftayı kapatıyoruz.
24 Mar 2023
YAZARLAR

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
Küresel endeks sağlayıcılarının Türkiye'ye bakışı sertleşmeye devam ediyor. Haziran ayında MSCI'ın uyarısıyla başlayan süreç, temmuzda S&P DJI'ın Türkiye'yi izleme listesine almasıyla devam etti. Ağustosta FTSE Russell Türk hisselerine yönelik endeks güncellemelerini erteledi. Üç kurumun da aksiyonu fiili dolaşım oranlarının güvenilirliği, hissedar şeffaflığı ve bazı küçük ölçekli şirketlerle ilişkili fonlar üzerinden yapıldığı düşünülen koordineli işlemlere dayanıyor.
Küresel piyasalarda enflasyon dinamikleri, tahvil getirileri ve hisse senedi performansı arasındaki ilişki son dönemde dikkat çekici bir ayrışma sergiliyor. ABD'de enflasyonun beklentilerin üzerinde gelmesine ve Hazine tahvili getirilerinin yüksek seviyelerde seyretmesine rağmen, hisse senedi piyasalarının hala dirençli kalması öne çıkıyor.
AB’nin yeni “Made in Europe” kuralları, AB’den ayrılan İngiltere’yi içeride tutarken otuz yıllık Gümrük Birliği ortağı Türkiye’yi dışarıda bırakıyor. Bu tercihin ardında bir aidiyet ve rekabet kaygısı var. Türkiye’nin yanıtı rica değil, mütekabiliyet olmalı.
22 Eki 2026
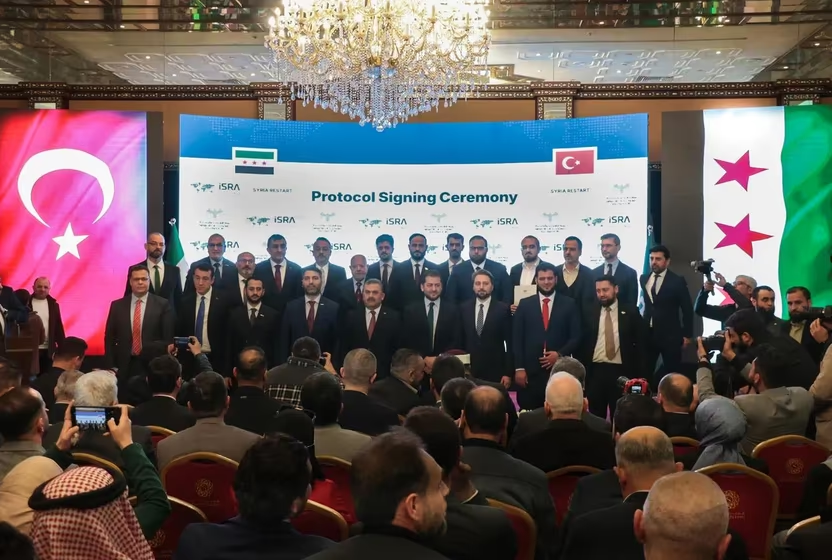
Türkiye ile Suriye arasında, savaş yıllarında büyük ölçüde atıl kalan sanayi tesislerinin yeniden faaliyete geçirilmesi ve yeni sanayi bölgelerinin kurulması için uzun zamandır geniş kapsamlı bir hazırlık yürütülüyor. Son dönemde açıklanan projeleri birlikte değerlendirdiğimizde, Türkiye’nin Suriye’de üç ayaklı büyük bir yatırım planı uygulamaya hazırlandığı görülebiliyor
Bu hafta yurt içinde TCMB'nin faiz kararı ve tüketici güven endeksleri öne çıkarken, yurt dışında Çin'in üçüncü çeyrek büyümesi, İngiltere ve Japonya enflasyonu ile ABD, Almanya ve Avro Bölgesi öncü PMI verileri ön planda.
19 Eki 2026
