Yatırım Finansman , müşterilerine birbirinden özel kampanyalar sunuyor.
Daha fazlasını öğren →
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Yurt İçi Piyasalar
Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) Perşembe günü gerçekleştireceği kasım ayı Para Politikası Kurulu (PPK) toplantısı yurtiçi haftalık ekonomi takviminin en önemli verisi konumunda.
TCMB, geçen ay politika faizini 150 baz puan düşürerek %10,50’ye indirmiş ve Kasım toplantısında da benzer bir adımla, Ağustos ayında politika faizi %14,00 seviyesindeyken başlattığı, faiz indirim döngüsünü sonlandıracağı yönünde iletişim kurmuştu. Piyasadaki tahminler ve bizim beklentimiz 1 hafta vadeli repo ihale faizi olan politika faizinin yine 150 baz puan indirilerek %9,00 ile tek haneli seviyelere gerilemesi yönünde.
Pazartesi ve Salı günü Hazine’nin tahvil ihraçları, Salı günü Tüketici Güven Endeksi, Perşembe günü İmalat Sanayi Kapasite Kullanım Oranı ve Güven Endeksleri, Cuma günü TCMB Finansal İstikrar Raporu ve Moody’s kredi notu gözden geçirmesi yurtiçi haftalık ekonomi takviminde öne çıkan diğer başlıklar olarak sıralanabilir.
Hatırlatmak gerekirse, uluslararası kredi derecelendirme kuruluşu Moody’s Türkiye’nin yabancı para cinsinden uzun vadeli kredi notunu Ağustos ayında yatırım yapılabilir seviyenin 6 kademe altında olan B3 seviyesine indirmiş ve not görünümünü Durağan olarak belirlemişti.
Her hafta olduğu gibi Perşembe günü haftalık Para, Banka, Menkul Kıymet ve Rezerv verilerinin takip edileceğini de not edelim.
Yurt Dışı Piyasalar
Yeni haftanın küresel ekonomi takvimi nispeten sakin görünmekte. ABD Piyasaları Şükran Günü nedeniyle Perşembe günü kapalı olacak ve Cuma günü erken kapanış yapacak. Bu nedenle, Dayanıklı Mal Siparişleri, Yeni Konut Satışları, Tüketici Güveni, FOMC tutanakları ve normalde Perşembeleri açıklanan Haftalık İşsizlik Maaşı Başvuruları gibi önemli birçok veri Çarşamba gününe toplanmış durumda.
Ayrıca, hafta başındaki 2, 5 ve 7 yıllık tahvil ihraçları ile Fed yöneticilerinden gelecek açıklamalar da yeni haftada ABD tarafında takip edilecek diğer gelişmeler olacak.
Euro Bölgesinde Çarşamba günü Bileşik PMI rakamları; Almanya’da ise Pazartesi ÜFE, Perşembe Ifo İş Dünyası Anketi, Cuma günü Ekonomik Büyüme ve Tüketici Güveni haftalık ekonomi takviminde öne çıkan diğer başlıklar olarak sıralanabilir.
Almanya’da Eylül’de yıllık bazda %45,8 olan ÜFE’nin Ekim ayında %41,9’a gerilemesi beklenirken; 3Ç22 dönemine yönelik ekonomik büyümenin, ilk tahminde olduğu gibi, çeyreklik bazda %0,3 ve yıllık bazda %1,1 olarak açıklanacağı öngörülmekte. Veri takviminin sakin olduğu Asya tarafında ise Çarşamba günü İşçi Bayramı nedeniyle Japonya’da piyasalar kapalı olacak.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?

BIST 100 endeksi tüm zamanların en yüksek haftalık kapanışını gerçekleştirdi. Fitch Ratings, Türkiye'nin B (-) olan kredi notunu teyit etti. Otomobilde matrah düzenlemesi için tarih 1 Aralık.
21 Kas 2022

YAZARLAR

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
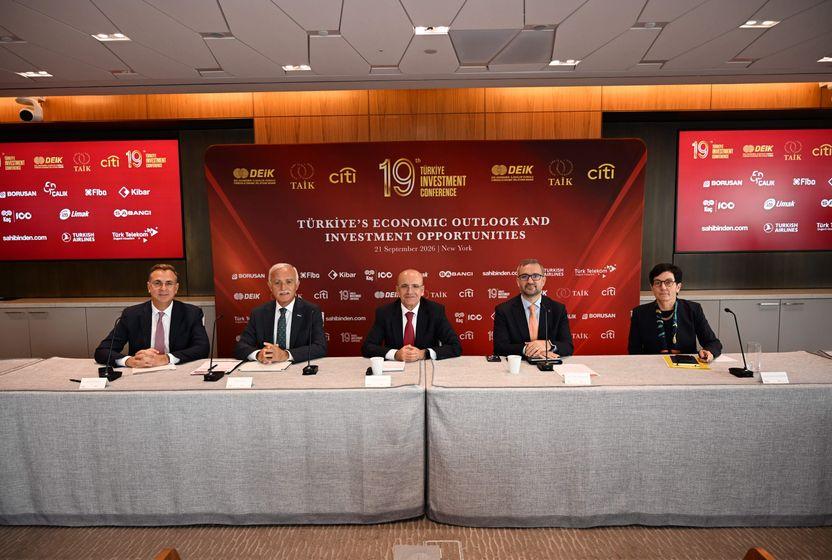
Cumhurbaşkanı Erdoğan’ın New York ziyareti kapsamında 21-23 Eylül’de düzenlenen Türkiye Yatırım Konferansı’nda ekonomi yönetimi, Amerikan şirketlerini Türkiye’de enerji ve yüksek teknoloji yatırımları yapmaya çağırdı. Peki sunulan planların detaylarında neler yer aldı?
Bu hafta veri akışının yanı sıra merkez bankalarının toplantı tutanakları da yakından izlenecek. Yurt içinde Eylül ayı enflasyonu, Hazine nakit dengesi ve sanayi üretimi öne çıkarken, yurt dışında ABD ISM hizmet PMI, Fed ve ECB toplantı tutanakları, Almanya sanayi üretimi ve Michigan tüketici güven endeksi ön planda.
05 Eki 2026

İçeride sermaye piyasalarında yaşanan kayıpların servet etkisi ve iç talep üzerindeki olası sonuçları tartışılırken, dışarıda tahvil faizlerindeki yükseliş finansal sistem açısından daha geniş bir risk alanı yaratıyor. Altın, konut ve faiz getirileriyle son yıllarda büyüyen hanehalkı serveti, fon kaynaklı kayıpların makroekonomik etkisini kısmen sınırlayabilir. Küresel tarafta ise yüksek kamu borcu, güçlü talep ve uzun vadeli faizler yılın son çeyreğinde piyasaların yönünü belirleyecek temel başlıklar olmaya devam edecek.
Fon piyasasında yaşanan son gelişmeler, finansal denetimin yanında kurumların niteliği ve karar alma süreçleri üzerine de yeniden düşünmeyi gerektiriyor. Liyakat, şeffaflık ve kurumsal kapasite zayıfladığında sorunlar zaman içinde birikiyor ve sistemin hata üretme ihtimali artıyor. Son yaşananlar da örgütlü vasatlık kavramının ekonomi ve kurumlar açısından ne ifade ettiğini tartışmak için önemli bir örnek sunuyor.
Çok boyutlu bir sarsıntıya borsa manipülasyonu sermaye piyasası araçları, TEFAS fonları ve manipülatif hisse hareketleriyle yapıldı. Skandalın merkezindeki portföy yönetim şirketleri halka açıklık oranı ve işlem hacmi sığ hisselerde karşılıklı işlemlerle yapay fiyat oluşturdu. SPK’nın 28 Ağustos kararları sonrası likidite sıkışıklığı yaşandı, yatırımcılar parasını çekmek isteyince fonlar temerrüde düştü. Krizin borsa boyutunu uzmanlara sorduk.