Yatırım Finansman ile Gündem Masası


Yatırım Finansman 'da YF Yüzyüze ile görüntülü görüşme yaparak kolayca hesabınızı açabilir ve sermaye piyasalarında anında işlem yapmaya başlayabilirsiniz.
Daha fazlasını öğren →
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
Berna Önsel, Strateji ve Yatırım Danışmanlığı Uzmanı
Altında Yeni Zirveler, Zayıf Veriler Resesyon Fiyatlamalarını Beraberinde Getiriyor
Fed’in borç verme imkânlarına başvurularının azalmasının likiditeye duyulan ihtiyacın azaldığına işaret etmesi ile yeni haftaya pozitif bir başlangıç yapılsa da hafta boyunca gelen zayıf veriler resesyon fiyatlamalarını artırdı.
ABD’de ISM İmalat Endeksi’nin beklentilerin altında kalması Fed’e ilişkin korkuları azaltırken, gerileyen faizler borsaları yükseltmekte zorlandı. Dayanıklı mal siparişlerinin ardından, Avrupa ve ABD’de daha güçlü seyreden hizmet sektöründe de gerileme zayıf veri akışını teyit etti.
Fed’in Mayıs toplantısında faiz artırmama ihtimali şu anda daha baskın bir senaryo olarak belirtilebilir. Resesyon riski Fed korkusu üzerine geçecek olursa faizlerle birlikte borsalarda da geri çekilme sürebilir.
ADP özel sektör istihdamında özellikle, finans ve imalat sektöründeki negatif istihdam – işten çıkarmalar dikkat çekerken gözler bugün açıklanacak Tarım Dışı İstihdam verisinde. ADP Baş ekonomisti Nela Richardson, Mart ayı raporu ekonomilerdeki yavaşlamaya ilişkin birçok sinyali beraberinde getiriyor açıklamasında bulundu.
Hafta boyunca bir diğer gündem konusu ise altın fiyatlarıydı. Ons altın, Ağustos 2020’de Kovid pandemisi endişeleri ile 2.075 $/ons zirvesinin ardından, Mart 2022’de mevcut seviyelere tırmanan değerli metalde, aylık yükseliş %10’u aştı. Değerli metal için hedef fiyat beklentileri kurumlar arasında değişiklik gösterirken Bank of America, ons altın için 2.391 $’ın önemli bir direnç olduğuna işaret ederken fiyatın 2.543 $’a kadar yükselebileceğinin de altını çiziyor.
Altın/gümüş oranı 81 seviyesinde zirvelerden düşüşünün ardından yeniden stabilize olmaya çalışıyor. Bu bağlamda, söz konusu oranda 82 kritik direnci (100 – g ortalama) üzerindeki tutunma altın lehine fiyatlamaları destekleyebilir.
Altın/gümüş veya altın/bakır gibi oranların altın lehine fiyatlandığı zamanlarda; ekonomilerin yavaşlama eğiliminde olduğu ve buna paralel olarak resesyon ihtimallerinin ve deflasyonist baskının ön plana çıktığı geçmiş dönem fiyatlamalarına bakılarak söylenebilir.
Enerji Piyasalarında OPEC+ Yükselişi
OPEC+, geçtiğimiz hafta sonu beklenmeyen bir şekilde üretim kararında kesintiye gitti. Grup, Mayıs ayından geçerli olacak şekilde günde yaklaşık 1,16 milyon varil daha petrol üretimi kesintisi kararı aldı. OPEC+ ülkeleri, 5 Ekim 2022'deki toplantıda, günlük petrol üretimini Kasım 2022'den itibaren günlük 2 milyon varil azaltma kararı almıştı.
Söz konusu kararın ardından piyasalarda arza ilişkin beklentiler fiyatlanırken kurumların petrol tahminlerini yeniden revize ettiği görülüyor. Goldman Sachs, brent tahminini 90 $’dan 95 $’a yükseltti. Bank of America ise kararın yılın geri kalanında yaklaşık 20 – 25 $ bir etki yaratabileceğinin altını çizdi. Öte yandan kısa vadede, yaz tatil sezonunun yaklaşması ile sürüş talebinin artması bekleniyor, ancak yüksek petrol fiyatları enflasyonist baskıları yoğunlaştırabilir. Kararın ekonomiler üzerinde net bir etkisinden bahsetmek için erken olsa da kesinti kararı birçok ülkede faiz artım döngülerinin uzamasına sebep olabilir. Bu da talebi azaltabilir.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?

Uluslararası kurumlar, küresel büyüme beklentilerine dair güncelleme notlarını yayımlamaya devam ediyorlar.
07 Nis 2023

YAZARLAR

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
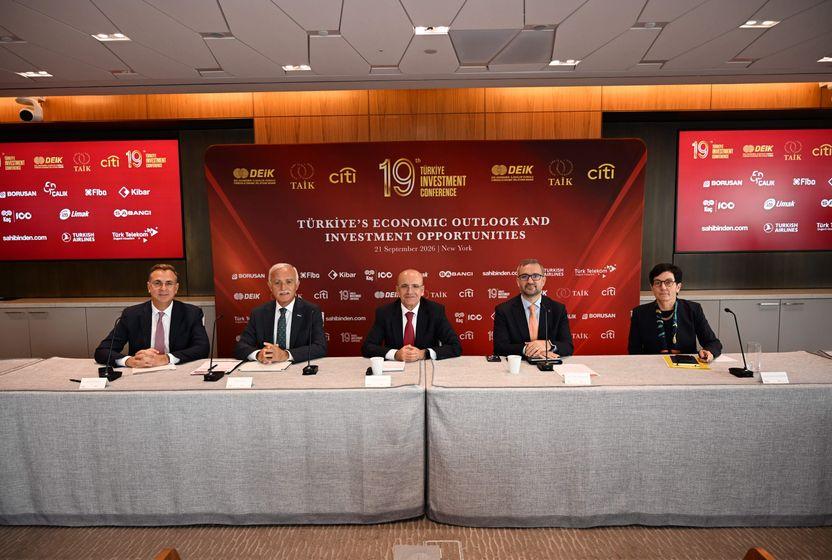
Cumhurbaşkanı Erdoğan’ın New York ziyareti kapsamında 21-23 Eylül’de düzenlenen Türkiye Yatırım Konferansı’nda ekonomi yönetimi, Amerikan şirketlerini Türkiye’de enerji ve yüksek teknoloji yatırımları yapmaya çağırdı. Peki sunulan planların detaylarında neler yer aldı?
Bu hafta veri akışının yanı sıra merkez bankalarının toplantı tutanakları da yakından izlenecek. Yurt içinde Eylül ayı enflasyonu, Hazine nakit dengesi ve sanayi üretimi öne çıkarken, yurt dışında ABD ISM hizmet PMI, Fed ve ECB toplantı tutanakları, Almanya sanayi üretimi ve Michigan tüketici güven endeksi ön planda.
05 Eki 2026

İçeride sermaye piyasalarında yaşanan kayıpların servet etkisi ve iç talep üzerindeki olası sonuçları tartışılırken, dışarıda tahvil faizlerindeki yükseliş finansal sistem açısından daha geniş bir risk alanı yaratıyor. Altın, konut ve faiz getirileriyle son yıllarda büyüyen hanehalkı serveti, fon kaynaklı kayıpların makroekonomik etkisini kısmen sınırlayabilir. Küresel tarafta ise yüksek kamu borcu, güçlü talep ve uzun vadeli faizler yılın son çeyreğinde piyasaların yönünü belirleyecek temel başlıklar olmaya devam edecek.
Fon piyasasında yaşanan son gelişmeler, finansal denetimin yanında kurumların niteliği ve karar alma süreçleri üzerine de yeniden düşünmeyi gerektiriyor. Liyakat, şeffaflık ve kurumsal kapasite zayıfladığında sorunlar zaman içinde birikiyor ve sistemin hata üretme ihtimali artıyor. Son yaşananlar da örgütlü vasatlık kavramının ekonomi ve kurumlar açısından ne ifade ettiğini tartışmak için önemli bir örnek sunuyor.
Çok boyutlu bir sarsıntıya borsa manipülasyonu sermaye piyasası araçları, TEFAS fonları ve manipülatif hisse hareketleriyle yapıldı. Skandalın merkezindeki portföy yönetim şirketleri halka açıklık oranı ve işlem hacmi sığ hisselerde karşılıklı işlemlerle yapay fiyat oluşturdu. SPK’nın 28 Ağustos kararları sonrası likidite sıkışıklığı yaşandı, yatırımcılar parasını çekmek isteyince fonlar temerrüde düştü. Krizin borsa boyutunu uzmanlara sorduk.