Nisan ayı yurt dışı ve yurt içi borçlanma piyasası görünümü

Yeni tatil rotası alarmı: Portonovi Resort
Portonovi Resort Karadağ ’da Boka kıyılarında yer alan Portonovi Resort ; el değmemiş doğası, yemyeşil dağları, sakin denizi ve muhteşem kıyı manzaralarıyla Adriyatik Rivierası’nın en heyecan verici destinasyonlarından biri olarak kabul…
Daha fazlasını öğren →
 EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
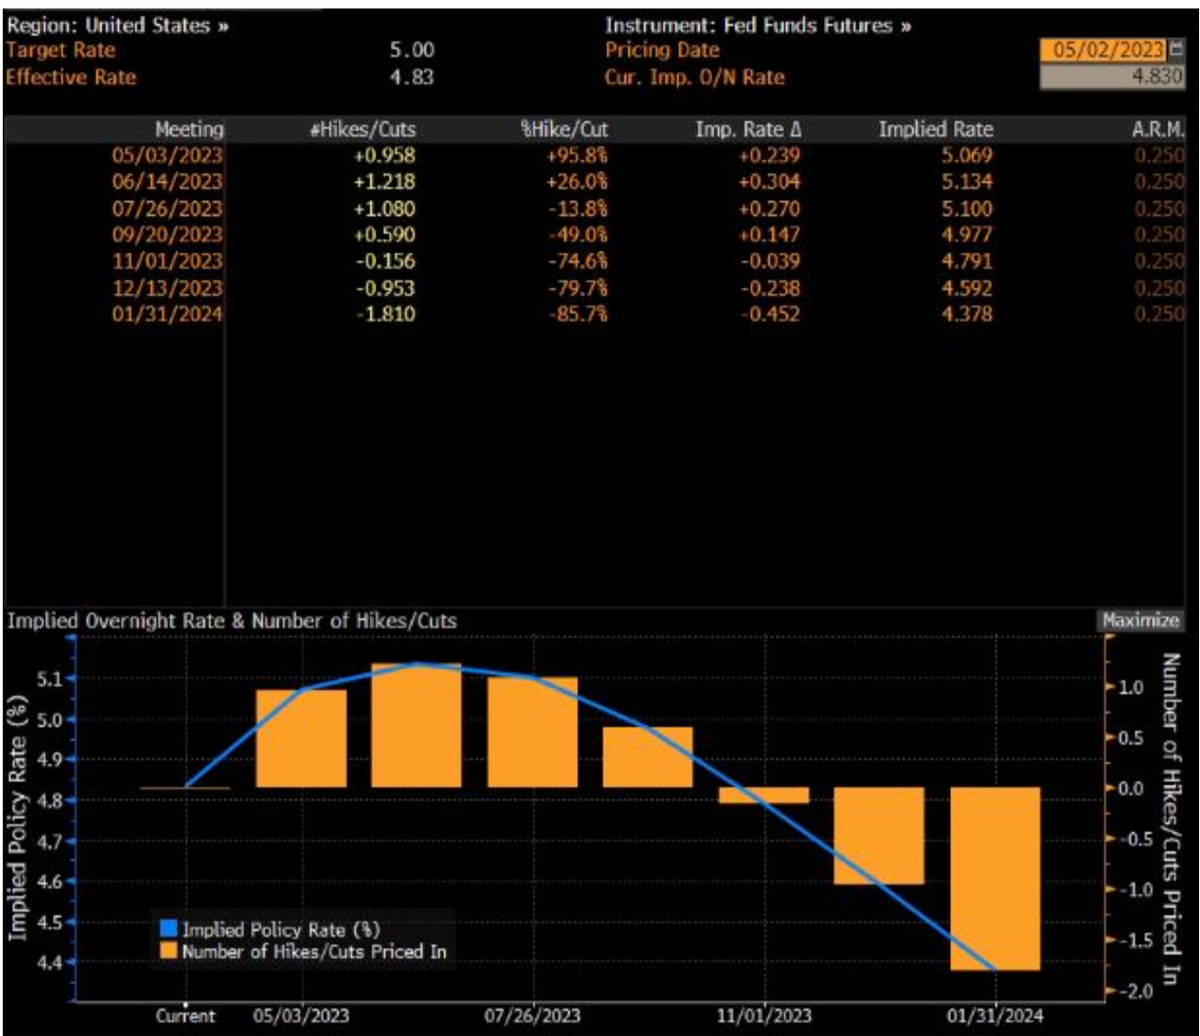
Yoğun bir Nisan ayını geride bıraktık diyebiliriz. Euro Bölgesi için açıklanan öncü verilere göre, mart ayında enerji fiyatlarındaki düşüşe bağlı olarak TÜFE yıllık bazda %8,5’ten %6,9 seviyesine geriledi ancak çekirdek TÜFE ise %5,6’dan %5,7’ye yükselerek, tüm zamanların en yüksek seviyesine ulaştı. ABD tarafında ise Mart’ta TÜFE’de aylık bazda artış %0,10 ile piyasa beklentisinin (%+0,20) altında kaldı. Böylece ABD’de TÜFE yıllık bazda yükseliş %6,0’dan %5,0 düzeyine gerilerken, çekirdek TÜFE ise %5,5’ten %5,6’ye çıktı. Yarın Fed tarafından faiz kararı açıklanacak. Swap piyasasına baktığımızda yarın için 25 baz puanlık faiz artırımını görüyoruz.
Diğer taraftan Avrupa bölgesinde Nisan ayı içerisinde yoğun bir Euro bazlı tahvil ihraçları gördük. Ağırlık küçük bankalar ve özel sektördeydi. Ay sonuna doğru ülkelerin borçlanmalarını ön plandaydı. Avrupa Birliği, 15 yıl vadeli 7 milyar € büyüklükteki tahvili %3.413 ile satarken, Almanya da 2033 vadeli 5.25 milyar € büyüklüğü %2.4490 ile ihraç etti. Geçen hafta ise Finlandiya 3 milyar € ve Berlin Belediyesi 500 milyon € borçlandı. Ek olarak Yakın zaman içerisinde gelişmekte olan Avrupa ülkeleri arasında $ bazlı tahvil ihracı gerçekleşmemişti. Macaristan'ın Eximbank'ı 5 yıl vade, %6.32 getiri ile 1.25 Milyar $ eurobond ihracı gerçekleştirdi.
Geçtiğimiz aylarda Credit Suisse’in problemini piyasalarda takip etmiştik. Problem sadece hisse senetleri ile sınırlı kalmamış, AT1 tipi (sermaye benzeri) tahvillere de sıçramıştı. Yaşanan sıkıntılardan sonra Avrupa’daki büyük bankaların AT1 tipi tahvillerde geri alım yaptığını gördük. 2023’ün geri kalan kısmında sermaye benzeri ihraçların ağırlığının az olacağı görülüyor.
ABD Doları bazlı bakıldığında Nisan ayında içerisinde en fazla ihracı 7.5 Milyar $ ile Royal Bank of Canada'nın yaptığını görüyoruz. Banka, Nisan ayı içerisindeki toplam ihraçların %7.94’ünü gerçekleştirmiş. Türkiye ise 2.5 Milyar $(2030 vadeli ve %9.30 getiri) ile 12. sırada yer alıyor. Yılbaşından itibaren bakıldığında ise ilk sırada 15.7 milyar $ ile Suudi Arabistan yer alıyor.
Yurt içine baktığımızda eurobond itfalarının yoğun olarak gördük. Hazine’nin 1.25 Milyar $’lık sukuk ve 1 Milyar €’luk eurobondu, Rönesans Gayrimenkul Yatırım’ın 300 Milyon $’lık eurobondu ve Albaraka Türk'ün 250 Milyon $’lık sukukunun 150 Milyon $’a kadar kısmını nakdi geri alımı planladıklarını paylaştı. Terminalden gördüğümüz kadarıyla bu zamana kadar 45 Milyon $’lık kısmını geri alımını gerçekleştirmişler.
Performans olarak bakıldığında ise eurobondlar negatif bir performans sergilediler diyebiliriz. Nisan ayı içerisinde daha çok yakın verim eğrisinin yakın tarafı daha çok satılmışa benziyor. Vadesine 1 ve 2 yıl kalan eurobondların getirileri ortalama 60 baz puanın üzerinde yükselmiş. Verim eğrisinin sonuna doğru baktığımızda daha flat bir görüntü çıkıyor. Risk priminde de aynı görüntü mevcut. Yakın tarafta risk primi ortalama 80 baz puan artış görürken, 5 yıl ve sonrasında flat görüntü hakim.
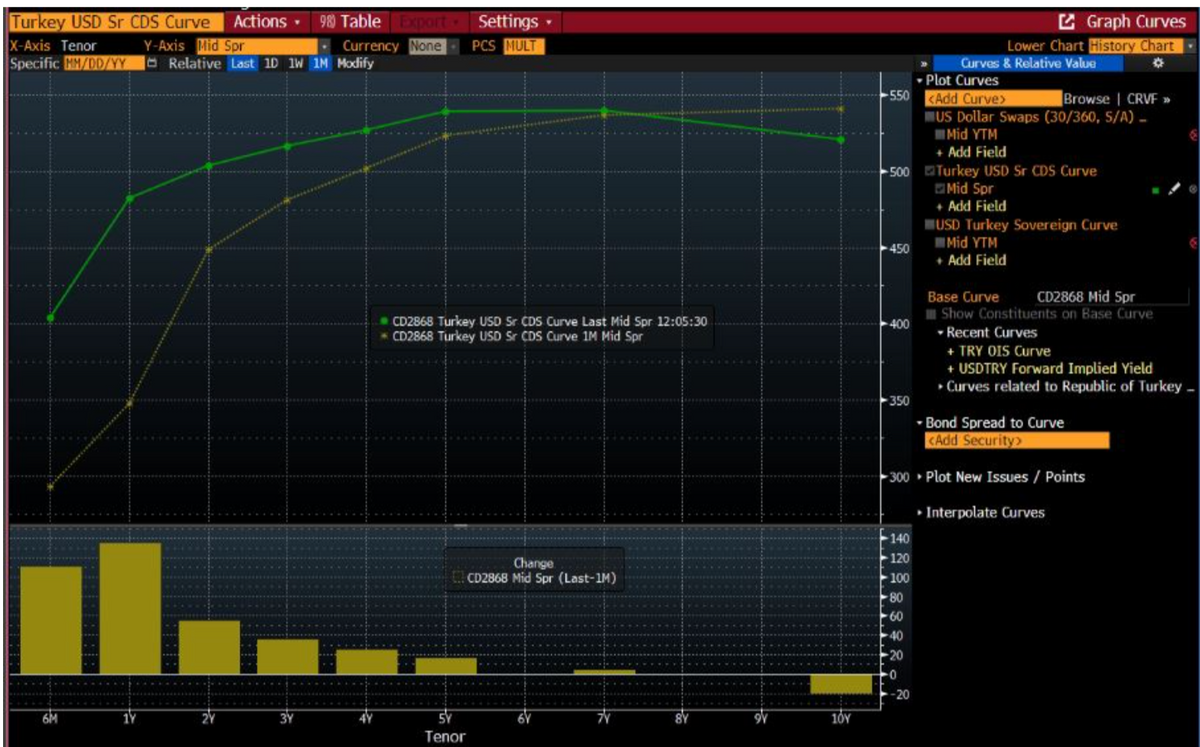
Mayıs ayı içerisinde hem yurt dışı ve hem de yurt içinde oynaklığın yüksek olacağını düşünürsek yatırımcılar yakın taraflı olan eurobondlarda bir miktar risk alabilirler ya da düşük durasyonlu eurobond fonları tercih edilebilir.


Kaydet

Okuma listesine ekle
Paylaş
EXANTEFinans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ BAŞLIKLAR
NEREDE YAYIMLANDI?

Bugün gözler Fed’in faiz kararı ve Powell’ın vereceği mesajlarda olacak.
03 May 2023
YAZARLAR

EXANTE
Finans dünyasındaki tüm önemli gelişmeler ve makro-iktisadi meseleler, derinlemesine bir perspektif ve sebep-sonuç ilişkileriyle her pazartesi ve cuma e-posta kutunda.
İLGİLİ OKUMALAR
Yapay zekanın üretkenliği artırarak maliyetleri düşürmesi beklenirken veri merkezleri, gelişmiş çipler, elektrik ve altyapı yatırımları yeni bir maliyet baskısı yaratıyor. Fed yöneticileri, bu yatırımların talebi ve maliyetleri artırarak fiyat artışlarını ekonominin geneline yayabileceği uyarısı yapıyor. Tartışmanın merkezinde ise şu soru var: Yapay zekanın uzun vadeli ucuzluk vaadi, kısa vadeli maliyet dalgasını ne zaman dengeleyebilecek?

Bu hafta yurt içinde Eylül ayı işgücü ve dış ticaret istatistikleri ile üçüncü çeyrek turizm gelirleri öne çıkarken, yurt dışında Fed, Avrupa Merkez Bankası (ECB) ve Japonya Merkez Bankası'nın (BoJ) faiz kararları ön planda.
26 Eki 2026

Küresel endeks sağlayıcılarının Türkiye'ye bakışı sertleşmeye devam ediyor. Haziran ayında MSCI'ın uyarısıyla başlayan süreç, temmuzda S&P DJI'ın Türkiye'yi izleme listesine almasıyla devam etti. Ağustosta FTSE Russell Türk hisselerine yönelik endeks güncellemelerini erteledi. Üç kurumun da aksiyonu fiili dolaşım oranlarının güvenilirliği, hissedar şeffaflığı ve bazı küçük ölçekli şirketlerle ilişkili fonlar üzerinden yapıldığı düşünülen koordineli işlemlere dayanıyor.

Küresel piyasalarda enflasyon dinamikleri, tahvil getirileri ve hisse senedi performansı arasındaki ilişki son dönemde dikkat çekici bir ayrışma sergiliyor. ABD'de enflasyonun beklentilerin üzerinde gelmesine ve Hazine tahvili getirilerinin yüksek seviyelerde seyretmesine rağmen, hisse senedi piyasalarının hala dirençli kalması öne çıkıyor.

AB’nin yeni “Made in Europe” kuralları, AB’den ayrılan İngiltere’yi içeride tutarken otuz yıllık Gümrük Birliği ortağı Türkiye’yi dışarıda bırakıyor. Bu tercihin ardında bir aidiyet ve rekabet kaygısı var. Türkiye’nin yanıtı rica değil, mütekabiliyet olmalı.